
Corte Costituzionale n. 137/25: preclusione probatoria esclusa se la mancata produzione non è dolosa o riguarda documenti già noti al Fisco.
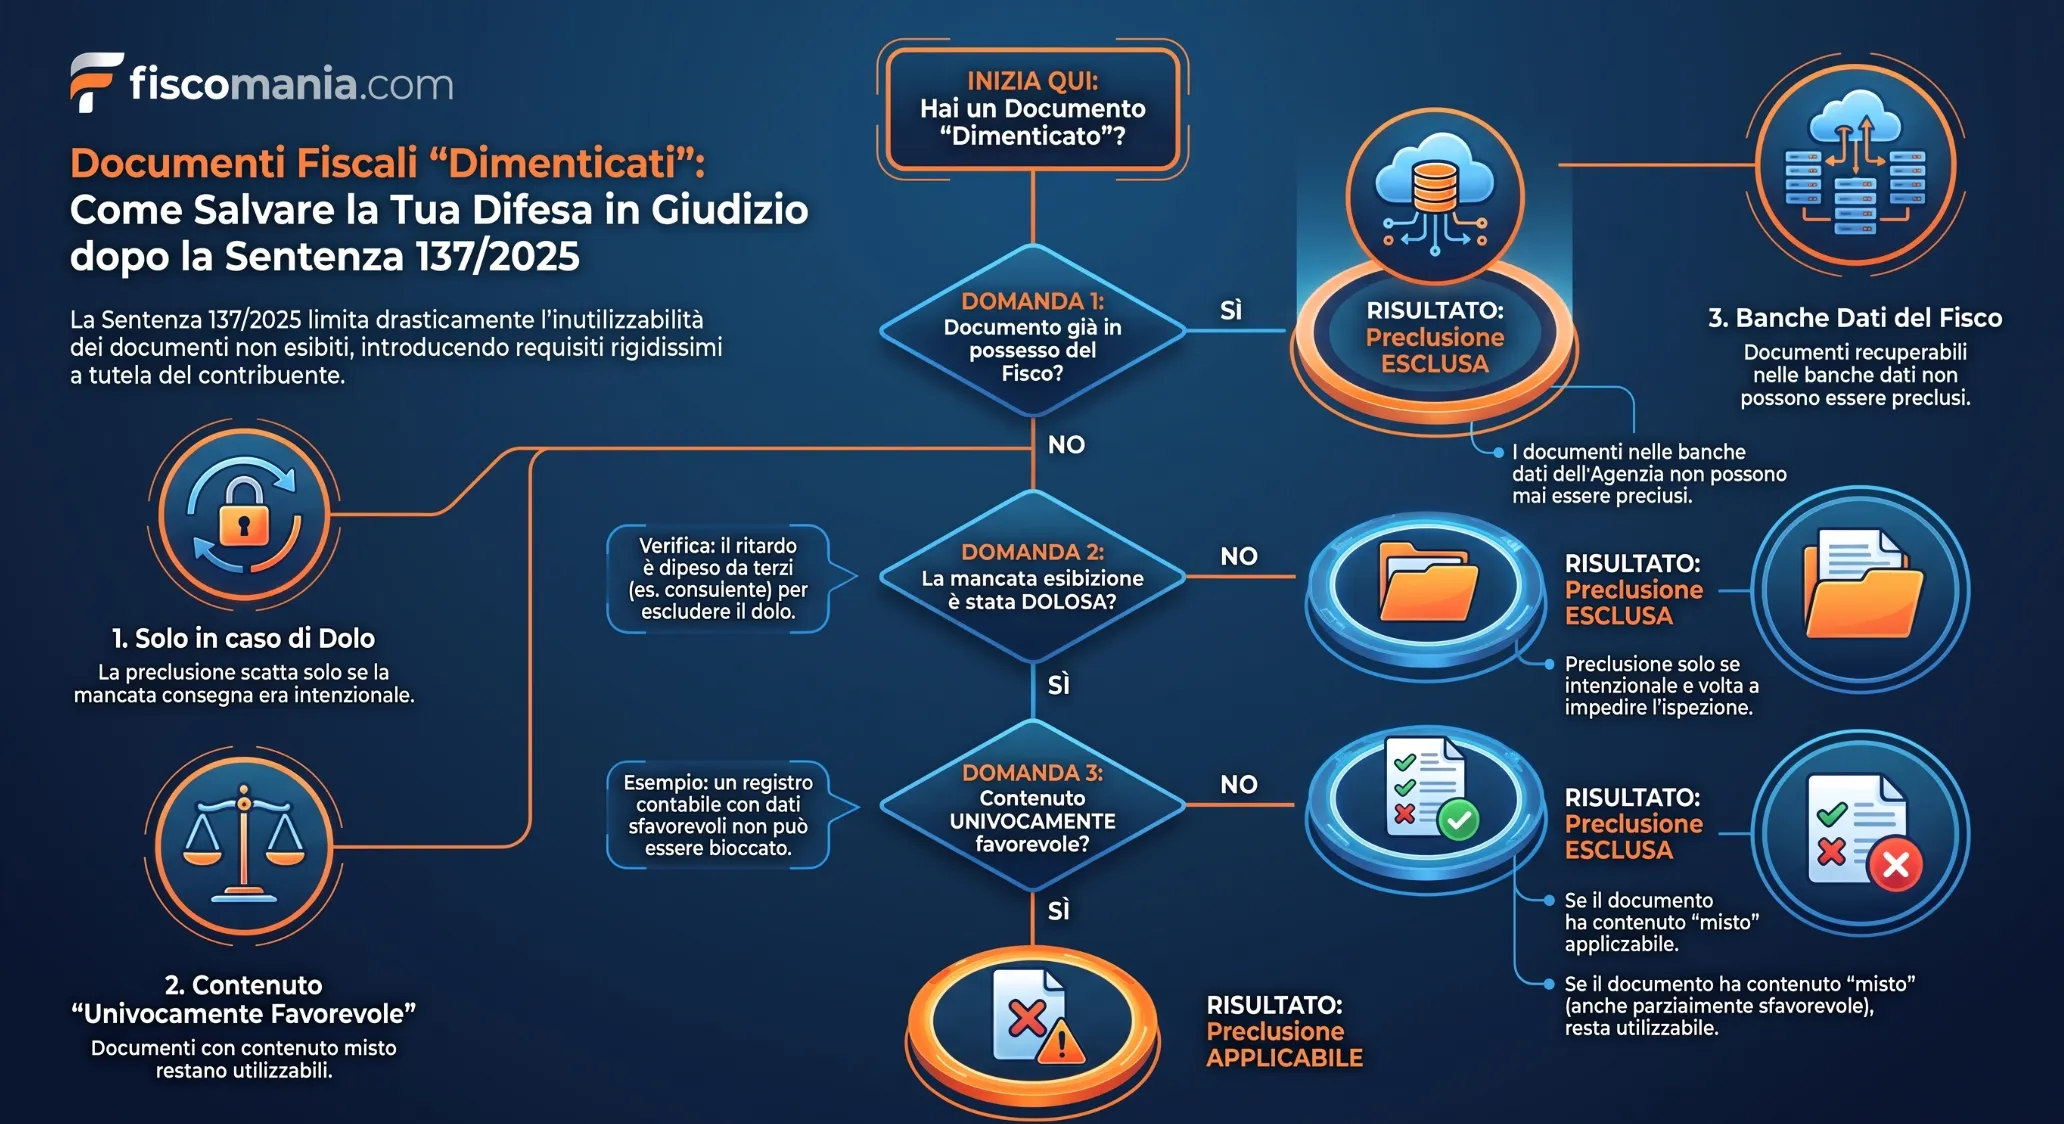
La sentenza della Corte Costituzionale n. 137 del 28 luglio 2025 fissa i limiti della preclusione probatoria ex art. 32, commi quarto e quinto, del DPR n. 600/73. La Consulta collega l’inutilizzabilità dei documenti non esibiti a due condizioni: dolo del contribuente e contenuto univocamente favorevole del documento omesso.
La sentenza della Corte Costituzionale n. 137 del 28 luglio 2025 stabilisce i limiti applicativi della preclusione probatoria prevista dall’art. 32, commi quarto e quinto, del DPR n. 600/73. La Consulta, investita dalla Corte di giustizia tributaria di primo grado di Roma con ordinanza n. 165 del 2024, ha dichiarato le questioni in parte inammissibili e in parte non fondate, confermando la legittimità costituzionale della norma a condizione di un’interpretazione “in senso fortemente restrittivo“.
Secondo la Corte, l’inutilizzabilità dei documenti non esibiti in fase di controllo può operare solo quando ricorrono cumulativamente due condizioni: una condotta dolosa del contribuente, diretta a impedire l’ispezione documentale, e un contenuto del documento univocamente favorevole al contribuente stesso. Restano esclusi dalla preclusione i documenti dal contenuto misto, così come gli elementi che l’Amministrazione finanziaria potrebbe ottenere autonomamente interrogando le proprie banche dati.
Il caso da cui nasce la sentenza
La sentenza 137/2025 nasce da un’ordinanza di rimessione della Corte di giustizia tributaria di primo grado di Roma, sezione 28, depositata l’8 luglio 2024 e iscritta al n. 165 del registro ordinanze 2024. Il giudizio principale riguardava un avviso di accertamento con cui l’Agenzia delle Entrate aveva contestato a una contribuente una plusvalenza di 39.853,00 euro, ai sensi degli artt. 67 e 68 del TUIR, per l’anno d’imposta 2015. L’importo corrispondeva alla differenza tra il prezzo di acquisto di terreni edificabili, risultante da contratti del 5 agosto 1997 e del 30 dicembre 1981, e il prezzo di vendita del 28 aprile 2015.
Prima di emettere l’atto impositivo, l’Amministrazione finanziaria aveva notificato alla contribuente un invito ai sensi dell’art. 32 del DPR n. 600/73, chiedendo di documentare eventuali spese incrementative che potessero giustificare l’aumento di valore dei terreni. La contribuente non aveva fornito la documentazione richiesta in quella sede. Solo nel giudizio di primo grado aveva prodotto le fatture giustificative, e l’Agenzia delle Entrate aveva eccepito l’inutilizzabilità di quei documenti, non essendo stata dimostrata una causa di impedimento oggettivo e incolpevole alla loro mancata esibizione in fase istruttoria.
Il dispositivo: cosa ha deciso la Corte
La Corte Costituzionale non ha accolto le questioni di legittimità sollevate dalla CGT di Roma, ma il dispositivo è articolato su due livelli distinti. Le censure relative agli artt. 47 e 48 della Carta dei diritti fondamentali dell’Unione europea, e agli artt. 8, 10 e 11 della Dichiarazione universale dei diritti umani, sono state dichiarate inammissibili. La Corte ha rilevato d’ufficio che il giudice rimettente non aveva motivato le ragioni per cui le disposizioni censurate rientrerebbero nell’ambito di applicazione del diritto dell’Unione europea, condizione necessaria, ai sensi dell’art. 51 CDFUE, per l’applicabilità stessa della Carta come parametro di legittimità costituzionale.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
