
Ecobonus 2027: il Ddl conferma il 50% e il 36%, ma propone un limite di spesa di 96.000 euro. Le novità su massimali e le criticità.
Il Ddl di bilancio 2027 propone di mantenere l’Ecobonus al 50% per l’abitazione principale, nei casi ammessi, e al 36% negli altri. Ma il nuovo limite di spesa di 96.000 euro potrebbe ridurre la detrazione spettante.
Il disegno di legge di bilancio 2027 non contiene l’ipotizzato ritorno dell’Ecobonus al 65%, ma propone una proroga delle aliquote applicate nel 2026 e una modifica potenzialmente significativa ai massimali delle spese agevolabili. Il nuovo articolo 360-ter, che il Ddl intende introdurre nel D.Lgs. n. 117/2026, prevede un limite di spesa di 96.000 euro per unità immobiliare, superando l’attuale sistema di massimali differenziati per tipologia di intervento. La formulazione apre inoltre un problema interpretativo: il limite si applicherebbe separatamente ai diversi lavori oppure complessivamente agli interventi realizzati sulla stessa unità? Una distinzione decisiva per valutare la convenienza fiscale degli investimenti programmati nel 2027.
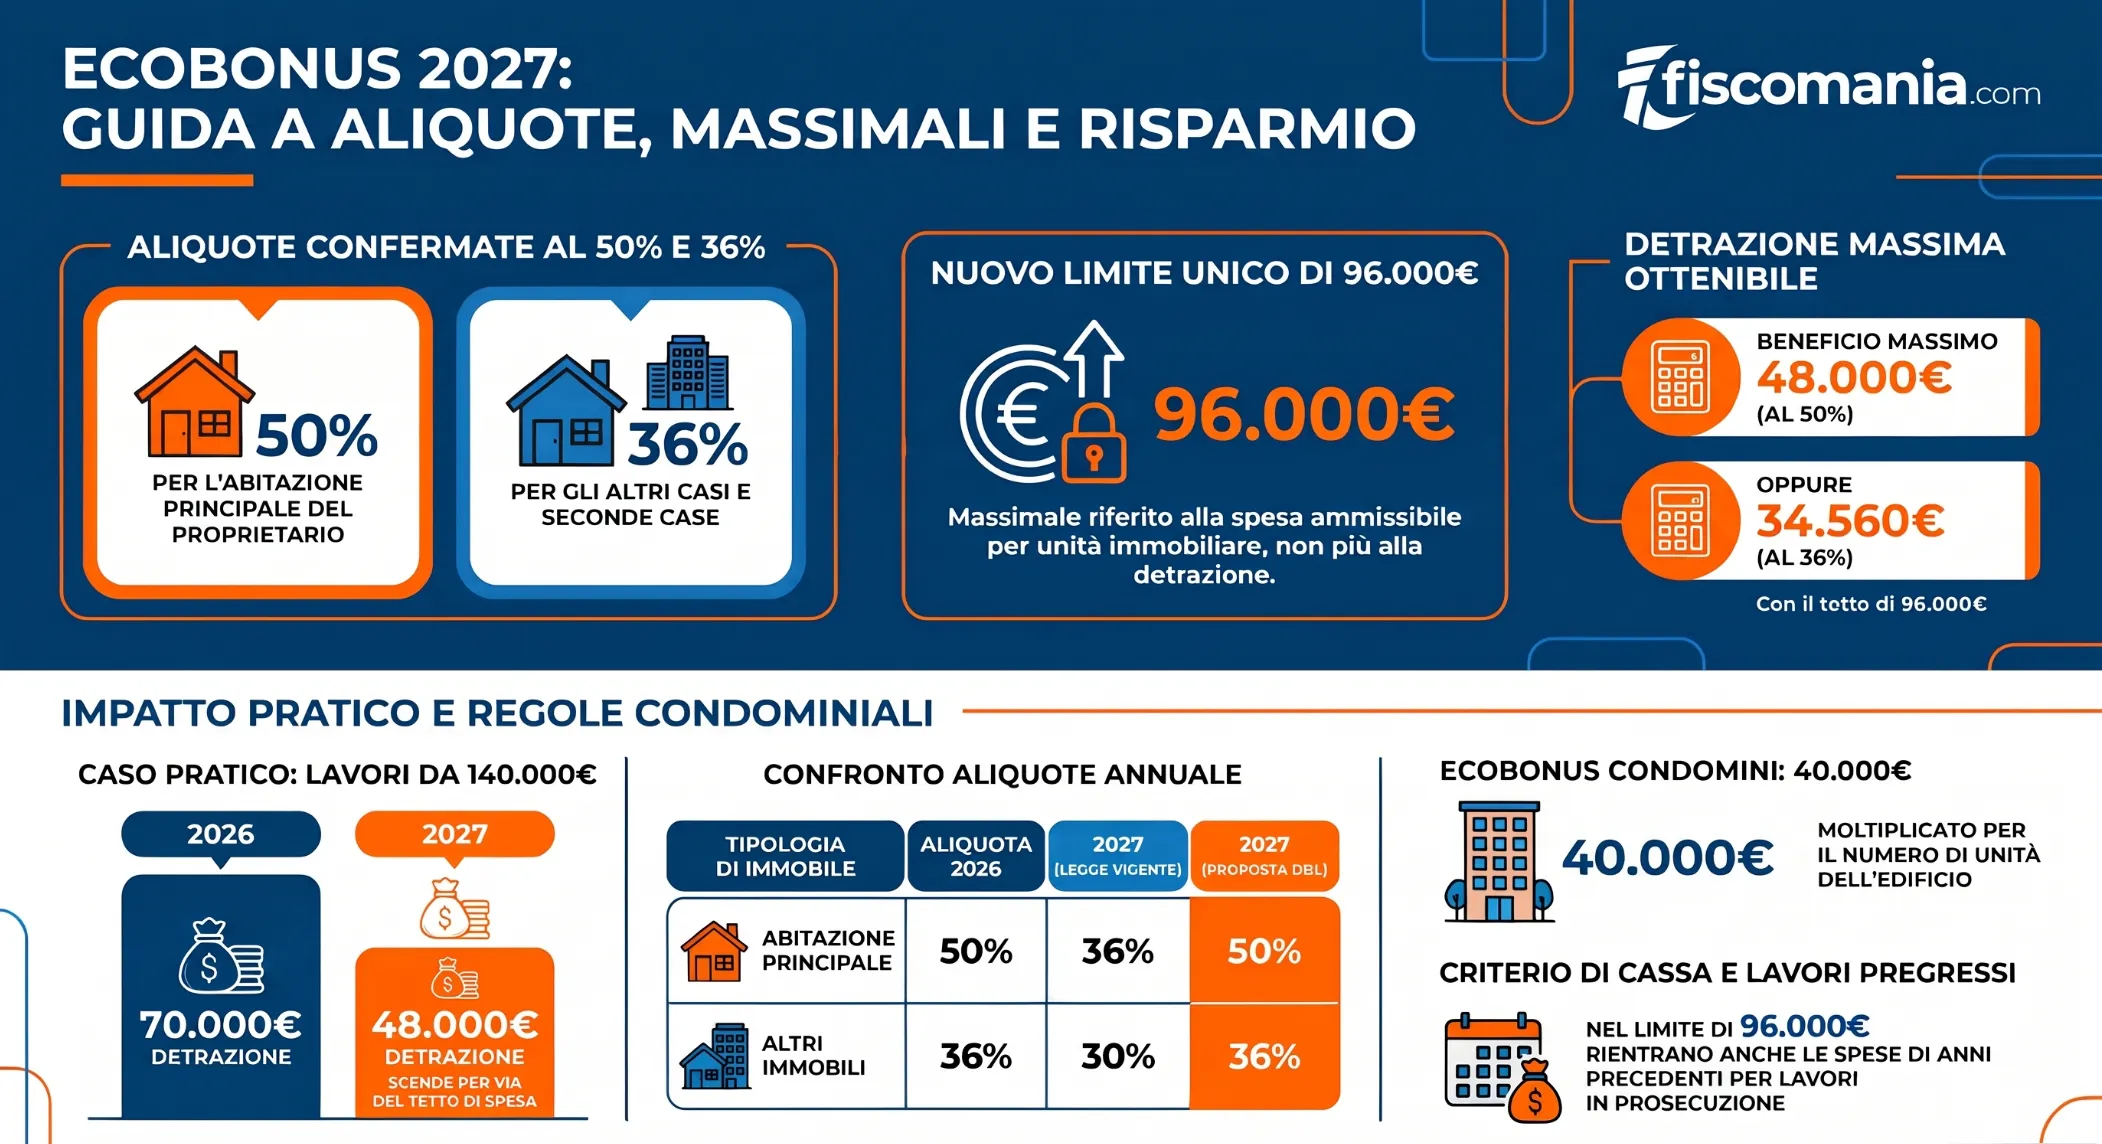
Ecobonus 2027: le aliquote previste dal Ddl di bilancio
Il disegno di legge di bilancio 2027 propone di confermare le aliquote dell’Ecobonus al 50% e al 36%, evitando la riduzione già prevista dalla normativa vigente. Non trova invece conferma l’ipotesi di un ritorno della detrazione al 65%, emersa prima della presentazione della manovra.
In particolare, l’articolo 4 del Ddl introduce nel D.Lgs. n. 117/2026 il nuovo articolo 360-ter, il cui comma 4 prevede, per le spese sostenute nel 2027:
- Detrazione del 50% per gli interventi sull’abitazione principale, quando le spese sono sostenute dal proprietario o dal titolare di un diritto reale di godimento sull’immobile.
- Detrazione del 36% negli altri casi, comprese le abitazioni diverse da quella principale.
Senza l’intervento legislativo, nel 2027 troverebbero invece applicazione le aliquote del 36% e del 30%, secondo quanto stabilito dall’articolo 1, comma 22, della Legge n. 199/2025.
La tabella confronta le percentuali applicabili nel 2026, quelle già previste per il 2027 e le modifiche contenute nel disegno di legge.
| Tipologia di immobile | 2026 | 2027 a legislazione vigente | 2027 secondo il Ddl |
|---|---|---|---|
| Abitazione principale del proprietario o titolare di diritto reale di godimento che sostiene la spesa | 50% | 36% | 50% |
| Altri casi | 36% | 30% | 36% |
La maggiorazione prevista per l’abitazione principale non riguarda quindi indistintamente tutte le spese sostenute su un immobile utilizzato come residenza. È necessario verificare anche il titolo giuridico in base al quale il contribuente sostiene i costi.
Per approfondire i requisiti soggettivi, gli interventi ammessi e gli adempimenti necessari, si rinvia alla guida completa all’Ecobonus 2026.
Le aliquote proposte per il 2027 non sono ancora definitive: la loro applicazione dipenderà dall’approvazione della legge di bilancio.
Nuovo limite di spesa di 96.000 euro: cosa cambia per l’Ecobonus
Una delle modifiche più rilevanti contenute nel Ddl di bilancio 2027 riguarda i massimali delle spese ammesse all’Ecobonus. Il nuovo articolo 360-ter del D.Lgs. n. 117/2026, nella formulazione proposta, introduce un limite di 96.000 euro per unità immobiliare, che potrebbe ridurre significativamente le detrazioni rispetto alla disciplina vigente.
La novità riguarda il meccanismo di calcolo dell’agevolazione. La normativa attuale prevede, per diverse categorie di lavori, un importo massimo della detrazione spettante, mentre il nuovo comma 5 individua un tetto direttamente riferito alla spesa agevolabile.
Il limite di 96.000 euro non riguarderebbe soltanto gli interventi di riqualificazione energetica globale, ma anche le altre tipologie di efficientamento energetico richiamate dal comma 2, tra cui sostituzione degli infissi, isolamento termico e schermature solari.
La tabella evidenzia le differenze rispetto ad alcuni dei massimali attualmente applicabili.
| Tipologia di intervento | Disciplina vigente: detrazione massima | Ddl 2027: limite di spesa |
|---|---|---|
| Riqualificazione energetica globale | 100.000 euro | 96.000 euro |
| Isolamento termico delle pareti | 60.000 euro | 96.000 euro |
| Sostituzione degli infissi | 60.000 euro | 96.000 euro |
| Schermature solari | 60.000 euro | 96.000 euro |
I valori delle ultime due colonne non sono direttamente equivalenti: il primo è un limite alla detrazione, il secondo alla spesa sulla quale calcolare la percentuale agevolata.
Se la disposizione fosse approvata senza modifiche, una spesa soggetta al massimale di 96.000 euro consentirebbe una detrazione teorica massima di 48.000 euro con l’aliquota del 50%, oppure di 34.560 euro con quella del 36%.
Il nuovo comma 5 disciplina anche gli interventi iniziati negli anni precedenti. Qualora le spese sostenute nel 2027 costituiscano la mera prosecuzione degli stessi lavori, nel calcolo del massimale devono essere considerate anche le spese degli anni precedenti per le quali si è già fruito della detrazione. Il limite di 96.000 euro non si rinnoverebbe quindi automaticamente con il passaggio al nuovo anno.
Il limite complessivo non elimina inoltre i requisiti tecnici e i massimali di costo specifici previsti per le singole tipologie di intervento, richiamati dal comma 11.
Resta tuttavia da chiarire se il nuovo limite possa essere utilizzato autonomamente per ciascuna categoria di intervento oppure debba essere considerato complessivamente per i lavori effettuati sulla stessa unità immobiliare.
Il limite di 96.000 euro è complessivo per tutti gli interventi?
Il Ddl di bilancio 2027 non chiarisce in modo inequivocabile se il nuovo limite di 96.000 euro debba essere applicato complessivamente agli interventi sulla stessa unità immobiliare oppure separatamente per ciascuna tipologia di lavoro agevolato.
Il dubbio nasce dalla formulazione dell’articolo 360-ter del D.Lgs. n. 117/2026, che il disegno di legge intende introdurre. Il comma 5 stabilisce un «ammontare complessivo di spesa di euro 96.000 per unità immobiliare», mentre il comma 2 estende la detrazione alle ulteriori categorie di interventi, richiamando espressamente il medesimo limite.
Da questa formulazione derivano due possibili interpretazioni:
- Limite complessivo: i 96.000 euro rappresenterebbero il tetto massimo delle spese agevolabili per la stessa unità immobiliare, anche quando vengono realizzati interventi differenti, come isolamento termico e sostituzione degli infissi.
- Limite per tipologia di intervento: il massimale potrebbe operare autonomamente per ciascuna categoria di lavori, consentendo di agevolare spese superiori a 96.000 euro complessivi.
La prima interpretazione trova elementi di sostegno nel tenore letterale della disposizione, ma il testo proposto non risolve espressamente la questione.
Un’ulteriore criticità riguarda la Relazione tecnica al Ddl, che evidenzia le modifiche delle aliquote senza approfondire gli effetti della nuova formulazione sui massimali.
Per chi programma più interventi di efficientamento energetico sullo stesso immobile, la distinzione è determinante: dalla sua soluzione dipenderà l’importo complessivamente ammesso alla detrazione. Sarà quindi necessario verificare se il testo approvato dal Parlamento chiarirà il funzionamento del limite.
Ecobonus condominiale: limite di 40.000 euro per unità immobiliare
Per gli interventi di efficientamento energetico sulle parti comuni degli edifici condominiali, il Ddl di bilancio 2027 propone un limite complessivo di spesa pari a 40.000 euro moltiplicati per il numero delle unità immobiliari che compongono l’edificio, secondo quanto previsto dal nuovo articolo 360-ter, comma 5, del D.Lgs. n. 117/2026.
Il massimale viene quindi determinato con riferimento all’intero edificio e non rappresenta una detrazione automaticamente spettante a ciascun condomino.
Ad esempio, per un condominio composto da 12 unità immobiliari, la spesa massima complessivamente agevolabile sarebbe pari a 480.000 euro. La detrazione spettante ai singoli contribuenti dipenderebbe dalle spese loro imputabili e dall’aliquota applicabile.
Il limite condominiale si distingue da quello di 96.000 euro previsto per gli interventi sulle singole unità immobiliari.
Anche questa disposizione resta subordinata all’approvazione definitiva della legge di bilancio 2027.
Quali conseguenze per chi programma lavori nel 2027?
Per chi intende effettuare interventi di riqualificazione energetica nel 2027, la conferma delle aliquote del 50% e del 36% potrebbe non tradursi nel mantenimento dello stesso beneficio fiscale previsto nel 2026. La riduzione dei massimali di spesa potrebbe infatti determinare una detrazione inferiore anche a parità di aliquota.
Esempio: riqualificazione energetica di un’abitazione principale
Si consideri un contribuente proprietario della propria abitazione principale che intende sostenere una spesa di 140.000 euro per un intervento di riqualificazione energetica globale, nel rispetto di tutti i requisiti previsti per l’agevolazione.
Confrontiamo due ipotesi alternative: spesa interamente sostenuta nel 2026 oppure nel 2027, assumendo per quest’ultimo anno l’approvazione del nuovo limite di 96.000 euro.
- Spesa sostenuta nel 2026: applicando la detrazione del 50%, il beneficio fiscale sarebbe pari a 70.000 euro, entro il massimale di detrazione di 100.000 euro previsto per questa categoria di intervento.
- Spesa sostenuta nel 2027: con il nuovo limite di spesa di 96.000 euro e l’aliquota del 50% proposta dal Ddl, la detrazione massima sarebbe pari a 48.000 euro.
In questo esempio, il beneficio fiscale teorico diminuirebbe di 22.000 euro, nonostante l’aliquota rimanga invariata.
Il confronto evidenzia perché, nella programmazione degli investimenti, non sia sufficiente considerare la percentuale di detrazione. Occorre verificare anche i massimali applicabili, l’anno di sostenimento delle spese e le condizioni richieste per accedere all’agevolazione.
Il quadro normativo resta comunque provvisorio. Prima di assumere decisioni basate sulle nuove soglie sarà necessario verificare il testo definitivo della legge di bilancio 2027, con particolare attenzione alla disciplina dei massimali e alle eventuali disposizioni transitorie.
Fonti e riferimenti
- Disegno di legge di bilancio 2027–2029, approvato dal Consiglio dei ministri il 28 ottobre 2026, articolo 4, recante l’introduzione dell’articolo 360-ter nel D.Lgs. n. 117/2026. In particolare, commi 1, 2, 4 e 5, relativi agli interventi agevolabili, alle aliquote di detrazione e ai limiti di spesa proposti per il 2027.
- D.Lgs. 19 giugno 2026, n. 117, Testo unico delle disposizioni legislative in materia di imposte sui redditi, articoli 372, 376 e 377, relativi alla disciplina dell’efficientamento energetico, alle abrogazioni e alla decorrenza delle disposizioni.
- Legge 30 dicembre 2025, n. 199, articolo 1, comma 22, lettera a), concernente le aliquote dell’Ecobonus applicabili alle spese sostenute nel 2026 e nel 2027.
- D.L. 4 giugno 2013, n. 63, convertito dalla Legge 3 agosto 2013, n. 90, articolo 14, relativo alle detrazioni fiscali per gli interventi di efficienza energetica e ai relativi limiti.
- Legge 27 dicembre 2006, n. 296, articolo 1, commi da 344 a 347, relativi alle diverse categorie di interventi di riqualificazione energetica e ai massimali di detrazione originariamente previsti.
