
Lavori in Irlanda e sei residente in Italia? Art. 2 TUIR, soglia dei 91 giorni della Convenzione Italia-Irlanda e credito d'imposta irlandese
Chi lavora in Irlanda resta tassabile in Italia se è residente ai fini italiani, con credito per l’imposta irlandese. Se lo è anche in Irlanda, la Convenzione lo considera residente irlandese solo se resta in Italia non oltre 91 giorni.
Per l’Italia conta prima di tutto la residenza ai fini dell’art. 2 TUIR, nel testo applicabile dal 2024: chi la mantiene è tassato sul reddito ovunque prodotto, stipendio irlandese compreso. La Convenzione Italia-Irlanda del 1971 non contiene il tie-breaker gerarchico del Modello OCSE: definisce il residente con una soglia di 91 giorni di presenza e, per il lavoro dipendente, attribuisce la tassazione allo Stato di residenza, salvo che l’attività sia svolta nell’altro Stato. Se l’Italia conserva il diritto di tassare, l’imposta irlandese pagata a titolo definitivo dà diritto al credito ex art. 165 TUIR.
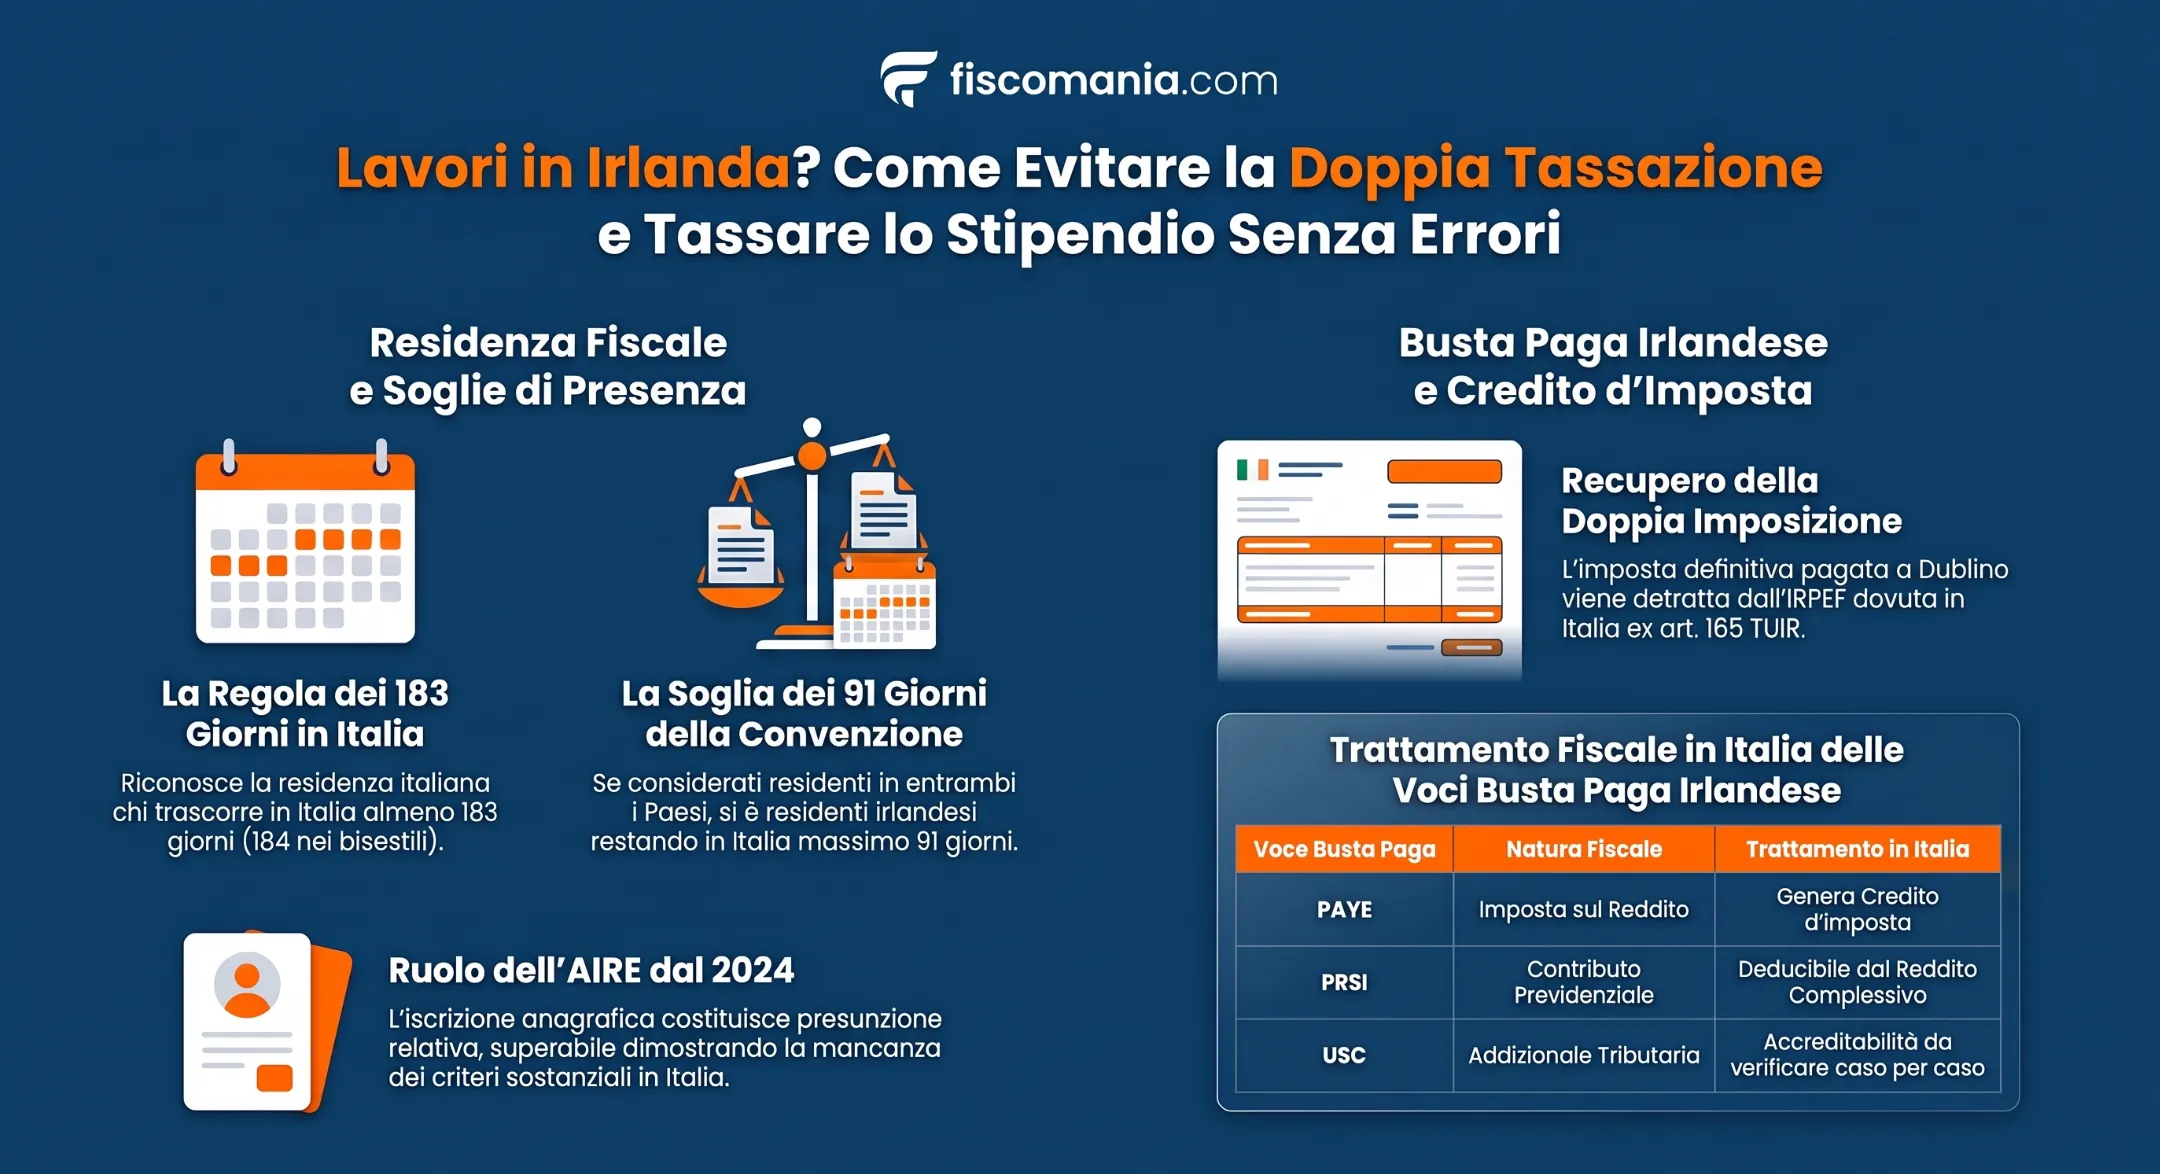
Residenza fiscale: quando l’Italia tassa lo stipendio irlandese
Lo stipendio irlandese rientra nella base imponibile italiana, salvo quanto stabilisce la Convenzione, se si è residenti in Italia ai sensi dell’art. 2, comma 2, TUIR. Dal 2024 l’iscrizione anagrafica è soltanto una presunzione, che ammette prova contraria.
Dal periodo d’imposta 2024 (D.Lgs. 27 dicembre 2023, n. 209; Circ. AdE 4 novembre 2024, n. 20/E) è residente chi, per la maggior parte dell’anno e considerando anche le frazioni di giorno, ha in Italia la residenza civilistica, il domicilio o la semplice presenza fisica. Per la persona fisica la maggior parte dell’anno significa 183 giorni, 184 negli anni bisestili. Il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari. I criteri sono alternativi: ne basta uno.
L’iscrizione nell’anagrafe della popolazione residente per la maggior parte dell’anno fa presumere la residenza. La prova contraria consiste nel dimostrare che nello stesso periodo non ricorreva alcuno dei tre criteri sostanziali. Per contro, la cancellazione dall’anagrafe e l’iscrizione all’AIRE non escludono la residenza, se in Italia restano il domicilio o la presenza fisica. I criteri e la prova sono approfonditi nella guida alla residenza fiscale delle persone fisiche.
L’accertamento della residenza è una questione di fatto: l’Agenzia delle Entrate la esclude dall’interpello (Risposta n. 50/2023).
Convenzione Italia-Irlanda: la residenza si decide con i 91 giorni
La Convenzione del 1971 (L. 9 ottobre 1974, n. 583) non contiene i criteri gerarchici del Modello OCSE. All’art. 3, par. 1, lett. d) ed e), definisce il residente combinando la residenza secondo la legge interna con una soglia di 91 giorni di presenza.
È residente dell’Irlanda chi lo è ai fini dell’imposta irlandese e, in alternativa, non è residente in Italia ai fini italiani oppure vi è presente per non più di 91 giorni nell’anno fiscale. La lettera e) detta la regola speculare per l’Italia. La soglia non è quindi un criterio autonomo: opera solo su chi è già residente, secondo la legge interna, nello Stato che si invoca.
A differenza delle convenzioni che seguono il Modello OCSE e rinviano alle tie-breaker rules, il testo non prevede abitazione permanente né centro degli interessi vitali.
Per l’Agenzia delle Entrate (Risposta n. 50/2023, relativa all’anno 2021) chi è residente in Italia per la legge interna e dichiara di essersi trasferito in Irlanda è considerato non residente ai fini della Convenzione solo se non supera 91 giorni di presenza fisica in Italia nell’anno fiscale; oltre quella soglia resta residente dell’Italia. La risposta assume i fatti come prospettati e non accerta la residenza, che è una questione di fatto. Il testo non precisa come si contano i giorni; il caso di chi non è iscritto all’AIRE è approfondito nella pagina sui 91 giorni senza AIRE.
Dove si tassa lo stipendio: scenari e art. 14
Lo stipendio per lavoro svolto in Irlanda è tassato solo in Irlanda se la Convenzione attribuisce la residenza all’Irlanda. Se la attribuisce all’Italia, lo tassano entrambi gli Stati e l’Italia concede il credito.
L’art. 14, par. 1, assegna le remunerazioni del lavoro dipendente allo Stato di residenza, salvo che l’attività sia svolta nell’altro Stato, che può tassarle. Il par. 2 riserva l’imposizione allo Stato di residenza solo se il lavoratore è presente nell’altro Stato per non più di 183 giorni nell’anno fiscale, la retribuzione è pagata da un datore non residente in quello Stato e non grava su una stabile organizzazione o base fissa ivi situata. Per un residente in Italia che lavora in Irlanda per un datore irlandese la seconda condizione manca: l’imposizione resta concorrente.
Per chi è residente dell’Irlanda e rientra in Italia l’effetto è opposto: se ricorrono le tre condizioni del par. 2, anche i giorni lavorati in Italia restano tassabili solo in Irlanda. Per l’Agenzia delle Entrate (Risposta n. 50/2023) il lavoro svolto in Italia da un residente in Italia è tassato solo in Italia, mentre quello svolto in Irlanda è soggetto a imposizione concorrente, con credito ai sensi dell’art. 21, par. 1, lett. b), della Convenzione e dell’art. 165 TUIR.
La tabella ordina gli scenari per residenza ai fini della Convenzione; le regole generali sono nella guida alla tassazione del lavoro dipendente estero.
| Situazione | Residenza ai fini della Convenzione | Dove è tassato lo stipendio | Riferimento |
|---|---|---|---|
| Residente in Italia per la legge interna, non residente in Irlanda per la legge irlandese | Residente dell’Italia | Lavoro in Irlanda: imposizione concorrente di Italia e Irlanda, con credito in Italia | Art. 3, par. 1, lett. e); art. 14, par. 1; art. 21, par. 1, lett. b) |
| Residente in entrambi gli Stati per la legge interna, con non oltre 91 giorni in Italia | Residente dell’Irlanda | Solo in Irlanda; vale anche per i giorni lavorati in Italia se ricorrono le condizioni dell’art. 14, par. 2 | Art. 3, par. 1, lett. d); art. 14, parr. 1 e 2 |
| Residente in Italia per la legge interna, trasferito in Irlanda, con oltre 91 giorni di presenza in Italia | Residente dell’Italia secondo l’Agenzia delle Entrate | Lavoro in Italia: solo in Italia. Lavoro in Irlanda: imposizione concorrente, con credito in Italia | Risposta n. 50/2023; art. 14, par. 1; art. 21, par. 1, lett. b) |
| Non residente in Italia per la legge interna, residente in Irlanda | Residente dell’Irlanda | Lavoro in Irlanda: solo in Irlanda | Art. 3, par. 1, lett. d); art. 14, par. 1 |
Busta paga irlandese: gli importi che contano per la dichiarazione in Italia
Tre voci della busta paga irlandese hanno effetti diversi nella dichiarazione italiana: l’imposta sul reddito trattenuta dal datore (PAYE) dà diritto al credito, la PRSI è un contributo da dedurre e per l’USC l’accreditabilità va verificata.
L’imposta irlandese sul reddito è tra quelle elencate dall’art. 2, par. 3, della Convenzione e dà diritto al credito in Italia (art. 21, par. 1, lett. b), Convenzione; art. 165 TUIR). Conta l’imposta versata a titolo definitivo, non la trattenuta provvisoria: il tema è approfondito nella guida alle imposte estere pagate a titolo definitivo.
La PRSI è il contributo sociale obbligatorio irlandese: non è elencata nell’art. 2 della Convenzione e deve essere trattata come contributo, non come imposta da portare a credito. Per l’Agenzia delle Entrate (Risposta n. 5/2026) i contributi previdenziali e assistenziali obbligatori versati all’estero sono deducibili dal reddito complessivo ai sensi dell’art. 10, co. 1, lett. e), TUIR, sulla base della certificazione del datore di lavoro, anche quando il reddito è determinato con le retribuzioni convenzionali. Nel regime ordinario l’art. 51, co. 2, lett. a), TUIR li esclude già dal reddito di lavoro dipendente.
L’USC non figura tra le imposte irlandesi elencate dall’art. 2, par. 3, della Convenzione (income tax e corporation profits tax). Il par. 4 estende però l’accordo alle imposte identiche o sostanzialmente simili istituite in seguito: prima di inserirla nel credito, l’accreditabilità deve essere quindi verificata caso per caso.
La tabella ordina le tre voci per natura ed effetto in dichiarazione.
| Voce in busta paga | Natura | Effetto nella dichiarazione italiana | Riferimento |
|---|---|---|---|
| Imposta sul reddito (PAYE) | Imposta elencata nell’art. 2, par. 3 | Credito per l’imposta pagata a titolo definitivo | Convenzione, artt. 2 e 21; art. 165 TUIR |
| PRSI | Contributo previdenziale obbligatorio | Escluso dal reddito (regime ordinario) o dedotto dal reddito complessivo (retribuzioni convenzionali); non è un credito | Art. 51, co. 2, lett. a), e art. 10, co. 1, lett. e), TUIR; Risposta n. 5/2026 |
| USC | Non elencata nell’art. 2, par. 3 | Accreditabilità da verificare (art. 2, par. 4) | Convenzione, art. 2, parr. 3 e 4 |
Credito per l’imposta irlandese: come si calcola
Quando lo stipendio irlandese resta tassabile anche in Italia, l’imposta irlandese pagata a titolo definitivo si detrae dall’imposta netta italiana, fino alla quota d’imposta corrispondente al reddito irlandese. L’eccedenza non riduce l’imposta italiana dell’anno.
Il limite è fissato dal rapporto tra reddito estero e reddito complessivo (art. 165, co. 1, TUIR; art. 21, par. 1, lett. b), Convenzione). Se il reddito estero concorre solo in parte al reddito complessivo, anche l’imposta estera va ridotta in misura corrispondente (co. 10). La detrazione non spetta se la dichiarazione è omessa o se i redditi esteri non vi sono indicati (co. 8): il pagamento dell’imposta in Irlanda non esonera dall’obbligo dichiarativo.
Un esempio con ipotesi dichiarate. Lo stipendio irlandese è l’unico reddito e non ci sono detrazioni: il rapporto è 1 e imposta lorda e imposta netta coincidono. L’imposta italiana attribuibile a quel reddito è € 14.000 e l’imposta irlandese è definitiva.
Caso B, imposta irlandese € 16.000: il credito si ferma a € 14.000, l’imposta italiana si azzera e i restanti € 2.000 non generano credito per l’anno.
Caso A, imposta irlandese € 9.000: il credito è € 9.000 e in Italia restano da versare € 5.000 (14.000 − 9.000).
Il tuo caso dipende dai giorni in Italia e dalla residenza?
Residenza ai fini della Convenzione, giorni di presenza e datore di lavoro cambiano l’esito. Descrivi la tua situazione: ti indico se serve una consulenza e con quale formula.
Descrivi la tua situazione →Domande frequenti
Se sono iscritto all’AIRE posso essere comunque tassato in Italia?
Sì, se in Italia restano il domicilio (il luogo delle relazioni personali e familiari) o la presenza fisica per la maggior parte dell’anno, cioè 183 giorni, 184 negli anni bisestili. L’iscrizione all’AIRE elimina la presunzione legata all’anagrafe, ma non esclude gli altri criteri dell’art. 2, co. 2, TUIR.
Se resto in Italia non oltre 91 giorni sono al sicuro?
Non automaticamente: la soglia presuppone la residenza in Irlanda ai fini dell’imposta irlandese (art. 3, par. 1, lett. d, Convenzione). Per l’Agenzia delle Entrate (Risposta n. 50/2023) chi è residente in Italia per la legge interna ed è trasferito in Irlanda è non residente ai fini della Convenzione solo se non supera 91 giorni di presenza in Italia; oltre resta residente dell’Italia.
Se lavoro dall’Italia durante i rientri, dove sono tassati quei giorni?
Dipende dalla residenza ai fini della Convenzione. Il residente in Italia che lavora in Italia è tassato solo in Italia (Risposta n. 50/2023). Il residente dell’Irlanda resta tassato solo in Irlanda se ricorrono tutte le condizioni dell’art. 14, par. 2: non oltre 183 giorni in Italia, datore non residente in Italia e retribuzione non a carico di una stabile organizzazione italiana.
Se pago l’imposta in Irlanda devo dichiarare lo stipendio in Italia?
Sì, se lo stipendio è tassabile anche in Italia: l’imposta pagata in Irlanda dà diritto al credito, non all’esonero dalla dichiarazione. La detrazione ex art. 165 TUIR non spetta se la dichiarazione è omessa o se i redditi esteri non vi sono indicati.
Fonti e riferimenti
- Convenzione tra l’Italia e l’Irlanda per evitare le doppie imposizioni e prevenire le evasioni fiscali in materia di imposte sul reddito, firmata a Dublino l’11 giugno 1971, ratificata con L. 9 ottobre 1974, n. 583, in vigore dal 14 febbraio 1975: art. 2 (imposte considerate), art. 3, par. 1, lett. d) ed e) (residente dell’Irlanda e dell’Italia), art. 14 (lavoro subordinato), art. 21 (eliminazione della doppia imposizione).
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, co. 2 (residenza delle persone fisiche); art. 10, co. 1, lett. e) (contributi previdenziali e assistenziali); art. 51, co. 2, lett. a); art. 165, commi 1, 8 e 10 (credito per le imposte pagate all’estero).
- D.Lgs. 27 dicembre 2023, n. 209, art. 1: nuova formulazione dell’art. 2, co. 2, TUIR, applicabile dal periodo d’imposta 2024.
- Agenzia delle Entrate, circolare 4 novembre 2024, n. 20/E: residenza fiscale delle persone fisiche dopo il D.Lgs. 209/2023.
- Agenzia delle Entrate, risposta a interpello n. 50/2023: art. 3, par. 1, lett. d) ed e), e artt. 14 e 21 della Convenzione Italia-Irlanda; esclusione della residenza dall’interpello.
- Agenzia delle Entrate, risposta a interpello 15 gennaio 2026, n. 5: deducibilità dei contributi previdenziali e assistenziali obbligatori versati all’estero.
