
Regime forfettario 2027: l'ipotesi della soglia a 100.000 euro, il doppio binario IVA, le regole attuali e gli effetti per le partite IVA.
L’ipotesi di innalzare a 100.000 euro la soglia del regime forfettario dal 2027 incontra il limite europeo di 85.000 euro previsto per la franchigia IVA. Una possibile soluzione sarebbe separare l’applicazione dell’imposta sostitutiva dagli obblighi IVA, ma il meccanismo non è ancora definito da una norma.
Nell’ambito delle discussioni sulla Legge di Bilancio 2027 è tornata l’ipotesi di estendere il regime forfettario ai contribuenti con ricavi o compensi fino a 100.000 euro. La proposta comporterebbe un cambiamento significativo rispetto alla disciplina vigente nel 2026, che prevede una soglia ordinaria di 85.000 euro e la cessazione immediata del regime quando i ricavi o compensi percepiti superano 100.000 euro. Il principale ostacolo riguarda il coordinamento con la normativa europea sull’IVA: l’eventuale ampliamento dell’imposta sostitutiva non consentirebbe automaticamente di estendere anche la franchigia dall’imposta. Per comprendere gli effetti della possibile riforma occorre quindi distinguere ciò che è già previsto dalla legge dalle soluzioni ancora oggetto di discussione.
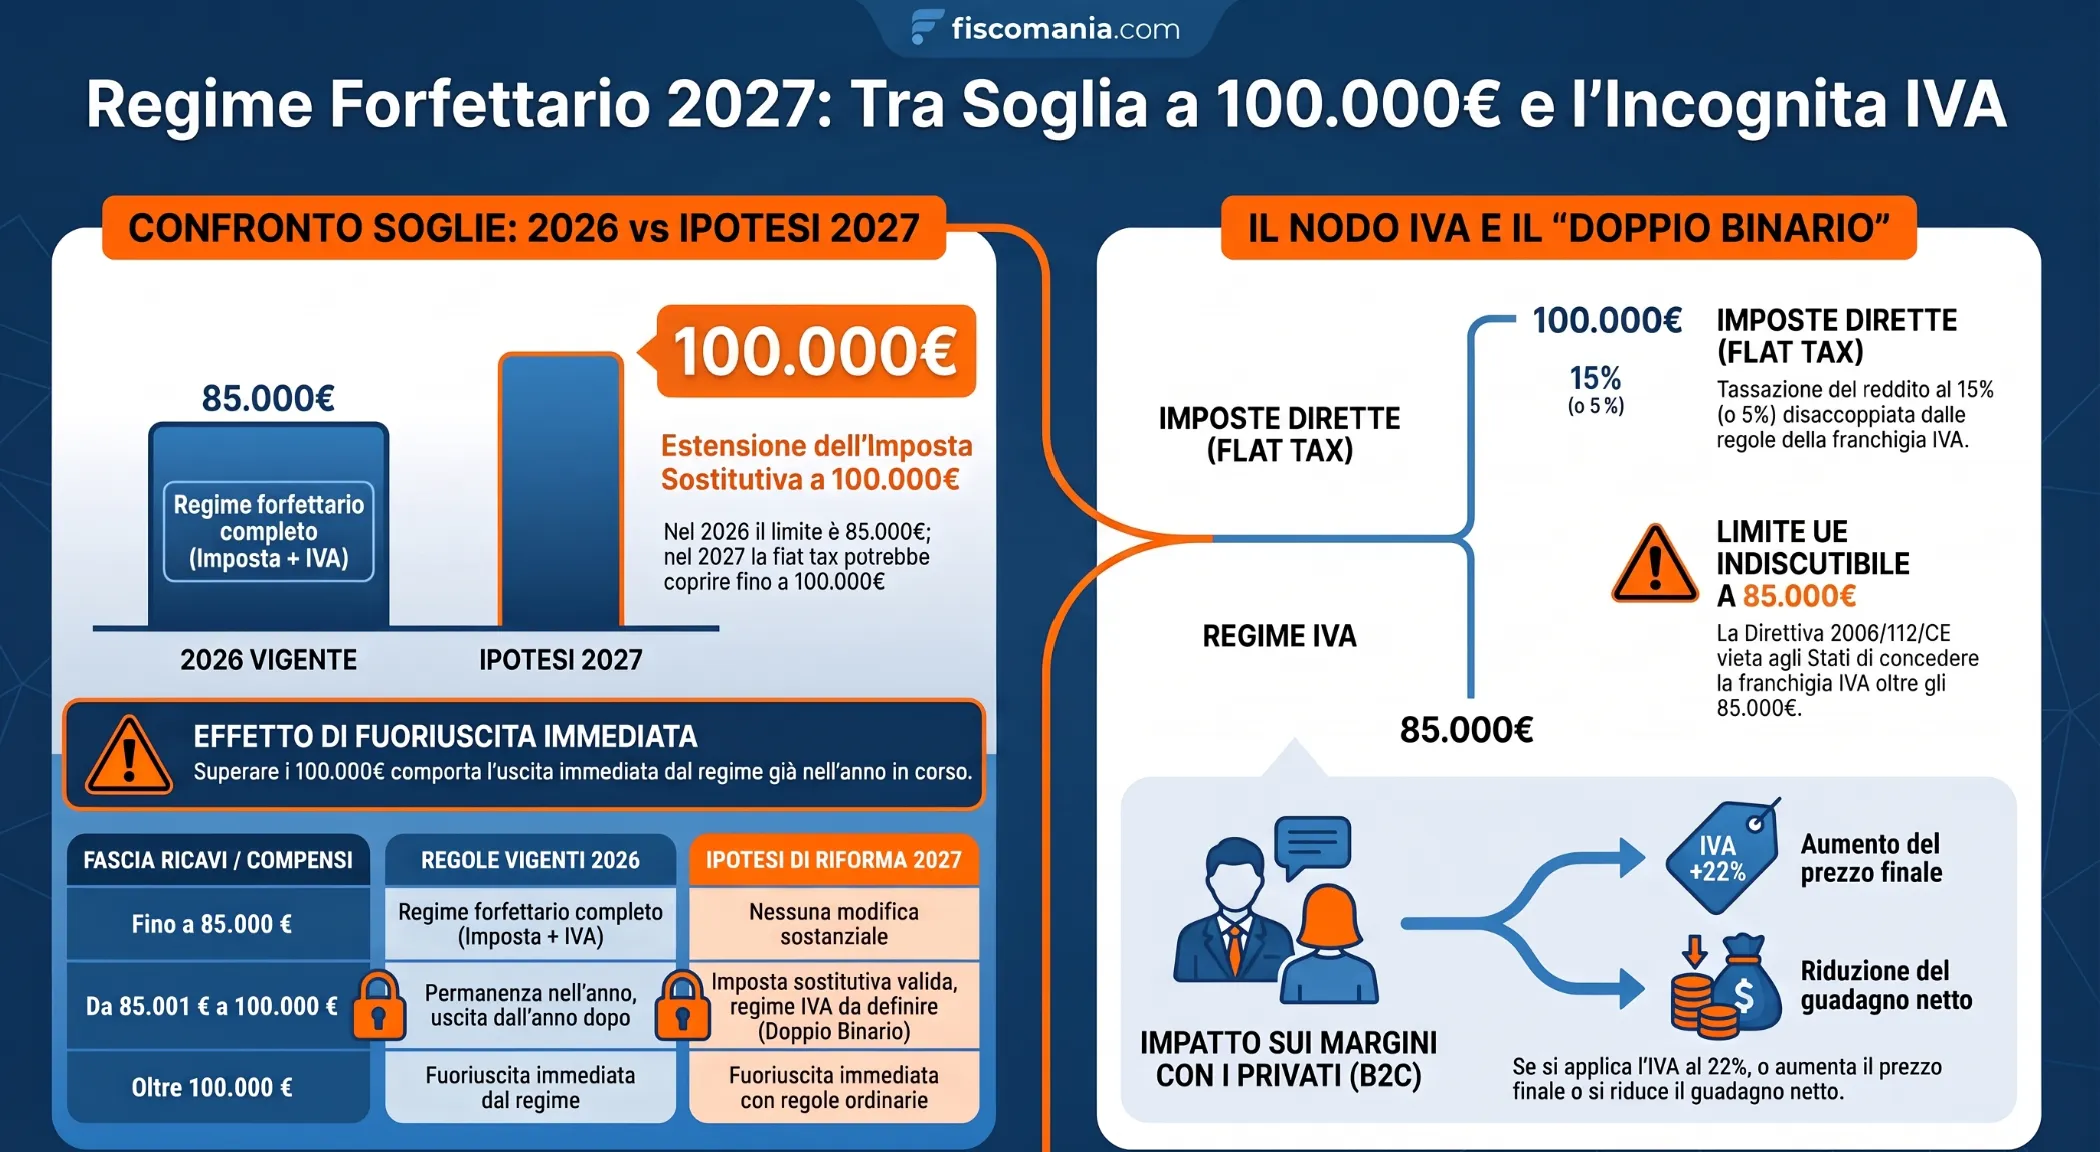
Regime forfettario: cosa cambia tra le soglie di 85.000 e 100.000 euro
Nel 2026 il limite ordinario di ricavi e compensi per applicare il regime forfettario è di 85.000 euro, mentre la soglia di 100.000 euro determina la fuoriuscita immediata dal regime. L’ipotesi discussa per il 2027 prevede di innalzare il primo limite, consentendo a una platea più ampia di contribuenti di beneficiare dell’imposta sostitutiva.
La distinzione è fondamentale: nella disciplina vigente, i 100.000 euro non rappresentano una soglia ordinaria di accesso al forfettario, ma il limite oltre il quale il regime cessa già nell’anno in corso.
L’articolo 1, commi 54 e 71, della Legge n. 190/2014 prevede infatti due differenti conseguenze:
- Superamento di 85.000 euro, senza oltrepassare 100.000 euro: il contribuente mantiene il regime agevolato per l’anno del superamento, ma ne esce dal periodo d’imposta successivo.
- Superamento di 100.000 euro: la cessazione è immediata, con applicazione delle regole ordinarie per la determinazione del reddito dell’intero periodo d’imposta e dell’IVA a partire dalle operazioni che determinano il superamento.
La possibile riforma del 2027 interverrebbe su questo equilibrio, ma non è ancora possibile stabilire quali disposizioni saranno effettivamente modificate, né come verrà regolata la transizione per chi supererà 85.000 euro nel 2026.
Per approfondire la disciplina attuale, si può consultare la guida al regime forfettario e l’analisi delle conseguenze del superamento dei limiti di ricavi e compensi.
La tabella confronta le regole applicabili nel 2026 con gli effetti ipotizzati per il 2027, distinguendo le disposizioni vigenti dalle modifiche ancora in discussione.
| Ricavi o compensi | Regole vigenti nel 2026 | Ipotesi per il 2027 |
|---|---|---|
| Fino a 85.000 euro | Applicazione del regime forfettario, nel rispetto degli altri requisiti. | Nessuna modifica sostanziale prospettata per questa fascia. |
| Oltre 85.000 e fino a 100.000 euro | Permanenza nell’anno del superamento e fuoriuscita dall’anno successivo. | Possibile permanenza nell’imposta sostitutiva, con una disciplina IVA da definire. |
| Oltre 100.000 euro | Fuoriuscita immediata dal regime, con gli effetti previsti dall’art. 1, comma 71, della Legge n. 190/2014. | Effetti da verificare sulla base dell’eventuale testo normativo. |
La differenza tra le due discipline non riguarda quindi soltanto l’importo massimo dei ricavi. Un eventuale innalzamento della soglia richiederebbe anche di coordinare le condizioni per applicare l’imposta sostitutiva con quelle previste per la franchigia IVA, che seguono regole differenti.
Il doppio binario tra imposte dirette e IVA
Il possibile innalzamento del regime forfettario a 100.000 euro dal 2027 si baserebbe sulla separazione tra tassazione del reddito e trattamento IVA delle operazioni. Il contribuente potrebbe continuare ad applicare l’imposta sostitutiva del 15%, oppure del 5% quando ne ricorrono i requisiti, pur essendo soggetto a obblighi IVA differenti rispetto a quelli previsti per il forfettario attuale.
Questa soluzione, definita nel dibattito sulla riforma come doppio binario, consentirebbe di distinguere i benefici sulle imposte dirette dalla franchigia IVA, il cui limite nazionale è disciplinato dalla normativa europea. Non si tratta, tuttavia, di un meccanismo già approvato: le modalità di applicazione richiederebbero specifiche disposizioni legislative.
Imposta sostitutiva fino a 100.000 euro: l’ipotesi allo studio
La proposta punta a consentire ai contribuenti con ricavi o compensi compresi tra 85.000 e 100.000 euro di continuare a determinare il reddito imponibile secondo le regole forfettarie, applicando il coefficiente di redditività previsto per l’attività esercitata e la relativa imposta sostitutiva.
Il beneficio riguarderebbe quindi principalmente le imposte dirette, senza comportare necessariamente il mantenimento di tutte le semplificazioni amministrative oggi associate al regime.
Nella disciplina vigente, infatti, il trattamento fiscale agevolato e la franchigia IVA sono strettamente collegati. L’articolo 1, commi 58 e 59, della Legge n. 190/2014 stabilisce che i contribuenti forfettari, per le operazioni nazionali, non esercitano la rivalsa dell’imposta e beneficiano di specifici esoneri dagli adempimenti IVA, ferme restando le eccezioni previste dalla legge.
Un’estensione della sola imposta sostitutiva richiederebbe dunque di modificare questo coordinamento, individuando quali semplificazioni continuerebbero ad applicarsi e quali obblighi tornerebbero a gravare sul contribuente.
IVA oltre 85.000 euro: quali questioni restano aperte
L’aspetto più delicato riguarda il momento dal quale un contribuente che supera 85.000 euro dovrebbe eventualmente applicare l’IVA.
Le anticipazioni sulla proposta fanno riferimento alla possibilità di assoggettare all’imposta la parte di ricavi eccedente tale soglia. Questa formulazione, però, non permette di stabilire come funzionerebbe concretamente il sistema.
In particolare, occorrerebbe disciplinare:
- Il momento di applicazione dell’IVA: se l’obbligo decorrerebbe da una determinata operazione oppure secondo un diverso criterio previsto dalla futura normativa.
- La detrazione dell’imposta sugli acquisti: se e a quali condizioni il contribuente potrebbe recuperare l’IVA assolta sui beni e sui servizi utilizzati nell’attività.
- Gli adempimenti periodici: quali obblighi di registrazione, liquidazione, versamento e dichiarazione dovrebbero essere rispettati.
- Il passaggio tra i due trattamenti: come gestire le operazioni effettuate prima e dopo il superamento della soglia, comprese eventuali rettifiche della detrazione.
Non sarebbe quindi corretto sostenere, allo stato delle informazioni disponibili, che il contribuente dovrebbe semplicemente applicare l’IVA sulla quota eccedente 85.000 euro mantenendo invariato tutto il resto.
La distinzione avrebbe conseguenze economiche significative. Un professionista che lavora prevalentemente con imprese dotate di pieno diritto alla detrazione potrebbe avere una struttura di prezzi diversa rispetto a chi offre servizi a consumatori finali, per i quali l’IVA può rappresentare un costo effettivo.
L’eventuale vantaggio derivante dall’imposta sostitutiva dovrebbe pertanto essere valutato insieme agli effetti dell’IVA, ai costi amministrativi e alla concreta possibilità di trasferire l’imposta sul cliente.
Un ulteriore aspetto da disciplinare riguarda la determinazione delle soglie. Il limite previsto per il regime forfettario nazionale è collegato ai ricavi conseguiti e ai compensi percepiti secondo la Legge n. 190/2014, mentre la disciplina europea della franchigia IVA utilizza il volume d’affari determinato secondo le regole dell’articolo 288 della Direttiva 2006/112/CE.
Il legislatore dovrebbe quindi chiarire come coordinare i criteri di determinazione delle due grandezze nell’eventuale doppio binario, evitando incertezze nell’individuazione del momento in cui cambiano gli obblighi IVA.
Perché la disciplina europea limita la franchigia IVA
L’innalzamento della soglia del regime forfettario a 100.000 euro incontra un vincolo nella normativa europea sull’IVA. L’articolo 284 della Direttiva 2006/112/CE stabilisce infatti che la soglia nazionale per beneficiare della franchigia dall’imposta non può superare 85.000 euro. Questo limite non impedisce, di per sé, all’Italia di prevedere un’imposta sostitutiva sui redditi fino a un importo superiore.
La distinzione nasce dalla diversa natura dei due tributi: le imposte dirette rientrano prevalentemente nella competenza nazionale, mentre l’IVA è armonizzata a livello europeo. Un’eventuale estensione del forfettario dovrebbe quindi rispettare questa separazione.
La soglia nazionale e quella transfrontaliera
La disciplina europea delle piccole imprese, modificata dalla Direttiva UE 2020/285 e applicabile dal 1° gennaio 2025, prevede due limiti che rispondono a finalità differenti:
- 85.000 euro: soglia massima che gli Stati membri possono stabilire per concedere la franchigia IVA sulle operazioni effettuate nel proprio territorio.
- 100.000 euro: limite del volume d’affari annuo nell’Unione europea rilevante per accedere al regime di franchigia transfrontaliera, rispettando anche la soglia nazionale applicabile nello Stato membro in cui si richiede l’agevolazione.
Pertanto, il limite europeo di 100.000 euro non autorizza automaticamente un contribuente italiano a operare senza IVA fino a tale importo.
Un professionista stabilito in Italia che realizza 95.000 euro di compensi non può invocare la soglia della franchigia transfrontaliera per mantenere il trattamento IVA previsto per i contribuenti forfettari nazionali.
La questione deve essere distinta anche dalle valutazioni della Commissione europea sul regime forfettario italiano, che riguardano le caratteristiche complessive della tassazione agevolata e i suoi possibili effetti sul sistema tributario. In questo caso, invece, il problema è il rispetto di un limite previsto direttamente dalla disciplina IVA armonizzata.
Le regole sul superamento della soglia previste dalla direttiva
Un ulteriore elemento da considerare è contenuto nell’articolo 288 bis della Direttiva 2006/112/CE, che disciplina gli effetti del superamento della soglia nazionale di franchigia durante l’anno.
Il meccanismo previsto dall’articolo 288 bis distingue la franchigia IVA nazionale dalle regole applicate dal singolo Stato membro. La direttiva consente, in linea generale, di proseguire nell’applicazione della franchigia durante l’anno quando il superamento della soglia non eccede il 10%. Gli Stati possono tuttavia prevedere un massimale alternativo del 25%, consentire determinate forme di prosecuzione entro il limite assoluto di 100.000 euro di volume d’affari nazionale oppure stabilire la cessazione della franchigia già al superamento della soglia ordinaria.
Le possibilità offerte dalla direttiva non attribuiscono automaticamente ai contribuenti italiani il diritto di utilizzare tali margini: occorre considerare le disposizioni nazionali applicabili.
La disposizione prevede inoltre che il soggetto passivo non possa beneficiare della franchigia per un anno civile quando abbia superato la soglia nazionale nell’anno precedente. Lo Stato membro può estendere questo periodo a due anni civili.
La possibilità di mantenere temporaneamente la franchigia nell’anno del superamento non deve quindi essere confusa con il diritto di applicarla anche nell’anno successivo. Restano determinanti le scelte di recepimento dello Stato membro.
Queste disposizioni non devono essere confuse con le regole italiane di permanenza e fuoriuscita dal regime forfettario. La direttiva stabilisce il quadro entro cui gli Stati membri possono disciplinare la franchigia IVA, ma non modifica automaticamente i limiti del regime agevolato italiano.
La possibile riforma del 2027 dovrà quindi chiarire se intende soltanto ampliare l’applicazione dell’imposta sostitutiva oppure intervenire anche sul coordinamento con la franchigia IVA, nei limiti consentiti dalla normativa europea.
In assenza di una disposizione nazionale che definisca il nuovo meccanismo, non è possibile attribuire ai contribuenti il diritto di mantenere la franchigia fino a 100.000 euro sulla sola base delle opzioni previste dall’articolo 288 bis.
Cosa accadrebbe a chi supera 85.000 euro
Per i contribuenti che superano 85.000 euro di ricavi o compensi, le conseguenze dipendono dal periodo d’imposta in cui avviene il superamento e dall’eventuale approvazione della riforma. Il punto più delicato riguarda chi oltrepassa la soglia nel 2026 e vuole mantenere il regime forfettario nel 2027: non è ancora possibile stabilire se l’innalzamento del limite consentirebbe la permanenza nell’agevolazione.
La questione non è soltanto l’importo della nuova soglia, ma anche la sua decorrenza e il coordinamento con le regole di accesso previste dall’articolo 1, comma 54, della Legge n. 190/2014.
Consideriamo un professionista che nel 2026 percepisce compensi per 94.000 euro, senza superare la soglia di fuoriuscita immediata di 100.000 euro.
In questo caso si prospettano due scenari:
- Mancata approvazione della riforma: il contribuente mantiene il regime forfettario per il 2026, ma dal 1° gennaio 2027 deve applicare il regime ordinario, non avendo rispettato il limite di 85.000 euro previsto dalla normativa vigente.
- Approvazione della soglia di 100.000 euro: il contribuente potrebbe continuare ad applicare il regime agevolato nel 2027 soltanto se la nuova disciplina consentisse di considerare il limite maggiorato anche rispetto ai ricavi o compensi del 2026 e risultassero soddisfatti gli altri requisiti.
Non sarebbe quindi sufficiente che la Legge di Bilancio 2027 introducesse un nuovo limite di 100.000 euro. Occorrerebbe verificare anche il periodo d’imposta utilizzato per determinare l’accesso al regime e le eventuali disposizioni transitorie.
Un ulteriore interrogativo riguarda chi dovesse superare 85.000 euro direttamente nel corso del 2027. Se venisse adottato il doppio binario, il contribuente potrebbe continuare a beneficiare dell’imposta sostitutiva, ma le conseguenze IVA dipenderebbero dalle modalità stabilite dal legislatore. Non è ancora possibile individuare con certezza il momento dal quale scatterebbero gli eventuali obblighi ordinari.
Diversa è la posizione di chi supera 100.000 euro nel 2026: secondo l’articolo 1, comma 71, della Legge n. 190/2014, il regime cessa nello stesso periodo d’imposta, con determinazione ordinaria del reddito annuale e applicazione dell’IVA a partire dalle operazioni che comportano il superamento. Un’eventuale riforma successiva non può essere considerata automaticamente idonea a modificare questi effetti già verificatisi.
Per chi si avvicina alle soglie, la pianificazione del 2027 deve pertanto partire dalle disposizioni vigenti, considerando l’innalzamento a 100.000 euro come uno scenario possibile, non come un beneficio già acquisito.
Quanto potrebbe convenire la nuova soglia del regime forfettario
L’eventuale innalzamento della soglia a 100.000 euro potrebbe offrire un vantaggio fiscale ai contribuenti che, secondo la disciplina vigente, sarebbero obbligati a passare al regime ordinario. La convenienza, tuttavia, non dipenderebbe soltanto dalla differenza tra l’imposta sostitutiva del 15% e le aliquote progressive IRPEF, ma anche dai costi dell’attività, dai contributi previdenziali e dal trattamento IVA.
Inoltre, trattandosi di una proposta non ancora tradotta in una disciplina definitiva, qualsiasi stima del risparmio per il 2027 deve essere considerata ipotetica.
Confronto tra imposta sostitutiva e imposizione ordinaria
Nel regime forfettario il reddito imponibile viene determinato applicando ai ricavi o compensi il coefficiente di redditività previsto per l’attività esercitata, con deduzione dei contributi previdenziali obbligatori secondo le disposizioni applicabili. L’imposta sostitutiva è generalmente pari al 15%, ridotta al 5% per le nuove attività che soddisfano i requisiti di legge.
Nel regime ordinario, invece, il reddito professionale o d’impresa viene determinato considerando i componenti positivi e negativi fiscalmente rilevanti, secondo le regole proprie dell’attività. Il reddito così determinato concorre alla formazione della base imponibile IRPEF, soggetta alle aliquote progressive e alle relative addizionali.
La tabella evidenzia le principali differenze che inciderebbero sulla convenienza dell’eventuale ampliamento del forfettario.
| Elemento | Regime ordinario | Forfettario ipotizzato fino a 100.000 euro |
|---|---|---|
| Determinazione del reddito | Componenti positivi e negativi fiscalmente rilevanti secondo le regole ordinarie. | Applicazione del coefficiente di redditività ai ricavi o compensi. |
| Imposizione sul reddito | IRPEF progressiva e addizionali applicabili. | Imposta sostitutiva del 15%, oppure del 5% nei casi previsti. |
| Costi dell’attività | Deduzione secondo le disposizioni fiscali applicabili. | Costi ordinariamente assorbiti nella percentuale forfettaria di redditività. |
| Contributi previdenziali | Determinati secondo la gestione previdenziale e le regole applicabili. | Determinati secondo la gestione previdenziale e le regole applicabili. |
| IVA | Applicazione delle regole ordinarie, con diritto alla detrazione nei limiti previsti. | Trattamento da definire per la fascia oltre 85.000 euro. |
| Adempimenti | Obblighi contabili e fiscali previsti per il regime applicato. | Possibili nuovi adempimenti IVA, ancora da disciplinare. |
La convenienza dell’imposta sostitutiva potrebbe risultare maggiore per le attività con costi effettivi contenuti rispetto alla percentuale di abbattimento riconosciuta dal coefficiente di redditività. Al contrario, per i contribuenti che sostengono spese elevate, il passaggio al regime ordinario potrebbe consentire una maggiore deduzione dei costi fiscalmente rilevanti, riducendo il vantaggio del forfettario.
Anche il trattamento previdenziale deve essere considerato separatamente: l’applicazione della flat tax non comporta automaticamente una riduzione dei contributi dovuti.
Il possibile impatto dell’IVA sui prezzi e sui margini
Un ulteriore elemento riguarda la tipologia di clientela. Se la riforma prevedesse l’applicazione dell’IVA oltre una determinata soglia, l’impatto economico potrebbe essere differente per chi opera con imprese e per chi presta servizi direttamente ai consumatori finali.
Consideriamo, a titolo illustrativo, un professionista che fattura prevalentemente a privati e applica un prezzo di 1.000 euro per una prestazione.
Se, in un futuro regime, quella prestazione fosse assoggettata all’IVA ordinaria del 22%, si potrebbero verificare due situazioni:
- Prezzo netto invariato: il cliente pagherebbe 1.220 euro, con un aumento del corrispettivo complessivo.
- Prezzo finale invariato a 1.000 euro: il corrispettivo imponibile sarebbe pari a circa 819,67 euro e l’IVA ammonterebbe a circa 180,33 euro, con una riduzione dei ricavi netti dell’operazione rispetto alla precedente prestazione in franchigia.
L’esempio presuppone una prestazione soggetta all’aliquota IVA del 22% e confronta esclusivamente gli effetti sul prezzo di vendita. Non considera l’eventuale detrazione dell’IVA sugli acquisti, che potrebbe attenuare l’impatto economico complessivo, né rappresenta una simulazione delle disposizioni ipotizzate per il 2027.
Per le operazioni tra soggetti passivi IVA con pieno diritto alla detrazione, invece, l’imposta addebitata dal fornitore può risultare economicamente neutrale per il cliente, fermo restando l’effetto finanziario e gli eventuali limiti alla detrazione.
Di conseguenza, un risparmio sulle imposte dirette non coincide necessariamente con un aumento equivalente del reddito disponibile. Per valutare la convenienza effettiva di un regime forfettario esteso a 100.000 euro occorrerebbe considerare congiuntamente imposizione sui redditi, contributi, struttura dei costi, detrazione IVA e formazione dei prezzi.
Considerazioni professionali
Il principale elemento di criticità della proposta non sembra essere l’innalzamento della soglia in sé, quanto la possibile separazione di due discipline che, nell’attuale regime forfettario, operano in modo coordinato.
Un sistema che consentisse di applicare l’imposta sostitutiva pur imponendo al contribuente obblighi IVA ordinari potrebbe ampliare la platea dei beneficiari, ma ridurre parte dei vantaggi amministrativi che caratterizzano il regime.
Inoltre, gli effetti economici non sarebbero uniformi. La convenienza potrebbe cambiare sensibilmente in funzione dell’attività esercitata, della struttura dei costi e della tipologia di clientela.
Per questo motivo, la futura disciplina dovrebbe essere valutata non soltanto in termini di riduzione delle imposte dirette, ma anche di semplicità applicativa e sostenibilità degli adempimenti.
Per chi prevede di avvicinarsi alle soglie di ricavi e compensi, è opportuno confrontare preventivamente i possibili scenari fiscali, aggiornando le valutazioni quando saranno disponibili disposizioni legislative effettivamente approvate.
Domande frequenti
Il limite del regime forfettario salirà a 100.000 euro dal 2027?
Al 21 ottobre 2026 l’innalzamento della soglia a 100.000 euro è un’ipotesi discussa nell’ambito della Legge di Bilancio 2027, non una modifica già approvata. Il limite ordinario rimane di 85.000 euro. Per conoscere la decorrenza e le condizioni della nuova soglia occorrerà attendere le eventuali disposizioni legislative.
Chi supera 85.000 euro nel 2026 potrà mantenere il forfettario nel 2027?
Secondo la disciplina vigente, il superamento di 85.000 euro nel 2026, senza oltrepassare 100.000 euro, comporta la fuoriuscita dal regime nel 2027. Un’eventuale riforma potrebbe modificare questo risultato, ma soltanto se le nuove disposizioni consentissero di applicare la soglia maggiorata anche ai ricavi o compensi del 2026.
Con il nuovo limite l’IVA si applicherebbe soltanto oltre 85.000 euro?
Non è ancora possibile stabilirlo. L’ipotesi del doppio binario prevede di separare l’imposta sostitutiva dalla franchigia IVA, ma occorre una disciplina specifica per individuare le operazioni soggette all’imposta, la decorrenza degli obblighi e l’eventuale diritto alla detrazione. Non esiste ancora un meccanismo operativo approvato.
La soglia europea di 100.000 euro permette già di applicare il forfettario fino a tale importo?
No. Il limite europeo di 100.000 euro previsto dall’articolo 284 della Direttiva 2006/112/CE riguarda il volume d’affari nell’Unione rilevante per la franchigia transfrontaliera. Non sostituisce la soglia nazionale del regime forfettario italiano, che nel 2026 rimane fissata a 85.000 euro.
Fonti e riferimenti
- Legge 23 dicembre 2014, n. 190, art. 1, commi 54, 58-65 e 71 Disciplina del regime forfettario: requisiti di accesso, trattamento IVA, determinazione del reddito imponibile, imposta sostitutiva e cause di cessazione.
- Legge 29 dicembre 2022, n. 197, art. 1, comma 54 Innalzamento della soglia ordinaria a 85.000 euro e introduzione della cessazione immediata oltre 100.000 euro.
- Direttiva 2006/112/CE del Consiglio, artt. 284, 288 e 288 bis Disciplina europea della franchigia IVA, soglie nazionali e transfrontaliere e conseguenze del superamento.
- Direttiva (UE) 2020/285 del Consiglio, del 18 febbraio 2020 Modifica della disciplina IVA delle piccole imprese, con applicazione dal 1° gennaio 2025.
- D.P.R. 26 ottobre 1972, n. 633, artt. 16 e 19 Aliquote IVA e diritto alla detrazione dell’imposta sugli acquisti.
- Senato della Repubblica, Dossier n. 183 Documentazione parlamentare relativa alla disciplina europea di franchigia IVA per le piccole imprese e al coordinamento con la normativa nazionale.
