
Scopri le simulazioni e i risparmi reali con il nuovo scaglione IRPEF al 33% fino a 60.000 euro nella Manovra 2027: chi ci guadagna e i nodi
La prossima Legge di Bilancio si prepara a ridisegnare la tassazione del ceto medio, puntando con decisione su un’ipotesi di riforma dell’IRPEF che fa gola a lavoratori dipendenti, pensionati e professionisti con redditi medio-alti. Al centro del dibattito economico c’è la possibile estensione dell’aliquota al 33% fino alla soglia dei 60.000 euro di reddito imponibile.
Ma quanto si risparmia realmente in busta paga o sui cedolini? E quali sono i rischi legati alle coperture finanziarie e ai tagli alle detrazioni? Ecco le simulazioni dettagliate.
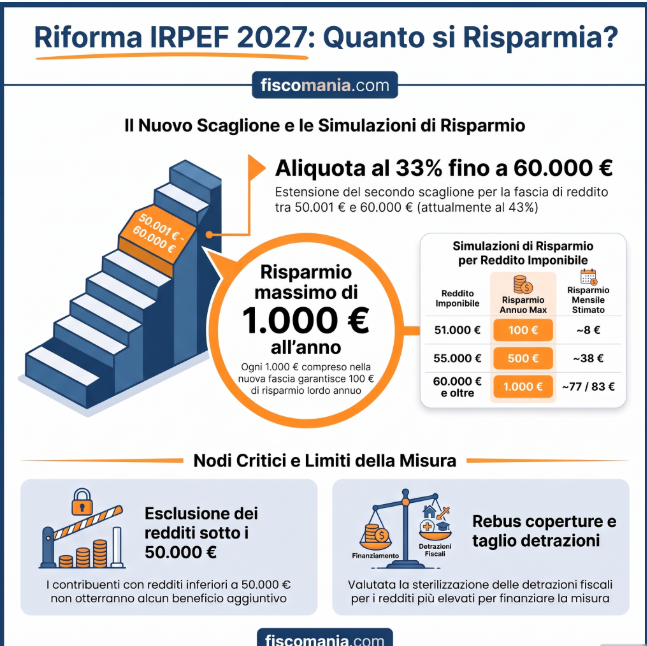
Come cambia lo schema IRPEF: il meccanismo tra i 50.000 e i 60.000 euro
Attualmente, il sistema tributario italiano prevede tre aliquote progressive:
- 23% fino a 28.000 euro;
- 33% da 28.001 a 50.000 euro;
- 43% per la parte eccedente i 50.000 euro.
L’indiscrezione al vaglio del Ministero dell’Economia e delle Finanze prevede di sterilizzare l’aliquota massima del 43% per la fascia compresa tra i 50.001 e i 60.000 euro, assoggettandola invece al 33%.
Trattandosi di un’imposta progressiva per scaglioni, il beneficio non si applica sull’intero importo percepito, ma agisce unicamente sulla quota eccedente i 50.000 euro. Questo significa che ogni mille euro di imponibile compreso in quella fascia garantisce un risparmio lordo di 100 euro all’anno, per un vantaggio massimo teorico pari a 1.000 euro annui per chi raggiunge o supera i 60.000 euro.
Le simulazioni pratiche: l’impatto sul netto di stipendi e pensioni
Per capire l’effettiva portata della misura, le simulazioni basate sugli schemi del Dipartimento delle Finanze evidenziano i risparmi lordi stimati per i contribuenti:
| Reddito imponibile annuo | IRPEF lorda (attuale vs 2027) | Risparmio annuo massimo | Risparmio mensile stimato (12-13 mensilità) |
|---|---|---|---|
| 51.000 € | 14.130 € / 14.030 € | 100 € | ~8 € |
| 55.000 € | 15.850 € / 15.350 € | 500 € | ~38 € |
| 60.000 € e oltre | 18.000 € / 17.000 € | 1.000 € | ~77 / 83 € |
Nota bene: i valori indicati fanno riferimento all’imposta lorda. L’effettivo importo netto in busta paga, nel cedolino della pensione o nei calcoli di conguaglio per le Partite IVA dipenderà da variabili soggettive, oneri deducibili, detrazioni spettanti e dalle addizionali locali (regionali e comunali).
I nodi critici: chi resta escluso e il pericolo coperture
Se da un lato la misura punta a dare un forte sblocco al ceto medio e ad attrarre profili qualificati, dall’altro presenta aspetti complessi che il Parlamento dovrà sciogliere durante l’iter di approvazione della manovra:
- Esclusione dei redditi bassi: I contribuenti con un reddito complessivo inferiore alla soglia dei 50.000 euro non otterranno alcun vantaggio aggiuntivo da questa specifica rimodulazione, essendo già coperti dai precedenti interventi sugli scaglioni inferiori;
- Il rebus delle coperture finanziarie: L’intervento ha un costo stimato di diversi miliardi di euro. Per evitare che il beneficio avvantaggi in modo indiscriminato anche i redditi molto alti (es. 80.000 o 100.000 euro, che comunque risparmierebbero sui primi 60.000 euro), l’Esecutivo sta valutando meccanismi di sterilizzazione o rimodulazione delle detrazioni fiscali per i redditi superiori.
I professionisti e i contribuenti dovranno quindi attendere il testo bollinato definitivo per valutare l’impatto effettivo in sede di dichiarazione dei redditi e di calcolo degli acconti d’imposta.
