
Autofattura per autoconsumo: quando è obbligatoria, come compilare il TD27, calcolare l'IVA e registrare l'operazione. Regole ed esempi.
L’autoconsumo di beni o servizi può generare obblighi IVA quando l’operazione è destinata a finalità estranee all’attività economica. Non ogni utilizzo interno richiede però un’autofattura: occorre verificare la natura dell’operazione e le condizioni di imponibilità.
L’utilizzo personale di beni appartenenti all’impresa può configurare un’operazione rilevante ai fini dell’IVA, anche in assenza di un corrispettivo. La disciplina dell’autoconsumo, contenuta negli articoli 2 e 3 del DPR n. 633/1972 per le operazioni effettuate fino al 31 dicembre 2026, distingue il prelievo di beni per esigenze private dall’impiego di beni o servizi nell’attività economica. La corretta qualificazione determina se sia necessario assolvere l’imposta mediante autofattura elettronica TD27. Occorre inoltre considerare le regole sulla detrazione, sulla determinazione della base imponibile e sul momento di effettuazione dell’operazione. Dal 1° gennaio 2027 i riferimenti normativi dovranno essere coordinati con il Testo unico IVA.
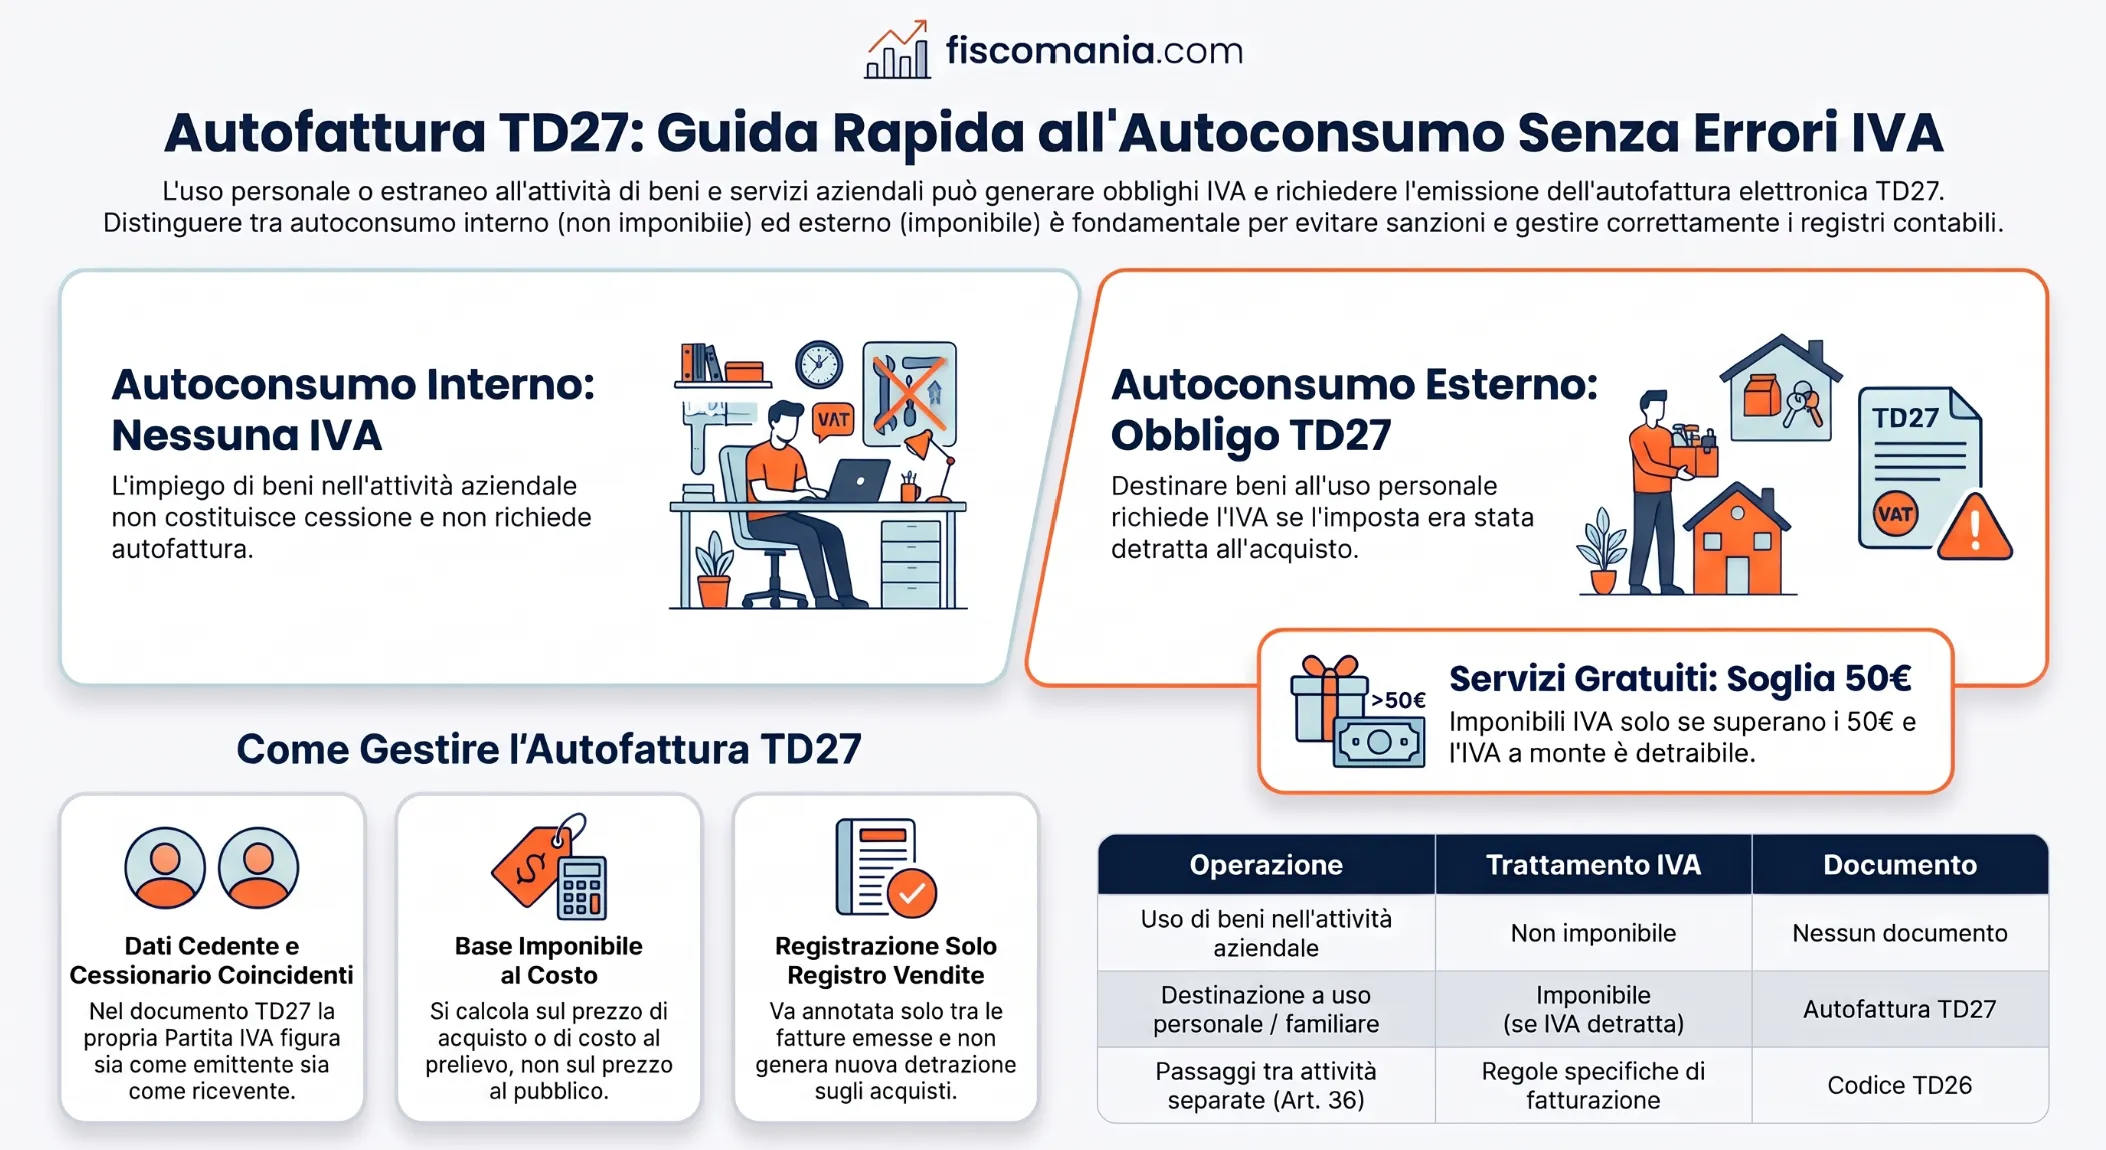
Autoconsumo interno ed esterno: quali differenze ai fini IVA?
Ai fini IVA, la distinzione fondamentale è tra l’impiego di beni nell’ambito dell’attività economica e la loro destinazione a finalità personali o comunque estranee all’impresa o alla professione. L’autoconsumo interno, di regola, non costituisce un’operazione imponibile, mentre quello esterno può essere assimilato a una cessione di beni, con conseguenti obblighi di fatturazione.
Autoconsumo interno: quando non si applica l’IVA
L’autoconsumo interno si verifica quando un’impresa utilizza beni acquistati o prodotti nell’ambito della propria attività, senza destinarli a finalità estranee.
La risoluzione dell’Agenzia delle Entrate n. 103/E del 28 ottobre 2011 ha chiarito che l’impiego di materie prime o beni d’investimento all’interno dell’impresa non configura una cessione ai sensi dell’articolo 2 del DPR n. 633/1972. Non sussistono, pertanto, obblighi di fatturazione per tale utilizzo.
Esempio. Un’impresa che produce mobili utilizza parte del legname acquistato per costruire scaffalature destinate al proprio magazzino. Il materiale rimane impiegato nell’attività aziendale e non si realizza un autoconsumo esterno imponibile. L’effettiva destinazione produttiva deve essere riscontrabile dalla documentazione aziendale.
Autoconsumo esterno: destinazione a finalità personali
L’autoconsumo esterno ricorre quando beni dell’impresa vengono destinati all’uso personale o familiare dell’imprenditore, del professionista oppure ad altre finalità estranee all’attività economica.
L’articolo 2, secondo comma, n. 5, del DPR n. 633/1972 assimila tali operazioni alle cessioni di beni, anche quando la destinazione estranea deriva dalla cessazione dell’attività. La disposizione esclude, tuttavia, i beni per i quali non è stata operata la detrazione dell’IVA all’acquisto, secondo le condizioni previste dalla norma.
Per comprendere quale documento utilizzare occorre distinguere le diverse situazioni.
| Operazione | Trattamento IVA | Documento | Riferimento |
|---|---|---|---|
| Utilizzo di beni nell’attività aziendale | Non costituisce, di regola, una cessione imponibile | Nessuna autofattura per autoconsumo | Art. 2 DPR 633/1972; ris. 103/E/2011 |
| Destinazione di beni a uso personale o a finalità estranee | Rilevante se ricorrono le condizioni di imponibilità, tenendo conto dell’IVA detratta all’acquisto | TD27, quando l’operazione è soggetta a IVA | Art. 2, comma 2, n. 5, DPR 633/1972 |
| Prestazioni gratuite per finalità personali o estranee | Rilevanti nei casi e alle condizioni previste per i servizi gratuiti | TD27, quando applicabile | Art. 3, comma 3, DPR 633/1972 |
| Passaggi di beni tra attività con IVA applicata separatamente | Disciplina specifica, con condizioni ed eccezioni da verificare | TD26, per i passaggi soggetti a fatturazione | Art. 36, comma 5, DPR 633/1972 |
La separazione delle attività ai fini IVA richiede particolare attenzione. I passaggi interni disciplinati dall’articolo 36, quinto comma, non coincidono con il prelievo di beni per uso privato e seguono regole specifiche, comprese alcune eccezioni per il commercio al minuto. Quando sono soggetti a fatturazione, si utilizza il codice TD26, non il TD27.
Anche le cessioni gratuite a soggetti terzi devono essere tenute distinte dall’autoconsumo personale: la relativa disciplina è approfondita nella guida al trattamento IVA degli omaggi e delle cessioni gratuite.
Quando l’autoconsumo di beni è soggetto a IVA?
L’autoconsumo di beni è rilevante ai fini IVA quando l’imprenditore o il professionista destina beni dell’attività a esigenze personali, familiari o comunque estranee all’attività economica, alle condizioni previste dall’articolo 2, secondo comma, n. 5, del DPR n. 633/1972. L’operazione è assimilata a una cessione anche in assenza di un corrispettivo.
Il ruolo della detrazione IVA all’acquisto
La disposizione esclude dall’assimilazione alle cessioni i beni per i quali non è stata operata, all’atto dell’acquisto, la detrazione dell’imposta prevista dall’articolo 19.
Occorre pertanto verificare il trattamento IVA originario del bene. Quando l’imposta è stata detratta, la successiva destinazione a finalità private comporta, in linea generale, l’applicazione dell’IVA. Se invece il bene è stato acquistato senza possibilità di detrazione, può operare l’esclusione prevista dalla norma.
La mancata detrazione non deve però essere valutata isolatamente: è necessario considerarne le ragioni e le caratteristiche dell’acquisizione, soprattutto per i beni che hanno successivamente formato oggetto di interventi o incorporazioni.
Merci, beni strumentali e cessazione dell’attività
La disciplina non riguarda soltanto i prodotti destinati alla vendita. Può interessare anche i beni strumentali che vengono sottratti alla sfera dell’attività economica per essere destinati all’utilizzo privato.
L’articolo 2, secondo comma, n. 5, comprende espressamente anche la destinazione estranea determinata dalla cessazione dell’attività. Pertanto, la chiusura della partita IVA richiede di verificare il trattamento dei beni che rimangono nella disponibilità dell’imprenditore. Per gli adempimenti generali si rinvia alla guida sulla chiusura della partita IVA.
Esempio pratico. Un commerciante preleva dal magazzino un elettrodomestico, acquistato con IVA integralmente detratta, per utilizzarlo nella propria abitazione. Il bene esce dalla sfera imprenditoriale e il prelievo configura un autoconsumo soggetto a IVA, anche se non viene percepito alcun corrispettivo.
Diverso è il caso di un bene acquistato senza diritto alla detrazione: la sua successiva destinazione personale richiede di applicare la specifica esclusione prevista dall’articolo 2, verificandone i presupposti.
Caso pratico: il negoziante che preleva un bene dal magazzino
Una situazione frequente riguarda l’imprenditore che decide di utilizzare personalmente un bene destinato alla vendita.
Esempio. Un commerciante di elettronica preleva dal proprio magazzino un televisore per installarlo nella propria abitazione. Il bene era stato acquistato per la rivendita e l’IVA all’acquisto era stata integralmente detratta.
In questo caso il televisore esce dalla sfera imprenditoriale e viene destinato a una finalità personale. L’operazione costituisce autoconsumo esterno e deve essere valutata ai fini dell’applicazione dell’IVA.
Dal punto di vista operativo è opportuno conservare una documentazione interna che consenta di individuare il bene prelevato, la data dell’operazione e il criterio utilizzato per la determinazione della base imponibile. In sede di controllo, infatti, l’Amministrazione finanziaria potrebbe richiedere la ricostruzione dell’operazione.
Autoconsumo di servizi: quando si applica l’IVA?
L’autoconsumo di servizi può essere soggetto a IVA quando un’impresa effettua prestazioni per esigenze personali o familiari dell’imprenditore oppure, gratuitamente, per finalità estranee all’attività. L’articolo 3, terzo comma, del DPR n. 633/1972 subordina l’imponibilità a specifiche condizioni relative al valore della prestazione e alla detraibilità dell’imposta sugli acquisti impiegati per eseguirla.
Le condizioni per l’applicazione dell’IVA
Perché la prestazione gratuita o destinata all’uso personale sia rilevante ai fini IVA devono ricorrere congiuntamente due condizioni:
- Valore superiore a 50 euro: la soglia riguarda ciascuna operazione. Le prestazioni di valore pari o inferiore non rientrano nell’assimilazione prevista dall’articolo 3, terzo comma.
- Detraibilità dell’IVA sugli acquisti: l’imposta relativa ai beni e servizi utilizzati per eseguire la prestazione deve essere detraibile.
La verifica non riguarda, quindi, soltanto la gratuità del servizio, ma anche la sua destinazione e il trattamento dell’imposta a monte.
Esempio pratico. Un’impresa di manutenzione esegue gratuitamente un intervento nell’abitazione privata dell’imprenditore. Se la prestazione ha un valore di 300 euro e l’IVA sugli acquisti relativi alla sua esecuzione è detraibile, ricorrono, in linea generale, i presupposti per l’assoggettamento a IVA, nonostante l’assenza di un corrispettivo.
Prestazioni gratuite escluse dall’imposizione
L’articolo 3, terzo comma, prevede specifiche esclusioni per alcune prestazioni effettuate a favore del personale dipendente, tra cui le somministrazioni nelle mense aziendali e i servizi di trasporto, didattici, educativi, ricreativi, di assistenza sociale e sanitaria.
Ulteriori esclusioni riguardano determinate attività di divulgazione pubblicitaria e comunicazioni di pubblico interesse. Sono inoltre previste disposizioni particolari per l’utilizzo personale o la messa a disposizione gratuita ai dipendenti di determinati veicoli e apparecchiature di telefonia mobile, quando ricorrono le condizioni stabilite dalla norma.
La disciplina del terzo comma è riferita alle prestazioni effettuate nell’ambito dell’impresa. L’eventuale prestazione gratuita resa da un professionista richiede una valutazione distinta e non deve essere automaticamente assoggettata alle medesime condizioni.
Autofattura TD27: compilazione e registrazione contabile
Quando l’autoconsumo costituisce un’operazione imponibile ai fini IVA, il soggetto passivo può documentarlo mediante una fattura elettronica con codice TD27, da trasmettere attraverso il Sistema di Interscambio (SdI). Il documento consente di assolvere l’imposta relativa alla destinazione dei beni o servizi a finalità estranee all’attività, senza che sia necessario un corrispettivo.
Il codice TD27 è previsto anche per le cessioni gratuite senza rivalsa dell’IVA e, nei casi stabiliti dall’articolo 3, terzo comma, del DPR n. 633/1972, per le prestazioni gratuite. Le diverse ipotesi devono essere ricondotte alle rispettive condizioni di imponibilità.
Come compilare l’autofattura per autoconsumo
La guida dell’Agenzia delle Entrate alla compilazione delle fatture elettroniche stabilisce che, nel documento TD27, i dati del cedente/prestatore e del cessionario/committente coincidono. L’autofattura viene quindi emessa indicando il medesimo soggetto in entrambi i campi.
La compilazione richiede particolare attenzione ai seguenti elementi:
- Tipo documento: codice TD27, riservato all’autoconsumo e alle cessioni gratuite senza rivalsa.
- Cedente/prestatore e cessionario/committente: dati identificativi del soggetto che emette l’autofattura.
- Data: data di effettuazione dell’operazione. Per un’autofattura riepilogativa è possibile indicare la data dell’ultima operazione oppure una data del mese di riferimento, secondo le istruzioni dell’Agenzia.
- Numero: numerazione progressiva delle fatture emesse.
- Descrizione dell’operazione: indicazione dei beni o servizi destinati all’autoconsumo.
- Imponibile e imposta: base imponibile determinata secondo le disposizioni IVA applicabili e relativa imposta.
Il codice TD27 non deve essere confuso con il TD26, utilizzato per le cessioni di beni ammortizzabili e per determinati passaggi interni tra attività separate.
Per una panoramica delle altre tipologie di documento è possibile consultare la guida ai codici della fattura elettronica.
Errore frequente: confondere il TD27 con il TD26
Nella pratica professionale uno degli errori più frequenti consiste nel confondere le operazioni di autoconsumo con i passaggi interni tra attività separate o con le cessioni di beni ammortizzabili.
La scelta del codice documento non dipende dalla mera assenza di corrispettivo, ma dalla natura dell’operazione effettuata.
Prima di emettere il documento elettronico è quindi opportuno verificare se si tratta realmente di autoconsumo o se l’operazione rientra in una disciplina differente che richiede l’utilizzo di un diverso codice documento.
Registrazione contabile del documento TD27
L’autofattura TD27 deve essere annotata esclusivamente nel registro delle fatture emesse, secondo le istruzioni dell’Agenzia delle Entrate.
Non è prevista una corrispondente registrazione nel registro IVA acquisti. La coincidenza tra cedente e cessionario nel documento elettronico non attribuisce, infatti, un nuovo diritto alla detrazione dell’imposta relativa all’autoconsumo.
Occorre distinguere la registrazione IVA dalla rilevazione in contabilità generale. Quest’ultima dipende dalla natura del bene prelevato, dalla forma giuridica dell’impresa e dal trattamento reddituale dell’operazione.
Esempio pratico. Un imprenditore individuale preleva dal magazzino un bene destinato all’utilizzo familiare, per il quale l’IVA sull’acquisto era stata integralmente detratta. Ipotizzando una base imponibile correttamente determinata di 200 euro e l’applicazione dell’aliquota ordinaria del 22%, l’autofattura riporterà 44 euro di IVA, per un totale di 244 euro.
Il documento viene trasmesso allo SdI e annotato nel registro IVA vendite. L’imposta concorre alla liquidazione periodica, senza generare una corrispondente detrazione nel registro acquisti.
La determinazione dell’imponibile, che non coincide necessariamente con il prezzo di vendita al pubblico, richiede un’apposita verifica secondo l’articolo 13 del DPR n. 633/1972.
Differenza tra autofattura TD27 e fattura ordinaria
Nell’autoconsumo non esiste un cliente terzo al quale addebitare il corrispettivo. Diversa è l’ipotesi delle cessioni gratuite a soggetti terzi: se il cedente esercita la rivalsa dell’IVA, la guida dell’Agenzia delle Entrate prevede l’utilizzo del codice TD01 oppure TD24 in presenza delle condizioni per la fatturazione differita.
Per approfondire le altre ipotesi di emissione e integrazione dei documenti si rinvia alla guida generale alle autofatture elettroniche.
Autofattura TD27: esempio pratico di compilazione
Per comprendere meglio il funzionamento del documento TD27, si ipotizzi il seguente caso.
Caso pratico
Un commerciante di elettrodomestici preleva dal proprio magazzino un televisore destinato all’uso personale presso la propria abitazione.
- Prezzo di acquisto del bene: € 500
- IVA detratta all’acquisto: sì
- Aliquota IVA applicabile: 22%
- Data del prelievo: 15 ottobre 2026
Poiché il bene viene destinato a finalità estranee all’impresa, l’operazione configura un’ipotesi di autoconsumo rilevante ai fini IVA e deve essere documentata mediante autofattura elettronica TD27.
Esempio di compilazione del documento TD27
| Campo | Valore da indicare |
|---|---|
| Tipo documento | TD27 – Autofattura per autoconsumo o per cessioni gratuite senza rivalsa |
| Cedente/Prestatore | Alfa S.r.l. – P.IVA 01234567890 |
| Cessionario/Committente | Alfa S.r.l. – P.IVA 01234567890 |
| Descrizione operazione | Destinazione a uso personale dell’amministratore di n. 1 televisore prelevato dal magazzino aziendale ai sensi dell’art. 2, comma 2, n. 5 del DPR 633/72. |
| Imponibile | € 500,00 |
| Aliquota IVA | 22% |
| IVA | € 110,00 |
| Totale documento | € 610,00 |
| Data documento | 15/10/2026 |
| Numero documento | Secondo la numerazione progressiva delle fatture emesse |
Registrazione contabile
Una volta trasmesso il documento allo SdI, l’autofattura TD27 deve essere annotata nel registro IVA delle vendite. L’imposta confluisce nella liquidazione periodica IVA senza generare un nuovo diritto alla detrazione.
Nella pratica professionale uno degli errori più frequenti consiste nell’utilizzare il prezzo di vendita al pubblico come base imponibile dell’autoconsumo. La normativa prevede invece che si debba fare riferimento, in linea generale, al prezzo di acquisto o al prezzo di costo del bene determinato al momento dell’operazione. Pertanto, se il televisore viene normalmente venduto al pubblico a € 750 ma il relativo prezzo di acquisto è pari a € 500, l’imponibile IVA sarà normalmente determinato assumendo quest’ultimo valore come base di calcolo.
Nota bene: L’esempio qui riportato ha uno scopo puramente illustrativo e didattico. Non rappresenta una regola universale, in quanto ogni situazione professionale è unica e richiede una valutazione specifica e personalizzata al contesto.
Momento di effettuazione e base imponibile IVA
Per documentare correttamente l’autoconsumo occorre individuare quando l’operazione si considera effettuata e quale importo assoggettare a IVA. La disciplina distingue il prelievo di beni dalle prestazioni di servizi gratuite e prevede criteri di determinazione dell’imponibile diversi da quelli delle ordinarie operazioni a titolo oneroso.
Quando si considera effettuato l’autoconsumo?
Per i beni destinati all’uso personale o familiare dell’imprenditore, oppure ad altre finalità estranee all’attività, l’articolo 6, secondo comma, lettera c), del DPR n. 633/1972 stabilisce che l’operazione si considera effettuata al momento del prelievo dei beni.
La data assume rilevanza per l’esigibilità dell’imposta e per la corretta imputazione dell’operazione alla liquidazione IVA.
Per le prestazioni gratuite rilevanti ai sensi dell’articolo 3, terzo comma, il momento di effettuazione coincide invece con quello in cui il servizio viene reso. Se le prestazioni hanno carattere periodico o continuativo, l’operazione si considera effettuata nel mese successivo a quello in cui sono rese, secondo l’articolo 6, terzo comma.
Come si determina la base imponibile dell’autoconsumo?
L’articolo 13, secondo comma, lettera c), del DPR n. 633/1972 stabilisce criteri differenti per beni e servizi.
Per l’autoconsumo di beni, la base imponibile è costituita dal prezzo di acquisto oppure, in mancanza, dal prezzo di costo dei beni o di beni simili, determinati nel momento in cui viene effettuata l’operazione.
Non si applica automaticamente il valore normale di mercato o il prezzo di vendita praticato al pubblico.
Per le prestazioni gratuite di servizi rilevanti ai fini IVA, l’imponibile è invece determinato sulla base delle spese sostenute dal soggetto passivo per l’esecuzione del servizio.
La distinzione è particolarmente importante per i beni strumentali utilizzati nell’impresa per diversi anni: il valore da assumere ai fini IVA non deve essere automaticamente identificato con il costo storico di acquisto né con il valore contabile residuo dopo gli ammortamenti.
Deve essere inoltre considerata la disposizione dell’articolo 13, quinto comma, che prevede un criterio di proporzionamento della base imponibile per le cessioni di beni la cui detrazione originaria è stata ridotta in applicazione delle specifiche disposizioni di indetraibilità oggettiva.
Esempio pratico. Un commerciante preleva un prodotto destinato all’uso personale. Il prezzo di vendita al pubblico è pari a 300 euro, mentre il prezzo di acquisto rilevante al momento del prelievo è pari a 200 euro. Ipotizzando che ricorrano le condizioni di imponibilità e che sia applicabile l’aliquota IVA del 22%, la base imponibile è di 200 euro e l’imposta ammonta a 44 euro.
La documentazione utilizzata per determinare l’imponibile deve consentire di ricostruire il criterio applicato, soprattutto quando il bene è stato acquistato in esercizi precedenti.
Chiusura della partita IVA: attenzione ai beni rimasti in azienda
Quando un imprenditore decide di cessare l’attività, uno degli aspetti più frequentemente trascurati riguarda i beni ancora presenti nell’impresa al momento della chiusura.
Macchinari, attrezzature, arredi e beni destinati alla vendita possono infatti uscire dalla sfera aziendale e rimanere nella disponibilità personale del titolare.
In queste situazioni non è sufficiente limitarsi alla chiusura della posizione IVA. Occorre verificare, caso per caso, se la destinazione dei beni a finalità estranee all’attività comporta obblighi IVA e possibili effetti anche ai fini delle imposte dirette.
Una verifica preventiva consente di evitare errori che vengono spesso contestati in sede di controllo successivamente alla cessazione dell’attività.
Autoconsumo e imposte sui redditi
La destinazione di beni aziendali a finalità personali o estranee all’attività può produrre effetti anche ai fini delle imposte sui redditi. Il trattamento dipende dalla natura dei beni e dalla qualificazione del reddito: per le imprese occorre distinguere ricavi e plusvalenze, mentre per i professionisti si applicano disposizioni specifiche.
Autoconsumo di merci e materie prime
Per i beni individuati dall’articolo 85 del TUIR, la destinazione a finalità estranee all’esercizio dell’impresa comporta il riconoscimento di un ricavo commisurato al valore normale.
L’articolo 57 del DPR n. 917/1986 precisa che concorre alla formazione dei ricavi anche il valore normale dei beni destinati al consumo personale o familiare dell’imprenditore.
Esempio. Un commerciante preleva dal magazzino un prodotto destinato all’uso familiare, il cui valore normale è pari a 500 euro. Tale importo rileva come ricavo ai fini delle imposte sui redditi, anche se il bene non viene venduto e non viene percepito alcun corrispettivo.
Autoconsumo di beni strumentali dell’impresa
Per i beni strumentali, l’articolo 86, comma 1, lettera c), del TUIR prevede la rilevanza delle plusvalenze quando i beni vengono assegnati ai soci o destinati a finalità estranee all’esercizio dell’impresa.
Il successivo comma 3 stabilisce che la plusvalenza è determinata dalla differenza tra il valore normale del bene e il relativo costo fiscalmente non ammortizzato.
Esempio. Un imprenditore individuale destina all’utilizzo privato un macchinario precedentemente impiegato nell’attività. Ipotizzando un valore normale di 8.000 euro e un costo fiscalmente non ammortizzato di 5.000 euro, la destinazione estranea determina una plusvalenza imponibile di 3.000 euro.
Autoconsumo di beni strumentali del professionista
Per gli esercenti arti e professioni, l’articolo 54-bis del TUIR disciplina le plusvalenze dei beni mobili strumentali, con esclusione degli oggetti d’arte, di antiquariato o da collezione espressamente individuati dalla norma.
La plusvalenza concorre alla formazione del reddito anche quando il bene viene destinato al consumo personale o familiare del professionista oppure a finalità estranee all’attività.
In tale ipotesi, la differenza tra valore normale e costo non ammortizzato assume rilevanza nella proporzione prevista dall’articolo 54-bis, comma 2, in relazione agli ammortamenti fiscalmente dedotti.
Il coordinamento con il Testo unico delle imposte sui redditi dal 2027
Per i periodi d’imposta disciplinati dalle disposizioni applicabili fino al 31 dicembre 2026, i principali riferimenti sono gli articoli 54-bis, 57, 85 e 86 del DPR n. 917/1986.
Dal 1° gennaio 2027, il D.Lgs. 19 giugno 2026, n. 117, ricolloca le disposizioni pertinenti negli articoli 57, 68, 94 e 95 del nuovo Testo unico delle imposte sui redditi.
Il valore rilevante per l’IVA non coincide necessariamente con quello utilizzato ai fini delle imposte sui redditi. Occorre quindi effettuare due verifiche distinte, secondo le disposizioni proprie di ciascun tributo.
Autoconsumo dal 2027: coordinamento con il Testo unico IVA
Dal 1° gennaio 2027, la disciplina IVA dell’autoconsumo trova riferimento nel Testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto, approvato con il D.Lgs. 19 gennaio 2026, n. 10 e successivamente coordinato, tra l’altro, con il D.Lgs. 5 agosto 2026, n. 141. La decorrenza applicativa è stabilita dall’articolo 171 del nuovo Testo unico.
Le disposizioni applicabili dal 2027
Le principali norme sull’autoconsumo sono ricollocate nei seguenti articoli:
- Articolo 5, comma 2, lettera e): disciplina la destinazione dei beni all’uso personale o familiare e ad altre finalità estranee all’attività, comprese le ipotesi di cessazione.
- Articolo 10, comma 3: regola le prestazioni gratuite di servizi, mantenendo le condizioni relative al valore superiore a 50 euro, alla detraibilità dell’imposta e alle esclusioni previste.
- Articolo 24: individua il momento di effettuazione delle operazioni.
- Articolo 27: stabilisce i criteri di determinazione della base imponibile.
- Articolo 56: disciplina il diritto alla detrazione IVA, richiamato dalle disposizioni sull’autoconsumo.
Il riordino normativo non comporta, per le fattispecie esaminate, un cambiamento generalizzato dei presupposti di imponibilità. Rimane centrale la distinzione tra utilizzo dei beni nell’attività economica e destinazione a finalità estranee, considerando le condizioni relative alla detrazione dell’imposta.
Anche gli obblighi di fatturazione e registrazione trovano nuovi riferimenti, rispettivamente negli articoli 72 e 86 del Testo unico. Il riordino delle fonti legislative non determina, di per sé, una modifica del codice TD27 previsto dalle specifiche tecniche della fatturazione elettronica.
Per le operazioni effettuate entro il 31 dicembre 2026 continuano a trovare applicazione le corrispondenti disposizioni del DPR n. 633/1972. Dal 2027, salvo ulteriori interventi normativi, occorrerà utilizzare i riferimenti del nuovo Testo unico.
Checklist operativa per verificare l’obbligo di emissione del TD27
Prima di emettere un’autofattura per autoconsumo è consigliabile verificare i seguenti aspetti:
- ✅ Il bene o il servizio è stato destinato a finalità personali o estranee all’attività?
- ✅ L’IVA relativa all’acquisto del bene o del servizio era stata detratta?
- ✅ Si tratta di un bene oppure di una prestazione di servizi?
- ✅ È stata correttamente individuata la base imponibile IVA?
- ✅ L’operazione rientra effettivamente nell’ambito dell’autoconsumo e non in altre fattispecie che richiedono un diverso codice documento?
- ✅ È stata individuata correttamente la data di effettuazione dell’operazione?
- ✅ L’autofattura deve essere registrata nel registro IVA vendite?
Una risposta positiva a queste domande consente di verificare preliminarmente la correttezza dell’adempimento. In presenza di situazioni particolarmente complesse è opportuno effettuare un’analisi specifica della fattispecie.
Domande frequenti
Il limite di 50 euro si applica anche ai beni prelevati per uso personale?
No. La soglia di 50 euro prevista dall’articolo 3, terzo comma, del DPR n. 633/1972 riguarda determinate prestazioni gratuite di servizi. Non costituisce una franchigia generale per l’autoconsumo di beni. Il prelievo per finalità personali deve essere valutato secondo l’articolo 2, secondo comma, n. 5, verificando le condizioni di imponibilità.
È possibile emettere un’unica autofattura TD27 per più operazioni di autoconsumo?
Sì, è prevista la possibilità di utilizzare un’autofattura riepilogativa. Secondo le istruzioni dell’Agenzia delle Entrate, nel campo Data del documento TD27 può essere indicata quella dell’ultima operazione oppure una data del mese di riferimento. Le operazioni riepilogate devono essere documentate in modo da consentirne la ricostruzione.
L’IVA indicata nell’autofattura TD27 può essere portata in detrazione?
No. L’autofattura TD27 documenta l’imposta dovuta sull’operazione di autoconsumo e non genera un nuovo diritto alla detrazione. Il documento deve essere annotato esclusivamente nel registro delle fatture emesse, anche se cedente e cessionario coincidono. Non va quindi effettuata una corrispondente registrazione nel registro IVA acquisti.
Se l’IVA non è stata detratta all’acquisto, l’autoconsumo del bene è esente?
L’articolo 2, secondo comma, n. 5, del DPR n. 633/1972 esclude dall’assimilazione alle cessioni i beni per i quali non è stata operata la detrazione dell’IVA all’acquisto. Non si tratta propriamente di un’operazione esente: è necessario verificare i presupposti dell’esclusione, considerando il trattamento originario del bene.
Fonti e riferimenti
- DPR 26 ottobre 1972, n. 633. Articoli 2, comma 2, n. 5; 3, comma 3; 6; 13; 19; 21; 23 e 36. Disciplina IVA dell’autoconsumo, determinazione della base imponibile e adempimenti applicabili fino al 31 dicembre 2026.
- DPR 22 dicembre 1986, n. 917 (TUIR). Articoli 54-bis, 57, 85 e 86. Trattamento reddituale dell’autoconsumo per imprese e professionisti secondo le disposizioni applicabili fino al 2026.
- Agenzia delle Entrate, Risoluzione n. 103/E del 28 ottobre 2011. Chiarimenti sulla rilevanza IVA dell’autoconsumo interno di beni impiegati nell’attività d’impresa.
- Agenzia delle Entrate, Guida alla compilazione delle fatture elettroniche e dell’esterometro, versione 1.10 del 1° aprile 2025. Sezioni TD26 e TD27, compilazione e registrazione delle autofatture.
- D.Lgs. 19 gennaio 2026, n. 10. Testo unico IVA, articoli 5, 10, 24, 27, 56, 72, 86 e 171, nel testo coordinato con le disposizioni correttive del D.Lgs. 5 agosto 2026, n. 141, con applicazione delle disposizioni del Testo unico dal 1° gennaio 2027.
- D.Lgs. 19 giugno 2026, n. 117. Testo unico delle disposizioni legislative in materia di imposte sui redditi, articoli 57, 68, 94 e 95, applicabili dal 1° gennaio 2027.
