
Piloti non residenti: come individuare il reddito prodotto in Italia, calcolare le ore di lavoro rilevanti e verificare le convenzioni.
Per un pilota fiscalmente non residente, anche le ore di lavoro svolte nello spazio aereo italiano possono concorrere alla determinazione del reddito di fonte italiana. La quota deve essere ricostruita in modo documentabile, ma l’effettiva imposizione dipende anche dalla convenzione fiscale applicabile.
Quando un pilota trasferisce la residenza fiscale all’estero, deve verificare anche il trattamento dei compensi relativi all’attività lavorativa che continua a svolgere in Italia. Ai sensi degli articoli 3 e 23, comma 1, lettera c), del TUIR, il non residente è assoggettato a imposizione italiana nei limiti dei redditi considerati prodotti nel territorio dello Stato.
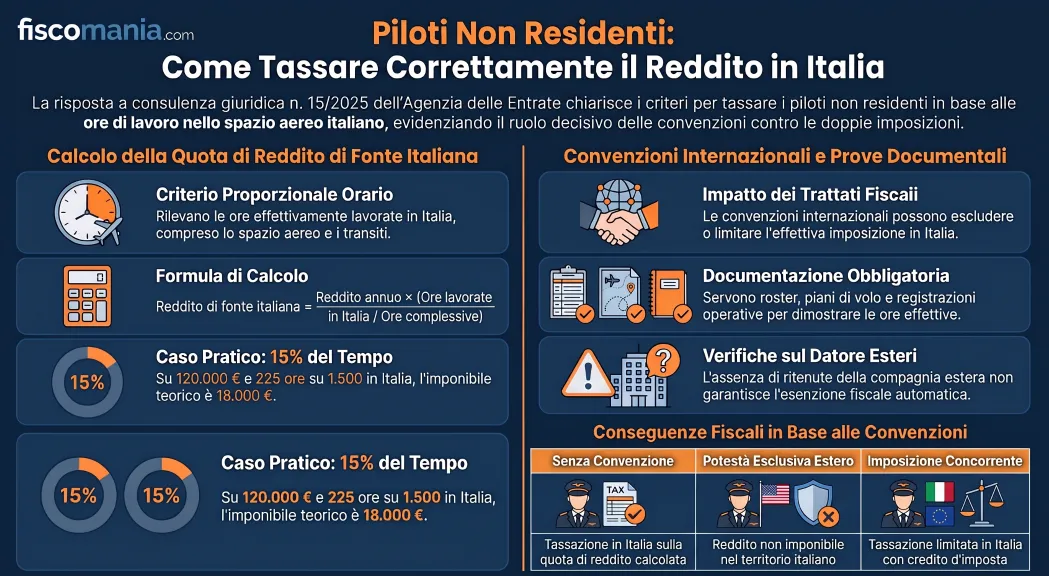
Con la risposta a consulenza giuridica n. 15 del 25 novembre 2025, l’Agenzia delle Entrate ha chiarito che, per i piloti, rilevano le ore di lavoro effettivamente svolte in Italia, compreso lo spazio aereo nazionale. Il criterio consente di individuare la quota di reddito territorialmente rilevante secondo la normativa interna, da coordinare con le disposizioni della convenzione contro le doppie imposizioni applicabile.
Negli ultimi anni numerosi piloti italiani hanno trasferito la propria residenza fiscale in Stati esteri continuando a operare su rotte che interessano il territorio italiano. In questi casi uno dei dubbi più frequenti riguarda la possibilità che una parte della retribuzione resti fiscalmente collegata all’Italia. La risposta dell’Agenzia delle Entrate affronta proprio questo aspetto, chiarendo come individuare la quota di reddito potenzialmente riconducibile alle attività svolte nel territorio nazionale.
Quali ore di lavoro sono rilevanti per il criterio proporzionale?
Per individuare il reddito prodotto in Italia da un pilota fiscalmente non residente occorre considerare le ore di lavoro effettivamente svolte nel territorio italiano, compreso lo spazio aereo nazionale. Il criterio si applica anche alle tratte internazionali, senza limitarsi ai voli con partenza e arrivo in Italia.
La consulenza giuridica n. 15 del 25 novembre 2025 dell’Agenzia delle Entrate chiarisce che, ai sensi dell’art. 23, comma 1, lett. c), TUIR, il collegamento territoriale riguarda il luogo in cui viene materialmente eseguita la prestazione lavorativa nel corso del periodo d’imposta.
Ore di volo nello spazio aereo italiano
Ai fini della normativa interna, rilevano anche le ore lavorate durante un volo internazionale che attraversa lo spazio aereo italiano. Non è necessario che l’aeromobile atterri in un aeroporto nazionale.
Di conseguenza, occorre distinguere:
- Voli interni: la prestazione svolta interamente nel territorio italiano è territorialmente rilevante.
- Voli internazionali in partenza o arrivo dall’Italia: rileva la parte dell’attività lavorativa effettivamente svolta nel territorio nazionale.
- Voli internazionali in transito: rilevano anche le ore lavorate nello spazio aereo italiano, pur in assenza di scali nel Paese.
Il criterio non dipende, quindi, esclusivamente dagli aeroporti di partenza e destinazione, né dalla sede della compagnia aerea. Per individuare la quota di reddito di fonte italiana occorre ricostruire la localizzazione effettiva della prestazione.
Attività lavorative a terra e altre ore di servizio
L’attività di un pilota non coincide necessariamente con il tempo trascorso in volo. Possono esserci briefing, debriefing e ulteriori attività connesse al servizio svolte negli aeroporti. Per queste prestazioni è necessario verificare se costituiscano effettive ore di lavoro e dove siano state eseguite. Non tutte le ore di permanenza in aeroporto, né i periodi di attesa o riposo, possono essere automaticamente considerati lavoro territorialmente rilevante.
La consulenza giuridica n. 15/2025 individua il principio generale delle ore effettivamente lavorate, ma non disciplina in dettaglio ogni attività accessoria al volo. La loro qualificazione richiede quindi un esame delle concrete modalità di svolgimento della prestazione e della documentazione disponibile.
Dall’esperienza professionale
Nella mia attività di consulenza mi capita frequentemente di confrontarmi con piloti che intendono trasferire la propria residenza fiscale all’estero. Uno degli aspetti da chiarire è che il trasferimento, anche quando fiscalmente effettivo, non esclude automaticamente la rilevanza dei redditi collegati all’attività svolta in Italia. Occorre distinguere la verifica della residenza fiscale del pilota dalla localizzazione delle singole prestazioni lavorative. Soltanto dopo queste verifiche è possibile valutare il trattamento fiscale del reddito, tenendo conto anche della convenzione internazionale applicabile.
Come si calcola la quota di reddito prodotta in Italia?
Per determinare il reddito di fonte italiana di un pilota non residente occorre individuare la quota della retribuzione annuale riferibile alle ore di lavoro effettivamente svolte nel territorio nazionale. Il criterio proporzionale, ricavabile dalla consulenza giuridica n. 15/2025 dell’Agenzia delle Entrate, consente di effettuare questa ripartizione sulla base del tempo di lavoro.
Il rapporto tra ore lavorate e retribuzione
Quando la retribuzione considerata è omogeneamente riferibile alle ore lavorate nell’anno, il calcolo può essere espresso attraverso la seguente formula:
Reddito di fonte italiana = Reddito annuo di riferimento × (Ore lavorate in Italia / Ore complessive di lavoro)
Il rapporto deve essere determinato utilizzando dati riferiti allo stesso periodo d’imposta, considerando sia le attività svolte in Italia sia quelle effettuate all’estero.
La formula rappresenta un’applicazione operativa del principio territoriale chiarito dall’Agenzia, non un metodo analitico espressamente disciplinato in ogni suo dettaglio dalla risposta.
Occorre inoltre valutare la composizione della retribuzione. Se determinate componenti sono riferibili a periodi o prestazioni differenti, l’applicazione indistinta della percentuale all’intero compenso potrebbe non rappresentare correttamente il collegamento territoriale.
Esempio pratico di calcolo per un pilota non residente
Si consideri un pilota fiscalmente residente all’estero che, nell’arco dell’anno solare, abbia svolto attività lavorativa su tratte nazionali e internazionali. Ipotizziamo che il reddito di lavoro dipendente fiscalmente rilevante, già determinato secondo le disposizioni applicabili, sia pari a 120.000 euro e che tutte le componenti considerate siano omogeneamente riferibili alle ore lavorate nell’anno.
Ipotizziamo i seguenti dati:
- Reddito annuo fiscalmente rilevante: 120.000 euro.
- Ore complessive di lavoro nell’anno: 1.500.
- Ore effettivamente lavorate in Italia: 225.
- Ore lavorate fuori dal territorio italiano: 1.275.
Il rapporto tra le ore svolte in Italia e quelle complessive è pari al 15% (225 / 1.500).
Applicando questa percentuale alla retribuzione annuale si ottiene:
120.000 × 15% = 18.000 euro
In questa ipotesi, 18.000 euro rappresentano la quota di reddito territorialmente riferibile all’Italia secondo il criterio dell’art. 23, comma 1, lett. c), TUIR.
I restanti 102.000 euro sono riferibili all’attività lavorativa svolta all’estero e, in base al criterio territoriale esaminato, non costituiscono reddito di lavoro dipendente prodotto in Italia.
L’importo di 18.000 euro non corrisponde all’imposta da versare, né dimostra da solo che tale reddito sia effettivamente assoggettabile a imposizione italiana. Prima di stabilire il trattamento fiscale occorre verificare la convenzione contro le doppie imposizioni applicabile al caso concreto.
Attenzione: reddito di fonte italiana e reddito effettivamente imponibile non coincidono necessariamente
Il calcolo proporzionale individua la quota di retribuzione collegata all’attività svolta nel territorio italiano secondo la normativa interna. Non è però sufficiente per stabilire se il pilota non residente debba effettivamente corrispondere imposte in Italia. La convenzione contro le doppie imposizioni applicabile può limitare o escludere il diritto di tassazione italiano. Per questo motivo, prima di determinare gli obblighi fiscali, è necessario verificare lo Stato di residenza del pilota, la disciplina convenzionale e le caratteristiche del rapporto di lavoro.
Quando la convenzione contro le doppie imposizioni modifica il risultato?
La quota di reddito individuata mediante il criterio proporzionale dell’art. 23 TUIR rappresenta il risultato dell’applicazione della normativa interna italiana. Tuttavia, la convenzione contro le doppie imposizioni applicabile può limitare o escludere il diritto dell’Italia di tassare tale reddito.
La consulenza giuridica n. 15/2025 dell’Agenzia delle Entrate chiarisce espressamente che le proprie conclusioni non riguardano l’applicazione dei trattati internazionali. Pertanto, la presenza di ore lavorate nello spazio aereo italiano non è sufficiente, da sola, per stabilire l’effettiva imposizione.
Per il personale navigante, numerose convenzioni prevedono disposizioni specifiche relative alle retribuzioni percepite per il lavoro svolto a bordo di aeromobili impiegati nel traffico internazionale. La ripartizione della potestà impositiva può dipendere, secondo il testo convenzionale, dalla residenza fiscale del lavoratore, dall’impresa che esercita il trasporto e dalla sua sede di direzione effettiva.
Occorre inoltre distinguere il semplice attraversamento di una frontiera dalla nozione di traffico internazionale prevista dal trattato. Una tratta internazionale dal punto di vista operativo non rientra necessariamente nella corrispondente definizione convenzionale.
Quando non trova applicazione la disposizione speciale sul personale navigante, può rendersi necessario esaminare le regole ordinarie sul lavoro dipendente.
Per approfondire queste distinzioni e i diversi criteri previsti dai trattati, si rimanda alla guida sulla tassazione dei voli nazionali e internazionali dei piloti.
La tabella seguente riepiloga i possibili esiti del coordinamento tra normativa nazionale e convenzioni fiscali.
| Situazione fiscale | Conseguenza per il pilota non residente | Verifica necessaria |
|---|---|---|
| Reddito di fonte italiana senza convenzione applicabile | La quota riferibile al lavoro svolto in Italia può essere assoggettata a imposizione secondo gli artt. 3 e 23 TUIR. | Corretta determinazione del reddito territorialmente rilevante. |
| Convenzione che attribuisce la potestà impositiva esclusiva all’altro Stato | La quota di reddito coperta dalla disposizione convenzionale non è imponibile in Italia. | Ambito applicativo della clausola di imposizione esclusiva. |
| Convenzione che ammette l’imposizione concorrente | L’Italia può tassare il reddito nei limiti della normativa interna e della convenzione. | Ripartizione della potestà impositiva e metodo per eliminare l’eventuale doppia imposizione. |
| Tratta non qualificabile come traffico internazionale ai fini convenzionali | Occorre verificare le disposizioni convenzionali ordinarie sul lavoro dipendente. | Definizione di traffico internazionale e condizioni previste dal trattato applicabile. |
Quali documenti servono per ricostruire le ore di lavoro?
Per applicare correttamente il criterio proporzionale occorre poter ricostruire le ore di lavoro effettivamente svolte in Italia e quelle prestate all’estero nel medesimo periodo d’imposta. La consulenza giuridica n. 15/2025 individua il principio di territorialità, ma non prescrive uno specifico elenco di documenti né un metodo tecnico obbligatorio di rilevazione.
Roster, piani di volo e registrazioni operative
La ricostruzione può richiedere il confronto tra diverse informazioni normalmente disponibili presso la compagnia aerea:
- Roster e turni di servizio: consentono di individuare le attività assegnate al pilota, i periodi lavorativi e le tratte effettuate.
- Piani di volo (flight plan): permettono di ricostruire le rotte programmate, ma non sempre documentano il percorso e i tempi effettivi.
- Registrazioni operative e dati di volo: possono fornire elementi per verificare i tempi di attraversamento dello spazio aereo italiano e distinguere le attività svolte nei diversi territori.
Le informazioni devono essere coerenti con le ore complessive utilizzate per il calcolo e con le componenti retributive considerate. Particolare attenzione richiedono le attività a terra, che non possono essere automaticamente equiparate alle ore di volo.
Per le compagnie che operano numerose tratte internazionali, la ricostruzione può risultare complessa. Tuttavia, la risposta dell’Agenzia non autorizza espressamente l’utilizzo di medie statistiche o percentuali forfettarie in sostituzione delle ore effettive.
Una stima non documentata non dovrebbe quindi essere considerata equivalente a una rilevazione attendibile delle prestazioni svolte. È opportuno conservare gli elementi utilizzati nel calcolo e rendere verificabile il procedimento seguito.
Quali verifiche fiscali deve effettuare il pilota non residente?
Una volta individuata la quota di reddito prodotta in Italia e verificata la convenzione contro le doppie imposizioni applicabile, occorre esaminare gli eventuali obblighi fiscali del pilota e del soggetto che corrisponde la retribuzione. La presenza di reddito di fonte italiana non comporta automaticamente che la compagnia aerea estera debba operare ritenute in Italia.
Datore di lavoro estero e ritenute italiane
Per i periodi d’imposta fino al 2026, l’art. 23 del D.P.R. n. 600/1973 disciplina le ritenute sui redditi di lavoro dipendente corrisposti dai soggetti qualificabili come sostituti d’imposta. Dal 1° gennaio 2027, la disciplina viene ricondotta all’art. 33 del D.Lgs. n. 33/2025, nell’ambito del nuovo Testo unico in materia di versamenti e riscossione. In entrambi i casi, l’esistenza dell’obbligo di ritenuta deve essere verificata in relazione al soggetto erogante e al rapporto di lavoro.
Quando il datore di lavoro rientra tra i soggetti obbligati, deve applicare le ritenute previste dalla normativa, effettuare i relativi versamenti e conguagli e adempiere agli obblighi di certificazione, compreso il rilascio della Certificazione Unica.
Per un pilota assunto da una compagnia estera, tuttavia, occorre verificare concretamente:
- Il soggetto che corrisponde la retribuzione, distinguendo la compagnia estera da eventuali soggetti italiani coinvolti nel rapporto.
- L’eventuale presenza di una stabile organizzazione in Italia e il suo ruolo nella gestione del rapporto di lavoro e dei compensi.
- Le ritenute effettivamente applicate, verificandone la coerenza con la posizione fiscale del lavoratore e con la convenzione internazionale.
- Gli eventuali obblighi dichiarativi italiani, da valutare in funzione dei redditi imponibili e delle modalità con cui è stata assolta l’imposta.
L’assenza di ritenute italiane non dimostra, da sola, che il reddito sia esente. Allo stesso modo, eventuali trattenute operate dal datore di lavoro non confermano necessariamente la correttezza dell’imposizione.
La consulenza giuridica n. 15/2025 richiama gli obblighi tributari del sostituto d’imposta, precisando che la loro violazione può comportare l’applicazione delle relative sanzioni. Non introduce, invece, un obbligo generale della compagnia di prestare consulenza fiscale al dipendente né risolve tutte le questioni relative alla qualificazione dei datori di lavoro esteri come sostituti d’imposta italiani.
Il criterio proporzionale e il regime impatriati
La stessa consulenza giuridica affronta anche il regime dei lavoratori impatriati previsto dall’art. 16 del D.Lgs. n. 147/2015, ricordando che l’agevolazione riguarda i redditi prodotti in Italia.
Questo chiarimento interessa soprattutto i piloti che trasferiscono la residenza fiscale in Italia, anziché all’estero. Occorre però distinguere l’individuazione della quota di reddito agevolabile dalla verifica degli ulteriori requisiti del regime, compresa l’eventuale prevalenza dell’attività lavorativa nel territorio nazionale.
La risposta n. 15/2025 non stabilisce che il rapporto tra ore di lavoro svolte in Italia e ore complessive sia automaticamente utilizzabile per verificare ogni requisito di accesso al regime impatriati, compreso quello relativo alla prevalenza dell’attività lavorativa. Occorre inoltre distinguere la disciplina previgente dell’art. 16 del D.Lgs. n. 147/2015 dal regime introdotto dall’art. 5 del D.Lgs. n. 209/2023, confluito dal 2027 nell’art. 225 del nuovo Testo unico delle imposte sui redditi, approvato con D.Lgs. n. 117/2026.
Per un quadro generale della posizione fiscale dei lavoratori residenti in Italia, si rinvia all’approfondimento sulla tassazione dei redditi dei piloti di aereo.
Nella pratica professionale la difficoltà non è quasi mai individuare il principio fiscale applicabile, bensì reperire e organizzare la documentazione necessaria per dimostrare le ore effettivamente svolte nei diversi territori. Per questo motivo consiglio ai piloti che operano su tratte internazionali di conservare in modo ordinato roster, flight log e documentazione operativa, così da poter ricostruire agevolmente la posizione fiscale qualora si rendesse necessario fornire chiarimenti all’Amministrazione finanziaria.
Sei un pilota residente all’estero e devi verificare la tassazione del tuo reddito?
I redditi del personale navigante seguono regole particolari che richiedono il coordinamento tra normativa interna, residenza fiscale e Convenzioni contro le doppie imposizioni. La presenza di giornate lavorative svolte in Italia o di ritenute applicate all’estero può rendere necessaria una verifica specifica della posizione fiscale. Assistiamo regolarmente lavoratori italiani impiegati nel settore aeronautico internazionale, analizzando i profili di fiscalità transfrontaliera e gli eventuali obblighi dichiarativi in Italia.
Consulenza in fiscalità internazionale →Fonti e riferimenti
- Agenzia delle Entrate, risposta a consulenza giuridica n. 15 del 25 novembre 2025: criteri di territorialità dei redditi di lavoro dipendente dei piloti fiscalmente non residenti, rilevanza delle ore di lavoro effettivamente svolte nello spazio aereo italiano e coordinamento con le convenzioni contro le doppie imposizioni.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 3 e 23, comma 1, lett. c): determinazione della base imponibile dei soggetti non residenti e individuazione dei redditi di lavoro dipendente prodotti nel territorio dello Stato.
- D.P.R. 29 settembre 1973, n. 600, art. 23: disciplina delle ritenute sui redditi di lavoro dipendente e obblighi del sostituto d’imposta.
- D.Lgs. 14 settembre 2015, n. 147, art. 16: regime speciale previgente per i lavoratori impatriati, applicabile alle fattispecie ricomprese nella disciplina transitoria.
- D.Lgs. 27 dicembre 2023, n. 209, art. 5, commi 1 e 9: nuovo regime agevolativo per i lavoratori impatriati e disposizioni transitorie relative al precedente regime.
- D.Lgs. 19 giugno 2026, n. 117: Testo unico delle disposizioni legislative in materia di imposte sui redditi, applicabile dal 1° gennaio 2027, con riferimento agli artt. 3 e 23 e alla disciplina degli impatriati di cui all’art. 225.
- D.Lgs. 24 marzo 2025, n. 33, art. 33: disciplina delle ritenute sui redditi di lavoro dipendente dal 1° gennaio 2027.
