
Come si tassano i voli nazionali e internazionali dei piloti: residenza, direzione effettiva della compagnia, convenzione e tratta, rimborsi.
Una mappa per qualificare ogni tratta in base a residenza, compagnia e convenzione. Criteri di collegamento per la tassazione dei redditi.
Il reddito di un pilota non segue una regola unica. L’imposizione dipende da tre elementi che si combinano: la residenza fiscale del pilota, il luogo in cui si trova la sede di direzione effettiva della compagnia e il tipo di tratta volata.
Il punto di partenza è nel diritto interno. Il residente in Italia è tassato sui redditi ovunque prodotti (art. 3 TUIR); il non residente solo per il lavoro dipendente prestato nel territorio dello Stato (art. 23, comma 1, lett. c, TUIR). Se entra in gioco un altro Stato, interviene la convenzione contro le doppie imposizioni. Per il personale di bordo di aeromobili impiegati in traffico internazionale, il Modello OCSE prevede una regola speciale (art. 15, par. 3): il compenso può essere tassato nello Stato in cui ha sede la direzione effettiva dell’impresa. Molte convenzioni bilaterali si discostano da questo schema, e prevale sempre il testo della convenzione applicabile.
La qualificazione di una tratta come “traffico internazionale” non dipende solo dal fatto che il volo attraversi un confine. Per questo chi alterna voli nazionali e internazionali deve ragionare tratta per tratta.
In questa guida trovi la definizione di traffico internazionale, le differenze tra le convenzioni su cui l’Agenzia si è espressa, la mappa per orientarti in base ai tre elementi e tre casi di tratte miste. Per la tassazione dei piloti di aereo in generale e per i criteri di residenza rinviamo alle guide dedicate; per il calcolo proporzionale delle ore dei piloti non residenti alla relativa analisi.
Perché la distinzione tra voli nazionali e internazionali cambia l’imposizione
Il Modello OCSE attribuisce la tassazione del lavoro dipendente allo Stato di residenza, salvo che l’attività sia svolta nell’altro Stato (art. 15, par. 1). Anche in tal caso, lo Stato in cui l’attività è svolta non tassa il compenso se ricorrono insieme tre condizioni (par. 2): la presenza non supera 183 giorni nel periodo previsto, il compenso è pagato da un datore di lavoro non residente in quello Stato e non è sostenuto da una stabile organizzazione che il datore ha in quello Stato.
Il par. 3 deroga a queste regole per il personale di bordo. Il compenso per il lavoro svolto a bordo di un aeromobile impiegato in traffico internazionale può essere tassato nello Stato in cui si trova la sede di direzione effettiva dell’impresa, a prescindere da dove il pilota si trovi fisicamente mentre lavora. Non contano quindi i giorni di presenza nello Stato in cui si lavora, ma l’impresa e il tipo di trasporto.
La conseguenza è che la qualificazione della singola tratta decide quale norma si applica. Se la tratta è traffico internazionale, vale il par. 3 così come recepito nella convenzione. Se non lo è, si torna ai par. 1 e 2. Nello stesso anno un pilota può quindi avere quote di reddito soggette a regole diverse, e per questo servono i dati per tratta e non il solo totale annuo.
Resta il limite generale: il Modello usa la formula “può essere tassato“, che consente allo Stato della direzione effettiva di tassare ma non dice se lo Stato di residenza rinunci a farlo. Lo stabilisce ogni singola convenzione, ed è il motivo per cui nel confronto tra i testi bilaterali l’esito cambia da Paese a Paese.
Attenzione ad un errore molto frequente nella pratica
Nella mia esperienza professionale molti piloti tendono a ritenere che un volo sia automaticamente “internazionale” quando attraversa un confine oppure quando la compagnia aerea opera prevalentemente su rotte estere.
In realtà la qualificazione fiscale è spesso più complessa. In numerose situazioni il risultato dipende dalla sede di direzione effettiva della compagnia, dal contenuto della convenzione contro le doppie imposizioni applicabile e dalle caratteristiche del singolo viaggio.
Per questo motivo, quando si analizza la posizione fiscale di un pilota, non è quasi mai sufficiente osservare il contratto di lavoro o il riepilogo annuale delle retribuzioni. È necessario ricostruire correttamente la tipologia delle tratte effettuate e comprendere quale norma convenzionale trovi concreta applicazione.
Cosa significa “traffico internazionale” per un pilota
La definizione è nell’art. 3, par. 1, lett. e, del Modello OCSE. È traffico internazionale ogni trasporto effettuato con un aeromobile gestito da un’impresa che ha la sede di direzione effettiva in uno degli Stati contraenti, salvo che l’aeromobile operi soltanto tra luoghi situati nell’altro Stato contraente. Il criterio non è quindi l’attraversamento di una frontiera: contano lo Stato dell’impresa e i luoghi di partenza e di arrivo rispetto agli Stati contraenti.
Il Commentario all’art. 3 (par. 6) ne precisa la portata. Lo Stato della direzione effettiva può tassare come traffico internazionale anche il traffico puramente interno e quello tra Stati terzi, mentre l’altro Stato può tassare soltanto il traffico confinato nel proprio territorio. Con una convenzione tra l’Italia e uno Stato X, gli esiti sono questi:
- se la compagnia ha la direzione effettiva in Italia, un volo Roma-Milano è traffico internazionale, come lo è un volo Roma-X; un volo interno a X non lo è;
- se la compagnia ha la direzione effettiva in X, un volo Roma-Milano non è traffico internazionale, mentre lo è un volo X-Roma.
L’eccezione si valuta sul singolo viaggio (Commentario all’art. 3, par. 6.1). Se la tratta interna fa parte di un viaggio più lungo che inizia o termina fuori da quello Stato, rientra nel traffico internazionale. Una compagnia con direzione effettiva in X che opera X-Roma e prosegue con Roma-Milano come parte dello stesso viaggio ha quindi due tratte di traffico internazionale; la stessa tratta Roma-Milano, operata da sola, non lo è.
Per qualificare ogni tratta servono tre dati: lo Stato della direzione effettiva dell’impresa, il luogo di partenza e di arrivo del viaggio e il fatto che la tratta sia parte di un viaggio più lungo. Le convenzioni bilaterali possono riprodurre la definizione in forma diversa da quella del Modello, e vale il testo della convenzione applicabile.
Cosa cambia da una convenzione all’altra
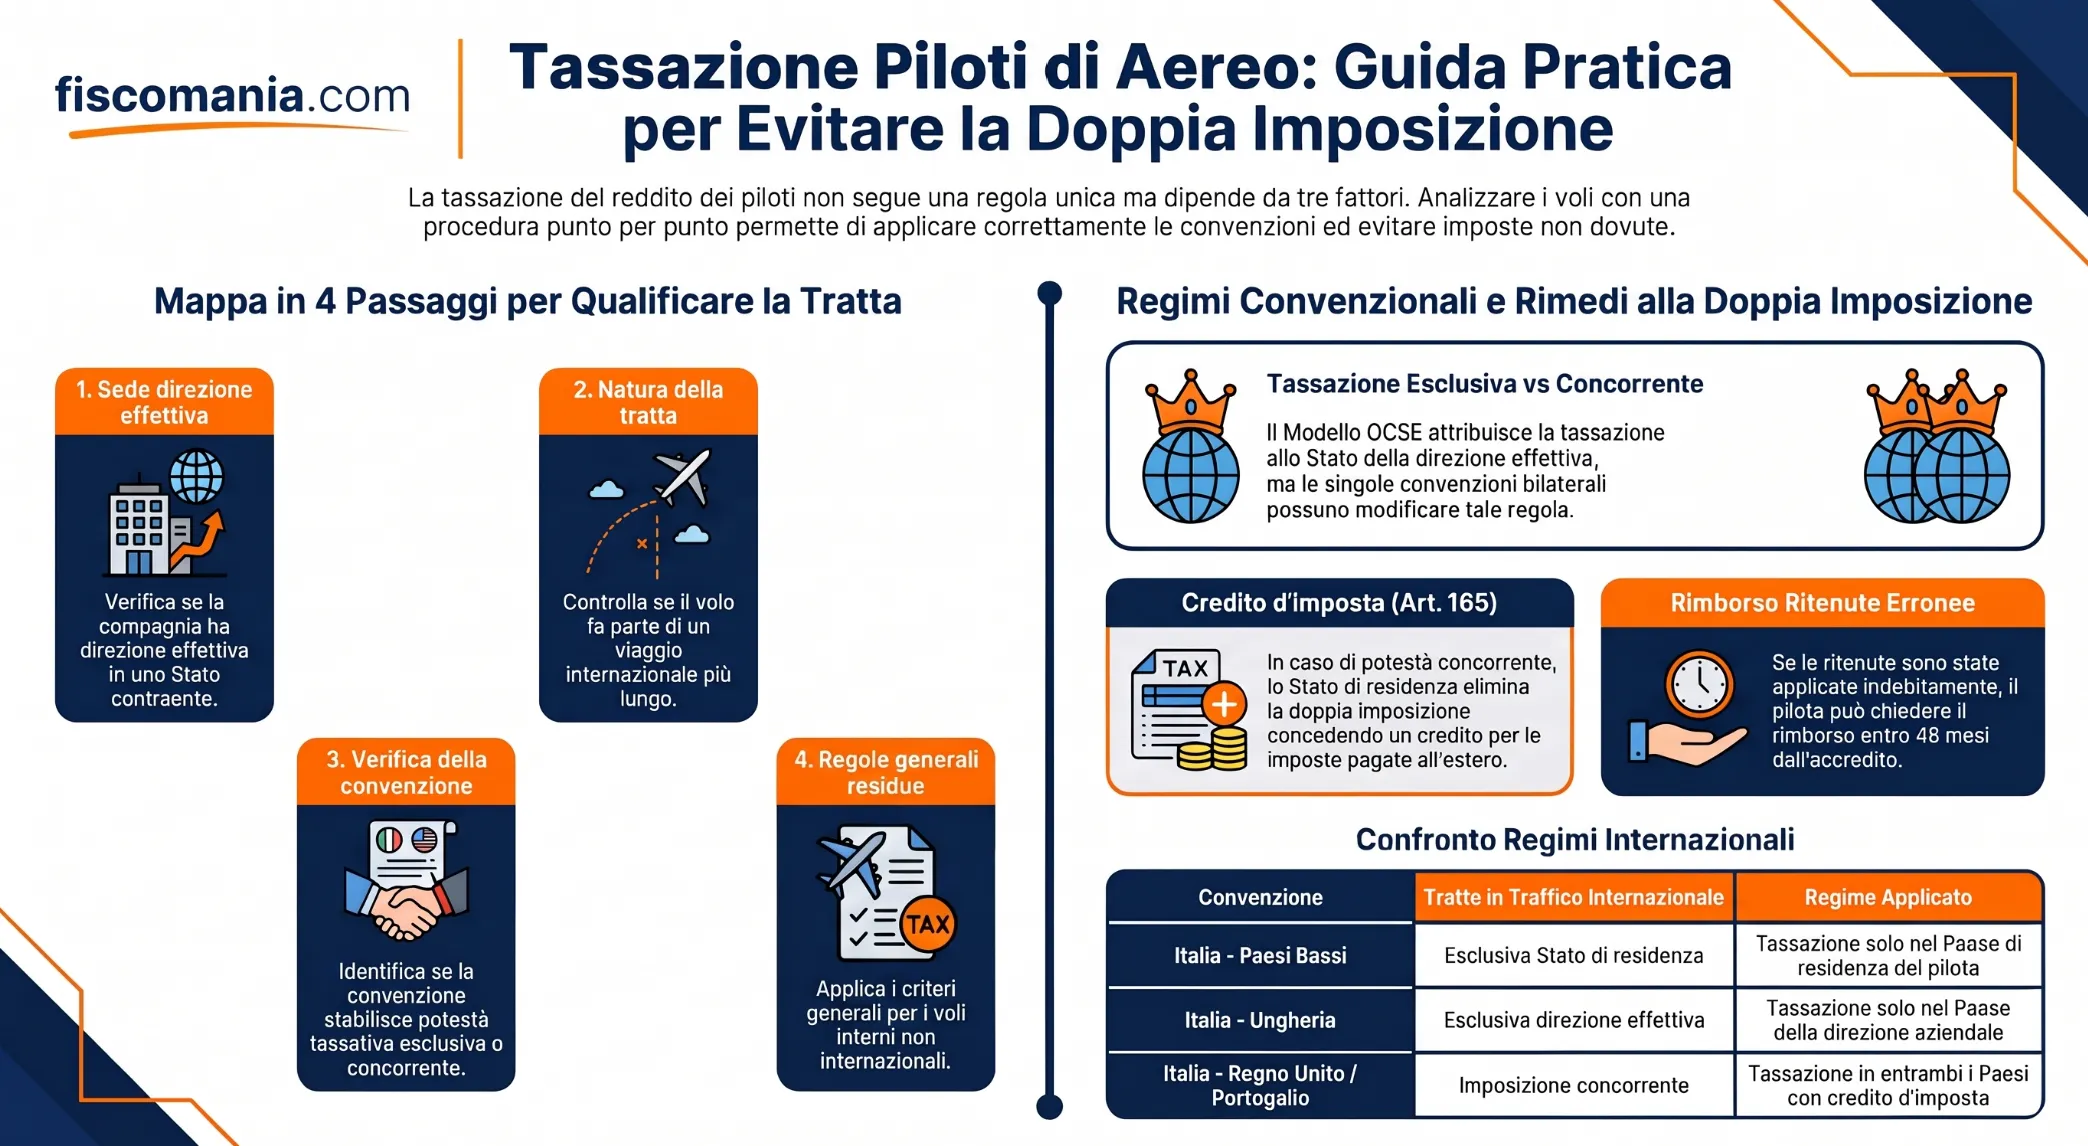
Il Modello OCSE stabilisce che il compenso “può essere tassato” nello Stato della direzione effettiva dell’impresa. Spetta poi a ogni convenzione stabilire se questa potestà sia esclusiva o concorrente con quella dello Stato di residenza. La tabella riassume l’art. 15, par. 3, delle quattro convenzioni su cui l’Agenzia delle Entrate si è espressa in casi di piloti, per le sole tratte in traffico internazionale.
| Convenzione | Tratte in traffico internazionale | Riferimento |
|---|---|---|
| Italia-Paesi Bassi (art. 15, par. 3) | Imposizione esclusiva nello Stato di residenza del pilota. Secondo l’Agenzia, il regime vale se il pilota risiede nei Paesi Bassi e la compagnia vi ha la direzione effettiva. | Risposta 23/04/2021, n. 290; Risposta 03/06/2024, n. 121 |
| Italia-Ungheria (art. 15, par. 3) | Compenso imponibile soltanto nello Stato in cui si trova la direzione effettiva dell’impresa. | Risposta 18/01/2023, n. 75 |
| Italia-Regno Unito (art. 15, par. 3) | Compenso imponibile nello Stato della direzione effettiva, senza il termine “soltanto”: imposizione concorrente con lo Stato di residenza. Per il residente in Italia, credito d’imposta ex art. 24, par. 3. | Convenzione del 21/10/1988; Risposta 27/05/2020, n. 150 |
| Italia-Portogallo (art. 15, par. 3) | Imposizione concorrente tra Italia (residenza) e Portogallo (direzione effettiva). Per il residente in Italia, credito d’imposta ex art. 22, par. 2. | Risposta 27/05/2020, n. 150 |
Se la potestà è esclusiva, la quota di reddito riferibile alle tratte internazionali non è tassata dallo Stato che non la detiene. Se è concorrente, la tassano entrambi gli Stati e quello di residenza elimina la doppia imposizione con il credito d’imposta.
La convenzione da consultare è quella tra l’Italia e l’altro Stato rilevante, cioè lo Stato di residenza del pilota o quello in cui l’impresa ha la direzione effettiva. Residenza e direzione effettiva sono questioni di fatto: l’Agenzia le assume come dati di partenza e non le verifica in sede di interpello (Risposta n. 75/2023).
Le tratte che non sono traffico internazionale seguono l’art. 15, par. 1 e 2. Per il pilota residente nei Paesi Bassi con base in Italia, l’Agenzia ha ritenuto imponibili in Italia la quota riferibile ai voli nazionali e l’eventuale lavoro a terra svolto in Italia, con imposizione concorrente (Risposte n. 290/2021 e n. 121/2024).
Il contenuto di una riga non si estende per analogia ad altre convenzioni: la stessa clausola può essere esclusiva, come nel testo con l’Ungheria, o concorrente, come in quello con il Regno Unito.
La convenzione spesso cambia completamente il risultato
Uno degli aspetti che genera più dubbi nelle consulenze è la convinzione che esista una regola uguale per tutti i piloti.
In realtà capita frequentemente che due piloti con attività lavorativa molto simile ottengano risultati fiscali completamente differenti semplicemente perché risiedono in Stati diversi o lavorano per compagnie con sede di direzione effettiva situata in giurisdizioni differenti.
Per questo motivo evitare semplificazioni è fondamentale. La risposta corretta non si trova quasi mai in una guida generale ma nell’analisi della specifica convenzione contro le doppie imposizioni applicabile al caso concreto.
Se la direzione effettiva non è in nessuno dei due Stati
La definizione di traffico internazionale richiede un’impresa con la direzione effettiva in uno degli Stati contraenti. Se la direzione effettiva si trova in un terzo Stato, le tratte non rientrano nella definizione e il par. 3 non si applica: tornano le regole generali dei par. 1 e 2. L’Agenzia delle Entrate ha ragionato così per la convenzione con l’Ungheria, nel caso di un pilota residente in Ungheria, con base in Italia, dipendente di una società con stabile organizzazione in Italia (Risposta n. 75/2023).
Il ragionamento procede in due passaggi.
- Prima si verificano le tre condizioni del par. 2. Se ricorrono tutte, il reddito è imponibile soltanto nello Stato di residenza, l’Ungheria, e nulla va dichiarato in Italia.
- Se ne manca anche una, si applica il par. 1. Il reddito riferibile al lavoro svolto in Italia è imponibile anche in Italia, mentre lo Stato di residenza elimina la doppia imposizione (nel caso esaminato, art. 24, par. 2, della convenzione). Per l’Agenzia, il lavoro svolto in Italia comprende le ore nello spazio aereo italiano.
Nel caso esaminato la compagnia aveva una stabile organizzazione in Italia, quindi la verifica più delicata riguarda il costo del lavoro: se grava sulla stabile organizzazione, la terza condizione non è soddisfatta. Lo stesso vale se la presenza in Italia supera 183 giorni. Il calcolo della quota di ore svolte in Italia è trattato nell’analisi sul criterio proporzionale per i piloti non residenti.
L’Agenzia assume come dati di partenza sia la residenza sia la sede di direzione effettiva, perché sono questioni di fatto che l’interpello non accerta. La stessa compagnia può avere sede legale in uno Stato e direzione effettiva in un altro: è questo secondo dato a decidere quale regola si applica.
Le quattro domande per qualificare ogni tratta
Per ogni tratta, o per ogni gruppo di tratte omogenee, si applicano in ordine quattro domande. La tabella indica dove porta ciascuna risposta; i dettagli di ciascun passaggio sono nelle sezioni precedenti.
| Passaggio | Domanda | Se la risposta è sì | Se la risposta è no |
|---|---|---|---|
| 1. Direzione effettiva | La compagnia ha la direzione effettiva in uno dei due Stati contraenti? | Si passa al punto 2. | Le tratte non sono traffico internazionale: si applicano i par. 1 e 2 dell’art. 15 (punto 4). |
| 2. Tratta | La tratta è soltanto tra luoghi dello Stato diverso da quello della direzione effettiva, e non fa parte di un viaggio più lungo? | Non è traffico internazionale: si applicano i par. 1 e 2 (punto 4). | È traffico internazionale: si applica il par. 3 (punto 3). |
| 3. Convenzione | Il testo dell’art. 15, par. 3, attribuisce la potestà in via esclusiva? | La quota è tassata solo dallo Stato indicato dal testo: quello di residenza o quello della direzione effettiva. | La potestà è concorrente: la tassano entrambi gli Stati e quello di residenza elimina la doppia imposizione. |
| 4. Par. 1 e 2 | Ricorrono insieme le tre condizioni del par. 2 (presenza fino a 183 giorni, datore di lavoro non residente nello Stato di svolgimento, costo non a carico di una stabile organizzazione)? | Il reddito è tassato solo nello Stato di residenza. | Il lavoro svolto nell’altro Stato è tassabile anche in quello Stato, e lo Stato di residenza elimina la doppia imposizione. |
Il punto di partenza cambia con la residenza. Il pilota residente in Italia è tassato in Italia sul reddito ovunque prodotto (art. 3 TUIR): la convenzione può solo attribuire la tassazione in via esclusiva all’altro Stato, oppure lasciare la potestà concorrente e dare diritto al credito. Il pilota non residente è invece tassato in Italia soltanto per il lavoro svolto nel territorio dello Stato (art. 23, comma 1, lett. c, TUIR), ed è la convenzione a stabilire se questa potestà si riduce o si conferma.
Il risultato annuo è la somma dei risultati delle singole tratte. Due voli dello stesso pilota, nello stesso anno, possono quindi finire in righe diverse della tabella e dare esiti diversi.
Tratte miste: tre casi
I casi sono schematici e non riferiti a persone reali. Il metodo è sempre lo stesso: si qualifica ogni tratta con la mappa e si sommano i risultati. “X” e “Y” indicano Stati diversi dall’Italia.
Pilota residente in Italia, compagnia con direzione effettiva in Italia
Le tratte sono Roma-Milano, Roma-X e una tratta interna a X, non collegata a un viaggio più lungo. Le prime due sono traffico internazionale, perché l’impresa ha la direzione effettiva in Italia e le tratte non si svolgono soltanto tra luoghi di X. Il par. 3 attribuisce la potestà all’Italia, che è anche Stato di residenza: nelle clausole esaminate in precedenza X non ha potestà su questa quota. La tratta interna a X non è traffico internazionale e segue i par. 1 e 2: X può tassare il lavoro svolto sul suo territorio se manca anche una sola delle tre condizioni, e l’Italia elimina la doppia imposizione.
Pilota residente in Italia, compagnia con direzione effettiva in Y
Le tratte sono Y-Roma e Roma-Milano. La prima è traffico internazionale e l’esito dipende dalla clausola: con potestà esclusiva dello Stato della direzione effettiva, l’Italia non tassa quella quota; con potestà esclusiva dello Stato di residenza, la tassa solo l’Italia; con potestà concorrente, la tassano entrambi e l’Italia riconosce il credito. Roma-Milano, se operata da sola, si svolge soltanto tra luoghi dell’Italia: non è traffico internazionale e segue i par. 1 e 2. L’Italia è sia Stato di residenza sia Stato di svolgimento, quindi tassa questa quota in ogni caso. Se la stessa tratta è la prosecuzione dello stesso viaggio Y-Roma, diventa traffico internazionale e rientra nella clausola.
Pilota residente in X, compagnia con direzione effettiva in Italia
Le tratte sono X-Roma, Roma-Milano e un volo X-Z che sorvola l’Italia. Sono tutte traffico internazionale, perché l’impresa ha la direzione effettiva in Italia e nessuna tratta si svolge soltanto tra luoghi di X. Decide la clausola: con potestà esclusiva dello Stato della direzione effettiva, tassa solo l’Italia; con potestà esclusiva dello Stato di residenza, tassa solo X, anche per Roma-Milano (per i Paesi Bassi l’Agenzia ammette questo esito solo se la compagnia ha la direzione effettiva nello stesso Stato di residenza: Risposta n. 121/2024); con potestà concorrente, tassano entrambi e X riconosce il credito. Il sorvolo dello spazio aereo italiano non basta, da solo, ad attribuire potestà all’Italia: conta ciò che la clausola le assegna. Il calcolo della quota italiana si pone solo quando la clausola la assegna all’Italia.
Non residenti e Risposta n. 15/2025
La Risposta n. 15/2025 riguarda piloti non residenti e chiarisce la sola disciplina interna: l’Agenzia precisa che le sue considerazioni prescindono dall’eventuale applicazione di una convenzione. Sono imponibili in Italia i redditi dei voli interni e, per i voli internazionali, la quota di reddito annuale riferita alle ore di lavoro svolte nel territorio e nello spazio aereo italiano, compresi i voli che lo attraversano. Il reddito delle ore svolte fuori dal territorio e dallo spazio aereo italiani non è tassato in Italia.
Questo fissa l’ordine dei passaggi. Il criterio delle ore misura la quota che l’art. 23, comma 1, lett. c, TUIR consente di tassare, ma non stabilisce se la convenzione applicabile lasci all’Italia questa potestà. Si applica quindi prima la mappa delle sezioni precedenti e, solo se l’Italia conserva la potestà, il calcolo descritto nell’analisi sul criterio proporzionale per i piloti non residenti.
Se il datore di lavoro applica le ritenute secondo il criterio delle ore anche a quote che la convenzione non assegna all’Italia, quelle ritenute possono risultare non dovute.
Imposte applicate in modo errato: credito e rimborso
Se una quota di reddito è stata tassata in Italia e in un altro Stato, il rimedio dipende da chi aveva la potestà di tassarla.
Potestà concorrente: il credito
Per il pilota residente in Italia, la doppia imposizione sulla quota tassata anche all’estero si elimina con il credito. L’art. 165, comma 1, TUIR ammette in detrazione dall’imposta netta le imposte pagate all’estero a titolo definitivo sui redditi prodotti all’estero, entro il limite della quota d’imposta italiana proporzionale al rapporto tra reddito estero e reddito complessivo. Nella Risposta n. 150/2020 l’Agenzia richiama, per l’Italia, l’art. 22, par. 2, della convenzione con il Portogallo e l’art. 24, par. 3, di quella con il Regno Unito come disposizioni che eliminano la doppia imposizione. Condizioni, calcolo ed eccedenze sono trattati nella guida al credito per imposte estere.
Potestà dell’altro Stato: il rimborso
Se la clausola attribuisce la potestà in via esclusiva all’altro Stato e il sostituto ha comunque operato le ritenute, la quota non era dovuta: la convenzione prevale sul diritto interno (art. 169 TUIR e art. 75 DPR 600/1973, richiamati nella Risposta n. 78/2023). Nel caso esaminato, un pilota residente nei Paesi Bassi, dipendente di una compagnia con stabile organizzazione in Italia, aveva subito ritenute sui redditi da traffico internazionale.
L’Agenzia indica che il rimborso spetta al contribuente e non va chiesto al sostituto. Si chiede con istanza ai sensi dell’art. 38 DPR 602/1973 al Centro Operativo di Pescara, competente per i rimborsi ai non residenti in materia di ritenute (Provvedimento del 28 gennaio 2011, prot. n. 2011/16271, par. 3.1, lett. b). Il termine di decadenza è di quarantotto mesi dalla data in cui la ritenuta è stata operata (art. 38, comma 2).
Il diritto presuppone che residenza e direzione effettiva siano quelle dichiarate. L’Agenzia le considera fatti non verificabili in sede di interpello e l’ufficio conserva il potere di accertarli: vanno quindi documentati.
Nuovo TUIR: come cambiano i riferimenti dal 2027
Il D.Lgs. 19 giugno 2026, n. 117 ha approvato il nuovo testo unico delle imposte sui redditi. Fino al 31 dicembre 2026 resta applicabile il testo attuale; dal 1° gennaio 2027 si applica la nuova numerazione. Per gli articoli citati in questa guida la corrispondenza è la seguente.
| Articolo attuale | Nuovo articolo | Oggetto |
|---|---|---|
| Art. 3 | Art. 3 | Base imponibile |
| Art. 23 | Art. 25 | Applicazione dell’imposta ai non residenti |
| Art. 165 | Art. 185 | Credito d’imposta per i redditi prodotti all’estero |
Cosa verifico normalmente nelle posizioni dei piloti
Quando analizzo la posizione fiscale di un pilota verifico generalmente quattro aspetti:
- la residenza fiscale effettiva del contribuente;
- la sede di direzione effettiva della compagnia aerea;
- la corretta qualificazione delle tratte effettuate;
- l’eventuale presenza di imposte già versate all’estero e dei relativi meccanismi di eliminazione della doppia imposizione.
Molte criticità emergono proprio in questa fase preliminare. Non sono rari i casi in cui le ritenute applicate dal datore di lavoro non coincidono con il risultato che deriva dall’applicazione della convenzione internazionale e rendono necessario valutare la possibilità di recuperare le imposte versate in eccesso.
Tratte nazionali e internazionali nello stesso anno? L’esito dipende dal tuo caso
Residenza, sede di direzione effettiva della compagnia e testo della convenzione cambiano il risultato per ogni tratta. Possiamo valutare la tua situazione e individuare cosa dichiarare in Italia e se ci sono ritenute da recuperare.
Richiedi un preventivo per la tua posizione →Domande frequenti
Il pilota residente in Italia con compagnia estera deve dichiarare in Italia tutto lo stipendio?
In linea generale sì: il residente è tassato in Italia sui redditi ovunque prodotti (art. 3 TUIR). La convenzione può però attribuire la quota dei voli internazionali in via esclusiva allo Stato della direzione effettiva, come nel testo con l’Ungheria: in quel caso quella quota non si tassa in Italia.
Un volo nazionale è sempre tassato in Italia?
Secondo la disciplina interna i voli interni del pilota non residente sono imponibili in Italia (Risposta n. 15/2025), ma non sempre con la convenzione. Una tratta nazionale è traffico internazionale se la compagnia ha la direzione effettiva in Italia: in quel caso decide la clausola dell’art. 15, par. 3.
La direzione effettiva coincide con la sede legale della compagnia?
No: conta il luogo in cui si trova di fatto la direzione dell’impresa, non la sede legale. L’Agenzia considera residenza e direzione effettiva questioni di fatto, che l’interpello non accerta e che l’ufficio può verificare (Risposte n. 75/2023 e n. 78/2023).
Come si chiede il rimborso delle ritenute applicate sui voli internazionali?
Si chiede all’Agenzia, non al sostituto: istanza ai sensi dell’art. 38 DPR 602/1973 al Centro Operativo di Pescara, entro quarantotto mesi dalla data in cui la ritenuta è stata operata (Risposta n. 78/2023). Il rimborso presuppone che la convenzione assegni la quota in via esclusiva all’altro Stato.
Se tassano sia l’Italia sia l’altro Stato, il pilota paga due volte?
No. Se la potestà è concorrente, lo Stato di residenza elimina la doppia imposizione. Per il residente in Italia l’art. 165, comma 1, TUIR ammette in detrazione le imposte estere pagate a titolo definitivo, entro il limite della quota d’imposta italiana proporzionale al reddito estero.
Fonti e riferimenti
- OCSE, Modello di convenzione fiscale sul reddito e sul patrimonio: art. 3, par. 1, lett. e; art. 15, par. 1, 2 e 3; Commentario all’art. 3, par. 6 e 6.1.
- DPR 22 dicembre 1986, n. 917 (TUIR): art. 3; art. 23, comma 1, lett. c; art. 165, comma 1; art. 169.
- D.Lgs. 19 giugno 2026, n. 117 (nuovo testo unico delle imposte sui redditi), pubblicato nella Gazzetta Ufficiale n. 152 del 3 luglio 2026.
- DPR 29 settembre 1973, n. 602: art. 38, comma 2. DPR 29 settembre 1973, n. 600: art. 75.
- Convenzione Italia-Paesi Bassi dell’8 maggio 1990 (legge 26 luglio 1993, n. 305): art. 15, par. 1 e 3.
- Convenzione Italia-Portogallo del 14 maggio 1980 (legge 10 luglio 1982, n. 562): art. 15, par. 3; art. 22, par. 2.
- Convenzione Italia-Regno Unito del 21 ottobre 1988: art. 15, par. 3; art. 24, par. 3.
- Convenzione Italia-Ungheria del 16 maggio 1977 (legge n. 509 del 1980): art. 3, par. 1, lett. e; art. 15, par. 3; art. 24, par. 2.
- Agenzia delle Entrate, Provvedimento del 28 gennaio 2011, prot. n. 2011/16271, par. 3.1, lett. b.
- Agenzia delle Entrate, Risposta n. 150 del 27 maggio 2020; Risposta n. 290 del 23 aprile 2021; Risposte n. 75 e n. 78 del 18 gennaio 2023; Risposta n. 121 del 3 giugno 2024; Risposta n. 15/2025.
