
Come funziona la cessione del preliminare immobiliare? Analisi tassazione per privati e imprese, IVA, imposta di registro e rimborso caparra.
La cessione del preliminare permette di trasferire a un terzo la posizione contrattuale relativa all’acquisto di un immobile, anche dietro corrispettivo. Il trattamento fiscale dipende dalla natura dell’operazione, dalla posizione del cedente e dalla qualificazione delle somme corrisposte.
La cessione del contratto preliminare di compravendita immobiliare consente al promissario acquirente di trasferire a un altro soggetto i diritti e gli obblighi derivanti dall’accordo sottoscritto con il venditore, senza procedere direttamente all’acquisto dell’immobile. L’operazione, disciplinata dagli articoli 1406 e seguenti del Codice civile, richiede il consenso del contraente ceduto, che può essere prestato anche preventivamente.
Quando il trasferimento della posizione contrattuale avviene dietro pagamento di una somma, occorre distinguere il corrispettivo della cessione dalle eventuali restituzioni o regolazioni di caparre e acconti. Da questa ricostruzione dipendono questioni rilevanti ai fini delle imposte sui redditi, dell’IVA e dell’imposta di registro.
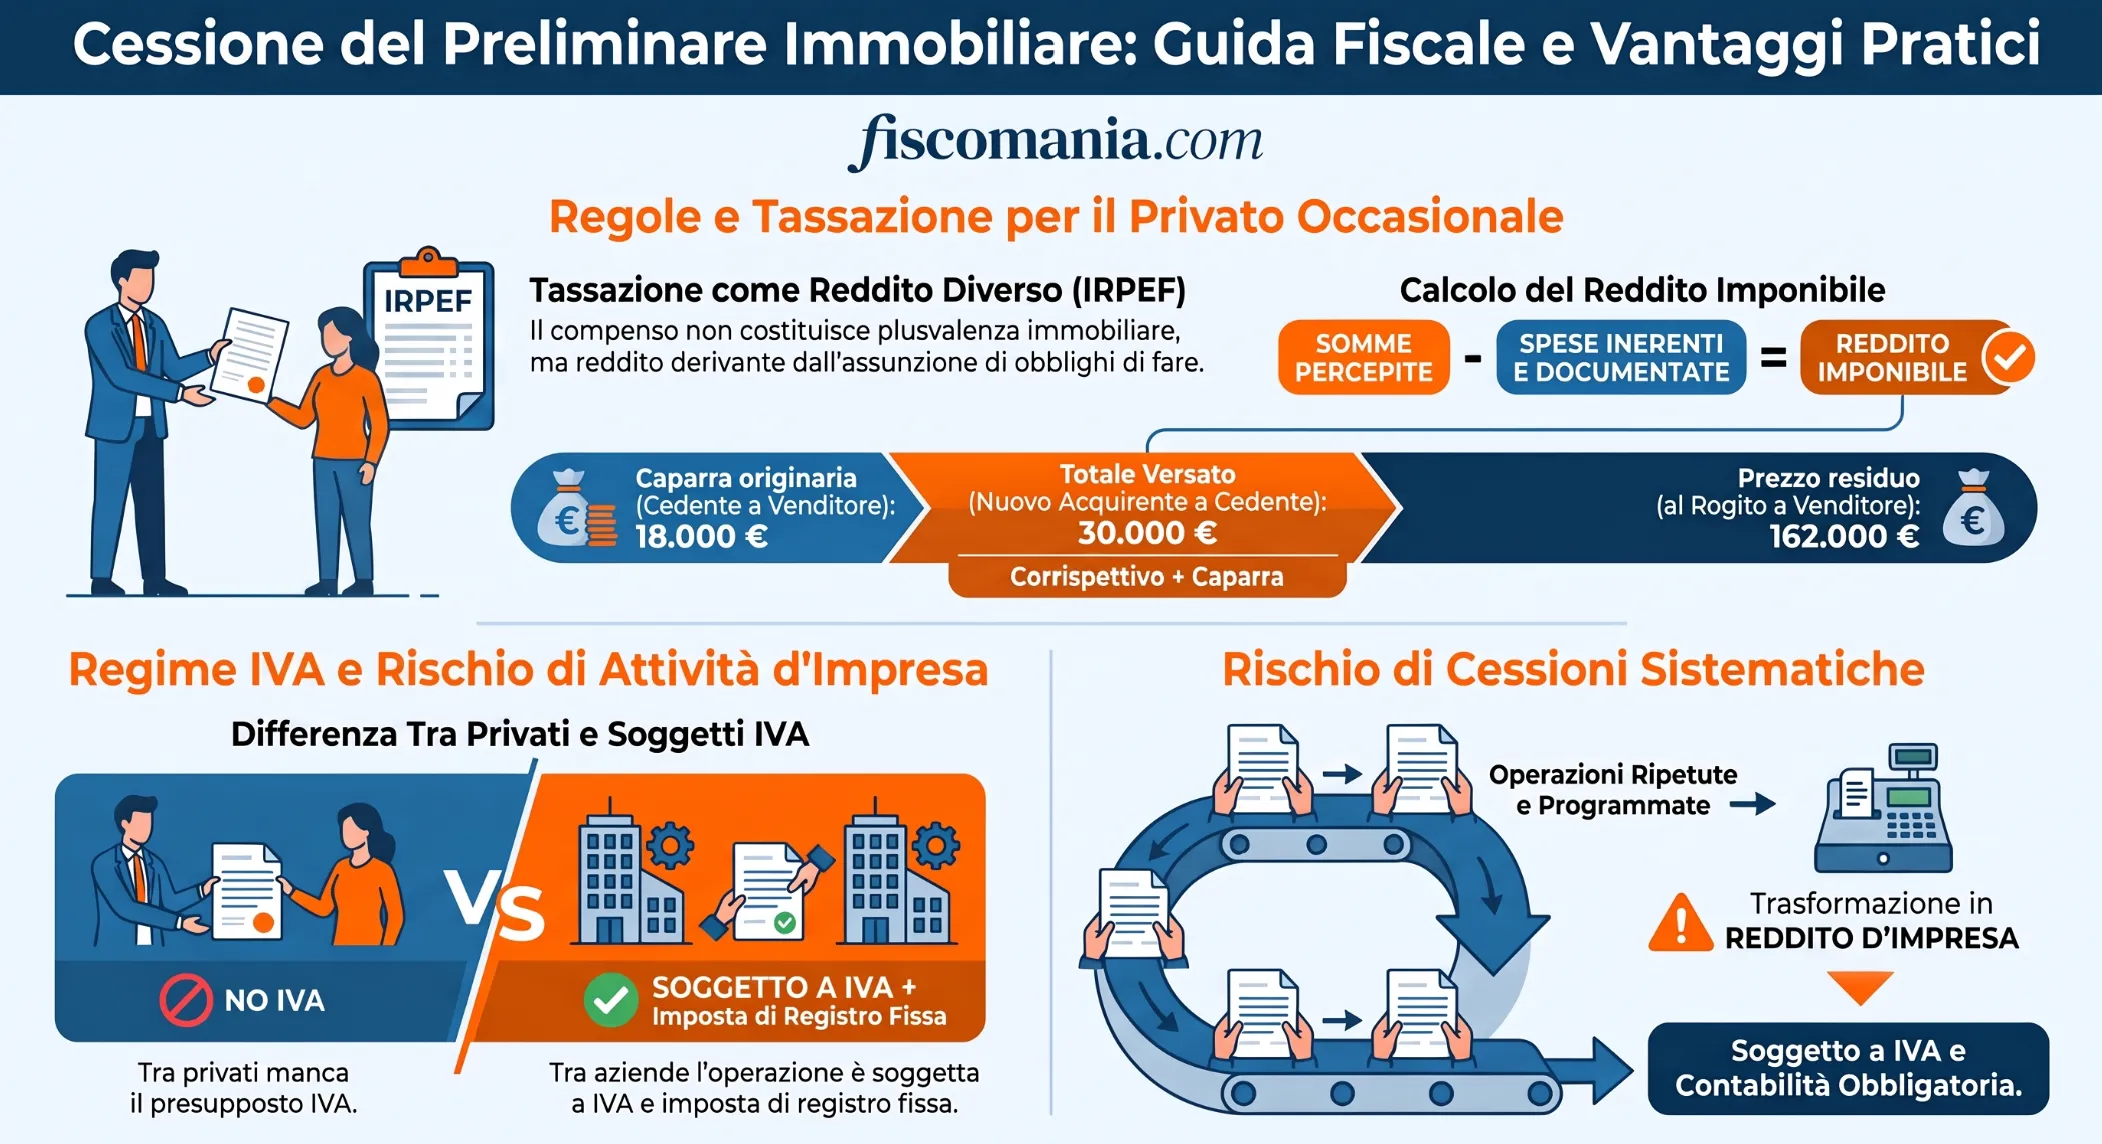
Come funziona la cessione del preliminare di compravendita?
La cessione del contratto preliminare di compravendita immobiliare consente al promissario acquirente di trasferire a un terzo la propria posizione contrattuale prima della stipula del rogito. Il nuovo soggetto subentra nei diritti e negli obblighi derivanti dal preliminare, senza che il cedente debba acquistare preventivamente la proprietà dell’immobile.
L’operazione trova fondamento nell’art. 1406 del Codice civile, che ammette la sostituzione di una parte nei contratti a prestazioni corrispettive non ancora eseguite, purché l’altro contraente vi consenta.
Occorre quindi distinguere tre soggetti:
- Cedente: il promissario acquirente originario che trasferisce la propria posizione contrattuale.
- Cessionario: il terzo che subentra nel preliminare e assume l’impegno di acquistare l’immobile.
- Contraente ceduto: il promittente venditore, che deve consentire alla sostituzione.
La cessione può essere concordata a titolo oneroso, prevedendo il pagamento di un corrispettivo al cedente. Quest’ultimo non coincide necessariamente con il prezzo dell’immobile, che resta oggetto del rapporto contrattuale con il venditore.
Per approfondire le caratteristiche dell’accordo originario, la sua registrazione e gli obblighi delle parti, si rimanda alla guida sul contratto preliminare di compravendita immobiliare.
Consenso del venditore e responsabilità delle parti
Il consenso del promittente venditore è un requisito essenziale della cessione contrattuale. Ai sensi dell’art. 1407 c.c., può essere prestato anche preventivamente, attraverso una clausola inserita nel preliminare. In questa ipotesi, la sostituzione diventa efficace nei confronti del venditore quando gli viene notificata oppure quando egli la accetta.
Un altro aspetto riguarda la responsabilità del promissario acquirente originario. L’art. 1408 c.c. prevede, come regola generale, la liberazione del cedente dalle obbligazioni contrattuali quando la sostituzione diventa efficace nei confronti del venditore. Quest’ultimo può tuttavia dichiarare di non liberarlo, conservando la possibilità di agire nei suoi confronti in caso di inadempimento del cessionario, secondo le condizioni previste dalla disposizione.
La regolamentazione di questi rapporti assume particolare importanza quando il preliminare viene sottoscritto con l’intenzione di trasferirlo successivamente a un altro acquirente. Prima della cessione occorre considerare anche le clausole relative alle somme già versate, alle scadenze e alle obbligazioni ancora da adempiere.
Corrispettivo della cessione e rimborso della caparra: quali differenze?
Nella cessione del preliminare di compravendita immobiliare occorre distinguere il corrispettivo riconosciuto al cedente per il trasferimento della posizione contrattuale dalle somme precedentemente versate al venditore a titolo di caparra confirmatoria o acconto. La distinzione assume rilevanza sia nella ricostruzione economica dell’operazione sia nella determinazione del relativo trattamento fiscale.
Le somme versate al cedente
Quando il promissario acquirente trasferisce il contratto preliminare a un terzo, le parti possono concordare il pagamento di una somma che remunera la cessione della posizione contrattuale. Tale importo è distinto dal prezzo dell’immobile, che il nuovo acquirente dovrà corrispondere al venditore secondo gli accordi originari.
La situazione diventa più articolata quando il cedente ha già versato una caparra confirmatoria. In questo caso, le parti possono prevedere che il cessionario riconosca anche un importo economicamente collegato alla somma anticipata.
La caparra confirmatoria, disciplinata dall’art. 1385 c.c., svolge tuttavia una funzione diversa dal corrispettivo della cessione. Costituisce uno strumento di tutela dell’adempimento contrattuale e, in caso di regolare esecuzione dell’accordo, viene restituita oppure imputata alla prestazione dovuta.
Il fatto che il cessionario versi al cedente una somma equivalente alla caparra originaria non significa, quindi, che tale pagamento conservi necessariamente la stessa qualificazione fiscale.
La qualificazione fiscale del rimborso della caparra
Un chiarimento significativo è contenuto nella risposta a interpello dell’Agenzia delle Entrate n. 95 del 4 marzo 2022, relativa alla cessione di un preliminare tra soggetti operanti nell’esercizio d’impresa.
Nel caso esaminato, una società aveva versato una caparra confirmatoria al promittente venditore e successivamente ceduto il contratto a un’altra società, prevedendo il pagamento di una somma formalmente qualificata come rimborso parziale della caparra.
L’Agenzia ha ritenuto che tale pagamento costituisse, in presenza dei presupposti applicativi dell’imposta, un corrispettivo per la cessione del contratto rilevante ai fini IVA, ai sensi dell’art. 3, comma 2, n. 5), del DPR 633/1972.
La conclusione si fonda sulla circostanza che la caparra originaria rimaneva prevista nel rapporto contrattuale con il venditore, conservando il proprio importo e la propria funzione anche dopo il subentro del nuovo acquirente.
L’indicazione è rilevante, ma deve essere correttamente delimitata: la risposta riguarda un’operazione tra soggetti IVA e non stabilisce automaticamente il trattamento applicabile alla cessione occasionale effettuata da un privato.
In ogni caso, la denominazione attribuita dalle parti al pagamento non è sufficiente a determinarne il regime tributario. Occorre esaminare la struttura contrattuale, i rapporti tra i soggetti coinvolti e la funzione economica delle somme trasferite.
Come viene tassata la cessione del preliminare da parte di un privato?
Il corrispettivo percepito da una persona fisica per la cessione occasionale di un contratto preliminare di compravendita immobiliare può costituire un reddito diverso soggetto a IRPEF, ai sensi dell’art. 67, comma 1, lett. l), del TUIR. Questa qualificazione, chiarita dall’Agenzia delle Entrate con la risoluzione n. 6/E del 19 gennaio 2015, presuppone che l’operazione non sia effettuata nell’esercizio di un’attività imprenditoriale o professionale.
Qualificazione del reddito percepito
La cessione del preliminare non equivale alla vendita dell’immobile. Il cedente trasferisce infatti la propria posizione contrattuale, mentre la proprietà dell’immobile sarà eventualmente acquistata dal cessionario attraverso il successivo contratto definitivo.
Per questa ragione, nella risoluzione n. 6/E/2015, l’Agenzia delle Entrate ha escluso l’applicazione dell’art. 67, comma 1, lett. b), del TUIR, relativo alle plusvalenze immobiliari, riconducendo il corrispettivo percepito alla lett. l) dello stesso articolo.
Secondo l’interpretazione amministrativa, il cedente assume sostanzialmente l’obbligo di non intervenire alla stipula del contratto definitivo, consentendo al nuovo acquirente di subentrare nella propria posizione. Il pagamento ricevuto viene quindi ricondotto ai corrispettivi derivanti dall’assunzione di obblighi di fare, non fare o permettere.
Il reddito così qualificato concorre alla formazione del reddito complessivo del contribuente ed è assoggettato all’IRPEF secondo le aliquote progressive applicabili, oltre alle eventuali addizionali. Non si tratta, pertanto, di una plusvalenza immobiliare assoggettabile all’imposta sostitutiva prevista per determinate cessioni di immobili.
Determinazione del reddito imponibile e costi rilevanti
Ai sensi dell’art. 71, comma 2, del TUIR, il reddito derivante dall’assunzione di obblighi di fare, non fare o permettere è costituito dalla differenza tra le somme percepite nel periodo d’imposta e le spese specificamente inerenti alla loro produzione.
Ne consegue che l’importo ricevuto dal cedente non coincide necessariamente con il reddito imponibile. La deducibilità delle spese richiede tuttavia una valutazione della loro natura e del collegamento diretto con la produzione del reddito.
Possono assumere rilievo, in presenza dei necessari presupposti, gli oneri sostenuti per realizzare la specifica operazione di cessione, purché adeguatamente documentati. Non è invece corretto considerare automaticamente deducibili tutte le spese originariamente sostenute per il previsto acquisto immobiliare.
Particolare attenzione richiedono le caparre e gli acconti versati al promittente venditore. Il relativo trattamento deve essere ricostruito considerando la funzione delle somme, i diritti trasferiti al cessionario e le modalità con cui vengono regolati i rapporti economici tra le parti.
La risoluzione n. 6/E/2015 conferma il criterio generale di determinazione del reddito, ma non contiene un elenco di costi automaticamente deducibili né disciplina ogni possibile modalità di rimborso della caparra.
Il contribuente deve quindi conservare il contratto preliminare, l’atto di cessione e la documentazione relativa ai pagamenti effettuati e ricevuti, in modo da poter ricostruire l’operazione e giustificare le componenti considerate nella determinazione del reddito.
IVA e imposta di registro sulla cessione del preliminare
La cessione onerosa di un contratto preliminare di compravendita immobiliare presenta un trattamento differente a seconda che venga effettuata nell’esercizio d’impresa oppure da un privato al di fuori di un’attività economica abituale. La distinzione riguarda soprattutto l’applicazione dell’IVA e dell’imposta di registro, mentre la determinazione delle somme fiscalmente rilevanti richiede un esame delle pattuizioni contrattuali.
Cessione del preliminare soggetta a IVA
L’art. 3, comma 2, n. 5), del DPR 633/1972 considera prestazioni di servizi le cessioni di contratti effettuate verso corrispettivo. Quando la cessione è realizzata da un soggetto che agisce nell’esercizio d’impresa e ricorrono gli altri presupposti dell’imposta, il corrispettivo è quindi rilevante ai fini IVA.
La risposta dell’Agenzia delle Entrate n. 95 del 4 marzo 2022 ha esaminato una cessione tra società nella quale il cessionario riconosceva al cedente una somma qualificata come rimborso parziale della caparra originariamente versata al venditore.
L’Amministrazione finanziaria ha ritenuto che il pagamento rappresentasse il corrispettivo della cessione del contratto, soggetto a IVA, indipendentemente dalla denominazione utilizzata dalle parti.
Nella fattispecie esaminata, la cessione era quindi soggetta a fatturazione con applicazione dell’IVA e all’imposta di registro in misura fissa, in virtù del principio di alternatività previsto dall’art. 40 del DPR 131/1986.
Imposta di registro sulla cessione tra privati
Quando manca il presupposto soggettivo IVA, il trattamento dell’imposta di registro deve essere individuato considerando le disposizioni relative alle cessioni contrattuali.
L’art. 31 del DPR 131/1986 dispone, in linea generale, che la cessione del contratto è soggetta all’imposta con l’aliquota propria del contratto ceduto, fatta salva la specifica eccezione prevista dalla norma.
Poiché il preliminare è normalmente assoggettato a imposta fissa, questa previsione potrebbe orientare verso il medesimo regime per la relativa cessione.
La Direzione regionale Lombardia dell’Agenzia delle Entrate, con nota n. 114394 del 16 settembre 2011, ha tuttavia sostenuto un diverso trattamento per le cessioni onerose, richiamando l’imposta proporzionale del 3% prevista dall’art. 9 della Tariffa, parte I, allegata al DPR 131/1986.
Il trattamento della cessione onerosa del preliminare presenta pertanto una questione interpretativa che non può essere risolta facendo riferimento esclusivamente alla misura fissa prevista per il contratto originario.
È necessario considerare la disciplina legislativa e gli orientamenti amministrativi pertinenti, distinguendone la diversa forza giuridica.
Base imponibile: rileva soltanto il compenso della cessione?
L’art. 43, comma 1, lett. d), del DPR 131/1986 prevede che, per le cessioni di contratto, la base imponibile sia costituita dal corrispettivo pattuito e dal valore delle prestazioni ancora da eseguire.
Questa disposizione è particolarmente importante quando il preliminare immobiliare prevede obbligazioni economiche non ancora adempiute.
Il cedente potrebbe avere già versato una caparra al venditore, mentre il cessionario assume l’obbligo di pagare il prezzo residuo al momento della compravendita definitiva.
Nell’eventualità in cui trovi applicazione un’imposta proporzionale, occorre quindi esaminare la concreta determinazione della base imponibile, tenendo conto delle disposizioni applicabili e delle obbligazioni trasferite.
Non è corretto assumere che l’imposta debba essere calcolata necessariamente sul solo guadagno economico ottenuto dal cedente. Allo stesso tempo, il richiamo all’art. 43 non risolve autonomamente la questione preliminare dell’individuazione del regime impositivo.
La seguente tabella riepiloga i principali riferimenti applicabili.
| Situazione | Trattamento IVA | Imposta di registro | Riferimenti |
|---|---|---|---|
| Cessione occasionale onerosa effettuata da un privato | Fuori campo IVA in assenza del presupposto soggettivo | Regime da individuare coordinando l’art. 31 con l’orientamento amministrativo sull’applicazione del 3% | Artt. 31 e 43 DPR 131/1986; art. 9 Tariffa, parte I |
| Cessione onerosa nell’esercizio d’impresa | Rilevante ai fini IVA quando ricorrono i presupposti applicativi | Misura fissa per le operazioni soggette a IVA | Art. 3 DPR 633/1972; art. 40 DPR 131/1986 |
| Pagamento qualificato come rimborso della caparra tra soggetti IVA | Considerato corrispettivo imponibile nel caso esaminato dall’Agenzia | Misura fissa nella fattispecie oggetto di interpello | Risposta Agenzia delle Entrate n. 95/2022 |
La tassazione della cessione deve essere distinta da quella del preliminare originario e della successiva compravendita immobiliare. Le imposte relative a questi atti seguono presupposti e regole specifiche, che non possono essere automaticamente sovrapposti.
Cessione ripetuta di preliminari: quando si rischia di svolgere un’attività d’impresa?
La cessione di un preliminare può rappresentare un’operazione occasionale, ma quando l’acquisizione e il trasferimento di posizioni contrattuali diventano un’attività programmata e continuativa occorre valutare il possibile inquadramento come attività d’impresa. La distinzione non dipende esclusivamente dal numero di contratti ceduti o dall’importo dei compensi percepiti, ma dalle caratteristiche complessive dell’attività esercitata.
Dall’operazione occasionale all’attività economica abituale
L’art. 55, comma 1, del TUIR riconduce al reddito d’impresa l’esercizio abituale, anche non esclusivo, delle attività commerciali indicate nell’art. 2195 c.c., anche quando non siano organizzate formalmente in forma d’impresa.
Questo principio assume particolare importanza per chi intende utilizzare la cessione dei preliminari come modello di investimento immobiliare.
Una cosa è sottoscrivere un preliminare con l’intenzione di acquistare un immobile e decidere successivamente di trasferire il contratto a un terzo. Diversa è la situazione di chi ricerca sistematicamente opportunità immobiliari, negozia i preliminari con i proprietari e individua altri acquirenti ai quali cedere le posizioni contrattuali in cambio di un compenso.
Nel secondo caso, l’operazione non dovrebbe essere valutata isolatamente, ma considerando elementi quali:
- la programmazione e la ripetitività delle cessioni;
- la ricerca sistematica di immobili e potenziali acquirenti;
- l’utilizzo continuativo di strumenti pubblicitari e canali commerciali;
- il coordinamento di risorse, professionisti e capitali per realizzare le operazioni.
Nessuno di questi elementi, considerato singolarmente, determina necessariamente la qualificazione imprenditoriale. La loro presenza può tuttavia contribuire a dimostrare l’esercizio abituale di un’attività economica.
Occorre inoltre considerare che, ai fini dell’art. 55 del TUIR, l’assenza di dipendenti, uffici o di una struttura aziendale formalizzata non esclude necessariamente l’esistenza di un’impresa commerciale.
Anche un’attività svolta personalmente, attraverso strumenti digitali e rapporti diretti con venditori e acquirenti, può richiedere una valutazione sotto questo profilo.
Per approfondire i criteri generali di qualificazione è possibile consultare la guida sulle operazioni immobiliari che possono configurare attività d’impresa.
I rischi fiscali di operare sistematicamente come privato
La cessione dei preliminari viene talvolta proposta come un modello di business che consente di ottenere guadagni immobiliari senza acquistare direttamente gli immobili. Questa caratteristica può ridurre il capitale necessario per realizzare le operazioni, ma non determina automaticamente un trattamento fiscale da investitore privato.
Il fatto di non diventare proprietari degli immobili non esclude che l’attività svolta possa assumere natura imprenditoriale.
Se le modalità operative integrano i presupposti dell’esercizio d’impresa, i corrispettivi percepiti potrebbero dover essere qualificati come redditi d’impresa anziché come redditi diversi derivanti da operazioni occasionali.
Una diversa qualificazione può comportare conseguenze anche sul piano degli obblighi IVA, della fatturazione, della contabilità e degli adempimenti connessi all’attività economica. In caso di accertamento, potrebbero emergere imposte non dichiarate, interessi e sanzioni, secondo le circostanze concrete.
Non esiste, tuttavia, una soglia normativa generale che consenta di effettuare un determinato numero di cessioni all’anno mantenendo automaticamente la qualificazione di privato. Allo stesso modo, l’esistenza di un singolo affare economicamente rilevante non deve essere confusa con la dimostrazione automatica di un’attività abituale.
Per chi intende sviluppare un’attività continuativa di acquisizione e cessione di preliminari, la questione fiscale dovrebbe quindi essere affrontata prima di avviare sistematicamente le operazioni, esaminando il modello contrattuale, l’organizzazione dell’attività e le modalità previste per conseguire i ricavi.
Quali conseguenze fiscali ha la cessione del preliminare per il nuovo acquirente?
Il soggetto che subentra in un contratto preliminare di compravendita immobiliare assume i diritti e gli obblighi del promissario acquirente originario. Dal punto di vista fiscale, occorre distinguere le somme corrisposte per acquisire la posizione contrattuale da quelle dovute al venditore per il successivo acquisto dell’immobile.
Corrispettivo della cessione e prezzo dell’immobile
Il cessionario può essere tenuto a effettuare due pagamenti con funzioni differenti:
- Al cedente, per acquisire la posizione contrattuale, secondo il corrispettivo e le altre condizioni pattuite.
- Al promittente venditore, per adempiere agli obblighi derivanti dal preliminare e perfezionare il successivo acquisto immobiliare.
Questa distinzione assume rilievo anche quando il corrispettivo della cessione è economicamente collegato a una caparra già versata dal promissario acquirente originario.
Come chiarito dall’Agenzia delle Entrate nella risposta n. 95/2022, in una cessione tra soggetti IVA il pagamento qualificato come rimborso della caparra è stato considerato corrispettivo della cessione contrattuale, con conseguente applicazione dell’imposta.
Il nuovo acquirente deve quindi considerare separatamente la fiscalità dell’atto di subentro e quella della successiva compravendita.
Imposte sul successivo acquisto immobiliare
La cessione del preliminare non determina il trasferimento della proprietà dell’immobile. Il cessionario diventa parte del rapporto obbligatorio e, al momento del rogito, sarà soggetto alla disciplina fiscale applicabile all’acquisto definitivo.
Le imposte dovute su quest’ultimo dipendono, tra l’altro, dalla natura dell’immobile, dalla posizione fiscale del venditore e dall’eventuale sussistenza dei requisiti per specifiche agevolazioni.
Inoltre, le imposte di registro proporzionali già corrisposte in occasione della registrazione del preliminare originario possono rilevare ai fini dell’imputazione all’imposta principale dovuta sul definitivo, secondo la disciplina dell’art. 10 della Tariffa, parte I, allegata al DPR 131/1986.
Per il cessionario è pertanto importante ricostruire non soltanto i pagamenti effettuati per il subentro, ma anche le somme già corrisposte al venditore e le imposte assolte sul contratto originario. La documentazione contrattuale e fiscale consente di distinguere i diversi rapporti e di evitare duplicazioni o errate imputazioni nella successiva compravendita.
Esempio pratico di cessione del preliminare con corrispettivo e caparra
Per comprendere il funzionamento economico della cessione del preliminare, consideriamo il caso di un privato che sottoscrive un contratto per acquistare un immobile e successivamente trasferisce la propria posizione contrattuale a un altro acquirente, ottenendo un compenso.
Ipotizziamo che le parti abbiano concordato i seguenti importi:
| Elemento dell’operazione | Importo |
|---|---|
| Prezzo dell’immobile previsto nel preliminare | 180.000 € |
| Caparra confirmatoria già versata al venditore | 18.000 € |
| Corrispettivo pattuito per la cessione del contratto | 12.000 € |
| Somma riconosciuta al cedente per la caparra anticipata | 18.000 € |
| Totale versato dal nuovo acquirente al cedente | 30.000 € |
| Prezzo residuo da versare al venditore al rogito | 162.000 € |
Esempio illustrativo: si ipotizza che il preliminare sia validamente cedibile con il consenso del venditore, che la caparra venga imputata al prezzo al rogito e che non intervengano modifiche alle condizioni economiche originarie.
Come si distribuiscono i pagamenti?
Il promissario acquirente originario ha anticipato 18.000 euro al venditore. Successivamente, individua un terzo disposto a subentrare nel preliminare, riconoscendogli 30.000 euro complessivi.
Di questi, 12.000 euro rappresentano il compenso pattuito per il trasferimento della posizione contrattuale, mentre 18.000 euro vengono contrattualmente indicati come regolazione della caparra precedentemente versata.
Il nuovo acquirente dovrà inoltre corrispondere al venditore i restanti 162.000 euro al momento del rogito.
L’esborso complessivo del cessionario sarà quindi di 192.000 euro, di cui 180.000 euro riconducibili economicamente al prezzo originario dell’immobile e 12.000 euro al compenso per il subentro, senza considerare imposte, spese notarili e altri oneri.
Qual è il guadagno fiscalmente imponibile?
Nell’ipotesi formulata, il cedente riceve complessivamente 30.000 euro a fronte di un precedente esborso di 18.000 euro, ottenendo una differenza economica positiva di 12.000 euro. Questa ricostruzione, tuttavia, non equivale alla determinazione del reddito imponibile. La qualificazione delle somme ricevute, comprese quelle contrattualmente riferite alla caparra, e l’eventuale rilevanza delle spese sostenute devono essere valutate applicando gli artt. 67 e 71 del TUIR alla fattispecie concreta. La risoluzione n. 6/E/2015 non consente di presumere che ogni rimborso della caparra sia automaticamente escluso dal reddito imponibile.
Analogamente, ai fini dell’imposta di registro, non è possibile calcolare automaticamente l’eventuale imposta proporzionale applicando un’aliquota alla sola differenza economica di 12.000 euro: devono essere considerate le disposizioni relative alla cessione del contratto e alla determinazione della relativa base imponibile.
Cosa cambia se le operazioni vengono ripetute?
L’esempio descrive una singola operazione, ma il suo trattamento fiscale non può essere automaticamente esteso a un’attività svolta in modo abituale.
Se un soggetto ricerca sistematicamente immobili, stipula preliminari con l’obiettivo di cederli a terzi e realizza questo tipo di operazioni con continuità, occorre valutare se ricorrano i presupposti dell’esercizio di un’attività d’impresa ai sensi dell’art. 55 del TUIR.
In tale situazione, la qualificazione dei proventi e gli obblighi fiscali possono essere differenti rispetto a quelli previsti per il privato occasionale.
La possibilità di realizzare un guadagno senza acquistare direttamente l’immobile non costituisce, da sola, una ragione per escludere l’applicazione della disciplina del reddito d’impresa.
Stai valutando la cessione di preliminari come attività economica?
Prima di avviare operazioni ricorrenti è importante valutare il possibile inquadramento come attività d’impresa, il trattamento dei corrispettivi e i conseguenti obblighi fiscali. Un’analisi della situazione concreta può aiutarti a individuare gli aspetti da approfondire e i possibili rischi.
Valuta il percorso di consulenza fiscale →Domande frequenti
Posso cedere più preliminari immobiliari senza aprire partita IVA?
Non esiste un numero massimo di cessioni che garantisca la qualificazione come privato. La ripetitività delle operazioni deve essere valutata insieme alla programmazione e alle modalità di svolgimento dell’attività. Se ricorrono i presupposti dell’abitualità commerciale, possono sorgere obblighi fiscali propri dell’impresa.
È sufficiente qualificare una somma come rimborso della caparra per escluderne la tassazione?
No. La denominazione contrattuale non determina da sola il trattamento fiscale. Nella risposta n. 95/2022, l’Agenzia delle Entrate ha qualificato come corrispettivo soggetto a IVA una somma indicata come rimborso parziale della caparra, nell’ambito di una cessione contrattuale effettuata tra società.
Il compenso per la cessione del preliminare può essere tassato come plusvalenza immobiliare?
Secondo la risoluzione dell’Agenzia delle Entrate n. 6/E/2015, il corrispettivo percepito dal privato per la cessione del preliminare non rientra nelle plusvalenze immobiliari dell’art. 67, comma 1, lett. b), TUIR. Nell’ipotesi esaminata viene invece ricondotto ai redditi diversi di cui alla lett. l) dello stesso articolo.
Chi vuole avviare un’attività di cessione dei preliminari deve necessariamente costituire una società?
Non necessariamente. La qualificazione fiscale dell’attività e la scelta della forma giuridica sono questioni distinte. Prima di valutare una società occorre comprendere se l’attività programmata presenti carattere imprenditoriale e quali obblighi ne derivino, anche nell’eventualità di esercizio individuale.
Fonti e riferimenti
- Codice civile, Regio Decreto 16 marzo 1942, n. 262, artt. 1385 e 1406–1408, relativi alla caparra confirmatoria e alla cessione del contratto. Testo su Normattiva.
- DPR 22 dicembre 1986, n. 917 (TUIR), artt. 55, 67, comma 1, lett. b) e l), e 71, comma 2: redditi d’impresa, redditi diversi e loro determinazione. Testo su Normattiva.
- DPR 26 ottobre 1972, n. 633, art. 3, comma 2, n. 5): cessione onerosa di contratti ai fini IVA. Testo su Normattiva.
- DPR 26 aprile 1986, n. 131, artt. 31, 40 e 43, comma 1, lett. d), e Tariffa, parte I, artt. 9 e 10: cessione di contratto, alternatività IVA-registro e base imponibile. Testo su Normattiva.
- D.Lgs. 18 settembre 2024, n. 139, art. 2 e art. 9, comma 3, per le modifiche al registro decorrenti dal 1° gennaio 2025. Testo su Normattiva.
- Agenzia delle Entrate, risoluzione n. 6/E del 19 gennaio 2015, sulla qualificazione del corrispettivo per la cessione del preliminare e sulle spese inerenti. Documento ufficiale.
- Agenzia delle Entrate, risposta a interpello n. 95 del 4 marzo 2022, sulle somme corrisposte come rimborso della caparra nell’ambito di una cessione di preliminare fra società.
- Agenzia delle Entrate, Direzione regionale Lombardia, nota prot. n. 114394 del 16 settembre 2011, par. 2, sulla cessione onerosa o senza corrispettivo del preliminare e sull’imposta di registro.
