
Manovra 2027: doppio taglio alla cedolare secca sui canoni concordati. Aliquota al 5% per tutti e all'1% per under 35. Requisiti,
La Legge di Bilancio 2027 introduce un profondo riassetto della tassazione sulle locazioni abitative, puntando a rivitalizzare i contratti a lungo termine a canone calmierato per arginare l’emergenza abitativa e il caro affitti.
Il pacchetto casa interviene direttamente sull’art. 3 del D.Lgs. 23/2011, dimezzando la ritenuta sostitutiva sui contratti a canone concordato e istituendo un’aliquota di fatto simbolica destinata alle locazioni stipulate con conduttori giovani.
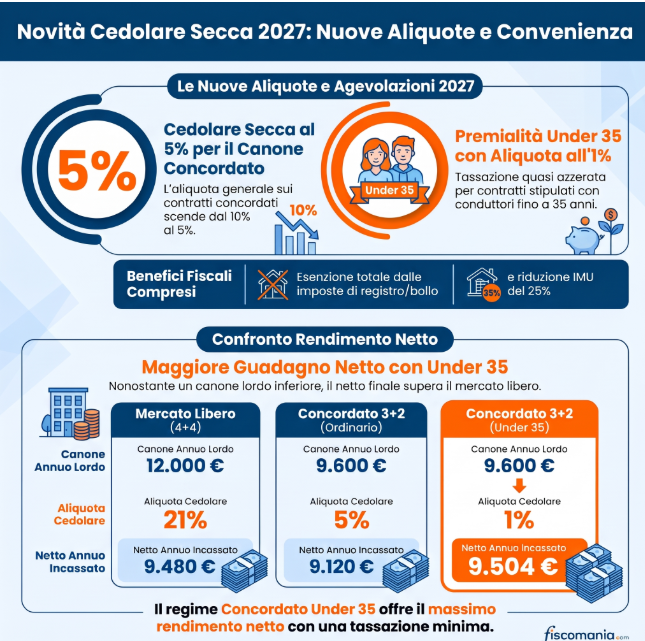
Il nuovo quadro delle aliquote: 5% e 1%
Attualmente, chi sceglie il regime opzionale della cedolare secca per un contratto a canone concordato (L. 431/1998) sconta un’aliquota agevolata del 10%. A decorrere dal 2027, il quadro normativo si articola su due nuovi scaglioni agevolati:
- Cedolare secca al 5% (regime generale per concordati): l’aliquota scende di 5 punti percentuali per la generalità delle locazioni residenziali a canone concordato (come i classici contratti 3+2);
- Cedolare secca all’1% (premialità giovani under 35): l’aliquota viene azzerata quasi del tutto qualora il conduttore abbia un’età non superiore a 35 anni al momento della sottoscrizione. Al momento non sono previsti massimali di reddito per l’accesso, mentre il testo definitivo dovrà chiarire la disciplina operativa per contratti con più co-intestatari di fasce anagrafiche differenti;
- Ritorno della cedolare al 21% per gli immobili commerciali: per il settore non abitativo, torna l’opzione sostitutiva al 21% riservata ai locali C/1 (negozi e botteghe di vicinato) fino a 300 mq, sottraendo i relativi redditi al cumulo IRPEF progressivo del locatore.
Canone concordato e cedolare secca: i benefici fiscali cumulabili
La scelta della cedolare secca al 5% (o all’1%) non agisce in modo isolato, ma si inserisce nei meccanismi tipici della contrattualistica calmierata:
- Esenzione da imposte d’atto: azzeramento totale dell’imposta di registro e dell’imposta di bollo, sia in fase di registrazione iniziale che per rinnovi, proroghe e risoluzioni.
- Riduzione IMU del 25%: per le abitazioni locate a canone concordato resta confermata la riduzione obbligatoria per legge del 25% sull’aliquota IMU comunale deliberata, alla quale possono aggiungersi eventuali ulteriori detrazioni o aliquote agevolate deliberate dal singolo Comune.
- Blocco dell’adeguamento ISTAT: ai sensi dell’art. 3 del D.Lgs. 23/2011, l’opzione per la cedolare secca comporta la rinuncia espressa all’aggiornamento del canone (compresa la variazione indice FOI). Se nei periodi ad alta inflazione questo vincolo penalizza la rivalutazione nominale dell’entrata, in fasi di inflazione controllata il risparmio fiscale del 5% o 9% annuo compensa ampiamente il mancato ritocco del canone.
Simulazione di convenienza: confronto canone libero vs canone concordato
La riduzione dell’aliquota incide sensibilmente sul rendimento netto dell’immobile, rendendo il canone concordato concorrenziale anche rispetto a canoni nominali di mercato libero più elevati.
Prendiamo a titolo esemplificativo un immobile residenziale locato con due modalità distinte:
| Parametro | Formula 4+4 (Mercato Libero) | Concordato 3+2 (Ordinario) | Concordato 3+2 (Under 35) |
|---|---|---|---|
| Canone mensile | 1.000 € | 800 € | 800 € |
| Canone annuo lordo | 12.000 € | 9.600 € | 9.600 € |
| Aliquota Cedolare | 21% | 5% (dal 2027) | 1% (dal 2027) |
| Imposta annua dovuta | 2.520 € | 480 € | 96 € |
| Netto annuo incassato | 9.480 € | 9.120 € | 9.504 € |
| Sconto IMU (25%) | No | Sì | Sì |
Nonostante una decurtazione del canone lordo concordato pari a 200 € al mese rispetto al libero mercato, il locatore che stipula con un under 35 ottiene un incasso netto superiore (9.504 € contro 9.480 €), a cui va sommato il risparmio derivante dallo sconto del 25% sulla quota IMU.
La forbice con gli affitti brevi
Uno dei target principali dell’intervento legislativo è il riorientamento degli alloggi turistici verso la locazione residenziale stabile.
Il divario impositivo diventa marcato, nella locazione breve turistica sconta il 21% sulla prima unità e sale al 26% dal secondo immobile concesso in locazione breve, al netto degli oneri di intermediazione dei portali, costi di pulizia, check-in e rischio di sfitto stagionale. Nella locazione concordata lunga l’imposta si attesta al 5% o all’1%, creando un differenziale impositivo fino a 25 punti percentuali a favore della locazione residenziale.
Requisiti di validità: l’attestazione di rispondenza
L’applicazione della cedolare al 5% o all’1% richiede il rispetto delle condizioni formali e sostanziali fissate dal D.M. 16 gennaio 2017 e dagli accordi territoriali del Comune ove è ubicato l’immobile.
Per accedere alle agevolazioni fiscali nei Comuni dove sono vigenti accordi territoriali stipulati in attuazione del decreto interministeriale:
- Il canone deve essere obbligatoriamente calcolato all’interno delle forchette minime e massime definite dall’accordo locale;
- È indispensabile acquisire l’Attestazione di Rispondenza (o conformità) rilasciata da almeno una delle organizzazioni sindacali firmatarie dell’accordo territoriale, a meno che il contratto non sia stato assistito direttamente da esse. In assenza dell’asseverazione, l’Agenzia delle Entrate disconosce il regime di favore, recuperando la maggiore imposta con le relative sanzioni amministrative.
Domande frequenti
Come si verifica il requisito anagrafico per accedere alla cedolare secca all’1%?
Il conduttore deve avere un’età non superiore a 35 anni al momento della sottoscrizione del contratto. La misura non prevede vincoli o massimali di reddito per l’inquilino, mentre la disciplina per eventuali co-intestatari di fasce anagrafiche differenti richiederà specifici chiarimenti operativi.
Cosa comporta l’applicazione della cedolare secca ridotta sull’aggiornamento ISTAT?
L’opzione per la cedolare secca impone la rinuncia totale a qualsiasi aumento del canone, inclusa la variazione dell’indice FOI. Sebbene blocchi la rivalutazione all’inflazione, il risparmio derivante dalle aliquote al 5% o all’1% compensa ampiamente il mancato adeguamento nei periodi di stabilità monetaria.
Quali documenti sono obbligatori per beneficiare delle aliquote agevolate al 5% e all’1%?
È necessario acquisire l’attestazione di rispondenza rilasciata da un’organizzazione sindacale firmataria dell’accordo territoriale, salvo contratti conclusi con assistenza diretta sindacale. In caso di omessa asseverazione, l’Agenzia delle Entrate disconosce il regime di favore e applica il recupero d’imposta con relative sanzioni.
Quali agevolazioni sui tributi locali e d’atto si cumulano con la cedolare al 5%?
Il locatore gode dell’esenzione totale dalle imposte di registro e di bollo e dello sconto del 25% sull’aliquota IMU comunale. Tali agevolazioni si applicano automaticamente a tutti i contratti di locazione a canone concordato stipulati nel rispetto dei parametri definiti dai relativi accordi locali.
La cedolare secca ridotta al 5% o all’1% si applica anche ai negozi di vicinato?
No, per le unità immobiliari a destinazione commerciale classificate nella categoria catastale C/1 è prevista un’aliquota sostitutiva al 21%. Il beneficio è riservato a negozi e botteghe con una superficie fino a 300 metri quadrati, escludendo tali redditi dal cumulo progressivo IRPEF del proprietario.
