
Come si tassano i dividendi imputati ai soci non residenti di una società semplice: ritenuta alla fonte, convenzioni e art. 303 TUIR dal 2027.
I dividendi incassati da una società semplice si considerano percepiti dai soci per trasparenza. Per il socio non residente la società distributrice applica una ritenuta a titolo d’imposta, la cui misura dipende dalla natura del socio e dalla convenzione applicabile.
L’art. 32-quater del DL 124/2019 prevede che i dividendi pagati a una società semplice si considerino percepiti dai soci per trasparenza, con applicazione a ciascuno del regime che gli è proprio. Per la quota riferibile a un socio non residente la società distributrice opera una ritenuta a titolo d’imposta nella misura dell’art. 27 DPR 600/1973, che è ridotta per alcune società ed enti dell’Unione europea e dello Spazio economico europeo.
Una convenzione contro le doppie imposizioni può prevedere una misura inferiore, ove applicabile. Dal 1° gennaio 2027 la disciplina confluisce nell’art. 303 del nuovo TUIR (D.Lgs. 117/2026), che per la ritenuta rinvia all’art. 55 del D.Lgs. 33/2025. Nella risposta 486/2022, relativa a un’associazione professionale, l’Agenzia delle Entrate ha riferito la tassazione ai soci che tali risultano al momento del pagamento del dividendo.
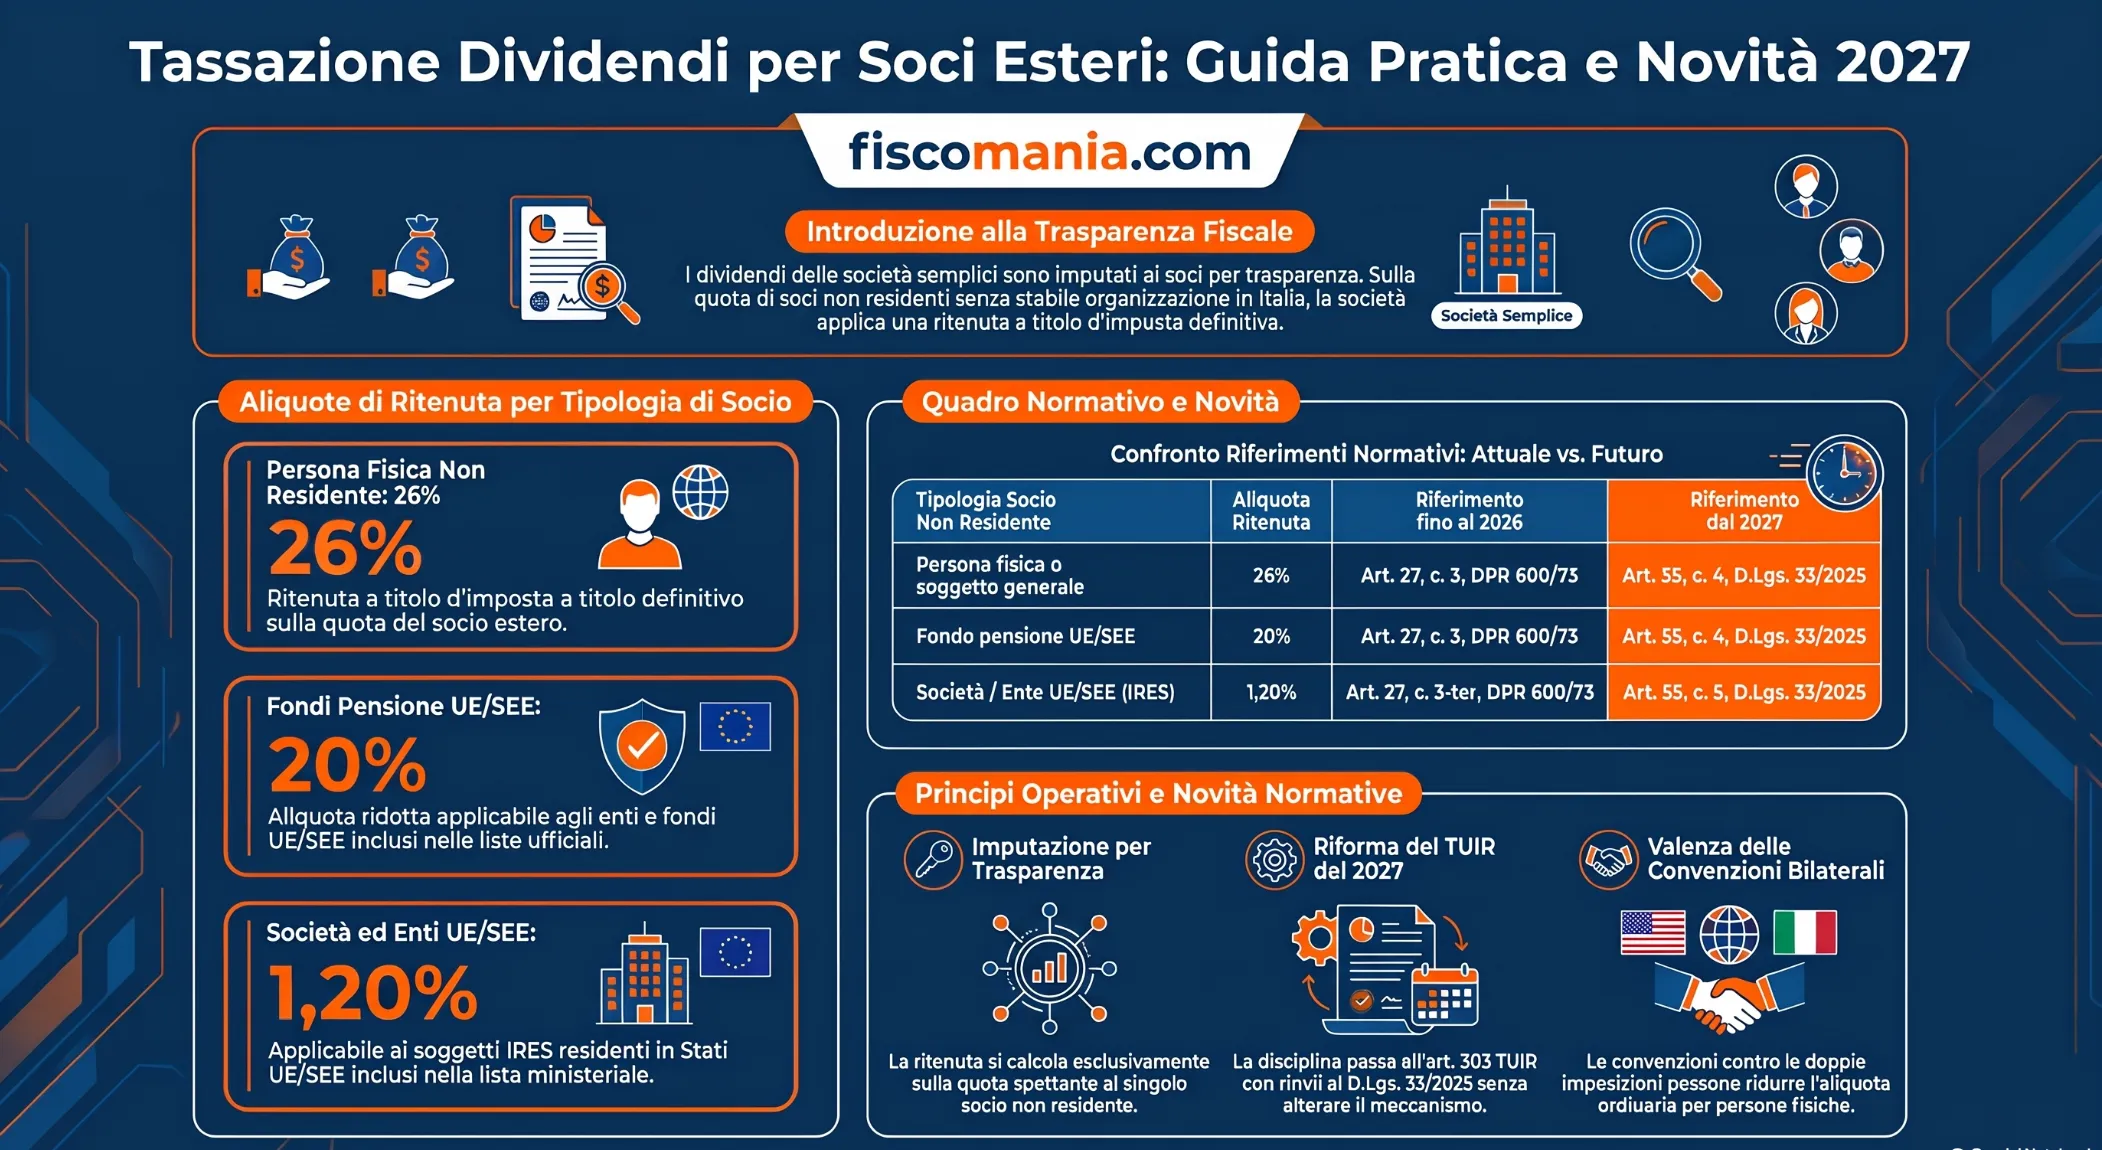
Come si tassano i dividendi imputati al socio non residente
La ritenuta si calcola sulla sola quota di dividendo imputabile a ciascun socio non residente, non sull’importo complessivo distribuito, ed è a titolo d’imposta, cioè ha effetto definitivo.
L’art. 32-quater, comma 1, del DL 124/2019 stabilisce che i dividendi corrisposti alla società semplice si intendono percepiti per trasparenza dai soci, con applicazione del corrispondente regime fiscale. Ogni quota segue quindi il regime del socio a cui è imputata. Per la parte riferibile ai soggetti non residenti, la lettera c-ter prevede una ritenuta nella misura stabilita dall’art. 27 del DPR 600/1973. Dal 1° gennaio 2027 la regola è nell’art. 303 TUIR.
L’art. 27, comma 3, configura la ritenuta come imposta definitiva sugli utili corrisposti a soggetti non residenti in relazione a partecipazioni che non siano riferibili a stabili organizzazioni nel territorio dello Stato. La disciplina qui descritta riguarda dunque il socio estero che detiene la partecipazione senza una stabile organizzazione in Italia.
Resta fermo il regime specifico per gli utili provenienti da imprese o enti residenti o localizzati in Stati o territori a regime fiscale privilegiato, richiamato dall’art. 32-quater, comma 1-bis, e, dal 2027, dall’art. 303, comma 2, TUIR.
Due casi vicini hanno regole diverse. I dividendi di fonte estera incassati dalla società semplice seguono una trattazione a parte. Per i soci non residenti di società di persone commerciali, dove il reddito d’impresa è imputato per trasparenza, la disciplina è un’altra.
Quale aliquota si applica ai soci non residenti
L’aliquota dipende da chi è il socio: la generalità dei non residenti subisce la ritenuta ordinaria, i fondi pensione europei e alcune società ed enti UE/SEE una misura ridotta, e una convenzione contro le doppie imposizioni può prevedere un’aliquota inferiore.
La tabella ordina i casi. Fino al 31 dicembre 2026 il riferimento è l’art. 27 del DPR 600/1973, dal 1° gennaio 2027 l’art. 55 del D.Lgs. 33/2025, richiamato dall’art. 303 TUIR.
| Socio non residente | Misura | Norma | Condizione o nota |
|---|---|---|---|
| Persona fisica o altro soggetto non residente, fuori dalle categorie sotto | 26% art. 27, comma 3 e risposta 486/2022. | Art. 27, comma 3, DPR 600/1973; dal 2027 art. 55, comma 4, D.Lgs. 33/2025 | Ritenuta a titolo d’imposta; partecipazione non riferibile a stabile organizzazione in Italia. Rimborso fino a 11/26 della ritenuta per l’imposta pagata all’estero in via definitiva |
| Fondo pensione UE/SEE in lista e sottoconto estero di PEPP | 20% | Art. 27, comma 3, secondo periodo; dal 2027 art. 55, comma 4 | Aliquota del 20% sugli utili corrisposti dal 12/8/2026 (D.Lgs. 148/2026, art. 26); prima era l’11% |
| Società o ente UE/SEE soggetto a imposta sul reddito delle società | 1,20% | Art. 27, comma 3-ter (testo sostituito dal DL 38/2026); dal 2027 art. 55, comma 5 | Stato di residenza incluso nella lista ministeriale; partecipazione non riferibile a stabile organizzazione in Italia |
| Socio persona fisica residente in uno Stato con convenzione | Misura inferiore prevista dalla convenzione, ove applicabile | Convenzione contro le doppie imposizioni; risposta AdE 486/2022 | L’Agenzia si è espressa sulle sole persone fisiche non residenti |
| Azioni in deposito accentrato | Imposta sostitutiva in luogo della ritenuta | Art. 32-quater, comma 2, DL 124/2019 (art. 27-ter DPR 600/1973); dal 2027 art. 303, comma 3 (art. 57 D.Lgs. 33/2025) | Applicata sulla base delle informazioni fornite dalla società semplice |
Fino al 31 dicembre 2026 la lettera dell’art. 27, comma 3, indica il 27%, mentre nella risposta 486/2022 l’Agenzia delle Entrate ha applicato il 26% ai soci persone fisiche non residenti: dal 1° gennaio 2027 l’art. 55, comma 4, del D.Lgs. 33/2025 indica il 26%.
Il controllo segue quindi quest’ordine: la natura del socio e il suo Stato di residenza, poi l’eventuale misura più bassa prevista da una convenzione. Con la ritenuta ordinaria, il socio non residente che non rientra nelle categorie escluse dalla norma può chiedere il rimborso, fino a undici ventiseiesimi della ritenuta, dell’imposta pagata all’estero in via definitiva sugli stessi utili, con certificazione dell’ufficio fiscale estero. Condizioni e istanza sono nella guida ai dividendi percepiti da soggetti non residenti.
Sulla convenzione, nella risposta 486/2022 l’Agenzia delle Entrate ha trattato il caso di un’associazione professionale, a cui ha esteso il regime dell’art. 32-quater, e ha ritenuto applicabile ai soci persone fisiche non residenti la misura inferiore prevista dalla convenzione, ove applicabile. Il parere non riguarda i soci non residenti diversi dalle persone fisiche.
Esempio pratico. Un dividendo di 10.000 euro è corrisposto dal 1° gennaio 2027 a una società semplice con tre soci: una persona fisica non residente (50%), una società di uno Stato UE in lista, soggetta a imposta sul reddito delle società (30%), e una persona fisica residente in Italia, con partecipazione non relativa all’impresa (20%). Si assume che non esista una convenzione applicabile, che nessuna partecipazione sia riferibile a una stabile organizzazione e che le azioni non siano in deposito accentrato. La ritenuta è di 1.300 euro sul primo socio (26% di 5.000), di 36 euro sul secondo (1,20% di 3.000) e di 520 euro sul terzo (26% di 2.000): in totale 1.856 euro, calcolati quota per quota.
Come si individua il socio e quali adempimenti segue
La ritenuta presuppone che la società distributrice conosca i soci e le rispettive quote: gli adempimenti ruotano attorno a questo dato.
La norma lo pone a carico della società semplice: le ritenute e l’imposta sostitutiva sono operate sulla base delle informazioni da questa fornite (art. 32-quater, comma 2, DL 124/2019; dal 1° gennaio 2027 art. 303, comma 3, TUIR).
Nella risposta 486/2022, relativa a un’associazione professionale, l’Agenzia delle Entrate ha calcolato la quota di ciascun socio secondo la più recente scrittura notarile comunicata dall’associazione. Ha riconosciuto che il criterio deroga in parte al termine ordinario dell’art. 5, comma 3, lettera c), TUIR, cioè la presentazione della dichiarazione dell’associazione, e che per gli utili prodotti direttamente restano le regole ordinarie di trasparenza. Per la società semplice il parere è un riferimento di prassi, non un criterio dettato dalla norma.
Gli adempimenti della società distributrice indicati nel parere sono due:
- Modello 770. Il quadro SI riporta il totale dei dividendi pagati nel periodo d’imposta. Il quadro SK riporta i soggetti non residenti per i quali gli utili sono soggetti a ritenuta a titolo d’imposta, anche se in misura convenzionale.
- Certificazione CUPE. La società può rilasciarla ai soci non residenti che hanno percepito utili soggetti a ritenuta, così da consentire il credito d’imposta nello Stato di residenza, ove previsto.
Il socio non residente deve dichiarare questi dividendi?
Sui dividendi l’imposizione italiana si esaurisce con la ritenuta a titolo d’imposta. Un obbligo dichiarativo può invece riguardare gli altri redditi italiani che la società semplice imputa al socio.
Le due categorie di reddito seguono strade diverse:
- Dividendi corrisposti da società residenti. Sono redditi di capitale prodotti in Italia (art. 23, comma 1, lettera b, TUIR). La ritenuta dell’art. 27 DPR 600/1973 è a titolo d’imposta, quindi definitiva.
- Altri redditi della società semplice, per esempio quelli derivanti da immobili italiani. Sono imputati ai soci per trasparenza e, per la quota del socio non residente, rientrano tra i redditi prodotti in Italia ai sensi dell’art. 23, comma 1, lettera g, TUIR, che richiama gli artt. 5, 115 e 116. Per questi redditi vale la disciplina ordinaria della dichiarazione.
Dal 1° gennaio 2027 la disposizione corrispondente all’art. 23 è l’art. 25 del nuovo TUIR.
Le condizioni in cui il non residente deve presentare la dichiarazione, le cause di esonero e i quadri da compilare sono nella guida alla dichiarazione dei redditi dei soggetti non residenti.
Dal 1° gennaio 2027: l’art. 303 del nuovo TUIR
Dal 1° gennaio 2027 il regime degli utili distribuiti alle società semplici è collocato nell’art. 303 TUIR, che riprende l’art. 32-quater, commi 1, 1-bis e 2, del DL 124/2019 con rinvii alle norme del nuovo testo unico.
Il nuovo TUIR (D.Lgs. 117/2026) è in vigore dal 4 luglio 2026 e si applica dal 1° gennaio 2027. L’art. 303 mantiene l’imputazione dei dividendi ai soci per trasparenza. Per i soci non residenti la lettera e) del comma 1 rinvia alla misura della ritenuta dell’art. 55 del D.Lgs. 33/2025 e, per i soggetti indicati nel comma 5 dello stesso articolo, alla misura prevista da quel comma. L’art. 27 del DPR 600/1973 è abrogato dalla data prevista dall’art. 243 del D.Lgs. 33/2025, in conformità all’art. 241.
Il passaggio cambia quindi i riferimenti più del meccanismo: continuano a contare la natura del socio non residente, la misura della ritenuta e l’individuazione dei soci. Per la corrispondenza degli altri articoli del TUIR in materia internazionale si può consultare la tavola di corrispondenza del nuovo TUIR.
| Disciplina | Fino al 31/12/2026 | Dal 1/1/2027 |
|---|---|---|
| Dividendi alla società semplice: imputazione ai soci | Art. 32-quater, comma 1, DL 124/2019 | Art. 303, comma 1, TUIR |
| Ritenuta sui soci non residenti | Art. 27, comma 3, DPR 600/1973 | Art. 55, comma 4, D.Lgs. 33/2025 |
| Misura per società ed enti UE/SEE | Art. 27, comma 3-ter, DPR 600/1973 | Art. 55, comma 5, D.Lgs. 33/2025 |
| Azioni in deposito accentrato | Art. 27-ter DPR 600/1973 (richiamato dall’art. 32-quater, comma 2) | Art. 57 D.Lgs. 33/2025 (richiamato dall’art. 303, comma 3) |
| Utili da Stati o territori a regime fiscale privilegiato | Art. 47-bis, comma 1, TUIR (richiamato dall’art. 32-quater, comma 1-bis) | Art. 162, comma 1, TUIR (richiamato dall’art. 303, comma 2) |
Soci esteri in una società semplice italiana?
Ritenuta, convenzione e adempimenti dipendono dalla residenza di ciascun socio, dalla natura della partecipazione e dalle quote. Una valutazione individuale permette di verificare la misura applicabile e gli obblighi dichiarativi nel tuo caso.
Richiedi una valutazione del tuo caso →Domande frequenti
Il socio non residente deve dichiarare in Italia i dividendi incassati tramite la società semplice?
Per i dividendi l’imposizione italiana è definitiva, perché la ritenuta è a titolo d’imposta. Resta da valutare la dichiarazione per gli altri redditi italiani della società semplice imputati al socio non residente (art. 23, comma 1, lettera g, TUIR): condizioni ed esoneri dipendono dalla situazione del singolo socio.
Una convenzione contro le doppie imposizioni riduce la ritenuta sui dividendi?
Può ridurla, ove applicabile. Nella risposta 486/2022 l’Agenzia delle Entrate ha riconosciuto ai soci persone fisiche non residenti di un’associazione professionale la misura inferiore prevista dalla convenzione; il parere non riguarda i soci non residenti diversi dalle persone fisiche.
La ritenuta si applica anche se il socio estero ha una stabile organizzazione in Italia?
La ritenuta a titolo d’imposta dell’art. 27, comma 3, DPR 600/1973 riguarda gli utili non riferibili a stabili organizzazioni nel territorio dello Stato. Se la partecipazione fa capo a una stabile organizzazione in Italia, la disciplina è diversa e va verificata caso per caso.
Fonti e riferimenti
- Decreto-legge 26 ottobre 2019, n. 124, art. 32-quater, commi 1, 1-bis, 2 e 2-bis (convertito dalla legge 19 dicembre 2019, n. 157), nel testo in vigore fino al 31 dicembre 2026.
- Decreto legislativo 19 giugno 2026, n. 117 (nuovo TUIR), artt. 25 e 303.
- Decreto del Presidente della Repubblica 29 settembre 1973, n. 600, art. 27, commi 3 e 3-ter, nel testo in vigore dal 12 agosto 2026.
- Decreto legislativo 24 marzo 2025, n. 33 (testo unico in materia di versamenti e di riscossione), artt. 55 (commi 4 e 5), 57, 241 e 243.
- Decreto legislativo 7 agosto 2026, n. 148, art. 26.
- Decreto-legge 27 marzo 2026, n. 38, art. 11.
- Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR), artt. 5 (comma 3, lettera c), 23 (comma 1, lettere b e g), 47-bis (comma 1) e 162 (comma 1).
- Agenzia delle Entrate, risposta a interpello 4 ottobre 2022, n. 486.
