
Ravvedimento operoso IMU: calcolo di sanzioni e interessi, termini, F24 e nuove regole 2026 in caso di controlli e richieste del Comune.
L’art. 13 del D.Lgs. 472/1997 disciplina il ravvedimento anche per l’IMU. Il D.Lgs. 147/2026 chiarisce gli effetti dei controlli comunali, mentre termini, sanzioni ridotte, interessi e modello F24 determinano come regolarizzare il versamento.
Il ravvedimento operoso IMU consente di regolarizzare un versamento omesso, tardivo o insufficiente pagando l’imposta dovuta, gli interessi e una sanzione ridotta in funzione del momento in cui viene sanata la violazione. L’istituto è disciplinato dall’art. 13 del D.Lgs. 472/1997 e, per effetto dell’art. 12, comma 3, del D.Lgs. 147/2026, la disciplina prevista dal comma 1-ter si applica anche ai tributi degli enti locali.
La ricezione di un questionario, di una richiesta di chiarimenti o di un invito a comparire da parte del Comune non impedisce quindi, di per sé, di regolarizzare l’IMU. La possibilità viene invece meno con la notifica dell’atto impositivo o dell’atto di contestazione delle sanzioni. Prima di effettuare il pagamento occorre individuare la violazione, determinare la riduzione applicabile, calcolare gli interessi e compilare correttamente la sezione “IMU e altri tributi locali” del modello F24.
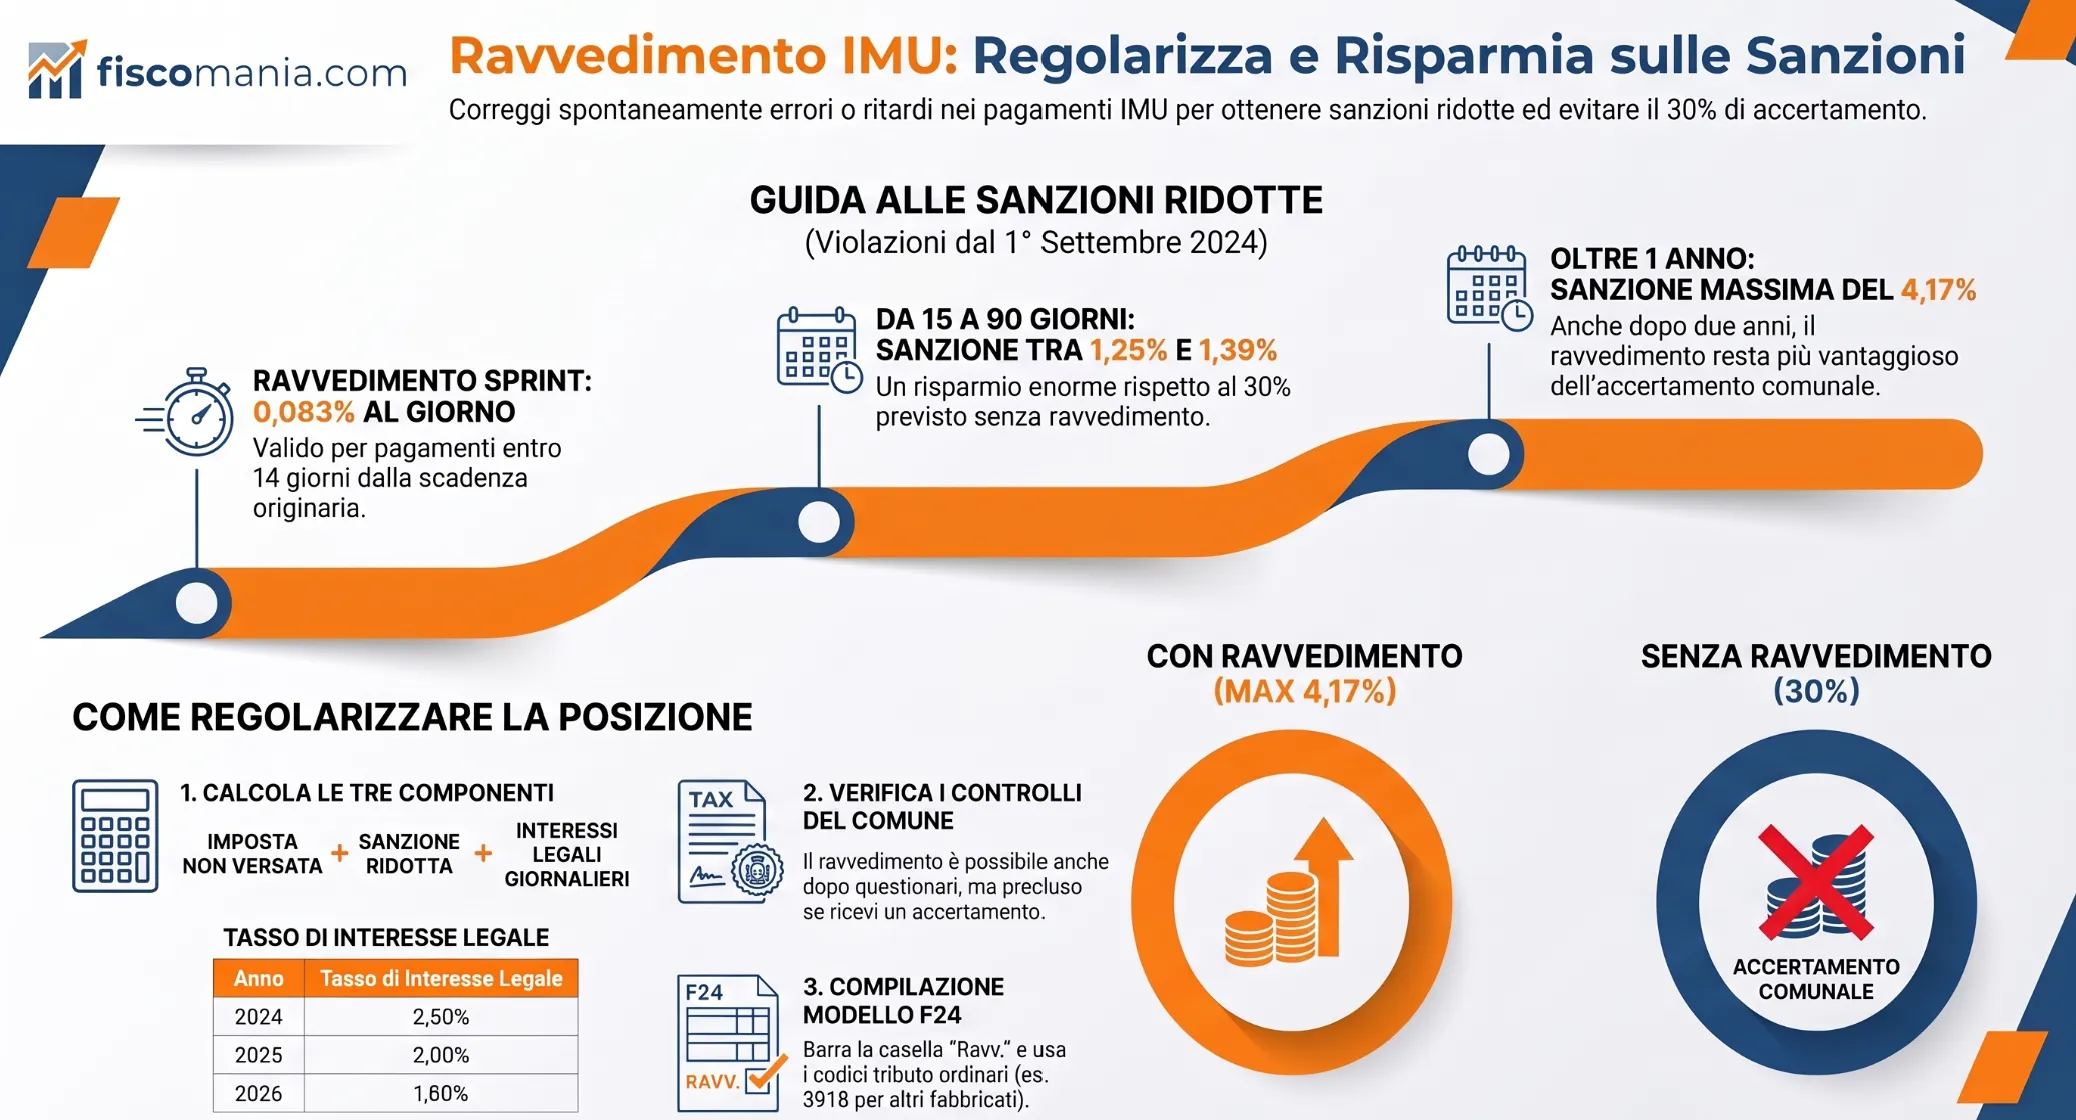
Come funziona il ravvedimento operoso IMU
Il ravvedimento operoso consente al contribuente di correggere spontaneamente un omesso, tardivo o insufficiente versamento dell’IMU beneficiando di una riduzione della sanzione rispetto a quella ordinariamente applicabile. L’istituto è disciplinato dall’art. 13 del D.Lgs. 472/1997 e opera anche per i tributi degli enti locali, tra cui l’imposta municipale propria. Il meccanismo segue una logica temporale: la misura della riduzione dipende dal momento in cui viene sanata la violazione e, in linea generale, intervenire prima comporta una sanzione più contenuta. Per le violazioni commesse dal 1° settembre 2024 occorre inoltre considerare le modifiche introdotte dal D.Lgs. 87/2024 al sistema sanzionatorio e alle riduzioni previste dal ravvedimento.
Quali violazioni IMU possono essere regolarizzate
Il ravvedimento riguarda innanzitutto le irregolarità nel versamento dell’IMU. Può quindi essere utilizzato quando l’imposta non è stata pagata entro la scadenza, quando il pagamento è avvenuto in ritardo oppure quando il contribuente ha versato un importo inferiore a quello effettivamente dovuto. In quest’ultima ipotesi la regolarizzazione riguarda soltanto la differenza non versata: se, ad esempio, l’IMU dovuta era pari a 1.000 euro e ne sono stati pagati 700, sanzione ridotta e interessi devono essere calcolati sui 300 euro residui, non sull’intero tributo. La corretta individuazione dell’importo originariamente dovuto costituisce quindi il primo passaggio del ravvedimento, perché da quella base dipendono sia la sanzione sia gli interessi da aggiungere al versamento.
Imposta, sanzione ridotta e interessi: cosa deve essere pagato
La regolarizzazione di un versamento IMU richiede il pagamento di tre componenti: l’imposta ancora dovuta, la sanzione ridotta prevista dall’art. 13 del D.Lgs. 472/1997 e gli interessi legali maturati dal giorno successivo alla scadenza fino alla data dell’effettivo pagamento. Gli interessi devono essere determinati in proporzione ai giorni di ritardo e, quando il periodo interessa più anni, tenendo conto dei tassi legali applicabili nei diversi periodi.
Il ravvedimento del versamento deve essere inoltre tenuto distinto dalla regolarizzazione di un’eventuale omessa o tardiva dichiarazione IMU, che costituisce una violazione autonoma e segue regole proprie. Per questo, prima di procedere al pagamento, occorre verificare se l’irregolarità riguarda soltanto il tributo o anche l’obbligo dichiarativo.
Calcolo ravvedimento operoso IMU
Calcola sanzioni e interessi per il pagamento tardivo dell’IMU
Percentuali di Sanzione (dal 1° settembre 2024)
- Entro 14 giorni: 0,083% per ogni giorno di ritardo
- Dal 15° al 30° giorno: 1,25% fisso
- Dal 31° al 90° giorno: 1,39% fisso
- Dal 91° giorno a 1 anno: 3,125% fisso
- Oltre 1 anno entro 2 anni: 3,572% fisso
- Oltre 2 anni: 4,17% fisso
Tassi di Interesse Legale
| Anno | Tasso |
|---|---|
| 2026 | 1,60% |
| 2025 | 2,00% |
| 2024 | 2,50% |
| 2023 | 5,00% |
| 2022 | 1,25% |
| 2021 | 0,01% |
| 2020 | 0,05% |
Risultato del Calcolo
| Descrizione | Importo |
|---|
Tabella con la riduzione delle sanzioni secondo il tempo
Nota: Gli importi negli esempi si riferiscono solo alla sanzione, esclusi gli interessi legali che si calcolano separatamente. Percentuali valide per violazioni commesse dal 1° settembre 2024 (D.Lgs. 87/2024).
Sanzioni del ravvedimento IMU: quanto si paga
La sanzione dovuta con il ravvedimento dipende soprattutto dal tempo trascorso dalla scadenza del versamento e dalla data in cui è stata commessa la violazione. Per le violazioni commesse dal 1° settembre 2024 occorre applicare il sistema risultante dalla riforma introdotta dal D.Lgs. 87/2024, mentre per quelle anteriori continua a rilevare la disciplina precedente. L’art. 13, comma 1, del D.Lgs. 472/1997 prevede differenti riduzioni della sanzione minima, che diventano meno favorevoli con l’aumentare del ritardo. Per questo non è sufficiente stabilire quanti giorni o anni siano trascorsi: prima del calcolo va individuato anche il regime temporale applicabile alla violazione.
Ravvedimento entro 14 giorni ed entro 30 giorni
Per le violazioni commesse dal 1° settembre 2024, il materiale disponibile indica una sanzione crescente nei primi 14 giorni, pari allo 0,0833% per ciascun giorno di ritardo, fino all’1,166% al quattordicesimo giorno. Dal quindicesimo al trentesimo giorno la sanzione ridotta indicata è invece pari all’1,25% dell’imposta non versata. Il ravvedimento entro 30 giorni beneficia della specifica riduzione a 1/10 del minimo prevista dall’art. 13, comma 1, lettera a), del D.Lgs. 472/1997 per i tardivi versamenti. La distinzione tra i primi 14 giorni e la restante parte del periodo consente quindi di determinare con maggiore precisione la penalità dovuta nelle regolarizzazioni più tempestive.
Ravvedimento da 31 a 90 giorni
Quando il pagamento avviene tra il trentunesimo e il novantesimo giorno, il materiale dell’articolo attuale indica, per le violazioni successive al 1° settembre 2024, una sanzione ridotta pari all’1,39% dell’imposta omessa o versata in misura insufficiente. La percentuale deve essere applicata soltanto alla quota non corrisposta: in presenza di un versamento parziale, la base di calcolo non coincide quindi necessariamente con l’intera IMU originariamente dovuta. Anche in questa fascia temporale restano dovuti gli interessi legali maturati fino alla data della regolarizzazione, che vanno determinati separatamente dalla sanzione.
Ravvedimento oltre 90 giorni ed entro un anno
Superati i 90 giorni, la riduzione della sanzione diventa meno favorevole. Per le violazioni commesse dal 1° settembre 2024, il materiale grezzo indica una sanzione ridotta pari al 3,125% quando la regolarizzazione avviene oltre il novantesimo giorno ma entro un anno. L’incremento rispetto alle fasce precedenti non impedisce comunque il ravvedimento: il decorso di alcuni mesi dalla scadenza, da solo, non determina la perdita della possibilità di sanare il versamento. Occorre però verificare separatamente che non sia intervenuto un atto che, secondo l’art. 13 del D.Lgs. 472/1997, precluda la regolarizzazione. Questo aspetto assume particolare rilievo dopo le modifiche apportate nel 2026 alla disciplina applicabile ai tributi locali.
Ravvedimento IMU oltre un anno
Per effetto della disciplina richiamata dall’art. 13, comma 1, del D.Lgs. 472/1997, il ravvedimento può operare anche quando è trascorso più di un anno dalla violazione. Il materiale aggiornato indica che, nelle ipotesi disciplinate dalle lettere da a-bis) a b-bis), le riduzioni possono arrivare da 1/9 a 1/7 del minimo in funzione del tempo trascorso. Il superamento dell’anno non coincide quindi, di per sé, con la perdita del ravvedimento. Per le annualità più risalenti occorre tuttavia coordinare la riduzione applicabile con la data della violazione, con l’eventuale disciplina precedente al 1° settembre 2024 e con la presenza di atti notificati dal Comune. La verifica temporale diventa pertanto essenziale prima di utilizzare percentuali riferite a un’annualità diversa.
| Momento del ravvedimento | Violazioni dal 1° settembre 2024 | Riferimento della riduzione |
|---|---|---|
| Entro 14 giorni | 0,0833% per giorno, fino all’1,166% | Ravvedimento tempestivo |
| Dal 15° al 30° giorno | 1,25% | 1/10 del minimo |
| Dal 31° al 90° giorno | 1,39% | Riduzione prevista per la fascia temporale |
| Oltre 90 giorni ed entro un anno | 3,125% | Riduzione prevista per la fascia temporale |
| Oltre un anno | [DA DETERMINARE IN BASE ALLA DATA DELLA VIOLAZIONE] | Fino a 1/7 del minimo secondo il materiale aggiornato |
Calcolo del ravvedimento operoso IMU
Il calcolo del ravvedimento parte dall’IMU effettivamente non versata e richiede di aggiungere la sanzione ridotta e gli interessi legali maturati fino al giorno del pagamento. Il primo passaggio consiste quindi nel verificare l’importo originariamente dovuto e confrontarlo con quanto eventualmente già versato. Se il contribuente ha pagato solo una parte dell’imposta, il ravvedimento si applica esclusivamente sulla differenza residua. Dopo avere determinato la base di calcolo, occorre individuare il numero di giorni trascorsi dalla scadenza e la fascia temporale di ravvedimento applicabile. Solo a quel punto è possibile determinare correttamente la sanzione. Questo ordine è importante perché un errore sull’imposta residua o sui giorni di ritardo si riflette direttamente sull’intero conteggio.
Come calcolare la sanzione ridotta
La sanzione si determina applicando all’imposta non versata la percentuale corrispondente al momento in cui viene effettuato il ravvedimento. Per le violazioni commesse dal 1° settembre 2024, il materiale grezzo riporta, ad esempio, lo 0,0833% per ciascun giorno di ritardo entro i primi 14 giorni, l’1,25% dal quindicesimo al trentesimo giorno, l’1,39% dal trentunesimo al novantesimo giorno e il 3,125% oltre 90 giorni ed entro un anno. La formula operativa è quindi: imposta residua × percentuale della sanzione ridotta. Se l’IMU non versata è pari a 1.000 euro e la percentuale applicabile è l’1,25%, la sanzione è pari a 12,50 euro. La misura deve però essere sempre scelta considerando la data della violazione e il regime sanzionatorio applicabile.
Come calcolare gli interessi legali
Agli importi dovuti a titolo di imposta e sanzione si aggiungono gli interessi legali, calcolati dal giorno successivo alla scadenza fino alla data in cui viene effettuato il pagamento. Il materiale grezzo indica la formula: imposta dovuta × tasso legale annuo × giorni di ritardo / 365. Per il 2026 il tasso indicato è pari all’1,60%, mentre per il 2025 è pari al 2,00%. Se, ad esempio, l’importo non versato fosse di 1.000 euro e il ritardo fosse di 30 giorni nel 2026, il calcolo degli interessi sarebbe pari a 1.000 × 1,60% × 30 / 365, quindi circa 1,32 euro. Gli interessi vanno calcolati separatamente dalla sanzione, anche se poi confluiscono nel versamento complessivo.
Interessi quando il ritardo interessa più anni
Quando il ravvedimento riguarda un’omissione risalente, il conteggio degli interessi non può essere effettuato utilizzando un unico tasso per l’intero periodo. Il materiale grezzo evidenzia che occorre applicare anno per anno il tasso legale vigente nei diversi periodi. Per esempio, un versamento omesso che attraversa il 2023, il 2024, il 2025 e il 2026 deve essere suddiviso temporalmente considerando i tassi riportati nel materiale: 5,00% per il 2023, 2,50% per il 2024, 2,00% per il 2025 e 1,60% per il 2026. Questo passaggio diventa particolarmente rilevante nei ravvedimenti relativi ad annualità precedenti, perché l’errore nell’utilizzo del tasso può incidere sull’importo finale anche quando la sanzione è stata individuata correttamente.
Esempio di calcolo del ravvedimento IMU
Supponiamo che un contribuente debba regolarizzare 1.200 euro di IMU con 30 giorni di ritardo per una violazione commessa dopo il 1° settembre 2024. In base al materiale grezzo, la sanzione ridotta nella fascia dal quindicesimo al trentesimo giorno è pari all’1,25%, quindi 15 euro. Se il pagamento avviene nel 2026, gli interessi al tasso legale dell’1,60% per 30 giorni sono pari a circa 1,58 euro. L’importo complessivo da regolarizzare risulta quindi pari a circa 1.216,58 euro, formato da 1.200 euro di imposta, 15 euro di sanzione e 1,58 euro di interessi. L’esempio presuppone che non vi siano altri elementi da correggere e che la violazione rientri effettivamente nella fascia temporale considerata.
Ravvedimento IMU dopo un anno e per annualità precedenti
Il decorso di un anno dalla scadenza non esclude automaticamente il ravvedimento IMU. Il materiale grezzo conferma che la regolarizzazione può riguardare anche violazioni risalenti, purché non sia intervenuto un atto che precluda il ravvedimento. Per le violazioni commesse dal 1° settembre 2024, l’art. 13, comma 1, del D.Lgs. 472/1997 prevede, secondo il materiale fornito, riduzioni che arrivano fino a 1/7 del minimo quando è trascorso più tempo dalla violazione. Prima di effettuare il versamento è quindi necessario individuare la data in cui l’IMU avrebbe dovuto essere pagata, verificare il regime sanzionatorio applicabile e controllare se nel frattempo il Comune abbia notificato atti rilevanti ai fini della regolarizzazione.
Si può fare il ravvedimento IMU dopo un anno?
Il ravvedimento resta possibile anche quando sono trascorsi più di dodici mesi dalla scadenza originaria. L’articolo precedente evidenziava già che la possibilità di regolarizzare l’IMU non si esaurisce al termine dell’anno successivo al mancato pagamento, ma può proseguire in relazione alle annualità pregresse. Per le violazioni più recenti, tuttavia, non deve essere riproposta automaticamente la vecchia suddivisione tra ravvedimento entro due anni e oltre due anni: il materiale aggiornato richiama invece, per le riduzioni ordinarie previste dall’art. 13, comma 1, lettere da a-bis) a b-bis), un sistema che può arrivare da 1/9 a 1/7 del minimo a seconda del tempo trascorso. La data della violazione diventa quindi decisiva per individuare correttamente la disciplina applicabile.
Ravvedimento dopo due, tre o più anni
Anche una violazione risalente a due, tre o più anni può essere astrattamente oggetto di ravvedimento, ma il numero di anni trascorsi non è l’unico elemento da considerare. Occorre verificare innanzitutto quando è stata commessa la violazione, perché il sistema sanzionatorio applicabile può cambiare in funzione della decorrenza del 1° settembre 2024. In secondo luogo devono essere determinati gli interessi legali maturati nei diversi periodi, applicando i tassi vigenti anno per anno. Il materiale dell’articolo attuale contiene, ad esempio, un caso relativo a un’IMU 2022 regolarizzata successivamente, evidenziando proprio la necessità di scomporre il calcolo degli interessi tra le varie annualità.
Qual è il termine massimo per ravvedere l’IMU
La possibilità concreta di utilizzare il ravvedimento deve essere coordinata con i termini di accertamento del Comune. Il materiale grezzo indica che l’avviso di accertamento IMU deve essere notificato, a pena di decadenza, entro il 31 dicembre del quinto anno successivo a quello in cui la dichiarazione o il versamento sono stati o avrebbero dovuto essere effettuati. Questo termine non va però trasformato automaticamente nella formula semplificata “il ravvedimento si può fare sempre entro cinque anni”: occorre considerare l’anno della violazione, il momento in cui si effettua la regolarizzazione e, soprattutto, gli eventuali atti già notificati. In presenza di un atto impositivo che preclude il ravvedimento, infatti, la possibilità di sanare spontaneamente la violazione viene meno anche se il termine di accertamento non è ancora scaduto.
| Situazione | Ravvedimento | Verifica necessaria |
|---|---|---|
| Entro un anno dalla violazione | Possibile | Individuare la riduzione applicabile |
| Oltre un anno | Possibile in linea generale | Verificare data della violazione e regime applicabile |
| Annualità molto risalenti | Da verificare | Coordinare ravvedimento, termini di accertamento e interessi |
| Atto impositivo già notificato | Precluso | Verificare la natura dell’atto ricevuto |
Controlli del Comune: quando il ravvedimento IMU è ancora possibile
Per effetto dell’art. 12, comma 3, del D.Lgs. 147/2026, l’art. 13, comma 1-ter, del D.Lgs. 472/1997 si applica anche ai tributi degli enti locali. Questo modifica in modo rilevante il rapporto tra ravvedimento e attività di controllo sull’IMU. La regola da tenere presente è che non ogni iniziativa del Comune impedisce la regolarizzazione. Occorre distinguere tra atti meramente istruttori, che servono a raccogliere informazioni o chiarimenti, e atti impositivi o sanzionatori, che formalizzano invece la pretesa dell’ente. La preclusione al ravvedimento opera, secondo il materiale aggiornato, con la notifica dell’avviso di accertamento o dell’atto di contestazione delle sanzioni, non per il solo fatto che il Comune abbia avviato un’attività istruttoria.
Questionario, richiesta di documenti e richiesta di chiarimenti
La notifica di un questionario, di una richiesta di chiarimenti o di una richiesta documentale del Comune non impedisce il ravvedimento IMU e non modifica, secondo il materiale fornito, la riduzione della sanzione applicabile in funzione del tempo trascorso. Il contribuente che riceve uno di questi atti può quindi ancora regolarizzare la posizione, purché non sia intervenuto un atto successivo che determini la preclusione. Questo rappresenta uno dei principali effetti dell’estensione dell’art. 13, comma 1-ter, ai tributi locali operata dal D.Lgs. 147/2026. La sola apertura di un controllo non equivale quindi alla perdita della possibilità di ravvedersi. Sul piano operativo è però necessario identificare con precisione il documento ricevuto, perché atti diversi possono produrre effetti differenti sulla misura della riduzione.
Invito a comparire e attività istruttoria del Comune
Anche l’invito a comparire notificato dal Comune, se mantiene natura istruttoria, non determina di per sé la chiusura del ravvedimento. Il principio è lo stesso: l’attività di controllo non coincide automaticamente con la formalizzazione della pretesa tributaria. Per questo il contribuente che riceve un invito a fornire chiarimenti o a presentarsi presso l’ente può ancora valutare la regolarizzazione dell’IMU dovuta. Il materiale aggiornato precisa inoltre che questi atti non incidono sulla riduzione ordinaria della sanzione. La distinzione tra controllo e atto impositivo diventa quindi centrale: non conta soltanto che il Comune abbia scritto al contribuente, ma quale natura giuridica abbia l’atto notificato.
Processo verbale di constatazione e schema di atto
Il processo verbale di constatazione e lo schema di atto non precludono automaticamente il ravvedimento, ma possono modificare la riduzione della sanzione. Il materiale fornito distingue tre ipotesi. Dopo uno schema di atto non preceduto da PVC, e in assenza delle condizioni indicate per l’adesione, la riduzione è a 1/6 del minimo. Dopo un PVC, prima dello schema di atto e senza comunicazione di adesione ai sensi dell’art. 5-quater del D.Lgs. 218/1997, la riduzione è a 1/5 del minimo. Se lo schema di atto è preceduto dal PVC, sempre in assenza delle condizioni indicate nel materiale per l’adesione, la riduzione diventa pari a 1/4 del minimo. La presenza di questi atti non chiude quindi il ravvedimento, ma ne rende meno favorevole il trattamento sanzionatorio.
Quando il ravvedimento è precluso
Il ravvedimento viene meno con la notifica dell’atto impositivo vero e proprio o dell’atto di contestazione delle sanzioni. Il materiale richiama, tra gli atti che possono determinare la preclusione, l’avviso di accertamento, l’avviso di liquidazione, l’avviso di recupero del credito d’imposta, l’atto di contestazione della sanzione e la cartella di pagamento. In ambito IMU, il caso più rilevante è normalmente l’avviso di accertamento del Comune. Da quel momento la violazione non può più essere sanata mediante ravvedimento operoso. È quindi essenziale distinguere una semplice richiesta istruttoria da un atto che formalizza già la pretesa dell’ente, perché la conseguenza sulla possibilità di regolarizzare la posizione è completamente diversa.
| Atto ricevuto | Ravvedimento possibile? | Effetto sulla riduzione |
|---|---|---|
| Questionario | Sì | Nessuna modifica della riduzione ordinaria |
| Richiesta di documenti o chiarimenti | Sì | Nessuna modifica della riduzione ordinaria |
| Invito a comparire | Sì | Nessuna modifica della riduzione ordinaria |
| Processo verbale di constatazione | Sì | Riduzione fino a 1/5 del minimo nelle condizioni indicate |
| Schema di atto non preceduto da PVC | Sì | Riduzione fino a 1/6 del minimo nelle condizioni indicate |
| Schema di atto preceduto da PVC | Sì | Riduzione fino a 1/4 del minimo nelle condizioni indicate |
| Avviso di accertamento o contestazione della sanzione | No | Ravvedimento precluso |
Quando il contribuente ha già ricevuto una comunicazione dal Comune, il punto decisivo è quindi qualificare correttamente l’atto prima di effettuare qualsiasi pagamento. Nei casi dubbi può essere opportuno analizzare la natura dell’atto ricevuto dal Comune e la possibilità di regolarizzare ancora la posizione, perché una classificazione errata può portare ad applicare una riduzione non più spettante o, al contrario, a rinunciare a un ravvedimento ancora possibile.
Cosa verificare prima di ravvedere un’IMU non pagata
Prima di procedere con il ravvedimento occorre ricostruire con precisione quale irregolarità deve essere sanata. Un’omissione totale, un pagamento insufficiente, un versamento effettuato senza corretta maggiorazione o una comunicazione già ricevuta dal Comune richiedono verifiche differenti. Il calcolo della sanzione rappresenta solo una parte dell’operazione: altrettanto importante è determinare l’imposta residua, l’annualità interessata e l’eventuale presenza di atti che possono incidere sulla possibilità stessa di ravvedersi.
IMU completamente omessa
Quando l’IMU non è stata versata, il primo controllo riguarda l’imposta effettivamente dovuta per l’annualità e la scadenza interessate. Non è sufficiente riprendere automaticamente l’importo pagato l’anno precedente, perché il ravvedimento deve essere costruito sulla somma che avrebbe dovuto essere versata alla data originaria. Una volta ricostruita l’imposta, occorre determinare i giorni trascorsi dalla scadenza, individuare la riduzione della sanzione applicabile e calcolare gli interessi fino alla data del pagamento. Per omissioni risalenti deve essere inoltre verificato quale regime sanzionatorio trova applicazione in base alla data della violazione. Solo dopo questi passaggi può essere determinato l’importo complessivo da indicare nel modello F24. L’esistenza di annualità precedenti non impedisce di per sé la regolarizzazione, ma rende necessaria una verifica più articolata dei termini e degli eventuali atti già notificati dal Comune.
IMU versata solo in parte
Il pagamento insufficiente non richiede di ravvedere nuovamente l’intera imposta, ma soltanto la quota rimasta insoluta. Se, ad esempio, erano dovuti 1.000 euro e ne sono stati correttamente versati 700, la base per il calcolo del ravvedimento è costituita dai 300 euro mancanti. Su tale differenza devono essere calcolati la sanzione ridotta e gli interessi maturati fino alla regolarizzazione. Prima del pagamento è quindi opportuno riconciliare quanto originariamente dovuto con gli F24 già eseguiti, evitando di applicare sanzioni e interessi anche alla parte del tributo tempestivamente corrisposta. La stessa verifica permette di individuare eventuali errori nella ripartizione tra codici tributo o, per gli immobili del gruppo catastale D, tra quota destinata allo Stato e quota di competenza comunale.
IMU pagata in ritardo senza corretto ravvedimento
Una situazione diversa si verifica quando il contribuente ha già pagato l’IMU dopo la scadenza, ma senza aggiungere correttamente sanzione e interessi. In questo caso il tributo può risultare già versato, mentre restano da verificare le somme necessarie a completare la regolarizzazione. Il materiale grezzo non contiene una disciplina specifica sufficientemente dettagliata per ricostruire in questa sede le modalità con cui sanare autonomamente un ravvedimento incompleto. Occorre quindi evitare di trattare il caso come se l’imposta fosse ancora interamente insoluta. Prima di effettuare un ulteriore F24 devono essere ricostruiti il pagamento già eseguito, la data in cui è avvenuto e gli importi eventualmente versati a titolo accessorio.
Comunicazione già ricevuta dal Comune
La presenza di una comunicazione del Comune impone di verificare la natura giuridica dell’atto ricevuto prima di procedere al ravvedimento. Dopo il D.Lgs. 147/2026, un questionario, una richiesta di documenti, una richiesta di chiarimenti o un invito a comparire non impediscono, di per sé, la regolarizzazione dell’IMU. Diverso è il caso dell’avviso di accertamento o dell’atto di contestazione della sanzione, la cui notifica determina la preclusione al ravvedimento secondo il materiale fornito. PVC e schema di atto si collocano invece in una posizione intermedia: non chiudono necessariamente l’istituto, ma possono incidere sulla riduzione applicabile. La verifica deve quindi precedere il pagamento. Considerare ogni lettera del Comune come un accertamento può far perdere una possibilità di regolarizzazione ancora disponibile; ignorare un atto già impositivo può invece condurre a un ravvedimento non più ammesso.
Come compilare il modello F24 per il ravvedimento IMU
Il ravvedimento dell’IMU si esegue tramite il modello F24, utilizzando la sezione dedicata a “IMU e altri tributi locali”. La corretta compilazione richiede di riportare i dati identificativi del Comune, l’anno cui si riferisce l’imposta e il codice tributo collegato alla tipologia di immobile. Nel modello devono inoltre essere segnalati il ravvedimento e, quando rilevante, la natura del versamento come acconto o saldo. L’importo complessivo da versare comprende il tributo residuo, la sanzione ridotta e gli interessi maturati. Questi elementi devono essere determinati prima della compilazione, perché l’F24 costituisce la fase conclusiva della regolarizzazione e non sostituisce il calcolo preventivo delle somme dovute.
Sezione “IMU e altri tributi locali”
Il versamento deve essere inserito nella sezione “IMU e altri tributi locali” del modello F24. Uno dei primi dati da individuare è il codice catastale del Comune nel cui territorio si trova l’immobile, formato da quattro caratteri alfanumerici. L’articolo attuale riporta, ad esempio, H501 per Roma. Il codice identifica l’ente destinatario del pagamento e deve essere coerente con l’immobile cui si riferisce il tributo. Quando il contribuente possiede immobili situati in Comuni differenti, la corretta individuazione dell’ente assume particolare importanza perché l’IMU è un tributo locale e il versamento deve essere attribuito al Comune competente. Dopo avere inserito il codice dell’ente, occorre utilizzare il codice tributo riferito alla specifica fattispecie immobiliare.
Casella “Ravv.”, acconto e saldo
Quando il pagamento viene effettuato mediante ravvedimento deve essere barrata la casella “Ravv.”, in modo da segnalare che il versamento non è ordinario ma è finalizzato alla regolarizzazione di una precedente violazione. Il modello prevede inoltre le caselle relative ad acconto e saldo, che devono essere compilate in funzione della rata cui si riferisce l’omesso o insufficiente pagamento. L’articolo attuale richiama espressamente questa distinzione e sottolinea la necessità di indicare correttamente la natura del versamento. Se, ad esempio, viene regolarizzato un saldo IMU non pagato alla relativa scadenza, il versamento deve essere ricondotto a quella specifica rata e non trattato come un pagamento ordinario dell’anno in cui viene materialmente eseguito il ravvedimento.
Anno di riferimento e numero degli immobili
Nel campo relativo all’anno di riferimento deve essere indicato l’anno cui appartiene l’IMU che si sta regolarizzando, non l’anno in cui viene effettuato materialmente il pagamento. Se, ad esempio, nel 2026 viene sanato un saldo IMU relativo al 2025, l’anno da riportare nel modello è 2025. L’articolo attuale evidenzia questo principio utilizzando l’esempio di un saldo 2024 ravveduto nel 2025. Deve inoltre essere indicato il numero degli immobili cui il pagamento si riferisce. La corretta indicazione dell’annualità è particolarmente importante quando si stanno regolarizzando più periodi d’imposta, perché ciascuna violazione deve essere ricondotta al proprio anno e alla relativa scadenza.
Come indicare imposta, sanzioni e interessi
Nel ravvedimento IMU, il materiale grezzo indica che sanzione e interessi vengono versati insieme al tributo utilizzando il codice relativo all’imposta, senza codici separati per gli accessori. L’importo a debito deve quindi comprendere la quota di IMU ancora dovuta, la sanzione ridotta e gli interessi calcolati fino alla data del pagamento. Per questa ragione è opportuno conservare un prospetto di calcolo che distingua le tre componenti, anche se nel modello F24 confluiscono nello stesso importo. La documentazione del conteggio consente di ricostruire la regolarizzazione in caso di successive verifiche e riduce il rischio di non riuscire a dimostrare come sia stato determinato il totale versato.
Codici tributo per il ravvedimento IMU
Il codice tributo da utilizzare nel modello F24 dipende dalla tipologia di immobile cui si riferisce il versamento. Nel ravvedimento non viene utilizzato un codice specifico diverso da quello previsto per l’IMU ordinaria: occorre individuare il codice corretto dell’imposta e utilizzare quello stesso riferimento anche per il pagamento delle somme accessorie. Tra i codici più ricorrenti rientrano il 3912 per l’abitazione principale soggetta a IMU e relative pertinenze, il 3913 per i fabbricati rurali ad uso strumentale, il 3914 per i terreni, il 3916 per le aree fabbricabili e il 3918 per gli altri fabbricati. L’Agenzia delle Entrate conferma tali codici nella propria banca dati ufficiale.
| Codice tributo | Tipologia IMU | Destinatario |
|---|---|---|
| 3912 | Abitazione principale soggetta a IMU e relative pertinenze | Comune |
| 3913 | Fabbricati rurali ad uso strumentale | Comune |
| 3914 | Terreni | Comune |
| 3916 | Aree fabbricabili | Comune |
| 3918 | Altri fabbricati | Comune |
| 3925 | Immobili ad uso produttivo del gruppo catastale D | Stato |
| 3930 | Incremento IMU sugli immobili del gruppo catastale D | Comune |
Immobili del gruppo catastale D: codici 3925 e 3930
Per gli immobili ad uso produttivo classificati nel gruppo catastale D occorre prestare particolare attenzione alla ripartizione del versamento. Il codice 3925 identifica l’IMU destinata allo Stato, mentre il codice 3930 riguarda l’eventuale incremento di competenza del Comune. L’Agenzia delle Entrate qualifica espressamente il 3925 come codice relativo agli immobili produttivi del gruppo D, quota Stato, e il 3930 come codice relativo all’incremento Comune. Questa precisazione consente anche di correggere l’inversione presente nella precedente versione dell’articolo, dove le due quote risultavano attribuite in modo opposto.
Sanzioni e interessi nel ravvedimento
Nel ravvedimento IMU sanzioni e interessi sono versati unitamente all’imposta dovuta utilizzando il relativo codice tributo, senza ricorrere a codici separati per le somme accessorie. La stessa regola è richiamata dall’Agenzia delle Entrate anche con riferimento ai codici 3925 e 3930 per gli immobili del gruppo D. Prima di compilare l’F24 occorre quindi determinare separatamente, nel prospetto di calcolo, l’imposta residua, la sanzione ridotta e gli interessi maturati; nel modello, invece, tali componenti confluiscono nell’importo complessivo associato al codice tributo corretto. Per consultare anche gli altri codici utilizzabili nei versamenti fiscali è possibile fare riferimento alla tabella completa dei codici tributo.
Omesso versamento e omessa dichiarazione IMU non sono la stessa violazione
L’omesso versamento dell’IMU e l’omessa o tardiva dichiarazione IMU costituiscono irregolarità distinte e devono essere analizzate separatamente. Il fatto che l’imposta sia stata pagata non esclude, infatti, che possa sussistere una violazione dichiarativa; allo stesso modo, la corretta presentazione della dichiarazione non sana un’imposta non versata. Prima di utilizzare il ravvedimento occorre quindi verificare quale obbligo non sia stato rispettato. Nel caso del pagamento tardivo, la regolarizzazione riguarda il tributo, la sanzione ridotta e gli interessi. Se invece il problema riguarda la dichiarazione, diventano rilevanti il termine di presentazione e le specifiche condizioni previste per sanare il ritardo. La distinzione evita di applicare automaticamente le regole dell’omesso versamento a una violazione che ha natura diversa.
Ravvedimento dell’omesso versamento
Quando la violazione consiste esclusivamente nel mancato o insufficiente pagamento dell’IMU, il ravvedimento opera sull’imposta non versata. Se il pagamento originario è stato parziale, sanzione e interessi devono essere determinati soltanto sulla quota residua. Il momento in cui il contribuente regolarizza la posizione individua la riduzione della sanzione applicabile, mentre gli interessi decorrono dal giorno successivo alla scadenza fino alla data dell’effettivo versamento. Questa fattispecie va tenuta distinta dall’obbligo dichiarativo, che può sorgere in presenza di specifiche variazioni rilevanti ai fini IMU. Se entrambe le violazioni sono presenti, la regolarizzazione del solo pagamento non elimina automaticamente l’eventuale irregolarità relativa alla dichiarazione.
Ravvedimento della dichiarazione IMU
Il materiale grezzo indica che la dichiarazione IMU deve essere presentata entro il 30 giugno dell’anno successivo a quello in cui si è verificata la variazione rilevante. Se la dichiarazione viene presentata entro 90 giorni dal termine, il ravvedimento resta possibile secondo le condizioni riportate nell’articolo; oltre tale periodo, per le violazioni interessate dalla riforma del D.Lgs. 87/2024, la dichiarazione viene considerata omessa e il materiale segnala che non è più ammessa la medesima regolarizzazione. Proprio perché la disciplina dichiarativa segue regole autonome rispetto al pagamento, in questo articolo è sufficiente richiamarne la distinzione. Per gli obblighi, i termini e le sanzioni specifiche è preferibile rinviare all’approfondimento dedicato alla dichiarazione IMU.
| Violazione | Oggetto della regolarizzazione | Elemento temporale rilevante |
|---|---|---|
| Omesso o insufficiente versamento IMU | Imposta residua, sanzione ridotta e interessi | Tempo trascorso dalla scadenza del pagamento |
| Tardiva dichiarazione IMU | Violazione dichiarativa | Presentazione entro 90 giorni dal termine |
| Omessa dichiarazione oltre 90 giorni | Disciplina autonoma rispetto al versamento | Verificare il regime applicabile alla violazione |
Errori frequenti nel ravvedimento dell’IMU
Gli errori nel ravvedimento IMU derivano spesso non dalla mancata volontà di regolarizzare, ma dall’applicazione di parametri non coerenti con la violazione effettivamente commessa. Data della scadenza, regime sanzionatorio, importo residuo, tasso legale, codice tributo e natura degli eventuali atti ricevuti dal Comune incidono tutti sulla correttezza del versamento. Un calcolo apparentemente semplice può quindi risultare errato se viene utilizzata una percentuale riferita a un periodo diverso oppure se si considera l’intera imposta anziché la sola quota non versata. Per questo il ravvedimento dovrebbe essere ricostruito partendo dalla singola violazione e dalla relativa annualità, evitando di applicare automaticamente percentuali o modelli predisposti per fattispecie differenti.
Applicare una sanzione riferita al periodo sbagliato
Uno degli errori più rilevanti consiste nell’utilizzare una percentuale di ravvedimento non applicabile alla data della violazione. Il materiale grezzo distingue espressamente le violazioni commesse dal 1° settembre 2024 da quelle anteriori, per le quali continua a rilevare il precedente sistema sanzionatorio. Anche il numero di giorni trascorsi dalla scadenza deve essere individuato correttamente, perché determina il passaggio tra le diverse riduzioni. Per le irregolarità più risalenti occorre inoltre evitare di utilizzare automaticamente le vecchie categorie temporali senza verificare quale disciplina trovi effettivamente applicazione. La sequenza corretta consiste quindi nell’individuare prima la data della violazione, poi la data della regolarizzazione e soltanto dopo la sanzione ridotta.
Sbagliare anno di riferimento, codice tributo o importo residuo
La corretta determinazione del ravvedimento deve essere accompagnata da una compilazione coerente del modello F24. L’anno da indicare è quello cui si riferisce l’IMU originariamente dovuta e non quello in cui viene eseguito il pagamento tardivo. Anche il codice tributo deve corrispondere alla tipologia dell’immobile e, per gli immobili produttivi del gruppo D, alla corretta ripartizione tra quota Stato e incremento comunale. Un ulteriore errore riguarda i versamenti parziali: se una parte dell’imposta è già stata pagata, sanzione e interessi devono essere calcolati soltanto sulla differenza residua. Conservare un prospetto separato con imposta, sanzione e interessi facilita il controllo dei dati riportati nell’F24.
Calcolare in modo errato gli interessi legali
Gli interessi costituiscono una componente autonoma del ravvedimento e devono essere calcolati dal giorno successivo alla scadenza fino alla data del pagamento. Il materiale grezzo evidenzia inoltre che, se il periodo di ritardo attraversa più anni, non può essere applicato un unico tasso legale all’intero intervallo: occorre utilizzare i tassi vigenti nei diversi periodi. L’errore diventa più probabile nei ravvedimenti relativi ad annualità lontane, perché il conteggio deve essere suddiviso tra più segmenti temporali. È quindi opportuno distinguere sempre il calcolo degli interessi da quello della sanzione, anche se le somme confluiranno poi nel medesimo versamento associato al codice tributo dell’IMU.
Confondere una richiesta del Comune con un avviso di accertamento
Dopo l’estensione dell’art. 13, comma 1-ter, del D.Lgs. 472/1997 ai tributi locali, non ogni comunicazione del Comune determina la preclusione al ravvedimento. Questionari, richieste di documenti, richieste di chiarimenti e inviti a comparire non impediscono di per sé la regolarizzazione secondo il materiale aggiornato. Diversa è la notifica dell’avviso di accertamento o dell’atto di contestazione della sanzione, che chiude invece la possibilità di utilizzare il ravvedimento. Anche PVC e schema di atto richiedono una valutazione specifica, perché possono incidere sulla misura della riduzione pur senza precludere automaticamente l’istituto. Il documento ricevuto deve quindi essere qualificato prima del pagamento: considerare qualsiasi comunicazione come un accertamento, oppure trattare un vero atto impositivo come una semplice richiesta istruttoria, può portare a conseguenze opposte ma entrambe errate.
Termini di accertamento IMU del Comune
L’avviso di accertamento IMU deve essere notificato entro uno specifico termine di decadenza. Il materiale grezzo indica che il Comune deve notificare l’atto entro il 31 dicembre del quinto anno successivo a quello in cui la dichiarazione o il versamento sono stati effettuati oppure avrebbero dovuto essere effettuati. Il termine serve a delimitare temporalmente il potere dell’ente di contestare l’omesso o insufficiente pagamento del tributo. Per individuare correttamente la scadenza non bisogna quindi limitarsi a contare cinque anni dalla data del versamento, ma occorre partire dall’anno in cui l’adempimento era dovuto e verificare il 31 dicembre del quinto anno successivo.
Termine per notificare l’accertamento IMU
La regola riportata nel materiale può essere sintetizzata così: se il versamento o la dichiarazione avrebbero dovuto essere effettuati in un determinato anno, il Comune dispone, in linea generale, fino al 31 dicembre del quinto anno successivo per notificare l’avviso di accertamento. Questo termine assume rilievo anche quando si analizzano violazioni molto risalenti, perché consente di verificare se il potere di accertamento dell’ente sia ancora esercitabile. La decadenza deve però essere distinta dalla possibilità di ravvedersi: il fatto che il termine di accertamento non sia ancora scaduto non significa automaticamente che il ravvedimento sia sempre disponibile, poiché può essere già intervenuto un atto impositivo che ne determina la preclusione.
Accertamento e successiva riscossione
Il termine per l’accertamento non coincide con quello previsto per la fase successiva di riscossione. Il materiale grezzo indica che il titolo esecutivo, come la cartella di pagamento o l’ingiunzione fiscale, deve essere notificato entro il 31 dicembre del terzo anno successivo a quello in cui l’accertamento è divenuto definitivo. Si tratta quindi di due momenti distinti: prima il Comune deve contestare la violazione nei termini previsti per l’accertamento, poi, una volta divenuta definitiva la pretesa, opera il termine relativo alla riscossione. Questa distinzione è importante anche quando si verifica una vecchia posizione IMU, perché un’eventuale eccezione sulla decadenza deve essere riferita alla fase corretta del procedimento.
Consulenza fiscale online
Devi regolarizzare un versamento IMU?
Un errore nel calcolo della sanzione, negli interessi o nella valutazione di un atto ricevuto dal Comune può rendere non corretta la regolarizzazione. Possiamo verificare la posizione, le annualità interessate e la possibilità di utilizzare il ravvedimento sulla base della documentazione disponibile.
Richiedi una consulenza →Domande frequenti
Fino a quando si può fare il ravvedimento operoso IMU?
Il decorso di un anno dalla scadenza non impedisce automaticamente il ravvedimento IMU. Occorre verificare la data della violazione, il regime sanzionatorio applicabile, i termini di accertamento del Comune e soprattutto se sia già stato notificato un atto che preclude la regolarizzazione.
Si può fare il ravvedimento IMU dopo aver ricevuto una richiesta dal Comune?
Sì, se si tratta di un questionario, di una richiesta di documenti o chiarimenti oppure di un invito a comparire. Per effetto dell’art. 12, comma 3, del D.Lgs. 147/2026, questi atti istruttori non precludono di per sé il ravvedimento dei tributi locali.
Si può fare il ravvedimento dopo un avviso di accertamento IMU?
No. La notifica dell’avviso di accertamento del Comune o dell’atto di contestazione della sanzione determina la preclusione al ravvedimento operoso. È quindi necessario distinguere l’atto impositivo da una semplice richiesta istruttoria ricevuta durante il controllo.
Quale codice tributo si usa per sanzioni e interessi del ravvedimento IMU?
Nel ravvedimento IMU non si utilizzano codici separati per sanzioni e interessi: le somme accessorie vengono versate insieme all’imposta utilizzando il codice tributo riferito alla tipologia di immobile. Nel prospetto di calcolo è comunque opportuno mantenere distinte le tre componenti.
Cosa succede se l’IMU è stata versata solo in parte?
Il ravvedimento deve essere calcolato soltanto sulla parte di IMU rimasta insoluta. Se erano dovuti 1.000 euro e ne sono stati versati 700, la sanzione ridotta e gli interessi devono essere determinati sui 300 euro residui e non sull’intero importo originario.
Quale anno va indicato nell’F24 del ravvedimento IMU?
Nel modello F24 deve essere indicato l’anno cui si riferisce l’IMU originariamente dovuta, non quello in cui viene effettuato il ravvedimento. Se nel 2026 si regolarizza un saldo IMU 2025, nel campo “anno di riferimento” deve quindi essere riportato 2025.
Come si calcolano gli interessi se il ravvedimento riguarda più anni?
Gli interessi devono essere calcolati tenendo conto dei tassi legali applicabili nei diversi periodi attraversati dal ritardo. Non è quindi corretto applicare un unico tasso all’intero intervallo quando il mancato versamento interessa più annualità con tassi legali differenti.
Omesso versamento e omessa dichiarazione IMU si ravvedono nello stesso modo?
No. L’omesso versamento e la violazione relativa alla dichiarazione IMU sono fattispecie autonome. Per il pagamento rilevano imposta, sanzione ridotta e interessi; per la dichiarazione occorre invece verificare il termine di presentazione e la specifica disciplina prevista per il ritardo.
