
Scopri quando l'adesione a un'OPS o OPAS genera plusvalenze imponibili, quando si applica la neutralità fiscale e la tassazione delle azioni.
Chi aderisce a un’OPS può generare una plusvalenza anche senza incassare denaro. L’imposizione, tuttavia, non è automatica: contano la struttura dell’offerta, l’eventuale conguaglio e i requisiti per applicare neutralità fiscale o realizzo controllato.
Quando un investitore consegna le azioni di una società e riceve in cambio titoli dell’offerente, non sta necessariamente effettuando un’operazione fiscalmente neutra. Ai fini delle imposte sui redditi occorre distinguere la permuta di partecipazioni dal conferimento e verificare se trovano applicazione le disposizioni speciali dell’articolo 177 del TUIR.
In mancanza dei relativi presupposti, lo scambio può determinare un reddito diverso di natura finanziaria, anche se non viene corrisposta liquidità. La presenza di una componente in denaro impone un’ulteriore verifica, perché il trattamento delle offerte miste dipende dalla qualificazione giuridica dell’operazione. Da questo inquadramento discendono il valore fiscalmente rilevante, l’eventuale imponibile e il costo delle azioni ricevute.
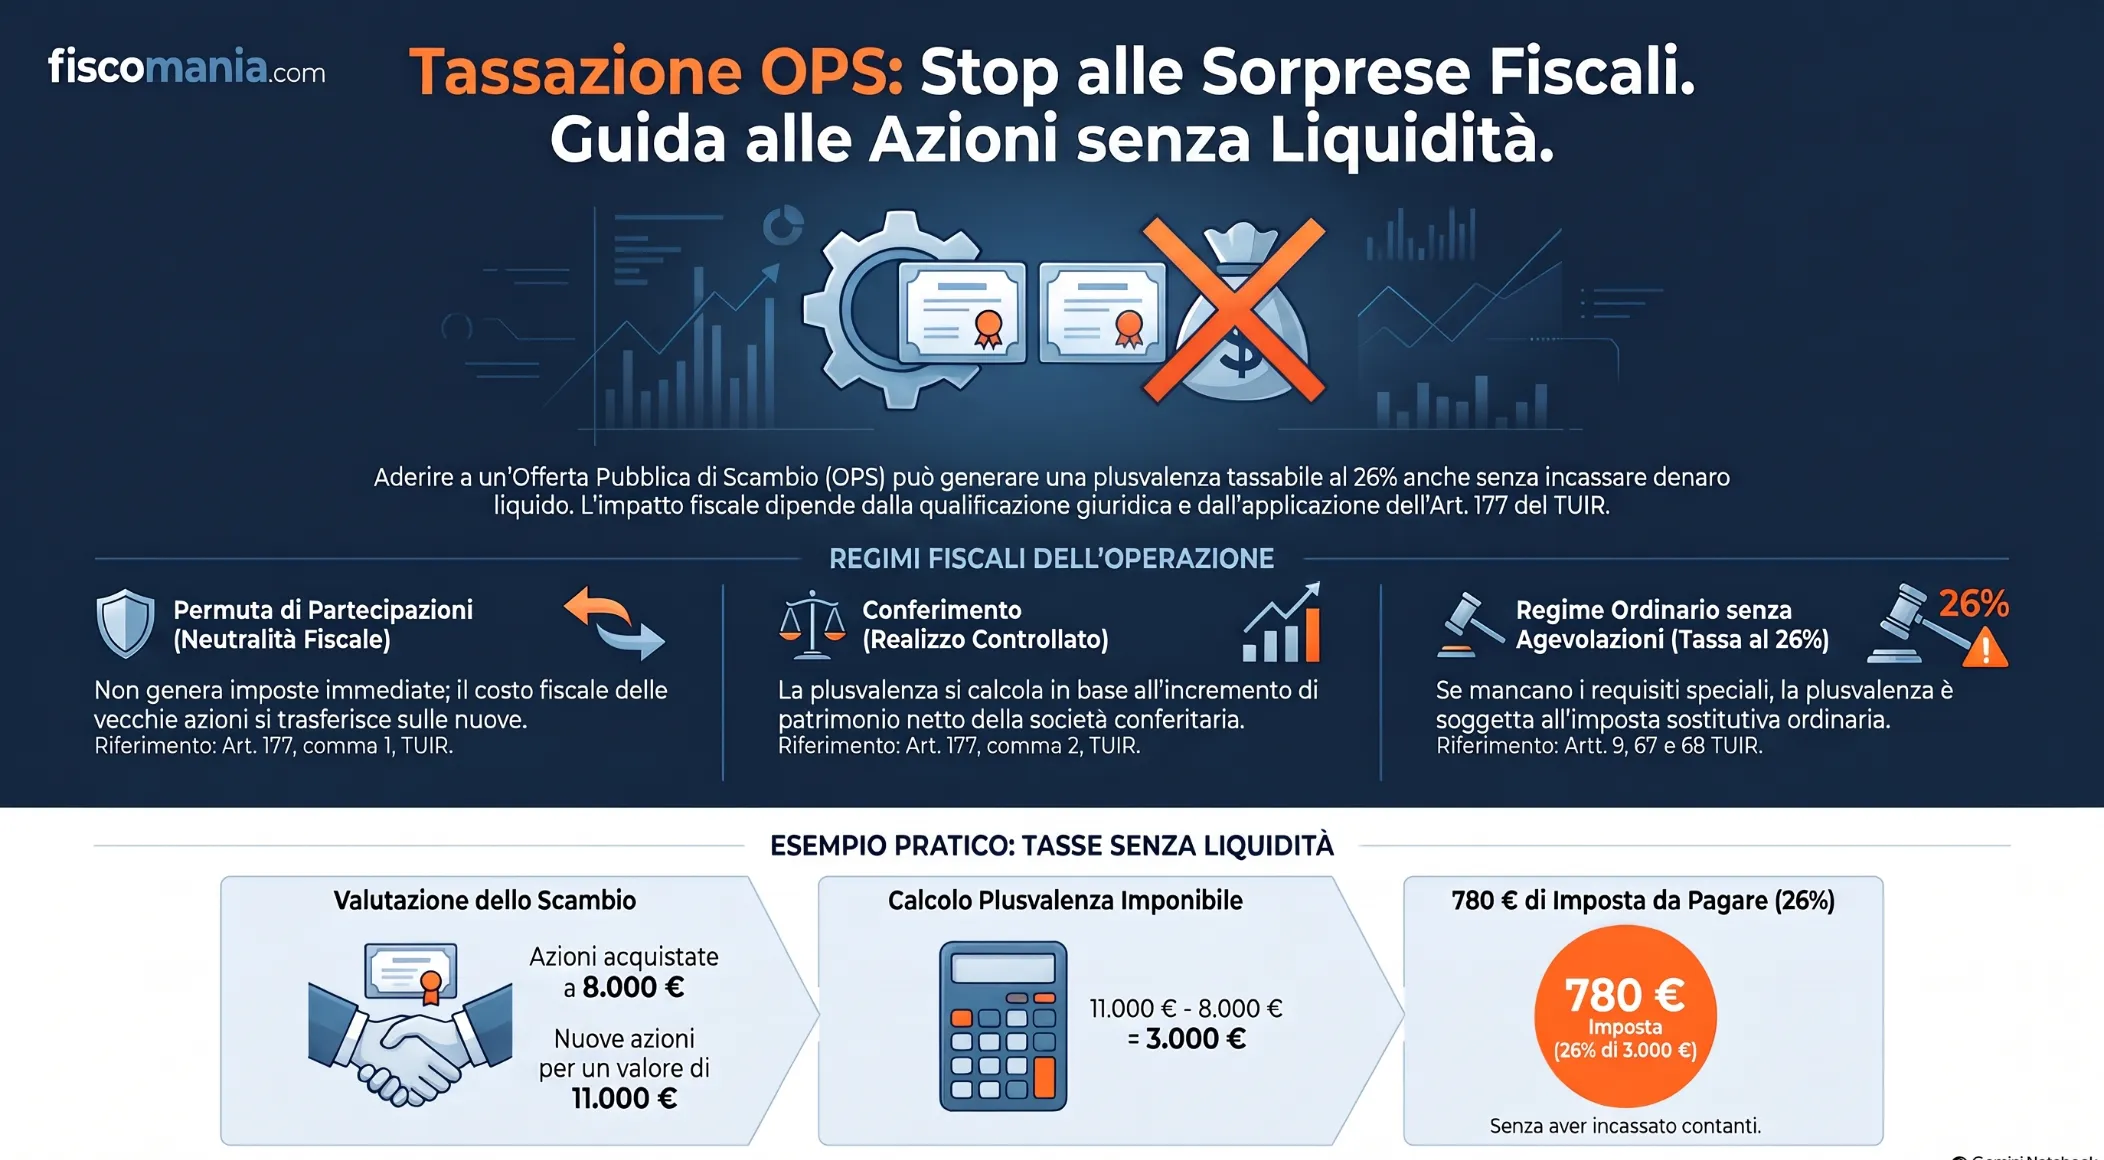
Come distinguere permuta e conferimento in un’OPS
Nell’offerta pubblica di scambio (OPS), l’investitore trasferisce le proprie azioni ricevendo in cambio titoli di un’altra società. Ai fini fiscali, tuttavia, occorre verificare se l’operazione sia strutturata come permuta oppure come conferimento di partecipazioni, perché l’articolo 177 del TUIR disciplina distintamente le due fattispecie.
Nella permuta, la società offerente acquisisce le partecipazioni della società oggetto dell’offerta, attribuendo agli azionisti di quest’ultima proprie azioni. Nel conferimento, invece, le partecipazioni vengono apportate alla società conferitaria, che attribuisce al conferente azioni o quote a fronte dell’apporto, generalmente mediante un aumento di capitale.
La distinzione assume rilevanza perché le due operazioni possono beneficiare di regimi fiscali differenti, purché siano rispettate le rispettive condizioni normative.
Per individuare la disciplina applicabile occorre quindi esaminare il documento di offerta, verificando la struttura dell’acquisizione, le modalità di emissione o attribuzione dei titoli e l’eventuale presenza di un corrispettivo monetario. La sola denominazione OPS non permette di stabilire se lo scambio sia fiscalmente neutro.
Per approfondire le caratteristiche dell’operazione e le differenze rispetto alle offerte in denaro, si rinvia alla guida sulle offerte pubbliche di acquisto (OPA).
Quando lo scambio di azioni genera una plusvalenza imponibile
Se l’adesione a un’offerta pubblica di scambio non beneficia di un regime fiscale speciale, il trasferimento delle partecipazioni può determinare una plusvalenza imponibile anche quando l’investitore riceve esclusivamente azioni, senza alcun corrispettivo in denaro.
Per le persone fisiche che detengono partecipazioni al di fuori dell’attività d’impresa, il riferimento è costituito dagli articoli 67 e 68 del TUIR. La plusvalenza deriva dalla differenza tra il valore fiscalmente rilevante del corrispettivo ricevuto e il costo fiscale delle azioni trasferite, tenendo conto degli oneri riconosciuti dalla normativa.
Per le persone fisiche residenti che operano al di fuori dell’attività d’impresa, le plusvalenze ordinarie derivanti dalla cessione di partecipazioni, qualificate e non qualificate, sono generalmente soggette all’imposta sostitutiva del 26%, salvi i regimi particolari previsti dalla normativa.
Come si determina il valore dello scambio
La determinazione del corrispettivo non coincide necessariamente con la quotazione delle azioni nel giorno dell’adesione all’offerta.
L’articolo 9, comma 2, del TUIR disciplina i corrispettivi in natura e i conferimenti, mentre il comma 4, lettera a), stabilisce che il valore normale delle azioni negoziate in mercati regolamentati italiani o esteri è determinato sulla base della media aritmetica dei prezzi rilevati nell’ultimo mese.
Nei conferimenti a favore di società quotate possono inoltre assumere rilevanza i valori delle azioni conferite e di quelle ricevute, secondo le condizioni dell’articolo 9, comma 2. Il corretto criterio di valorizzazione deve quindi essere individuato sulla base della struttura dell’operazione.
Esempio: plusvalenza senza incasso di denaro
Un investitore aderisce a un’OPS trasferendo azioni acquistate per 8.000 euro. In cambio riceve esclusivamente azioni della società offerente.
Ipotizziamo che l’operazione non benefici di regimi speciali e che il valore di realizzo, correttamente determinato secondo l’articolo 9 del TUIR, sia pari a 11.000 euro.
In assenza di ulteriori oneri fiscalmente rilevanti, il risultato è il seguente:
- Costo fiscale delle azioni cedute: 8.000 euro;
- Valore fiscale di realizzo: 11.000 euro;
- Plusvalenza imponibile: 3.000 euro;
- Imposta sostitutiva del 26%: 780 euro.
L’investitore potrebbe quindi dover sostenere un’imposta di 780 euro pur non avendo ricevuto alcuna liquidità dall’offerta.
L’esempio presuppone che non vi siano minusvalenze compensabili e che lo scambio sia fiscalmente realizzativo. Se ricorrono le condizioni per applicare l’articolo 177 del TUIR, il risultato può cambiare.
Per le regole generali sulla determinazione del capital gain e sulla compensazione delle minusvalenze si rinvia all’approfondimento sulla tassazione delle plusvalenze da cessione di partecipazioni.
Quando l’OPS beneficia della neutralità fiscale o del realizzo controllato
L’articolo 177 del TUIR prevede due regimi specifici per lo scambio di partecipazioni: la neutralità fiscale delle permute, disciplinata dal comma 1, e il realizzo controllato dei conferimenti, previsto dal comma 2. Entrambi richiedono il rispetto di condizioni normative, ma producono conseguenze differenti per l’azionista che aderisce all’offerta.
Scambio mediante permuta: neutralità fiscale
Ai sensi dell’articolo 177, comma 1, del TUIR, la permuta non determina componenti positivi o negativi di reddito imponibile quando una società appartenente alle categorie previste dalla norma acquisisce, integra o incrementa una partecipazione di controllo in un’altra società qualificata, attribuendo ai suoi soci proprie azioni.
La neutralità richiede che il costo fiscalmente riconosciuto delle partecipazioni consegnate venga attribuito alle azioni ricevute in cambio. La plusvalenza eventualmente maturata non viene quindi assoggettata immediatamente a imposizione, ma resta incorporata nei nuovi titoli.
Il requisito del controllo riguarda l’operazione complessiva e non necessariamente la partecipazione del singolo azionista. Anche chi possiede una quota minoritaria può quindi beneficiare del regime, se lo scambio soddisfa tutte le condizioni previste dalla disposizione.
Scambio mediante conferimento: realizzo controllato
Quando l’OPS è strutturata come conferimento, l’articolo 177, comma 2, del TUIR prevede un diverso criterio di determinazione del valore di realizzo.
Se la società conferitaria acquisisce o incrementa il controllo della società le cui partecipazioni vengono apportate, nel rispetto degli ulteriori requisiti normativi, il valore di realizzo del conferente corrisponde alla quota delle voci di patrimonio netto formata dalla conferitaria per effetto del conferimento.
La differenza tra tale valore e il costo fiscale delle partecipazioni trasferite può determinare una plusvalenza imponibile. Se i due valori coincidono, non emerge una plusvalenza, pur trattandosi di un regime di realizzo controllato e non di neutralità fiscale in senso proprio.
Il criterio può applicarsi anche nell’ambito di un’offerta pubblica rivolta a una pluralità di azionisti, quando l’operazione consente complessivamente alla conferitaria di acquisire o incrementare il controllo della società scambiata.
Per l’analisi generale dei requisiti e delle operazioni societarie interessate si rinvia alla guida sul conferimento e scambio di partecipazioni.
La tabella seguente distingue i principali trattamenti fiscali applicabili alle offerte di scambio.
| Operazione | Condizione determinante | Trattamento fiscale | Riferimento |
|---|---|---|---|
| Permuta di partecipazioni | Acquisizione, integrazione o incremento del controllo e continuità del costo fiscale | Neutralità fiscale, fermo il trattamento dell’eventuale conguaglio | Art. 177, comma 1, TUIR |
| Conferimento di partecipazioni | Acquisizione o incremento del controllo e rispetto degli altri requisiti | Realizzo controllato sulla base della quota di patrimonio netto formata dalla conferitaria | Art. 177, comma 2, TUIR |
| Scambio senza regime speciale | Mancanza dei requisiti per applicare una disciplina derogatoria | Applicazione delle regole ordinarie di determinazione della plusvalenza | Artt. 9, 67 e 68 TUIR |
| Offerta con componente monetaria | Qualificazione della permuta o del conferimento e trattamento del denaro ricevuto | Da determinare secondo la struttura dell’operazione e la disciplina applicabile | Art. 177 TUIR e prassi pertinente |
OPAS: come cambia la tassazione con un corrispettivo in denaro
Nelle offerte pubbliche di acquisto e scambio (OPAS), l’investitore riceve azioni della società offerente insieme a una somma di denaro. La presenza della componente monetaria può modificare il trattamento fiscale, ma occorre distinguere il conguaglio previsto nell’ambito di una permuta dal corrispettivo aggiuntivo riconosciuto in un conferimento.
L’articolo 177, comma 1, del TUIR stabilisce espressamente che, nelle permute fiscalmente neutrali, l’eventuale conguaglio in denaro concorre a formare il reddito del percipiente. La componente azionaria può quindi conservare il regime di neutralità, se ricorrono gli altri requisiti normativi.
Diversa è la situazione esaminata dall’Agenzia delle Entrate nella risposta a interpello n. 537 del 9 novembre 2020, relativa a un’OPS originariamente strutturata come conferimento, successivamente trasformata in OPAS mediante l’aggiunta di un corrispettivo monetario.
L’Amministrazione finanziaria ha escluso l’applicabilità del realizzo controllato dell’articolo 177, comma 2, ritenendo che il denaro riconosciuto agli azionisti costituisse una componente aggiuntiva di compravendita, non rappresentata dall’incremento di patrimonio netto della conferitaria.
Per la specifica operazione, riguardante società quotate, l’Agenzia ha individuato il valore fiscale di realizzo nella somma tra:
- Il corrispettivo monetario ricevuto dall’azionista;
- Il maggiore tra il valore normale delle azioni conferite e quello delle azioni ricevute, determinati sulla base della media delle quotazioni dell’ultimo mese precedente il regolamento dell’offerta.
Il valore così ottenuto deve essere confrontato con il costo fiscalmente riconosciuto delle partecipazioni trasferite per determinare l’eventuale plusvalenza o minusvalenza.
La risposta n. 537/2020 riguarda una precisa configurazione contrattuale e non comporta che tutte le OPAS siano automaticamente escluse dai regimi speciali. Per individuare il trattamento applicabile occorre esaminare le condizioni dell’offerta e la natura del corrispettivo riconosciuto agli aderenti.
Cosa accade se lo scambio determina una minusvalenza
L’adesione a un’offerta pubblica di scambio può determinare una minusvalenza quando il valore fiscalmente rilevante delle partecipazioni trasferite è inferiore al loro costo riconosciuto. Il trattamento dipende tuttavia dal regime applicabile: nelle permute fiscalmente neutrali non emergono componenti negativi di reddito, mentre nei conferimenti soggetti a realizzo controllato occorre considerare le disposizioni introdotte dalla riforma fiscale.
Il principio di diritto dell’Agenzia delle Entrate n. 10 del 28 luglio 2020 escludeva l’applicazione del realizzo controllato ai conferimenti minusvalenti, rinviando alle regole del valore normale previste dall’articolo 9 del TUIR.
La disciplina è stata successivamente modificata. L’articolo 9 del D.Lgs. n. 148/2026 ha riformulato l’articolo 177, comma 2, del TUIR, ammettendo l’applicazione del realizzo controllato anche quando l’incremento di patrimonio netto della conferitaria è inferiore al costo fiscale delle partecipazioni conferite.
È previsto, tuttavia, un limite: se l’incremento di patrimonio netto è inferiore anche al valore normale delle partecipazioni, il valore fiscale di realizzo deve essere determinato assumendo il minore tra il costo fiscalmente riconosciuto e il valore normale.
Ad esempio, ipotizzando un costo fiscale di 10.000 euro, un incremento di patrimonio netto di 7.000 euro e un valore normale di 8.500 euro, il valore di realizzo fiscalmente rilevante è pari a 8.500 euro, con una minusvalenza di 1.500 euro.
Le nuove disposizioni si applicano, per i contribuenti con periodo d’imposta coincidente con l’anno solare, ai conferimenti effettuati dal 2026. Sono previsti effetti anche per periodi precedenti, a decorrere dall’entrata in vigore del D.Lgs. n. 192/2024, qualora le relative dichiarazioni siano state redatte conformemente alla nuova disciplina.
Il riconoscimento fiscale della minusvalenza deve essere tenuto distinto dalla possibilità di utilizzarla in compensazione, che segue le regole previste per i redditi diversi di natura finanziaria.
Quale costo fiscale assumono le azioni ricevute
Il costo fiscalmente riconosciuto delle azioni ricevute in un’OPS dipende dal regime applicabile allo scambio. Questo valore è determinante perché costituisce il riferimento per calcolare l’eventuale plusvalenza o minusvalenza quando l’investitore venderà successivamente i nuovi titoli.
Nelle permute fiscalmente neutrali, l’articolo 177, comma 1, del TUIR prevede la continuità del costo fiscale: il valore riconosciuto alle azioni originarie viene trasferito alle partecipazioni ricevute, senza assumere come nuovo costo la loro quotazione di mercato.
Ad esempio, se azioni acquistate complessivamente per 6.000 euro vengono scambiate con 120 nuove azioni, il costo fiscale complessivo resta pari a 6.000 euro, corrispondenti a 50 euro per ciascun nuovo titolo, ipotizzando l’assenza di conguagli e altri elementi rilevanti.
Nel conferimento soggetto a realizzo controllato, disciplinato dall’articolo 177, comma 2, il valore fiscale delle partecipazioni ricevute è collegato al valore di realizzo determinato secondo tale disposizione. Ordinariamente, questo corrisponde alla quota di incremento del patrimonio netto della conferitaria attribuibile al conferimento, ma per le operazioni minusvalenti occorre considerare anche le regole introdotte dal D.Lgs. n. 148/2026.
Quando invece lo scambio è soggetto al regime ordinario, il costo delle nuove azioni deve essere determinato coerentemente con il valore fiscale attribuito al corrispettivo in titoli, applicando i criteri dell’articolo 9 del TUIR. Nell’eventuale OPAS, la componente in denaro deve essere tenuta distinta da quella azionaria.
L’investitore dovrebbe quindi verificare che il nuovo prezzo fiscale di carico registrato dall’intermediario sia coerente con il trattamento tributario dell’operazione, conservando la documentazione relativa alle azioni originarie e al rapporto di cambio.
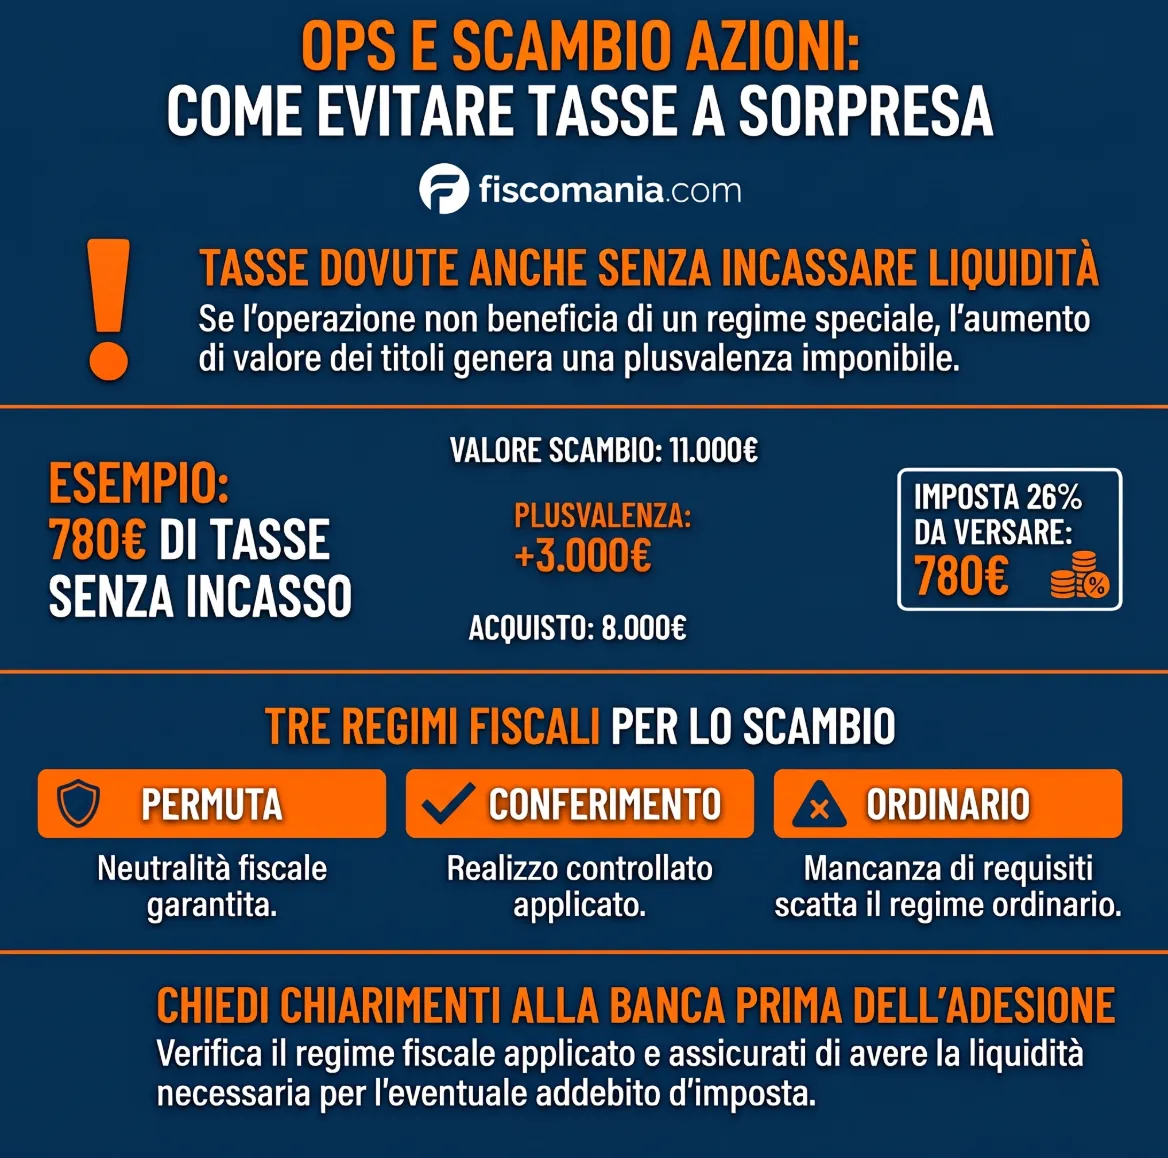
Chi applica l’imposta: banca o investitore?
Quando l’adesione a un’OPS determina una plusvalenza imponibile, gli adempimenti fiscali dipendono dal regime adottato dall’investitore. Nel risparmio amministrato l’imposta viene applicata dall’intermediario, mentre nel regime dichiarativo è il contribuente a dover determinare e dichiarare il risultato dell’operazione.
Nel regime amministrato, disciplinato dall’articolo 6 del D.Lgs. n. 461/1997, la banca o l’intermediario abilitato applica l’imposta sostitutiva sulle plusvalenze realizzate, tenendo conto delle eventuali minusvalenze compensabili secondo le disposizioni vigenti.
Se lo scambio comporta una plusvalenza imponibile ma l’investitore riceve soltanto nuove azioni, può rendersi necessario disporre di liquidità per il pagamento dell’imposta. L’articolo 6, comma 9, prevede infatti che l’intermediario possa trattenere l’importo dovuto oppure riceverne la provvista dal contribuente.
Nel regime dichiarativo, invece, l’investitore deve determinare il risultato fiscale dello scambio e indicarlo nella dichiarazione relativa al periodo d’imposta interessato, utilizzando il quadro RT del modello Redditi Persone Fisiche oppure, quando ne ricorrono i requisiti, il quadro T del modello 730. Resta a suo carico il versamento dell’imposta sostitutiva dovuta.
Per approfondire gli adempimenti dei due sistemi si rinvia alla guida sulle differenze tra regime amministrato e dichiarativo.
Cosa chiedere alla banca prima e dopo l’adesione all’OPS
Prima di aderire a un’offerta pubblica di scambio, l’investitore dovrebbe verificare con la banca o l’intermediario presso cui sono depositate le azioni quale trattamento fiscale verrà applicato all’operazione. La circostanza che lo scambio sia gestito automaticamente attraverso il dossier titoli non garantisce, da sola, che il relativo inquadramento fiscale sia corretto.
Prima dell’adesione: le verifiche da effettuare
È opportuno rivolgersi all’intermediario, preferibilmente attraverso una comunicazione scritta, chiedendo chiarimenti su quattro aspetti:
- Trattamento fiscale dell’operazione. Lo scambio sarà considerato fiscalmente realizzativo oppure verrà applicato un regime di neutralità o realizzo controllato ai sensi dell’articolo 177 del TUIR? Su quali criteri si basa il trattamento previsto?
- Costo fiscale delle azioni possedute. Qual è il costo fiscalmente riconosciuto delle partecipazioni che verranno consegnate? Il valore registrato tiene conto di precedenti acquisti, trasferimenti da altri intermediari ed eventuali operazioni societarie?
- Eventuale imposta da pagare. Se l’operazione determina una plusvalenza, quando sarà applicata l’imposta sostitutiva? Verranno utilizzate eventuali minusvalenze compensabili già presenti nel deposito? Sarà necessaria liquidità sul conto corrente?
- Valore delle nuove partecipazioni. Quale criterio verrà utilizzato per determinare il costo fiscale delle azioni ricevute e come sarà trattata un’eventuale componente monetaria?
Non sempre l’intermediario è in grado di fornire anticipatamente una quantificazione definitiva, soprattutto quando i valori fiscalmente rilevanti dipendono dal regolamento dell’offerta. È comunque utile conoscere il criterio che verrà adottato e gli eventuali elementi ancora da determinare.
Dopo lo scambio: quali documenti controllare
Una volta perfezionata l’operazione, l’investitore dovrebbe richiedere o scaricare la nota contabile dell’operazione e il relativo dettaglio fiscale, verificando che siano ricostruibili:
- Il numero delle azioni consegnate e di quelle ricevute, con il rapporto di cambio applicato.
- Il costo fiscale originario dei titoli trasferiti e il valore fiscale di realizzo eventualmente attribuito allo scambio.
- Il prezzo fiscale di carico delle nuove azioni, distinto dalla loro quotazione di mercato.
- L’eventuale corrispettivo in denaro, la plusvalenza o minusvalenza rilevata, le compensazioni effettuate e l’imposta addebitata.
Il controllo più importante riguarda la coerenza tra il trattamento applicato allo scambio e il costo fiscale attribuito alle nuove azioni. Un valore di carico non corretto potrebbe infatti produrre conseguenze anche sulla tassazione della loro successiva vendita.
Se i valori registrati non risultano comprensibili o coerenti con la documentazione dell’offerta, è opportuno chiedere all’ufficio fiscale dell’intermediario un chiarimento scritto sui criteri utilizzati e, qualora emerga un errore, la relativa rettifica.
L’intermediario può fornire informazioni sul trattamento concretamente applicato, ma questo non sostituisce necessariamente una valutazione tributaria della struttura dell’operazione. In presenza di dubbi sull’applicabilità dei regimi speciali, può quindi essere necessario un approfondimento professionale prima dell’adesione.
Domande frequenti
La plusvalenza si realizza quando si aderisce all’OPS o quando vengono assegnate le nuove azioni?
La semplice adesione non coincide necessariamente con il realizzo fiscale. Occorre verificare quando si perfeziona il trasferimento delle partecipazioni e viene regolato il corrispettivo, secondo le condizioni dell’offerta. La data di adesione e quella di regolamento possono essere diverse, con possibili conseguenze sull’individuazione del periodo d’imposta.
Fonti normative
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 9, 67, 68 e 177: determinazione del valore normale, plusvalenze finanziarie, permute e conferimenti di partecipazioni.
- D.Lgs. 7 agosto 2026, n. 148, articolo 9, commi 1 e 3: modifiche al trattamento fiscale dei conferimenti di partecipazioni minusvalenti e relativa decorrenza.
- D.Lgs. 21 novembre 1997, n. 461, articoli 5 e 6: imposta sostitutiva sulle plusvalenze finanziarie, regime dichiarativo e regime del risparmio amministrato.
- D.L. 24 aprile 2014, n. 66, articolo 3, convertito dalla Legge 23 giugno 2014, n. 89: aliquota dell’imposta sostitutiva sui redditi di natura finanziaria.
- Agenzia delle Entrate, principio di diritto n. 10 del 28 luglio 2020: applicazione del realizzo controllato negli scambi di partecipazioni mediante conferimento e trattamento delle minusvalenze secondo la disciplina vigente all’epoca del chiarimento.
- Agenzia delle Entrate, risposta a interpello n. 537 del 9 novembre 2020: trattamento fiscale di un’offerta pubblica di acquisto e scambio con componente monetaria e criteri di determinazione del valore di realizzo delle partecipazioni conferite.
- Agenzia delle Entrate, istruzioni modello 730/2026, quadro T: dichiarazione delle plusvalenze di natura finanziaria.
