
Nuova stretta sui crediti d'imposta: la soglia per il blocco delle compensazioni in F24 potrebbe scendere a 30mila euro. Chi rischia e
Tutelare il gettito e arginare condotte fraudolente. Con la stretta sulle compensazioni orizzontali, con ipotesi soglia € 30.000 dal 2027 la possibilità di compensare debiti tributari si complica. Il Governo punta a evitare alterazioni delle regole di mercato, attraverso forme di concorrenza sleale nei confronti dei contribuenti adempienti.
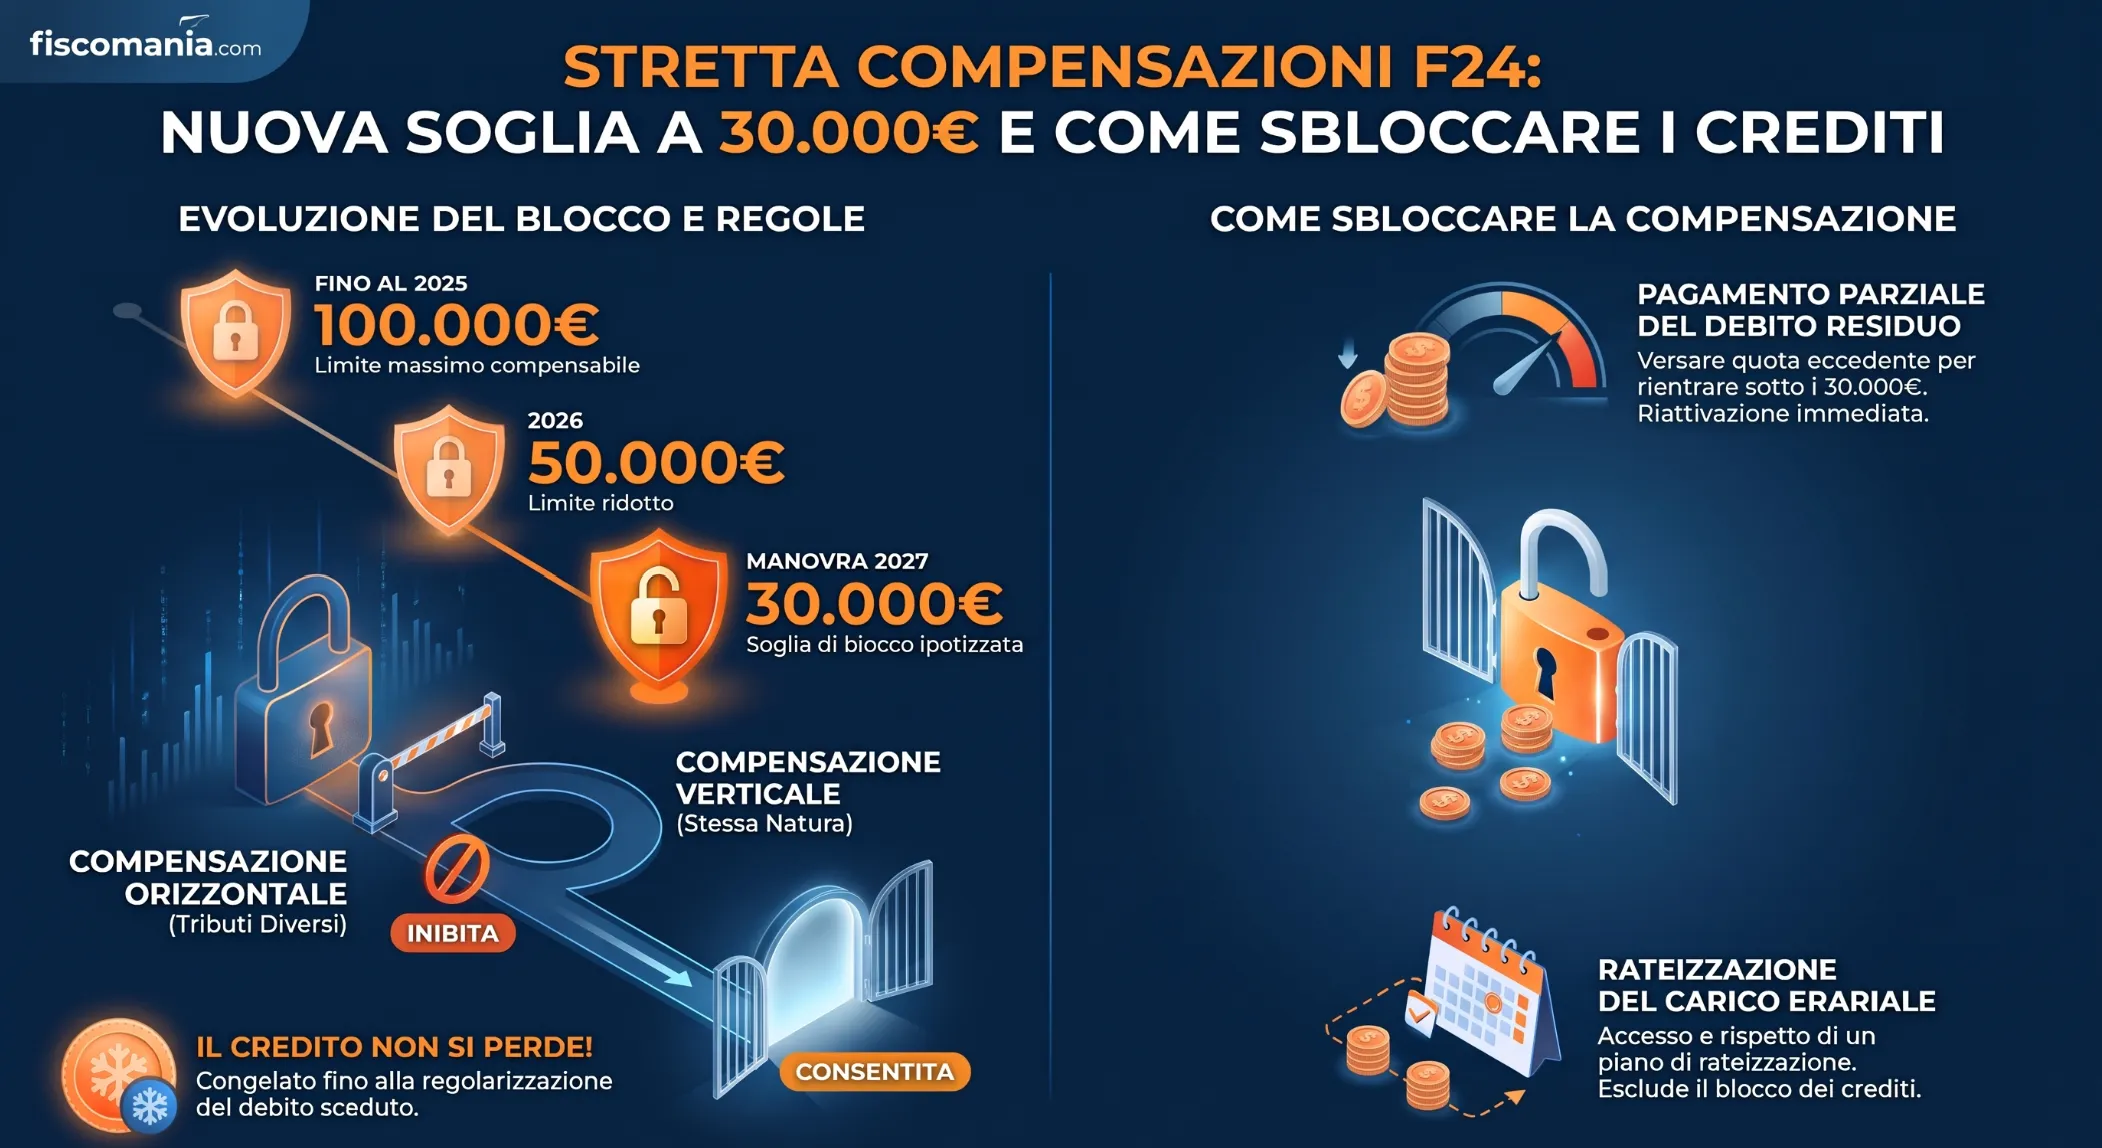
Una nuova e più stringente stretta sull’impiego dei crediti d’imposta è pronta a debuttare con la Legge di Bilancio 2027. Il Governo punta a ridurre ulteriormente il margine di manovra per i contribuenti che presentano ruoli scaduti con il Fisco: nel Disegno di Legge di Bilancio scende infatti da 50.000 a 30.000 euro la soglia oltre la quale scatta il blocco automatico all’utilizzo dei crediti in compensazione orizzontale nel modello F24.
Una misura che, se approvata, amplierebbe in modo consistente il perimetro dei contribuenti esclusi dalla possibilità di utilizzare i propri crediti fiscali.
Come cambia la soglia del blocco: la cronistoria recente
La disciplina sui vincoli di compensazione ha subito una rapida evoluzione. Il primo divieto organico in presenza di carichi scaduti risale all’art. 31 del D.L. 78/2010, che fissava la preclusione per debiti erariali superiori a 1.500 euro. Fino al 2025 il divieto generale sulle compensazioni orizzontali scattava per debiti scaduti superiori a 100.000 euro.
Dal 1° gennaio 2026 la soglia è stata dimezzata a 50.000 euro per effetto dell’art. 37, comma 49-quinquies del D.L. 223/2006. Il Ddl di Bilancio porta il limite a 30.000 euro, allargando in modo significativo la platea dei soggetti sottoposti allo stop automatico dei flussi di compensazione in F24.
Compensazione orizzontale vs verticale: il perimetro del divieto
Il blocco non colpisce indistintamente tutti i tipi di utilizzo dei crediti:
- Compensazione orizzontale (esterna): Vietata se il debito scaduto supera 30.000 euro. Riguarda la compensazione tra tributi e contributi di natura diversa (ad esempio, crediti IVA o crediti d’imposta per investimenti utilizzati per compensare contributi INPS, ritenute o altre imposte erariali);
- Compensazione verticale (interna): Resta pienamente ammessa. Si può continuare a utilizzare il credito per estinguere lo stesso tributo nelle liquidazioni successive (ad esempio, credito IVA dell’anno precedente portato in detrazione dell’IVA a debito del periodo corrente).
Nota operativa: Il blocco opera in presenza di imposte erariali e accessori affidati alla riscossione per i quali siano scaduti i termini utili di versamento e non risultino attivi provvedimenti di sospensione o piani di rateazione in regola.
Come sbloccare il credito in eccesso
Il contribuente che si trova sopra la soglia dei 30.000 euro di debito scaduto non perde il diritto al credito, ma ne subisce l’indisponibilità temporanea in F24.
Per sbloccare la possibilità di compensare le imposte restano due strade principali:
- Pagamento della quota eccedente: Versare la parte di debito a ruolo necessaria a riportare l’esposizione complessiva al di sotto della soglia consentita (quindi entro i 30.000 euro).
- Accesso alla rateizzazione: Se il debito viene inserito in un piano di rateazione formalmente accordato e regolarmente adempiuto (senza decadenza), le somme rateizzate non concorrono al calcolo della soglia di blocco.
Gli obiettivi del Governo: gettito e contrasto alle società “apri e chiudi”
L’ulteriore taglio del tetto mira a una duplice finalità economico-finanziaria. La restrizione della soglia (già ridotta a 50mila euro nel 2026 con un impatto stimato a regime in circa 207 milioni di euro all’anno) consentirà di recuperare ulteriori risorse dirette e velocizzare i flussi di cassa verso lo Stato. Le sole compensazioni nei primi otto mesi dell’anno hanno superato i 36 miliardi di euro (+2,4%), a conferma di quanto lo strumento sia centrale per le imprese.
La misura punta a stroncare il fenomeno delle partite IVA fasulle e delle società “apri e chiudi” create ad hoc per generare crediti fittizi o accumulare debiti previdenziali e fiscali non riscossi. Secondo i dati dell’amministrazione finanziaria, negli ultimi quattro anni sono state chiuse d’ufficio oltre 20.300 attività irregolari.
L’abbassamento della soglia a 30.000 euro richiederà a studi professionali e responsabili amministrativi un monitoraggio costante dell’estratto di ruolo prima di inviare modelli F24 a saldo zero o con crediti a scomputo, onde evitare lo scarto telematico del modello e l’applicazione delle sanzioni per omesso versamento.
Domande frequenti
Il blocco a 30.000 euro impedisce anche la compensazione dell’IVA su se stessa?
No, la compensazione verticale o interna rimane pienamente ammessa anche se si supera la soglia di debito erariale[cite: 2]. Il contribuente può continuare a utilizzare i crediti per estinguere lo stesso tributo nei periodi successivi, come ad esempio scomputare un credito IVA dell’anno precedente dall’IVA a debito[cite: 2].
I crediti fiscali non utilizzati a causa del divieto in F24 vengono definitivamente persi?
Il credito tributario maturato non viene cancellato, ma rimane temporaneamente congelato e indisponibile all’uso in F24[cite: 2, 3]. Non appena il debito scaduto affidato alla riscossione viene regolarizzato o riportato sotto il limite di legge, l’eccedenza a credito torna immediatamente fruibile[cite: 2, 3].
Un piano di rateizzazione attivo con l’Agente della Riscossione evita il blocco dei crediti?
Sì, i debiti inseriti in un piano di rateazione formalmente accordato e regolarmente pagato non vengono conteggiati nella soglia[cite: 3]. Il rispetto puntuale delle rate impedisce il blocco delle compensazioni orizzontali in F24, a condizione che non intervenga alcuna decadenza dal piano[cite: 3].
Come si può riattivare la compensazione orizzontale senza saldare l’intero ruolo scaduto?
È sufficiente effettuare un pagamento parziale della quota debitoria eccedente per riportare il carico residuo entro i 30.000 euro[cite: 2, 3]. Riportando il debito al di sotto della soglia stabilita dalla norma, il sistema fiscale sblocca automaticamente la possibilità di inviare deleghe F24 con crediti in compensazione[cite: 2, 3].
Quali rischi corre l’impresa che presenta un modello F24 a saldo zero violando la soglia?
La delega F24 presentata in violazione del divieto viene scartata telematicamente dall’Agenzia delle Entrate[cite: 3]. Tale scarto comporta il mancato perfezionamento del pagamento dei tributi dovuti, esponendo l’azienda alle sanzioni previste per omesso o tardivo versamento[cite: 3].
