
Stipendio giapponese e IRPEF: residenza (art. 2 TUIR), Convenzione Italia-Giappone del 1969, art. 15 e credito per l’imposta giapponese.
Lo stipendio per il lavoro svolto in Giappone entra nell’IRPEF se resti residente in Italia, con credito per l’imposta giapponese. Se anche il Giappone ti considera residente, la Convenzione non indica quale prevalga: decidono le autorità dei due Stati.
Dal 2024 è residente in Italia chi, per la maggior parte del periodo d’imposta, ha qui la residenza civilistica, il domicilio o la presenza fisica; l’iscrizione anagrafica fa solo presumere la residenza (art. 2, co. 2, TUIR). Il residente è tassato in Italia sullo stipendio giapponese, che il Giappone tassa a sua volta come reddito di fonte giapponese. La Convenzione del 1969 lascia l’imposizione concorrente se il datore è giapponese (art. 15, parr. 1 e 2) e l’Italia concede il credito (art. 23, par. 2). Con un datore italiano in distacco resta solo l’Italia, ma entro 183 giorni nell’anno solare e se il costo non grava su una stabile organizzazione giapponese. Per la doppia residenza la Convenzione non ha criteri gerarchici né frazionamento dell’anno.
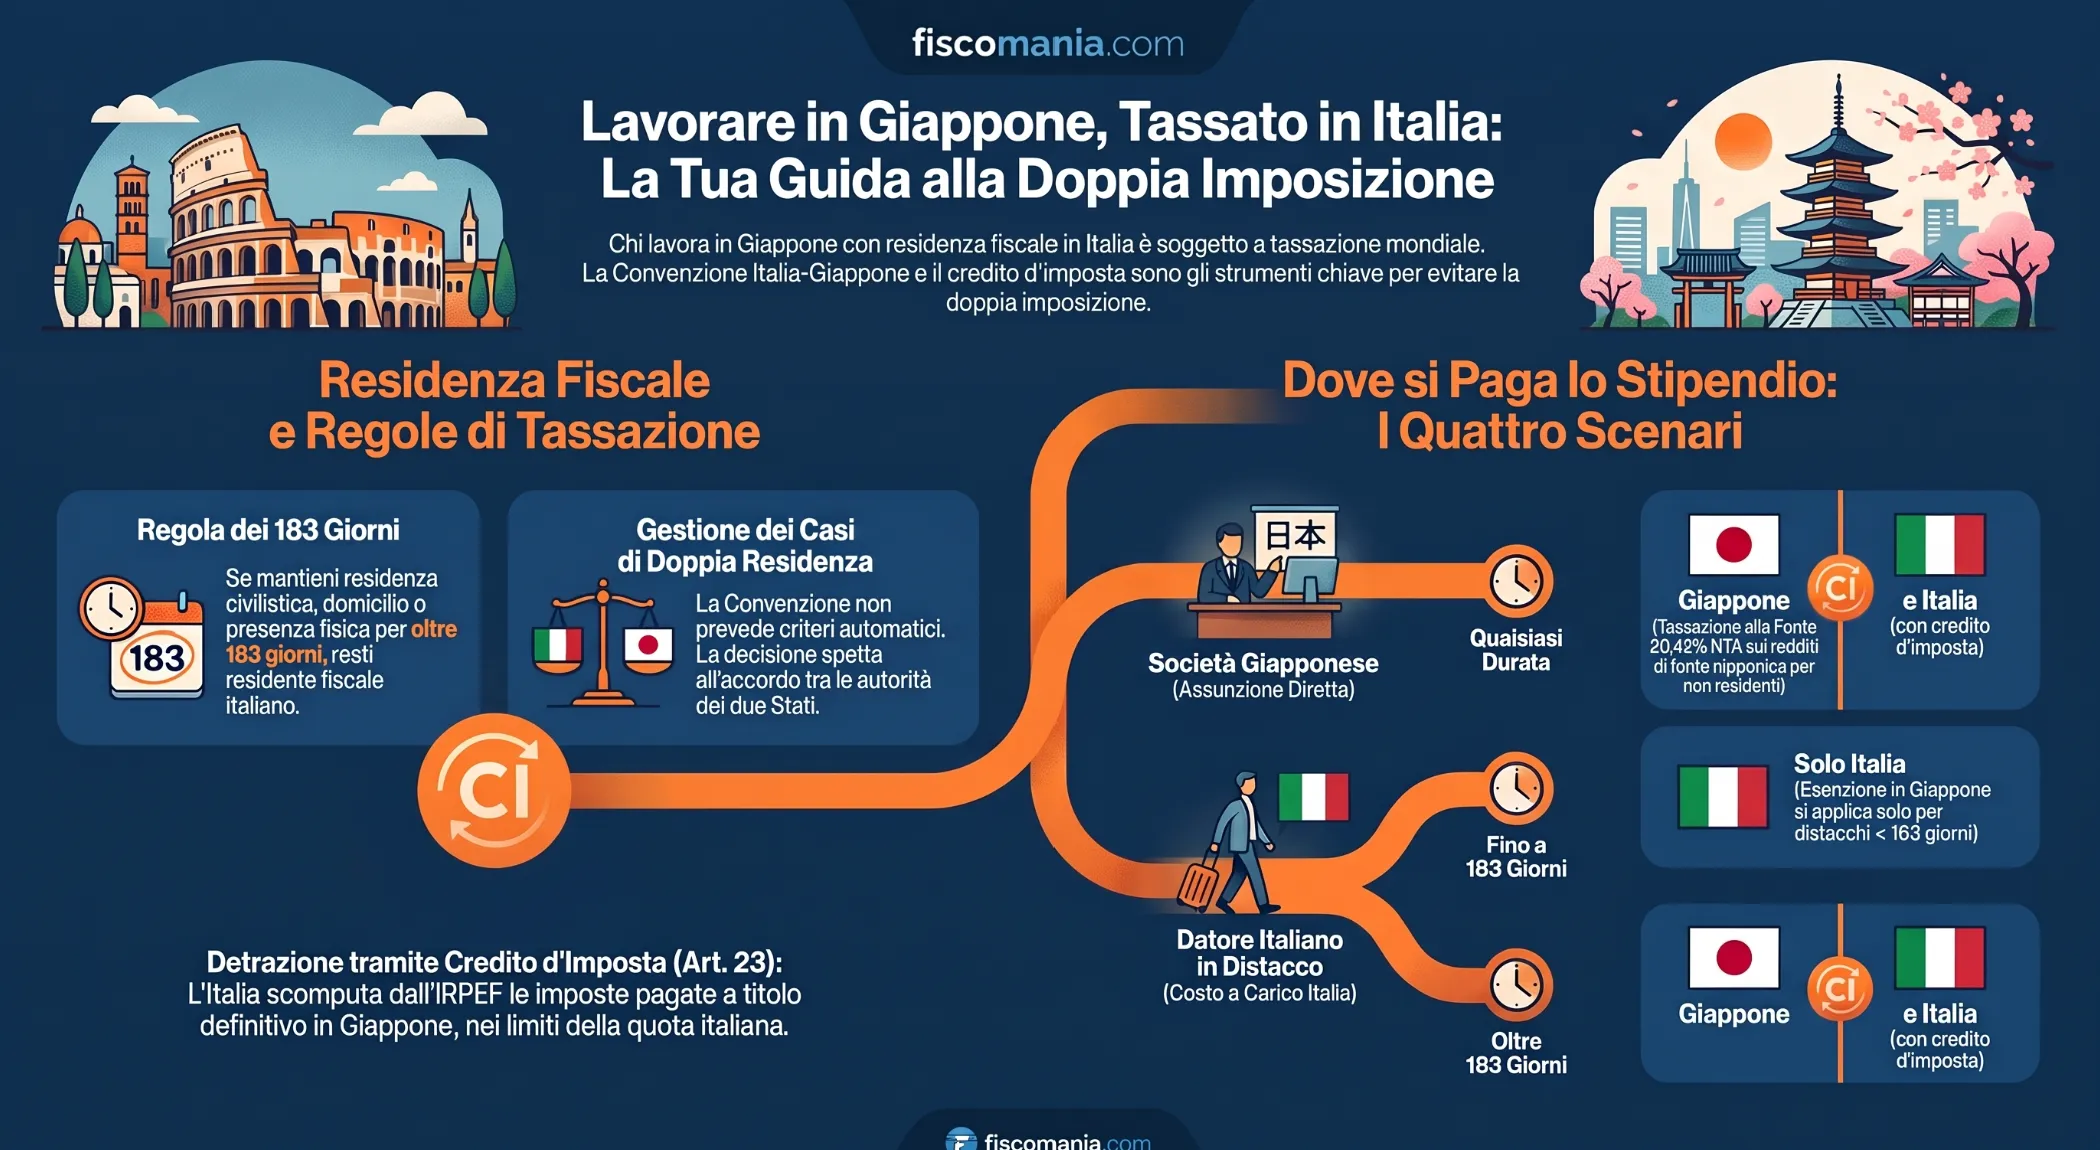
Quando resti residente in Italia anche se lavori in Giappone
Resti residente in Italia se per la maggior parte dell’anno hai qui la residenza civilistica, il domicilio o la presenza fisica: il luogo di lavoro non è un criterio e un contratto giapponese non interrompe da solo nessuno di questi collegamenti.
I criteri dell’art. 2 e la presunzione anagrafica
Dal periodo d’imposta 2024 (D.Lgs. 27 dicembre 2023, n. 209) i tre criteri sono alternativi e valgono se ricorrono per la maggior parte dell’anno, cioè 183 giorni (184 negli anni bisestili), considerando anche le frazioni di giorno (art. 2, co. 2, TUIR; Circ. AdE 4 novembre 2024, n. 20/E). Il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari: se famiglia e vita privata restano in Italia, lavorare a Tokyo non lo sposta. Fino al 2023 compreso valgono i criteri previgenti.
L’iscrizione all’anagrafe per la maggior parte dell’anno fa solo presumere la residenza, salvo prova contraria: per vincerla occorrono elementi oggettivi che mostrino, nello stesso periodo, l’assenza di residenza civilistica, domicilio e presenza fisica. I criteri sono approfonditi nella guida alla residenza fiscale delle persone fisiche.
AIRE e Stati del D.M. 4 maggio 1999
La cancellazione dall’anagrafe e l’iscrizione all’AIRE tolgono la presunzione anagrafica, ma non sono un criterio autonomo di perdita della residenza: se in Italia restano il domicilio o la presenza fisica, si resta residenti. Per i cittadini italiani cancellati dall’anagrafe e trasferiti negli Stati del D.M. 4 maggio 1999 la residenza si presume anche dopo la cancellazione (art. 2, co. 2-bis, TUIR), ma il Giappone non è in quell’elenco.
Dal 1° gennaio 2027 si applica il nuovo testo unico (D.Lgs. 19 giugno 2026, n. 117, art. 377): i criteri restano nell’art. 2, co. 2, e la presunzione per i trasferiti passa al co. 3.
Doppia residenza Italia-Giappone: art. 4 senza gerarchia e senza frazionamento
Quando Italia e Giappone ti considerano entrambi residente, nessun criterio della Convenzione decide al posto delle autorità: l’art. 4, par. 2, prevede solo un accordo tra le amministrazioni, senza abitazione permanente, centro degli interessi vitali o frazionamento dell’anno.
Come il Giappone definisce il residente
Per l’art. 4, par. 1, è residente di uno Stato chi vi è assoggettato a imposta in base alla legge interna per domicilio, residenza, sede o criteri analoghi. Per il Giappone l’Agenzia fiscale nazionale (NTA) considera residente chi ha il domicilio (jusho) o una residenza (kyosho) continuativa da almeno un anno; il cittadino non giapponese che ha avuto domicilio o residenza in Giappone per non più di cinque anni nei dieci precedenti è «residente non permanente». Chi non rientra in queste categorie è non residente.
Quando entrambi gli Stati ti considerano residente
In caso di doppia residenza le autorità competenti determinano di comune accordo lo Stato di cui sei considerato residente ai fini della Convenzione. Mancano i criteri a cascata del Modello OCSE, descritti nella guida ai criteri dell’art. 4 sulla doppia residenza. Chi ritiene di subire una tassazione non conforme alla Convenzione può presentare il caso all’autorità competente (art. 25), ma le autorità devono solo adoperarsi per risolverlo, senza un termine né un obbligo di risultato.
L’anno del trasferimento
La Circ. AdE n. 20/E/2024 indica Germania, Svizzera e Panama come le convenzioni con clausola di frazionamento; quella con il Giappone non ne ha e l’art. 4 ha solo due paragrafi. Per l’Italia vale quindi l’art. 2 sull’intero periodo d’imposta: chi lascia l’Italia il 1° ottobre ha avuto qui residenza, domicilio o presenza per più di 183 giorni ed è residente per tutto l’anno, mentre chi parte il 1° marzo non lo è per quell’anno, se non ricorrono altri collegamenti. Se nello stesso anno il Giappone ti considera già residente, si torna al par. 2 dell’art. 4. Gli effetti del frazionamento, dove previsto, sono nella guida al frazionamento del periodo d’imposta.
Dove si tassa lo stipendio: art. 15 per datore e giorni
Lo stipendio del residente in Italia è tassato in Italia, e anche in Giappone se il lavoro è svolto lì (art. 15, par. 1). Torna esclusivo dell’Italia solo se ricorrono insieme tre condizioni.
Le tre condizioni del par. 2
Il par. 2 riserva l’imposizione allo Stato di residenza se il lavoratore soggiorna in Giappone, in totale, non oltre 183 giorni nel corso dell’anno solare considerato, se la retribuzione è pagata da un datore non residente in Giappone o per suo conto e se il costo non è sostenuto da una stabile organizzazione o da una base fissa che il datore ha in Giappone. Se ne manca una, si applica il par. 1. Conta l’anno solare, non i dodici mesi del Modello OCSE.
Il par. 1 cede agli artt. 16, 18 e 19: i compensi di amministratore di una società giapponese possono essere tassati in Giappone, le pensioni solo nello Stato di residenza, le remunerazioni pagate dallo Stato giapponese per funzioni pubbliche possono essere tassate da quest’ultimo, secondo la guida sulle funzioni pubbliche all’estero. Per artisti e sportivi prevale l’art. 17.
Il datore di lavoro
La Convenzione non definisce il datore di lavoro: per l’art. 3, par. 2, i termini non definiti hanno il significato che la legge dello Stato che applica la Convenzione attribuisce loro per le imposte considerate. Con un datore giapponese la condizione sul datore manca sempre; con un datore italiano in distacco va verificato chi paga e chi sostiene il costo. La tabella considera solo il caso in cui il costo resta alla società italiana.
Le situazioni a confronto
La tabella ordina i quattro casi più frequenti per datore, costo e giorni di soggiorno in Giappone.
| Datore e costo | Giorni in Giappone nell’anno solare | Dove è imponibile lo stipendio | Riferimento |
|---|---|---|---|
| Società giapponese che assume e paga | Qualsiasi | Giappone e Italia, con credito in Italia | Convenzione, art. 15, par. 1 e par. 2, lett. b); art. 23, par. 2 |
| Datore italiano in distacco, costo che resta alla società italiana | Fino a 183 | Solo Italia | Convenzione, art. 15, par. 2 |
| Datore italiano in distacco, costo che resta alla società italiana | Oltre 183 | Giappone e Italia, con credito in Italia | Convenzione, art. 15, par. 2, lett. a); art. 23, par. 2 |
| Datore italiano, costo sostenuto da stabile organizzazione o base fissa giapponese | Qualsiasi | Giappone e Italia, con credito in Italia | Convenzione, art. 15, par. 2, lett. c); art. 23, par. 2 |
Vediamo un esempio. Marco, dipendente di una società italiana, resta residente in Italia ed è distaccato a Tokyo dal 1° maggio al 31 agosto, 123 giorni nell’anno, con il costo che resta alla società italiana e senza stabile organizzazione giapponese. Le tre condizioni ricorrono e lo stipendio è tassato solo in Italia. Con 200 giorni in Giappone, o se Marco fosse assunto dalla società giapponese, l’imposizione sarebbe concorrente (art. 15, par. e 2 della Convenzione).
Chi resta residente e lavora all’estero in via continuativa ed esclusiva per oltre 183 giorni nell’arco di dodici mesi può determinare il reddito con le retribuzioni convenzionali dell’art. 51, co. 8-bis, TUIR: è un test diverso, sui dodici mesi, e riguarda la base imponibile italiana, non il riparto tra gli Stati. Le regole generali sono nella guida alla tassazione del lavoro dipendente estero.
Imposta giapponese e credito in Italia
L’Italia scomputa l’imposta giapponese pagata in via definitiva entro il limite della quota di IRPEF riferibile al reddito giapponese; la ritenuta alla fonte non è sempre imposta definitiva.
Che cosa trattiene il Giappone
Lo stipendio per il lavoro svolto in Giappone è reddito di fonte giapponese anche se pagato all’estero. Al non residente il datore applica una ritenuta uniforme del 20,42%: su ¥ 6.000.000 lordi sono ¥ 1.225.200, e per l’Agenzia fiscale nazionale (NTA) la ritenuta separata alla fonte chiude l’imposizione. Se la ritenuta non è stata operata, il non residente presenta la dichiarazione e paga la stessa imposta. Il residente è invece tassato con le regole ordinarie e le ritenute sono anticipi, regolati dal conguaglio di fine anno. Aliquote e imposte locali sono nella scheda sul sistema fiscale giapponese.
Il credito e il tetto
L’art. 23, par. 2, della Convenzione consente all’Italia di includere il reddito giapponese nella base imponibile del residente e le impone di dedurre l’imposta pagata in Giappone, senza eccedere la quota di imposta italiana proporzionale al rapporto tra quel reddito e il reddito complessivo; per l’art. 2 le imposte giapponesi coperte includono quelle locali sui residenti. Il credito segue l’art. 165 TUIR, che richiede imposta pagata a titolo definitivo: se non sei residente in Giappone la ritenuta del 20,42% è già imposta definitiva; se lo sei, le ritenute sono anticipi e conta l’imposta dovuta a titolo definitivo dopo il conguaglio di fine anno. Il meccanismo generale è nella guida al credito per le imposte estere.
Un esempio può chiarire meglio il meccanismo: stipendio giapponese lordo, già convertito, di 60.000 euro, unico reddito, senza oneri, detrazioni o addizionali; aliquote dell’art. 11, co. 1, TUIR (23% fino a 28.000 euro, 33% fino a 50.000, 43% oltre); imposta giapponese pagata in via definitiva prima della dichiarazione. L’IRPEF lorda è 6.440 + 7.260 + 4.300 = 18.000 euro; il reddito giapponese coincide con il reddito complessivo, quindi la quota attribuibile è 18.000. Gli importi giapponesi sono illustrativi, non aliquote reali.
| Voce (importi in euro) | Caso A | Caso B |
|---|---|---|
| Imposta giapponese pagata a titolo definitivo | 12.000 | 21.000 |
| Quota di imposta italiana attribuibile al reddito giapponese | 18.000 | 18.000 |
| Credito utilizzabile (Convenzione, art. 23, par. 2) | 12.000 | 18.000 |
| Imposta italiana dovuta dopo il credito | 6.000 | 0 |
| Eccedenza di imposta giapponese | 0 | 3.000 |
Nel caso B l’eccedenza di 3.000 euro non riduce l’imposta italiana dell’anno.
Contributi giapponesi e quadro RW
I contributi previdenziali e assistenziali obbligatori versati in Giappone non sono imposte e non danno credito. Con il regime ordinario sono esclusi dal reddito di lavoro dipendente (art. 51, co. 2, lett. a), TUIR); con le retribuzioni convenzionali sono deducibili dal reddito complessivo, sulla base della certificazione del datore, ai sensi dell’art. 10, co. 1, lett. e), TUIR (dal 2027 lett. f)), come chiarito dalla Risposta AdE n. 5 del 15 gennaio 2026 e approfondito nella guida ai contributi esteri deducibili. Le attività detenute in Giappone da chi resta residente vanno dichiarate nel quadro RW.
Lavori in Giappone e non sai se resti residente in Italia?
La risposta dipende da domicilio, giorni di presenza, datore di lavoro ed eventuale residenza giapponese. Descrivi la tua situazione: ti indico se serve una consulenza e con quale formula.
Descrivi la tua situazione →Domande frequenti
Se non sono iscritto all’AIRE devo dichiarare lo stipendio giapponese?
Di norma sì, se per la maggior parte dell’anno resti iscritto all’anagrafe italiana: dal 2024 questo fa presumere la residenza, ma la presunzione è relativa. Per vincerla devi provare che nello stesso periodo mancavano in Italia residenza civilistica, domicilio e presenza fisica (art. 2, co. 2, TUIR).
Se resto in Giappone meno di 183 giorni non pago imposte in Giappone?
Dipende dal datore. Fino a 183 giorni nell’anno solare lo stipendio è tassato solo in Italia se è pagato da un datore non residente in Giappone e il costo non grava su una stabile organizzazione giapponese (art. 15, par. 2); con un datore giapponese il Giappone può tassarlo comunque.
La ritenuta giapponese del 20,42% è definitiva e posso portarla a credito?
Se non sei residente in Giappone sì: secondo l’Agenzia fiscale nazionale la ritenuta separata alla fonte chiude l’imposizione, ed è l’imposta da portare a credito in Italia entro la quota italiana riferibile al reddito giapponese. Se sei residente in Giappone le ritenute sono anticipi regolati dal conguaglio (art. 23, par. 2, Convenzione; art. 165 TUIR).
Se sono residente sia in Italia sia in Giappone, quale Stato prevale?
La Convenzione non lo stabilisce: l’art. 4, par. 2, rinvia a un accordo tra le autorità competenti, senza i criteri a cascata del Modello OCSE. Puoi presentare il caso all’autorità dello Stato di cui sei residente (art. 25), che deve solo adoperarsi per risolverlo.
Se mi trasferisco a metà anno, la Convenzione divide l’anno?
No: la Convenzione con il Giappone non ha clausola di frazionamento, che la Circ. AdE n. 20/E/2024 indica nelle convenzioni con Germania, Svizzera e Panama. Per l’Italia la residenza si valuta sull’intero periodo d’imposta ai sensi dell’art. 2 TUIR, salvo che il Giappone ti consideri già residente.
Fonti e riferimenti
- Convenzione tra l’Italia e il Giappone per evitare le doppie imposizioni in materia di imposte sul reddito, firmata a Tokyo il 20 marzo 1969 (L. 18 dicembre 1972, n. 855, GU n. 6 dell’8 gennaio 1973, in vigore dal 17 marzo 1973), come modificata dal Protocollo firmato a Roma il 14 febbraio 1980 (L. 25 maggio 1981, n. 413, GU n. 211 del 3 agosto 1981, in vigore dal 28 gennaio 1982): testo ufficiale, artt. 2, 3 par. 2, 4, 15, 16-19, 23 par. 2 e 25.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, commi 2 e 2-bis; art. 10, comma 1, lett. e); art. 11, comma 1; art. 51, comma 2, lett. a), e comma 8-bis; art. 165.
- D.Lgs. 27 dicembre 2023, n. 209: nuova definizione di residenza fiscale delle persone fisiche, applicabile dal 1° gennaio 2024.
- D.Lgs. 19 giugno 2026, n. 117, testo unico delle imposte sui redditi (GU n. 152 del 3 luglio 2026, S.O. n. 26/L): art. 2, commi 2 e 3; art. 10, comma 1, lett. f); art. 377, applicazione dal 1° gennaio 2027.
- Decreto del Ministro delle finanze 4 maggio 1999 (GU n. 107 del 10 maggio 1999), Stati e territori a regime fiscale privilegiato ai fini dell’art. 2, comma 2-bis, TUIR, e successive modifiche.
- Agenzia delle Entrate, circolare 4 novembre 2024, n. 20/E: residenza fiscale delle persone fisiche e convenzioni con clausola di frazionamento del periodo d’imposta.
- Agenzia delle Entrate, risposta a interpello 15 gennaio 2026, n. 5: contributi previdenziali e assistenziali esteri e retribuzioni convenzionali (art. 51, comma 8-bis, e art. 10, comma 1, lett. e), TUIR).
- National Tax Agency del Giappone, opuscolo sull’imposta sul reddito delle persone fisiche, edizione 2025: classificazione di residenti, residenti non permanenti e non residenti.
- National Tax Agency del Giappone, Outline of Japan’s Withholding Tax System Related to Salary: ritenuta uniforme del 20,42% sullo stipendio del non residente e conguaglio dei residenti.
- National Tax Agency del Giappone, pagina «Non-resident in Japan»: ritenuta separata alla fonte sullo stipendio del non residente e dichiarazione in assenza di ritenuta.
