
Come rateizzare le imposte a debito nel 2026: numero di rate, scadenze, interessi, modello F24 e differenze tra dichiarazione 730 e Redditi.
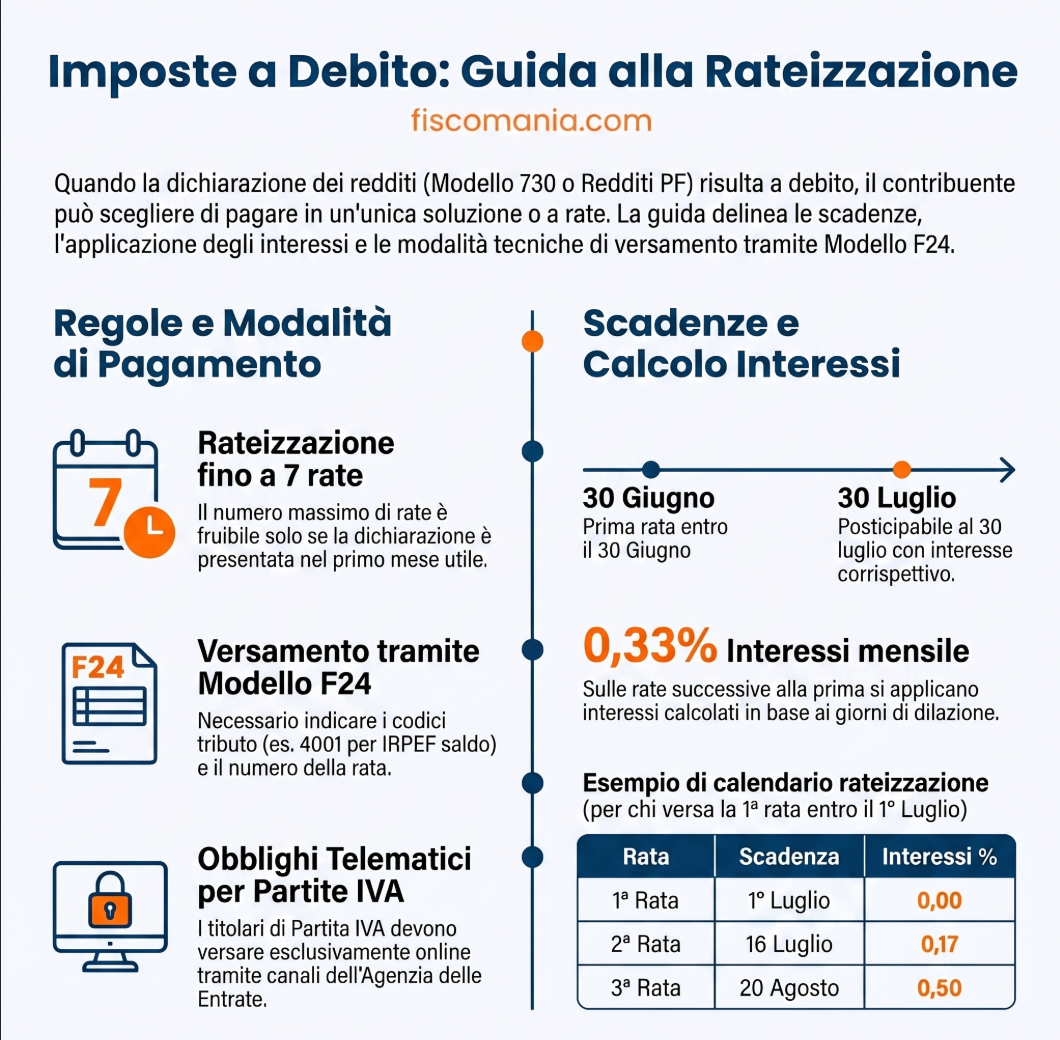
Il saldo e il primo acconto delle imposte risultanti dalla dichiarazione dei redditi possono essere versati in rate mensili, con applicazione degli interessi e completamento dei pagamenti entro il 16 dicembre. Le modalità cambiano tra modello Redditi e modello 730 con sostituto d’imposta.
La rateizzazione consente di distribuire nel tempo il pagamento delle somme dovute a seguito della dichiarazione dei redditi, senza dover presentare una specifica domanda all’Agenzia delle Entrate. Per i versamenti autonomi, la disciplina dei pagamenti rateali prevede scadenze mensili e interessi sulle rate successive alla prima. Chi presenta il modello 730 con sostituto d’imposta, invece, può richiedere che il debito fiscale sia trattenuto in più mensilità dalla retribuzione o dalla pensione. Il numero delle rate effettivamente disponibili dipende dalla modalità di dichiarazione e dal calendario dei conguagli. La rateizzazione ordinaria non deve essere confusa con la dilazione delle somme già scadute o affidate all’Agente della riscossione.
Quali imposte possono essere rateizzate?
Le imposte risultanti dalla dichiarazione dei redditi possono essere pagate in rate mensili quando si tratta di somme dovute a titolo di saldo dell’anno precedente o di primo acconto dell’anno in corso. La facoltà riguarda i contribuenti che effettuano autonomamente i versamenti e si esercita direttamente attraverso il modello F24, senza presentare una richiesta preventiva all’Agenzia delle Entrate.
La disciplina comprende, tra le principali imposte, l’IRPEF, l’IRES, l’IRAP, le addizionali regionali e comunali, la cedolare secca e le imposte sostitutive dovute dai contribuenti in regime forfettario. Possono inoltre rientrare nella rateazione altri tributi risultanti dalla dichiarazione, secondo le rispettive disposizioni.
La possibilità di frazionare il pagamento non riguarda necessariamente tutte le somme dovute. Il contribuente può scegliere, ad esempio, di versare il saldo in un’unica soluzione e rateizzare il primo acconto, oppure adottare la soluzione inversa.
Quali versamenti non possono essere rateizzati?
La principale esclusione riguarda il secondo o unico acconto delle imposte sui redditi, ordinariamente in scadenza il 30 novembre. Questo versamento non può essere suddiviso nel piano mensile previsto per il saldo e il primo acconto.
La distinzione è importante perché la rateizzazione non modifica il meccanismo di determinazione degli acconti, ma interviene esclusivamente sulle modalità di pagamento delle somme per le quali il frazionamento è consentito.
Per approfondire le regole di determinazione degli importi, è possibile consultare la guida al calcolo del saldo e degli acconti IRPEF.
La rateizzazione ordinaria deve inoltre essere distinta dalle procedure applicabili ai debiti già scaduti. Il mancato pagamento di un’imposta entro il termine previsto non attribuisce automaticamente il diritto di suddividere successivamente il debito alle stesse condizioni.
Quante rate si possono scegliere nel 2026?
Il numero massimo di rate dipende dal modello dichiarativo utilizzato e dalle modalità di pagamento. Per i versamenti autonomi con F24, la rateizzazione deve concludersi entro il 16 dicembre 2026; per il modello 730 con sostituto d’imposta, invece, il numero delle trattenute dipende anche dal momento in cui viene effettuato il conguaglio sulla retribuzione o sulla pensione.
La normativa consente al contribuente di scegliere un numero di rate inferiore al massimo disponibile. La scelta deve tuttavia rispettare il calendario previsto per la specifica modalità di versamento.
La tabella confronta le principali situazioni previste per le dichiarazioni presentate nel 2026.
| Dichiarazione | Pagamento | Numero massimo di rate | Termine |
|---|---|---|---|
| Modello Redditi PF 2026, calendario ordinario | F24 | 7 rate, con prima scadenza al 30 giugno | 16 dicembre 2026 |
| Modello 730/2026 senza sostituto | F24 | Fino a 7 rate, secondo il calendario applicabile | 16 dicembre 2026 |
| Modello 730/2026 con sostituto, dipendente | Trattenute in busta paga | Fino a 6 rate | Mensilità disponibili per il conguaglio |
| Modello 730/2026 con sostituto, pensionato | Trattenute sulla pensione | Fino a 5 rate | Mensilità disponibili per il conguaglio |
Il numero massimo indicato per i pagamenti autonomi si riferisce al calendario ordinario con prima rata al 30 giugno. In presenza di un differimento del primo versamento o di una specifica proroga, le scadenze disponibili possono ridursi.
Rateizzazione con il modello Redditi
Chi presenta il modello Redditi PF 2026 può scegliere di suddividere il saldo e il primo acconto delle imposte in rate mensili, a partire dal termine ordinario di versamento o da quello differito, quando applicabile.
Nel calendario ordinario 2026, con prima rata al 30 giugno, il piano può comprendere fino a sette versamenti, con ultima scadenza al 16 dicembre. Il numero effettivo si riduce quando il contribuente inizia a pagare successivamente.
Per ogni rata successiva alla prima devono essere calcolati gli interessi di rateazione. La scelta del frazionamento si concretizza mediante i versamenti F24, senza un’apposita istanza.
Rateizzazione del modello 730
Nel modello 730/2026 con sostituto d’imposta, il contribuente indica il numero di rate desiderato nell’apposita sezione della dichiarazione. Il datore di lavoro o l’ente pensionistico effettua quindi le trattenute secondo il calendario dei conguagli.
Il numero massimo è di sei rate per i lavoratori dipendenti e cinque per i pensionati. Si tratta però di limiti massimi subordinati alla disponibilità delle mensilità necessarie: la presentazione tardiva della dichiarazione può ridurre il numero delle trattenute effettivamente effettuabili.
Per il modello 730 senza sostituto, il contribuente provvede autonomamente mediante F24 e può scegliere fino a sette rate, nel rispetto delle scadenze previste per i versamenti dichiarativi.
Scadenze della rateizzazione delle imposte 2026
Le rate delle imposte risultanti dalla dichiarazione dei redditi devono essere versate secondo le scadenze mensili previste dalla normativa, con completamento del piano entro il 16 dicembre 2026. Il calendario cambia in funzione della data scelta per il primo versamento e dell’eventuale applicazione di proroghe.
Per i contribuenti soggetti ai termini ordinari, il saldo delle imposte relative al 2025 e il primo acconto 2026 potevano essere versati a partire dal 30 giugno 2026 oppure, applicando la maggiorazione dello 0,40%, dal 30 luglio 2026.
Calendario ordinario e versamento differito dello 0,40%
La tabella riporta le scadenze per i contribuenti non interessati da specifiche proroghe, distinguendo il pagamento iniziato al termine ordinario da quello effettuato nei successivi trenta giorni.
| Rata | Prima rata 30 giugno 2026 | Prima rata 30 luglio 2026 (+0,40%) | Interessi di rateazione |
|---|---|---|---|
| 1ª | 30 giugno | 30 luglio | 0,00% |
| 2ª | 16 luglio | 20 agosto | 0,18% |
| 3ª | 20 agosto | 16 settembre | 0,51% |
| 4ª | 16 settembre | 16 ottobre | 0,84% |
| 5ª | 16 ottobre | 16 novembre | 1,17% |
| 6ª | 16 novembre | 16 dicembre | 1,50% |
| 7ª | 16 dicembre | Non prevista | 1,83% |
Le percentuali degli interessi si applicano alla rata progressiva di ciascun piano ordinario. Nel caso di versamento iniziale al 30 luglio, la maggiorazione dello 0,40% deve essere applicata preventivamente alle somme da rateizzare e non sostituisce gli interessi dovuti sulle rate successive.
Il differimento comporta quindi un duplice effetto: posticipa il primo esborso, ma riduce da sette a sei il numero massimo di versamenti disponibili.
Proroga 2026 per soggetti ISA e contribuenti forfettari
Per il 2026 è stata prevista una specifica proroga dei versamenti risultanti dalle dichiarazioni fiscali per i contribuenti che rientrano nell’ambito della disposizione, compresi i soggetti ISA, i contribuenti in regime forfettario o di vantaggio e gli altri soggetti espressamente individuati dalla norma.
Per i beneficiari, i versamenti potevano essere effettuati:
- entro il 20 luglio 2026, senza maggiorazione;
- entro il 20 agosto 2026, applicando la maggiorazione dello 0,80%.
La proroga non riguarda indistintamente tutti i titolari di partita IVA. Occorre verificare l’attività esercitata, i limiti previsti per ricavi o compensi e le condizioni soggettive individuate dalla disposizione.
Anche per questi contribuenti, il piano rateale deve concludersi entro il 16 dicembre 2026. Il numero massimo è quindi di sei rate per chi inizia il 20 luglio e cinque per chi inizia il 20 agosto.
Il calendario seguente riporta le scadenze e gli interessi per i contribuenti che beneficiano della proroga.
| Rata | Prima rata 20 luglio 2026 | Prima rata 20 agosto 2026 (+0,80%) | Interessi di rateazione |
|---|---|---|---|
| 1ª | 20 luglio | 20 agosto | 0,00% |
| 2ª | 20 agosto | 16 settembre | 0,18% |
| 3ª | 16 settembre | 16 ottobre | 0,51% |
| 4ª | 16 ottobre | 16 novembre | 0,84% |
| 5ª | 16 novembre | 16 dicembre | 1,17% |
| 6ª | 16 dicembre | Non prevista | 1,50% |
La maggiorazione dello 0,80%, prevista per chi differisce il versamento al 20 agosto, deve essere applicata prima di suddividere l’importo nelle rate prescelte. Gli interessi delle rate successive sono calcolati separatamente.
Come si calcolano gli interessi sulla rateizzazione delle imposte?
Sulle rate successive alla prima sono dovuti interessi di rateazione nella misura del 4% annuo, calcolati secondo le regole previste per i versamenti delle imposte risultanti dalla dichiarazione. Gli interessi costituiscono il costo del pagamento dilazionato e devono essere distinti dalla maggiorazione applicabile quando si differisce il primo versamento.
L’importo degli interessi dipende dalla scadenza prevista per la rata e non dalla data in cui il contribuente effettua materialmente il pagamento, purché quest’ultimo avvenga entro il termine stabilito.
Interessi sulle rate successive alla prima
Per determinare gli interessi si applica alla quota di imposta rateizzata la percentuale prevista per ciascuna scadenza.
La prima rata non genera interessi di rateazione. Sulla seconda si applica una percentuale commisurata al periodo trascorso dalla scadenza iniziale; per le rate successive il calcolo prosegue considerando l’incremento mensile dello 0,33%.
Per il piano ordinario iniziato il 30 giugno 2026, ad esempio, gli interessi sono pari allo 0,18% sulla seconda rata del 16 luglio, allo 0,51% sulla terza del 20 agosto e allo 0,84% sulla quarta del 16 settembre.
Gli interessi sono calcolati sulla quota capitale di ciascuna rata, senza applicarli cumulativamente agli interessi delle rate precedenti.
Differenza tra interessi di rateazione e maggiorazione dello 0,40%
Il contribuente che sceglie di iniziare il versamento il 30 luglio 2026, anziché il 30 giugno, deve maggiorare preventivamente le somme dovute dello 0,40%, secondo quanto previsto dall’art. 17, comma 2, del D.P.R. n. 435/2001.
La maggiorazione riguarda l’intero importo oggetto del differimento e viene applicata prima di suddividerlo nelle rate prescelte. Sulle quote successive alla prima si calcolano poi gli ordinari interessi di rateazione.
Ad esempio, ipotizzando un debito IRPEF di 3.000 euro:
- con versamento iniziale al 30 giugno, l’importo capitale da suddividere rimane 3.000 euro;
- con versamento iniziale al 30 luglio, il debito viene prima maggiorato di 12 euro, diventando 3.012 euro;
- gli interessi delle rate successive sono calcolati sulle quote del nuovo importo.
La maggiorazione dello 0,40% non sostituisce, quindi, gli interessi di rateazione. Si tratta di due componenti distinte, che possono concorrere a determinare il costo complessivo del differimento.
Per i contribuenti interessati dalla proroga al 20 luglio 2026 e dalla possibilità di versamento entro il 20 agosto con maggiorazione dello 0,80%, occorre applicare il relativo calendario speciale.
Come si versano gli interessi con il modello F24?
Gli interessi di rateazione relativi alle imposte erariali devono essere indicati separatamente dall’imposta principale, utilizzando il codice tributo 1668, denominato «Interessi pagamento dilazionato importi rateizzabili sezione 2 del modello di versamento unitario».
Il codice deve essere riportato nella sezione Erario del modello F24, con l’anno di riferimento pertinente. Per le somme da indicare in altre sezioni del modello devono essere utilizzati gli specifici codici tributo previsti.
La maggiorazione dello 0,40%, invece, viene ordinariamente incorporata nell’importo dell’imposta da versare, senza essere esposta separatamente con il codice 1668.
Come compilare il modello F24 per pagare le imposte a rate
Per versare a rate le imposte risultanti dalla dichiarazione dei redditi, il contribuente deve compilare il modello F24 indicando il codice tributo, l’anno di riferimento, l’importo della rata e, quando richiesto, il numero progressivo del versamento rispetto al totale delle rate prescelte. Gli eventuali interessi di rateazione devono essere indicati separatamente, utilizzando il codice previsto per il tributo.
La scelta del pagamento rateale non richiede una comunicazione preventiva all’Agenzia delle Entrate: viene effettuata attraverso la compilazione e il versamento dei modelli F24 alle rispettive scadenze.
Come indicare il numero delle rate nel modello F24
Per i tributi che prevedono la compilazione del campo «rateazione/regione/provincia/mese rif.», devono essere utilizzate quattro cifre:
- Le prime due identificano la rata che si sta pagando.
- Le ultime due indicano il numero complessivo delle rate prescelte.
Ad esempio, il codice 0106 identifica la prima di sei rate, mentre 0306 indica la terza rata dello stesso piano. Per un versamento in unica soluzione, nei casi previsti dalle istruzioni del codice tributo, si utilizza 0101.
L’anno di riferimento non coincide necessariamente con l’anno del pagamento. Nel modello Redditi PF 2026, ad esempio, il saldo IRPEF relativo al periodo d’imposta 2025 viene indicato con anno 2025, mentre il primo acconto IRPEF per il 2026 riporta 2026.
Codici tributo per le imposte e gli interessi
I principali codici utilizzati per i versamenti rateali delle imposte sui redditi sono riportati nella tabella seguente.
| Codice tributo | Descrizione | Sezione F24 |
|---|---|---|
| 4001 | IRPEF – saldo | Erario |
| 4033 | IRPEF – primo acconto | Erario |
| 1668 | Interessi per pagamento rateale dei tributi erariali | Erario |
| 3801 | Addizionale regionale IRPEF | Regioni |
| 3805 | Interessi per pagamento rateale dei tributi regionali | Regioni |
Il codice 1668 deve essere utilizzato per gli interessi di rateazione relativi ai tributi erariali. Nella relativa riga del modello F24, il campo «rateazione/regione/provincia/mese rif.» non deve essere compilato, secondo le istruzioni dell’Agenzia delle Entrate.
Per i tributi regionali e per quelli comunali occorre invece utilizzare i rispettivi codici dedicati, evitando di indicare indistintamente tutti gli interessi con il codice 1668.
Modalità di presentazione e pagamento dell’F24
I contribuenti titolari di partita IVA sono tenuti a effettuare i versamenti mediante modalità telematiche. Per i contribuenti non titolari di partita IVA, il canale utilizzabile dipende anche dall’eventuale presenza di compensazioni e dalle caratteristiche del modello.
Il pagamento può essere eseguito attraverso i servizi telematici dell’Agenzia delle Entrate oppure, quando consentito, mediante i servizi bancari e postali. È inoltre possibile avvalersi di un intermediario abilitato.
In presenza di crediti fiscali utilizzati in compensazione, occorre verificare gli specifici obblighi di trasmissione attraverso i servizi dell’Agenzia delle Entrate, anche quando il saldo finale del modello F24 è pari a zero.
Come funziona la rateizzazione del modello 730?
La rateizzazione delle imposte risultanti dal modello 730/2026 cambia a seconda che il contribuente abbia indicato o meno un sostituto d’imposta. Nel primo caso, il debito fiscale viene normalmente trattenuto dalla retribuzione o dalla pensione; nel secondo, il pagamento deve essere effettuato autonomamente tramite F24.
La scelta del pagamento rateale deve essere espressa nella dichiarazione, indicando il numero delle rate richieste. Sono rateizzabili, tra le altre somme, il saldo IRPEF 2025, le addizionali, la cedolare secca e il primo acconto 2026.
Modello 730 con sostituto d’imposta: dipendenti e pensionati
I lavoratori dipendenti possono richiedere fino a sei rate, mentre per i pensionati il limite massimo è di cinque rate. Il sostituto d’imposta provvede alle trattenute sulla base del risultato contabile della dichiarazione, applicando gli interessi previsti sulle rate successive alla prima.
Per i dipendenti, le operazioni di conguaglio iniziano ordinariamente con la retribuzione di competenza di luglio. Per i pensionati, le trattenute iniziano generalmente ad agosto o settembre.
Il numero di rate effettivamente utilizzabile dipende anche dalla data di presentazione della dichiarazione e da quando il sostituto riceve le informazioni necessarie per effettuare il conguaglio.
Per esempio, un pensionato che richiede cinque rate non ha necessariamente la possibilità di utilizzarle tutte: se il conguaglio inizia a settembre, le mensilità disponibili per le trattenute si riducono. Per le pensioni gestite dall’INPS, il conguaglio rateale del 730/2026 deve concludersi entro novembre.
Il termine conclusivo indicato nelle istruzioni generali del modello 730/2026 per il conguaglio o pagamento è il 16 dicembre, ma occorre rispettare le modalità operative e i tempi applicabili al singolo sostituto d’imposta.
Modello 730 senza sostituto d’imposta: pagamento con F24
Il contribuente che presenta il modello 730/2026 senza sostituto d’imposta può suddividere le somme dovute fino a un massimo di sette rate, seguendo le scadenze previste per i pagamenti derivanti dal modello Redditi PF 2026.
In questa situazione, il debito non viene trattenuto dalla retribuzione o dalla pensione. Il contribuente deve provvedere al versamento mediante modello F24, utilizzando gli importi e i dati risultanti dalla liquidazione della dichiarazione.
La presentazione del 730 senza sostituto è consentita anche a chi dispone di un sostituto d’imposta che potrebbe effettuare il conguaglio. La scelta determina quindi una diversa modalità di gestione degli eventuali debiti e crediti fiscali.
Cosa succede se la retribuzione o la pensione non è sufficiente?
Quando la retribuzione disponibile non consente al sostituto di trattenere integralmente le imposte dovute, la parte residua può essere recuperata dalle retribuzioni successive, applicando gli interessi previsti per l’incapienza.
Questa situazione deve essere distinta dalla normale rateizzazione richiesta in dichiarazione: nel primo caso il recupero del debito viene rinviato per insufficienza delle somme disponibili, mentre nel secondo il pagamento è suddiviso volontariamente in più mensilità.
È quindi opportuno verificare le trattenute effettivamente operate nei cedolini e gli eventuali importi ancora da versare, soprattutto quando il conguaglio inizia negli ultimi mesi dell’anno.
Esempio pratico di rateizzazione delle imposte 2026
Per comprendere il funzionamento della rateizzazione, ipotizziamo che un contribuente, non interessato dalla proroga ISA, debba versare 6.000 euro di IRPEF, risultanti dal modello Redditi PF 2026, e scelga di suddividere il pagamento in sei rate mensili, con prima scadenza al 30 giugno 2026.
L’importo capitale di ciascuna rata è pari a 1.000 euro. Sulle rate successive alla prima si applicano gli interessi previsti dal calendario ordinario, calcolati sulla singola quota di imposta e versati separatamente mediante modello F24.
La tabella mostra il piano di pagamento.
| Rata e scadenza | Quota imposta | Interessi | Totale da versare |
|---|---|---|---|
| 1ª – 30 giugno 2026 | 1.000,00 € | 0,00 € (0%) | 1.000,00 € |
| 2ª – 16 luglio 2026 | 1.000,00 € | 1,80 € (0,18%) | 1.001,80 € |
| 3ª – 20 agosto 2026 | 1.000,00 € | 5,10 € (0,51%) | 1.005,10 € |
| 4ª – 16 settembre 2026 | 1.000,00 € | 8,40 € (0,84%) | 1.008,40 € |
| 5ª – 16 ottobre 2026 | 1.000,00 € | 11,70 € (1,17%) | 1.011,70 € |
| 6ª – 16 novembre 2026 | 1.000,00 € | 15,00 € (1,50%) | 1.015,00 € |
| Totale | 6.000,00 € | 42,00 € | 6.042,00 € |
Il contribuente versa quindi complessivamente 6.042 euro, di cui 6.000 euro di imposta e 42 euro di interessi di rateazione.
Per ciascun modello F24, la quota capitale deve essere indicata con il codice tributo 4001, riportando l’anno di riferimento 2025 e il progressivo della rata, ad esempio 0106 per la prima e 0606 per l’ultima. Gli interessi delle rate successive devono essere esposti separatamente con il codice tributo 1668.
L’esempio presuppone che il contribuente rispetti tutte le scadenze, non utilizzi crediti in compensazione e non benefici di proroghe.
Se scegliesse invece di iniziare i versamenti il 30 luglio 2026, dovrebbe applicare preventivamente la maggiorazione dello 0,40% e ricalcolare il piano secondo il calendario differito.
Cosa succede se non si paga una rata delle imposte?
Il mancato pagamento di una rata entro la scadenza prevista costituisce un omesso o tardivo versamento, anche quando le rate precedenti sono state regolarmente pagate. Sull’importo non versato possono essere applicate sanzioni amministrative e interessi, distinti dagli interessi ordinari di rateazione.
Per le violazioni commesse nel 2026, la sanzione ordinaria è pari al 25% dell’importo non versato, con le riduzioni previste per i ritardi contenuti. Il riferimento è l’art. 13 del D.Lgs. n. 471/1997, come modificato dal D.Lgs. n. 87/2024.
Come regolarizzare una rata non pagata
Il contribuente può valutare il ricorso al ravvedimento operoso per regolarizzare spontaneamente il versamento omesso o insufficiente, beneficiando, quando ne ricorrono i presupposti, di una riduzione della sanzione.
La regolarizzazione richiede il pagamento della quota d’imposta ancora dovuta, della sanzione ridotta e degli interessi moratori calcolati in relazione al ritardo. Restano inoltre dovuti gli eventuali interessi ordinari di rateazione riferiti alla scadenza originaria.
Il calcolo dipende dalla data della violazione, dal momento della regolarizzazione e dall’eventuale presenza di atti dell’Amministrazione finanziaria.
Per determinare gli importi e verificare le condizioni applicabili è possibile consultare la guida al ravvedimento operoso e al calcolo delle sanzioni per omessi versamenti.
Il ravvedimento non deve essere confuso con una nuova rateizzazione del debito: si tratta di un istituto finalizzato alla regolarizzazione di una violazione già commessa.
Domande frequenti
Si possono rateizzare soltanto alcune imposte risultanti dalla dichiarazione?
Sì. Chi effettua autonomamente i versamenti può scegliere di rateizzare determinate somme e pagarne altre in un’unica soluzione. È possibile, ad esempio, suddividere il saldo IRPEF e versare integralmente il primo acconto, nel rispetto delle scadenze e delle regole applicabili a ciascun tributo.
È possibile rateizzare il secondo acconto IRPEF di novembre?
No. Il secondo o unico acconto IRPEF, ordinariamente in scadenza il 30 novembre, non rientra nella rateizzazione mensile del saldo e del primo acconto. Eventuali disposizioni speciali che consentano di differire o suddividere il versamento devono essere valutate separatamente.
Fonti e riferimenti
- D.Lgs. 9 luglio 1997, n. 241, art. 20, disciplina dei versamenti rateali delle somme dovute a titolo di saldo e acconto delle imposte e dei contributi, applicabile nel 2026, e successive modificazioni.
- D.P.R. 7 dicembre 2001, n. 435, art. 17, termini di versamento delle imposte risultanti dalle dichiarazioni e maggiorazione per il pagamento differito.
- D.M. 21 maggio 2009, art. 5, misura degli interessi applicabili ai pagamenti rateali delle imposte. T
- D.L. 30 aprile 2026, n. 63, art. 1-sexies, convertito, con modificazioni, dalla Legge 25 giugno 2026, n. 113, differimento dei termini di versamento al 20 luglio e al 20 agosto 2026 per i contribuenti interessati dalla proroga.
- Agenzia delle Entrate, istruzioni per la compilazione del modello Redditi Persone Fisiche 2026, fascicolo 1, disposizioni sui versamenti, sulla rateizzazione e sugli interessi.
- Agenzia delle Entrate, istruzioni per la compilazione del modello 730/2026, quadro F, sezione V, rateazione del saldo 2025 e del primo acconto 2026.
- Agenzia delle Entrate, Scadenzario fiscale 2026, versamenti rateali IRPEF e interessi applicabili alle singole scadenze.
- Agenzia delle Entrate, istruzioni per la compilazione del modello F24, codici tributo per i versamenti delle imposte e dei relativi interessi.
- INPS, comunicazione di luglio 2026 sul cedolino pensione di agosto, conguagli del modello 730/2026 e scadenza delle trattenute rateali.
- D.Lgs. 18 dicembre 1997, n. 471, art. 13, sanzioni per omesso o tardivo versamento, come modificato dal D.Lgs. 14 giugno 2024, n. 87.
- D.Lgs. 18 dicembre 1997, n. 472, art. 13, disciplina del ravvedimento operoso e delle riduzioni sanzionatorie applicabili alla regolarizzazione dei versamenti, e successive modificazioni.
