
Sentenza Neo Group C-203/25: quando una holding UE operativa può perdere l'esenzione sui dividendi. Indizi di abuso, onere della prova.
Una holding UE può svolgere un’attività economica reale e partecipare comunque a una costruzione abusiva. La sentenza Neo Group chiarisce quando l’esenzione sui dividendi può essere contestata e perché i trasferimenti infragruppo, da soli, non dimostrano l’abuso.
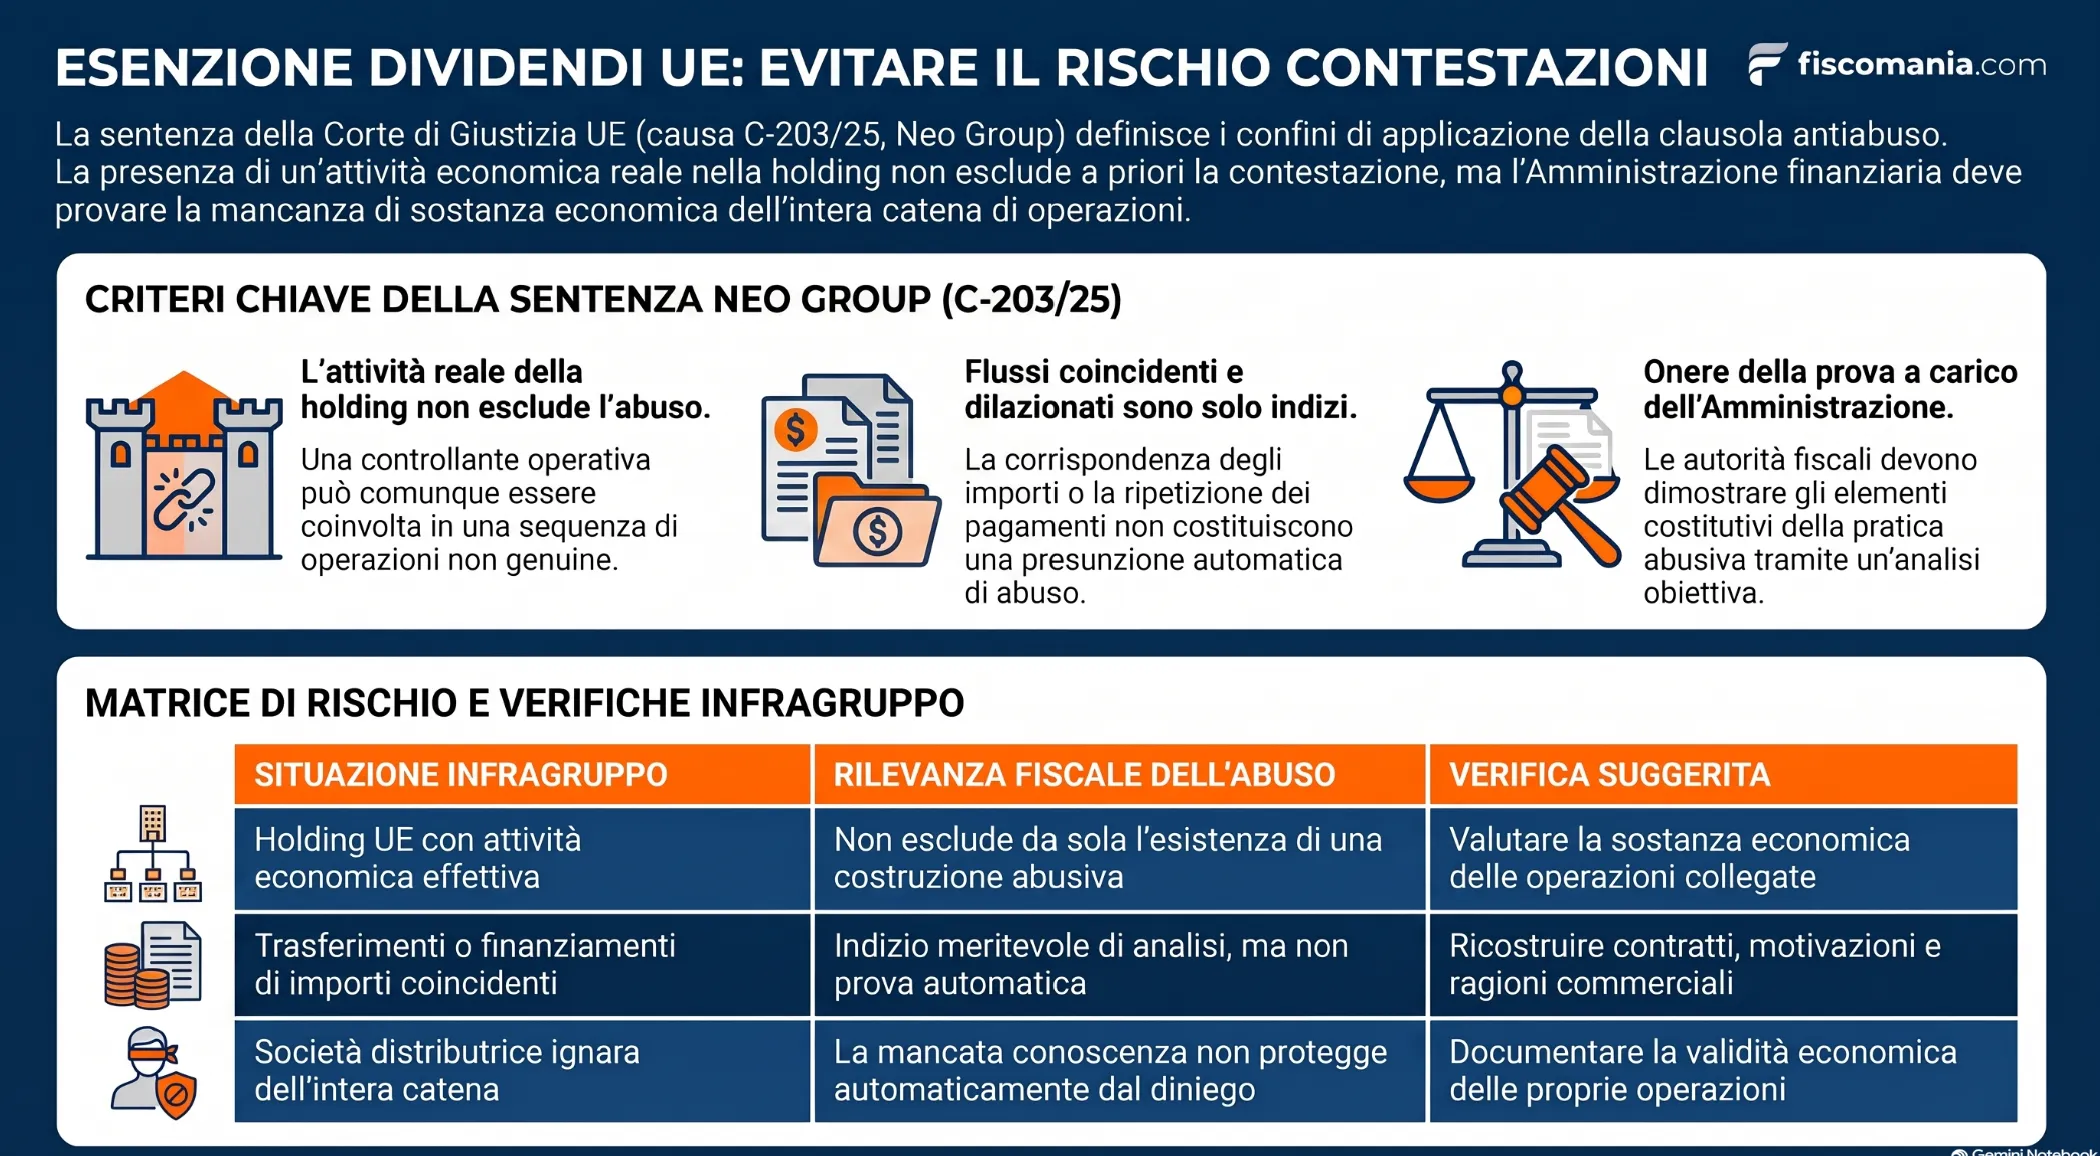
Con la sentenza del 15 ottobre 2026, causa C-203/25, Neo Group, la Corte di giustizia dell’Unione europea ha chiarito i criteri per applicare la clausola antiabuso della Direttiva 2011/96/UE alle distribuzioni internazionali di dividendi. La controversia riguardava una società lituana che aveva distribuito utili alla controllante cipriota, successivamente coinvolta in una serie di operazioni societarie e finanziarie. Secondo la Corte, la verifica dell’abuso non può fermarsi alla sostanza economica della holding, ma deve considerare l’intera costruzione, senza introdurre presunzioni automatiche. Per le società italiane che distribuiscono dividendi a controllanti UE, la decisione offre criteri interpretativi rilevanti per valutare il rischio di disconoscimento dell’esenzione prevista dall’art. 27-bis del DPR 600/1973.
Il caso all’origine della sentenza della Corte UE
La sentenza del 15 ottobre 2026, causa C-203/25, Neo Group, trae origine da una controversia tra una società lituana e l’Amministrazione finanziaria nazionale, relativa all’applicazione dell’esenzione dalla ritenuta sui dividendi distribuiti a una controllante residente a Cipro.
Nell’ambito dell’accertamento, l’Amministrazione lituana aveva contestato l’applicazione dell’esenzione, ritenendo che alcune operazioni societarie e finanziarie potessero configurare una costruzione non genuina finalizzata al conseguimento di un vantaggio fiscale indebito.
La società aveva contestato tale ricostruzione, dando origine a una controversia nell’ambito della quale l’organo nazionale competente ha sottoposto alla Corte di giustizia alcune questioni pregiudiziali sull’interpretazione della clausola antiabuso prevista dalla Direttiva 2011/96/UE.
Il principale interrogativo riguardava la possibilità di disconoscere l’esenzione anche quando la società madre svolge un’effettiva attività economica, ma partecipa a una sequenza di operazioni che l’Amministrazione ritiene abusiva.
La Corte di giustizia ha chiarito i criteri di interpretazione della normativa europea, senza accertare definitivamente l’esistenza di un abuso nella vicenda esaminata. La qualificazione delle operazioni contestate rimane affidata alla valutazione dell’organo nazionale competente.
Una holding operativa può partecipare a una costruzione abusiva?
Sì. La presenza di un’attività economica effettiva non esclude, di per sé, l’applicazione della clausola antiabuso prevista dalla Direttiva madre-figlia. La Corte di giustizia UE chiarisce che l’esenzione dalla ritenuta può essere negata anche quando la società controllante non è una mera società interposta, qualora partecipi a una catena di operazioni, in tutto o in parte non genuine, finalizzata a conseguire un vantaggio fiscale indebito.
L’articolo 1, paragrafi 2 e 3, della Direttiva 2011/96/UE richiede la presenza di due condizioni: una costruzione priva, almeno in alcune sue fasi, di valide ragioni economiche che riflettano la realtà economica e il perseguimento, quale scopo principale o uno degli scopi principali, di un vantaggio fiscale contrario all’oggetto o alla finalità della Direttiva.
Attività economica effettiva e genuinità delle singole operazioni
La Corte distingue l’effettività della società madre dalla genuinità delle operazioni nelle quali essa è coinvolta. Una holding può svolgere realmente la propria attività e, contemporaneamente, partecipare a specifiche operazioni prive di adeguate giustificazioni economiche.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
