
Cessione di immobili esenti IVA: quando incide sul pro-rata, quali operazioni sono escluse e la rettifica decennale della detrazione
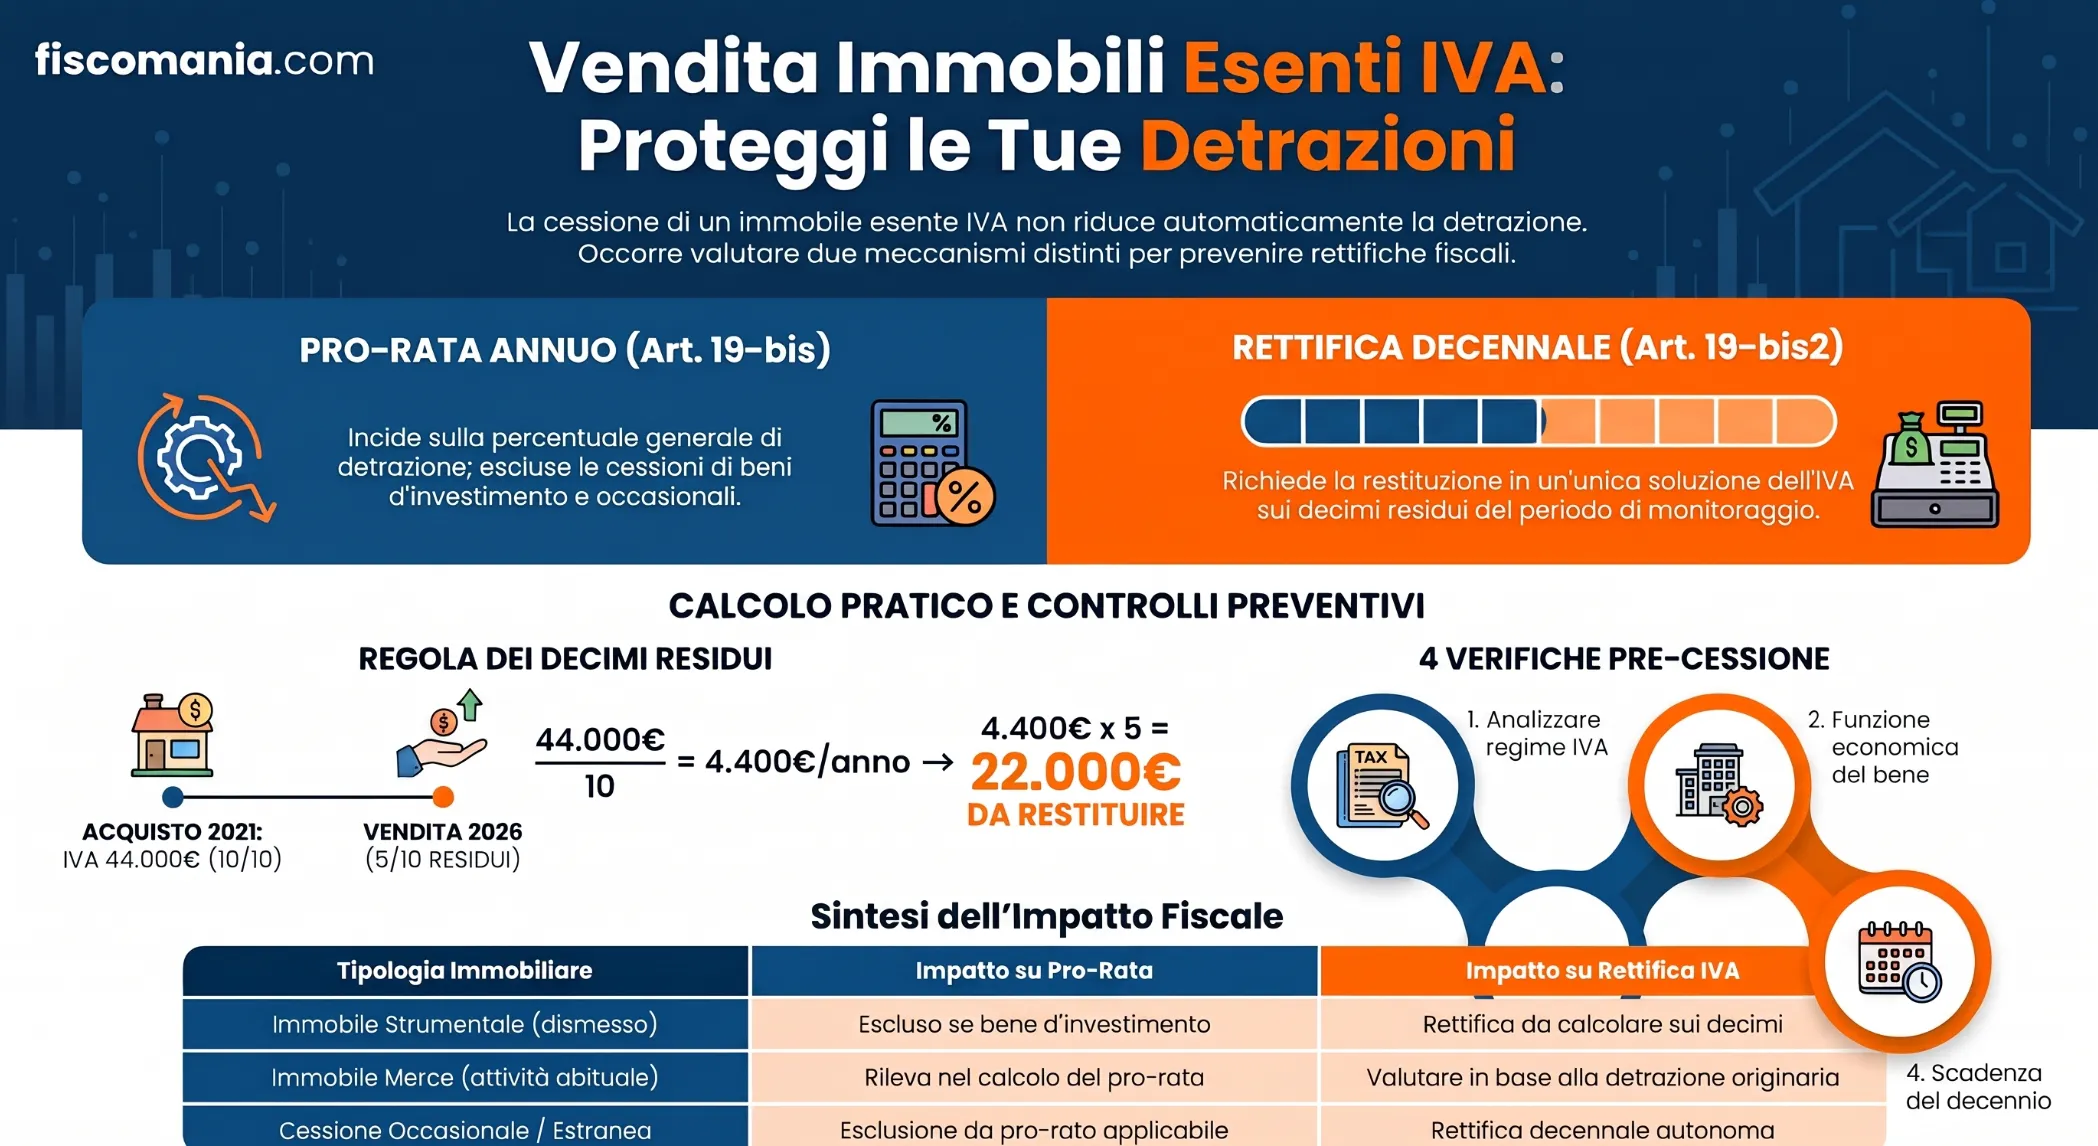
La vendita di un immobile in esenzione IVA non riduce automaticamente la percentuale di detrazione del cedente. Occorre verificare se l’operazione entra nel pro-rata e, separatamente, se comporta la rettifica dell’imposta precedentemente detratta.
Le cessioni di fabbricati abitativi e strumentali possono beneficiare dell’esenzione prevista dall’articolo 10, primo comma, numeri 8-bis e 8-ter, del DPR n. 633/1972. Per l’impresa venditrice, tuttavia, il trattamento dell’operazione non esaurisce la valutazione fiscale: la cessione può incidere sulla detraibilità dell’IVA relativa agli acquisti e rendere necessario recuperare parte dell’imposta già detratta sull’immobile. I due effetti rispondono a regole differenti. L’articolo 19-bis disciplina le operazioni rilevanti nel calcolo del pro-rata, mentre l’articolo 19-bis2 regola la rettifica della detrazione. La destinazione del fabbricato, la natura dell’attività esercitata e il momento della vendita sono elementi determinanti per individuare le conseguenze.
Quando la cessione di un immobile esente IVA incide sul pro-rata?
La cessione di un immobile esente IVA può incidere sulla percentuale di detrazione dell’impresa quando l’operazione concorre al calcolo del pro-rata previsto dall’articolo 19-bis del DPR n. 633/1972. L’effetto dipende dalla rilevanza della vendita nell’attività esercitata e dall’applicabilità delle esclusioni stabilite dalla norma.
L’articolo 19, comma 5, disciplina la detrazione dell’IVA per i contribuenti che esercitano sia attività che conferiscono il diritto alla detrazione sia attività che danno luogo a operazioni esenti. In queste situazioni, l’imposta detraibile viene determinata applicando una percentuale calcolata sulle operazioni effettuate nell’anno.
Quando una cessione immobiliare esente rientra nel calcolo, il relativo corrispettivo incrementa le operazioni esenti considerate al denominatore, senza aumentare quelle che conferiscono il diritto alla detrazione. Ne può derivare una riduzione della percentuale di IVA detraibile, particolarmente significativa se il valore dell’immobile è elevato rispetto alle altre operazioni dell’impresa.
Occorre, tuttavia, distinguere le vendite che rientrano nell’attività ordinariamente esercitata dalle operazioni che possono beneficiare delle esclusioni previste dall’articolo 19-bis, comma 2. La sola applicazione dell’esenzione, disciplinata nell’ambito del regime IVA delle cessioni immobiliari, non è sufficiente a stabilire se il corrispettivo debba concorrere alla percentuale di detrazione.
Per il funzionamento generale del rapporto e le modalità di determinazione della percentuale, si rinvia all’approfondimento sul calcolo del pro-rata IVA nelle operazioni esenti.
Quando la vendita immobiliare è esclusa dal calcolo del pro-rata?
L’articolo 19-bis, comma 2, del DPR n. 633/1972 prevede che alcune operazioni non concorrano alla determinazione della percentuale di detrazione IVA. Per le cessioni immobiliari assumono particolare rilevanza due ipotesi: la vendita di beni ammortizzabili e le operazioni esenti estranee all’attività propria dell’impresa o accessorie alle operazioni imponibili.
Cessione di beni ammortizzabili e beni d’investimento
La normativa nazionale esclude dal pro-rata le cessioni di beni ammortizzabili. L’articolo 174, paragrafo 2, lettera a), della Direttiva 2006/112/CE utilizza invece la nozione di beni d’investimento utilizzati nell’impresa.
La distinzione è importante per gli immobili. Con la risposta n. 413/2023, l’Agenzia delle Entrate aveva fatto riferimento alla qualificazione fiscale prevista per le imposte dirette, escludendo dall’agevolazione gli immobili merce e quelli patrimoniali non ammortizzabili.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
