
Guida alla cedolare secca 2027: aliquote ridotte all'1% e 5% per canone concordato, novità locali commerciali C/1 e regole antielusione
La disciplina delle locazioni abitative e commerciali si prepara a un profondo riassetto fiscale con il disegno di legge di Bilancio 2027. L’obiettivo del legislatore è duplice: da un lato calmierare il mercato delle locazioni residenziali incentivando il canone concordato con aliquote minime record (fino all’1% per i giovani conduttori), dall’altro riattivare il regime sostitutivo per le locazioni commerciali (categoria catastale C/1).
Tuttavia, l’accesso a questi sgravi non è generalizzato: il disegno di legge introduce paletti temporali rigidi e una clausola antielusione stringente, concepita per scongiurare risoluzioni simulate dei contratti in corso.
Analizziamo nel dettaglio il quadro normativo in arrivo, le simulazioni numeriche di convenienza e i vincoli operativi per proprietari e inquilini.
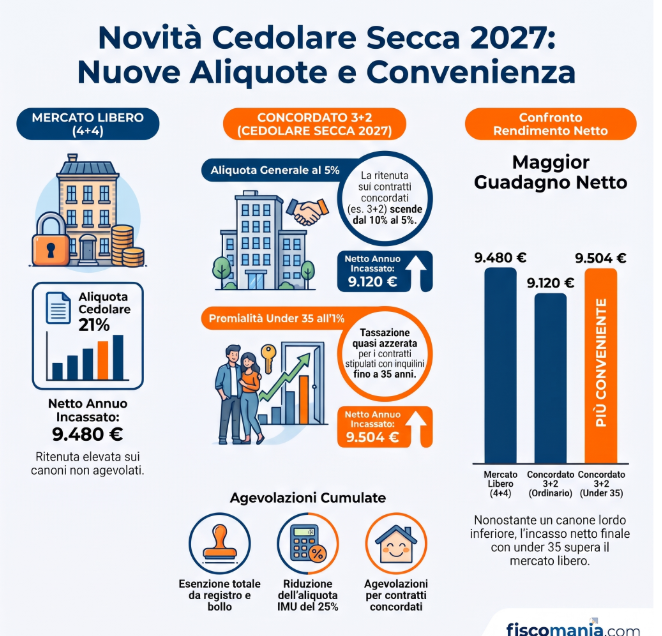
Quadro sinottico: confronto regime attuale vs novità 2027
| Ambito di Applicazione | Disciplina Attuale | Novità Ddl Bilancio 2027 | Orizzonte Temporale / Note |
|---|---|---|---|
| Locazioni Ordinarie (4+4) | 21% fisso | 21% fisso | Invariato (art. 3, D.Lgs. n. 23/2011). |
| Canone Concordato (3+2) | 10% | 5% (nuovi contratti) | Applicabile ai contratti stipulati nel 2027 fino al 2031. |
| Canone Concordato Under 36 | 10% | 1% | Requisito anagrafico del conduttore. Fino al 2031. |
| Immobili Commerciali (C/1) | IRPEF ordinaria a scaglioni (23%-43%) | 21% (ordinaria) / 10% (Città Metropolitane) | Limite dimensionale: max 200 mq. |
| Affitti Brevi (D.L. 50/2017) | 21% (1° immobile) / 26% (dal 2° al 4°) | Regime confermato (CIN obbligatorio) | Restano esclusi dalle aliquote ridotte 1%-5%. |
Cedolare secca al 5% e all’1%: requisiti e ambito di applicazione
La riduzione delle aliquote sostitutive sui contratti a canone concordato (disciplinati dall’art. 2, comma 3, Legge n. 431/1998) prevede una forte differenziazione fiscale:
- Aliquota al 5%: Si applica ai nuovi contratti a canone calmierato stipulati a decorrere dal 1° gennaio 2027;
- Aliquota all’1% per gli Under 36: Riservata alle locazioni in cui l’inquilino non abbia compiuto i 36 anni di età al momento della stipula.
Perimetro temporale
Il beneficio non è strutturale ma ha una finestra di decorrenza delimitata. Riguarda esclusivamente i contratti stipulati nell’anno 2027. Copre i canoni percepiti fino al 31 dicembre 2031, includendo l’eventuale primo rinnovo biennale (formula 3+2). Sono tassativamente esclusi i contratti già in corso al 31 dicembre 2026 e i rinnovi contrattuali che si perfezionano nel 2027.
La clausola antielusione: la data chiave del 30 Settembre 2026
Per impedire comportamenti elusivi volti a risolvere anticipatamente contratti tassati al 10% per stipularne di nuovi al 5% o all’1% con le medesime parti, la manovra adotta un criterio di sbarramento temporale ancorato al 30 settembre 2026:
Contratto in essere al 30/09/2026
   └── Risoluzione anticipata volontaria
         └── Nuovo contratto nel 2027 con:
               ├── Stesso conduttore ───────────────► DECADENZA (Aliquota resta al 10%)
               ├── Convivente / Domiciliato 2026 ──► DECADENZA (Aliquota resta al 10%)
               └── Familiare dell'inquilino ────────► DECADENZA (Aliquota resta al 10%)
Le tre fattispecie bloccate dal legislatore:
- Stesso conduttore e stesso immobile: Risoluzione prima della scadenza naturale e riaccensione del contratto tra le stesse parti.
- Affitto a soggetti conviventi o domiciliati: Intestazione del nuovo accordo a un soggetto che già risiedeva o risultava anagraficamente/fattualmente domiciliato nell’immobile al 30 settembre 2026, pur non essendo formalmente parte contrattuale.
- Affitto a un familiare del precedente conduttore: Subentro contrattuale del coniuge, di un figlio o di un membro dello stesso nucleo familiare originario.
Quando si ha diritto allo sconto?
L’aliquota agevolata è accessibile unicamente in presenza di immobili rimasti sfitti alla data del 30 settembre 2026, contratti giunti a naturale scadenza contrattuale (es. termine del quinquennio 3+2 senza recesso anticipato) oppure contratti stipulati con un conduttore del tutto nuovo, privo di legami di convivenza o parentela con l’inquilino precedente.
Simulazione di convenienza economica
L’impatto fiscale sul reddito da locazione evidenzia il risparmio netto per il locatore a seconda dell’aliquota applicata:
Esempio pratico: immobile a canone concordato (Canone: 9.000 €/anno)
- Regime IRPEF Ordinario (aliquota media marginale stimata 35%):
- Base imponibile (canone ridotto del 30% per concordato, art. 8 L. 431/98): $9.000 \times 70\% = 6.300 \text{ €}$
- IRPEF lorda: $6.300 \times 35\% = 2.205 \text{ €}$ (oltre ad addizionali e bolli).
- Cedolare Secca Standard (10%):
- $9.000 \times 10\% =$ 900 € / anno.
- Cedolare Secca Ridotta (5%):
- $9.000 \times 5\% =$ 450 € / anno (Risparmio netto: 450 €).
- Cedolare Secca Giovani Under 36 (1%):
- $9.000 \times 1\% =$ 90 € / anno (Risparmio netto: 810 €).
Cedolare secca locazioni commerciali (Categoria C/1)
Viene reintrodotta, a distanza di anni dalla sperimentazione della Legge di Bilancio 2019, l’imposta sostitutiva per i locali commerciali:
- Aliquota 21%: Applicabile su scala nazionale per le unità immobiliari classificate nella categoria catastale C/1 (negozi e botteghe);
- Aliquota Ridotta 10%: Riservata esclusivamente agli immobili C/1 situati nel territorio dei Comuni capoluogo di Città metropolitana (es. Roma, Milano, Torino, Bologna, Firenze, Napoli, Bari, ecc.);
- Parametro di superficie: La norma fissa il limite massimo dimensionale a 200 metri quadrati di superficie (escluse le pertinenze).
Anche per i negozi opera il medesimo principio antielusione: contratti in corso al 30 settembre 2026 interrotti prima del termine naturale non possono beneficiare della cedolare secca tramite riapertura tra le medesime parti.
Adempimenti
L’applicazione della cedolare secca impone specifici passaggi formali. Attestazione di Rispondenza Bilaterale: Qualora le parti non siano state assistite direttamente dalle organizzazioni di categoria territoriali nella stipula del contratto tipo, è obbligatorio acquisire l’attestazione di conformità economica e normativa prevista dal D.M. 16 gennaio 2017. In assenza di attestazione, l’Agenzia delle Entrate revoca i benefici fiscali del canone concordato.
Il locatore deve rinunciare espressamente all’adeguamento ISTAT per l’intera durata dell’opzione, dandone menzione nel testo del contratto o mediante raccomandata A/R (o PEC) indirizzata al conduttore prima della registrazione.
L’opzione deve essere esercitata in sede di registrazione (quadro B) entro 30 giorni dalla stipula o dalla decorrenza del contratto.
Misure correlate nel pacchetto casa 2027
A completamento della manovra immobiliare figurano ulteriori interventi per il settore residenziale:
- Fondo di Garanzia Prima Casa (Under 36): Rifinanziamento con 200 milioni di euro aggiuntivi per garantire la copertura pubblica fino all’80% della quota capitale sui mutui per giovani acquirenti.
- Estensione Termini Residenza “Prima Casa”: Il termine per trasferire la propria residenza anagrafica nel Comune ove è situato l’immobile acquistato passa da 18 a 24 mesi dal rogito.
- Riacquisto Prima Casa: Il termine per alienare l’immobile preposseduto o riacquistare una nuova abitazione principale (evitando la decadenza dai benefici d’imposta di registro o IVA) viene esteso da 1 a 2 anni.
- Bonus Elettrodomestici: Proroga dello stanziamento con un fondo complessivo di 50 milioni di euro per l’acquisto di apparecchi ad alta efficienza energetica.
Domande frequenti
Come viene valutato il requisito anagrafico per la cedolare secca all’1%?
Il requisito anagrafico per l’aliquota all’1% richiede che l’inquilino non abbia superato i 35 anni al momento della stipula contrattuale[cite: 2, 3]. Non sono previsti limiti di reddito per accedere al beneficio, mentre la disciplina per eventuali co-intestatari con età diverse deve essere chiarita in sede attuativa[cite: 3].
È obbligatorio richiedere l’attestazione di rispondenza per accedere alle aliquote ridotte?
L’attestazione di rispondenza rilasciata da un sindacato firmatario dell’accordo territoriale è obbligatoria per convalidare il canone concordato, salvo contratti redatti con assistenza diretta[cite: 4, 5]. L’assenza di tale asseverazione comporta la revoca del regime agevolato da parte dell’Agenzia delle Entrate e il recupero delle imposte[cite: 5].
Quali tributi d’atto e locali si azzerano o riducono con il canone concordato?
I contratti a canone concordato in cedolare secca beneficiano dell’esenzione totale dalle imposte di registro e di bollo su registrazione, proroghe e risoluzioni[cite: 2, 3]. A livello locale spetta una riduzione minima del 25% sulla quota IMU dovuta al Comune, cumulabile con altre agevolazioni municipali deliberate[cite: 2, 3].
Le aliquote al 5% e all’1% possono essere applicate alla locazione di locali commerciali?
Le aliquote al 5% e all’1% sono riservate esclusivamente alle locazioni residenziali a canone calmierato e non ai contratti commerciali[cite: 2, 3]. Per gli immobili ad uso commerciale di categoria catastale C/1 con superficie fino a 300 mq è invece prevista la cedolare secca ordinaria con aliquota al 21%[cite: 3].
