
Esenzione sugli interessi dei BTP per non residenti: cosa contesta l'UE, come conta la custodia presso intermediari esteri. Regole applicabili
L’Unione europea contesta all’Italia le condizioni per applicare l’esenzione sugli interessi delle obbligazioni percepiti da alcuni investitori non residenti. Il problema riguarda la custodia dei titoli presso determinati intermediari finanziari. La disciplina, per ora, resta applicabile.
Il 1° ottobre 2026 la Commissione europea ha avviato la procedura d’infrazione INFR(2026)4015 contro l’Italia, ritenendo che alcune condizioni previste per l’esenzione fiscale sui redditi delle obbligazioni italiane possano ostacolare la libera prestazione dei servizi finanziari nell’Unione europea e nello Spazio economico europeo. Il D.Lgs. 239/1996 riconosce a determinate categorie di investitori non residenti la non imposizione degli interessi, premi e altri frutti, ma l’applicazione del beneficio richiede il rispetto di una procedura che coinvolge gli intermediari e il deposito dei titoli. La contestazione riguarda queste condizioni operative: non elimina l’esenzione e non determina automaticamente il diritto al rimborso delle imposte eventualmente applicate.
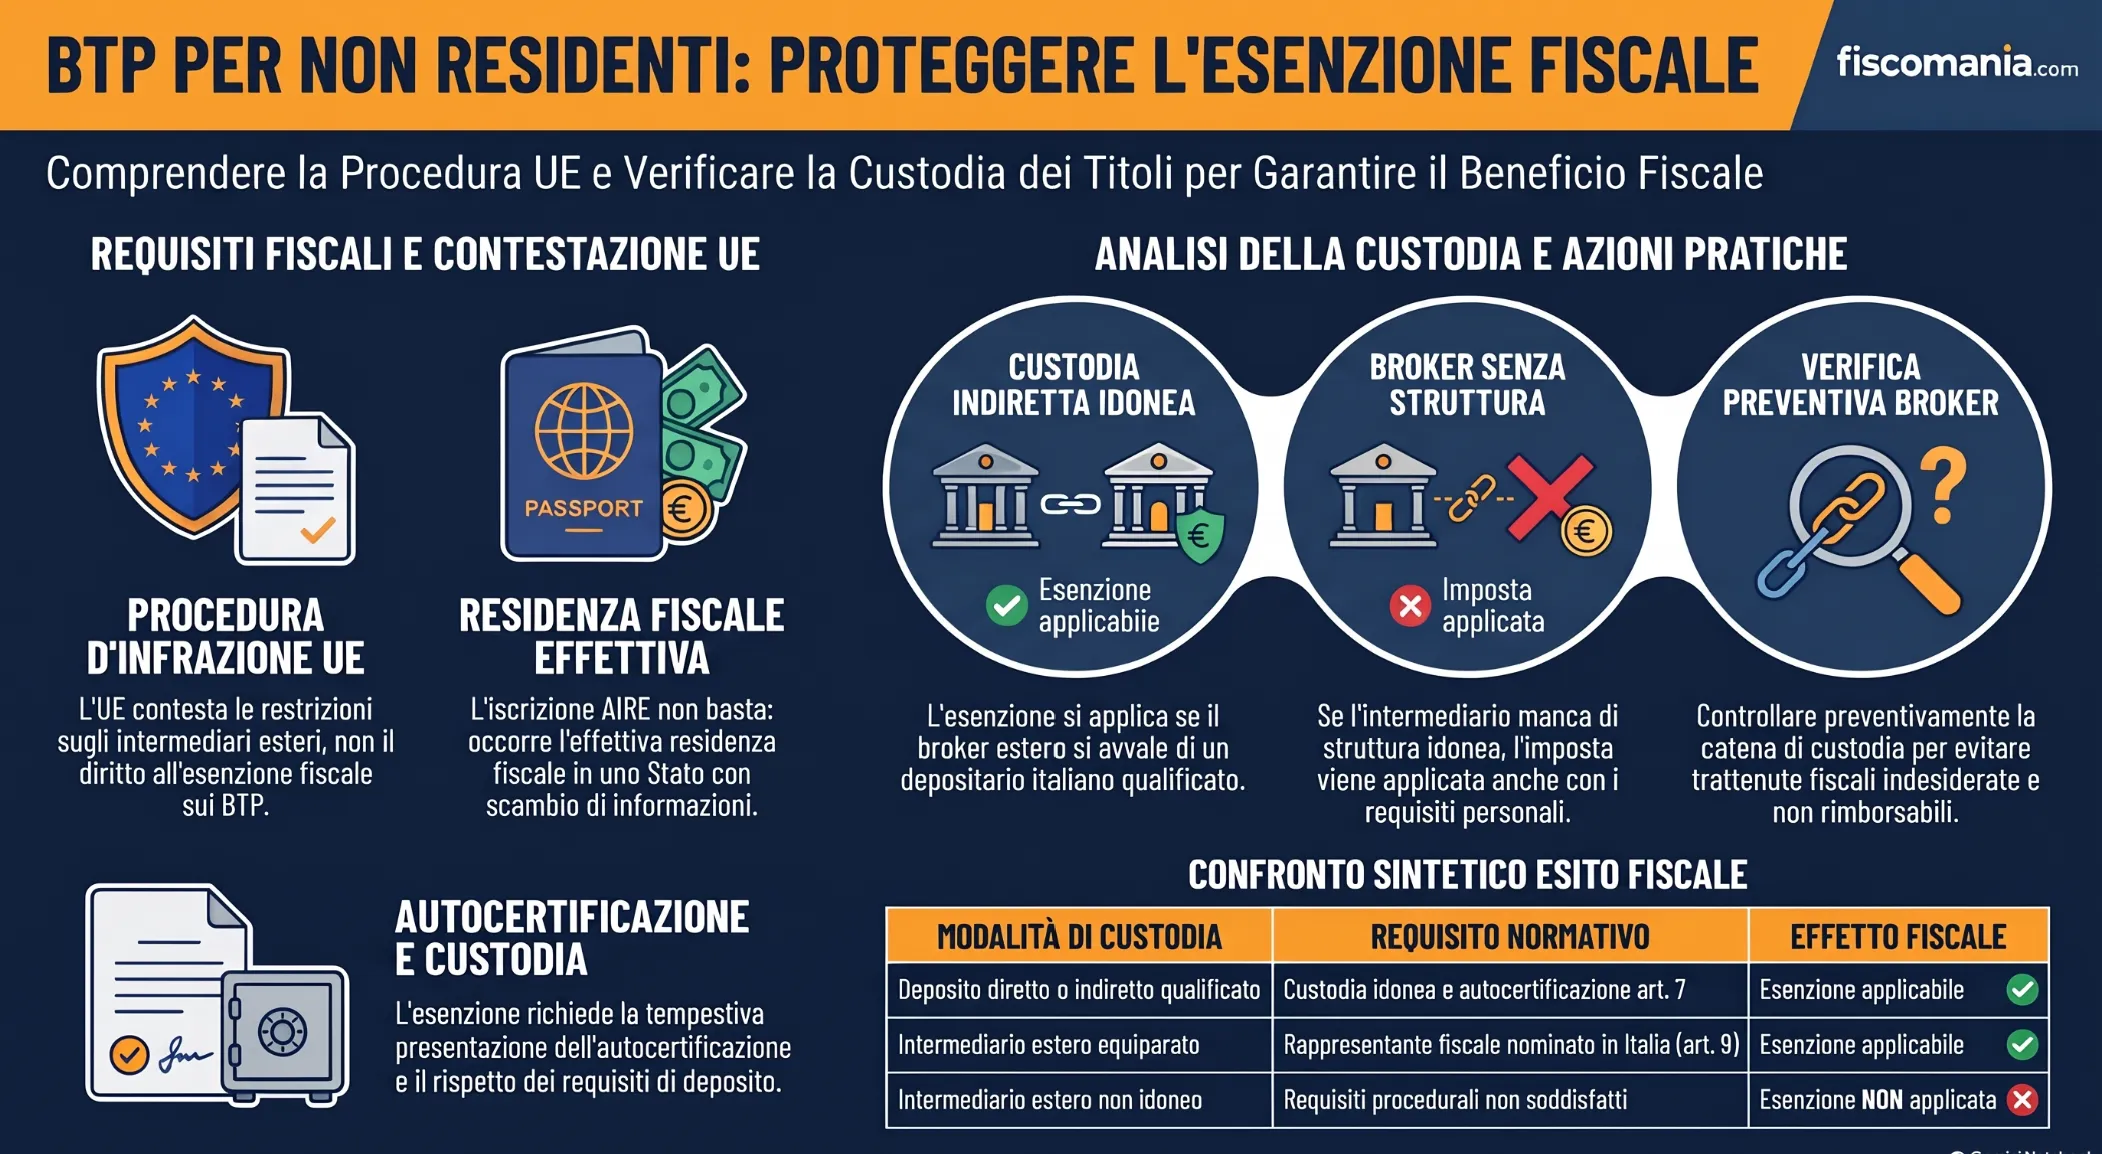
Perché l’UE contesta le regole italiane sull’esenzione delle obbligazioni
La Commissione europea ritiene che le condizioni previste dalla normativa italiana per applicare l’esenzione fiscale sugli interessi delle obbligazioni possano svantaggiare gli intermediari finanziari stabiliti in altri Stati dell’Unione europea o dello Spazio economico europeo (SEE). La contestazione riguarda quindi una possibile restrizione alla libera prestazione dei servizi, non il riconoscimento del beneficio fiscale agli investitori non residenti.
Secondo la comunicazione della Commissione europea del 1° ottobre 2026, l’esenzione è subordinata a condizioni di deposito e custodia dei titoli che favorirebbero il ricorso a intermediari residenti in Italia, a stabili organizzazioni italiane di operatori esteri oppure, in determinate circostanze, a soggetti non residenti che abbiano nominato un rappresentante fiscale italiano.
Questi requisiti possono rendere meno competitivi i servizi di custodia e amministrazione offerti da intermediari esteri privi di una stabile organizzazione italiana, scoraggiando gli investitori dall’utilizzarli.
La Commissione richiama, in particolare, due disposizioni:
- Art. 56 del Trattato sul funzionamento dell’Unione europea (TFUE), che vieta le restrizioni alla libera prestazione dei servizi all’interno dell’Unione.
- Art. 36 dell’Accordo SEE, che estende il principio della libertà di prestazione dei servizi nell’ambito dello Spazio economico europeo.
Il problema giuridico non è dunque una discriminazione fondata direttamente sulla residenza fiscale dell’investitore, ma il possibile svantaggio derivante dalle condizioni imposte agli operatori finanziari esteri.
Con la procedura INFR(2026)4015, avviata mediante lettera di costituzione in mora, la Commissione ha formalmente contestato la disciplina italiana. Si tratta di una valutazione preliminare di incompatibilità con il diritto europeo, non di una violazione già accertata dalla Corte di giustizia.
Quando gli interessi dei BTP sono esenti per i non residenti
L’art. 6, comma 1, del D.Lgs. 239/1996 prevede la non imposizione in Italia degli interessi, premi e altri frutti dei titoli obbligazionari individuati dall’art. 2, comma 1, quando sono percepiti da soggetti fiscalmente residenti in Stati o territori che consentono un adeguato scambio di informazioni con l’Amministrazione finanziaria italiana. La disciplina comprende anche i Buoni del Tesoro Poliennali (BTP).
Il beneficio dipende dalla residenza fiscale del percettore e non dalla cittadinanza. Per un cittadino italiano trasferitosi all’estero, pertanto, la sola iscrizione all’AIRE non è sufficiente a dimostrare il diritto all’esenzione: occorre verificare l’effettiva residenza fiscale e la sussistenza delle condizioni normative.
Oltre ai soggetti residenti in Paesi che garantiscono un adeguato scambio di informazioni, l’art. 6 riconosce la non imposizione anche a specifiche categorie di investitori:
- Enti e organismi internazionali costituiti in base ad accordi internazionali resi esecutivi in Italia.
- Investitori istituzionali esteri, anche privi di soggettività tributaria, costituiti negli Stati e territori individuati dalla disposizione.
- Banche centrali e organismi che gestiscono anche le riserve ufficiali dello Stato.
Il possesso dei requisiti soggettivi non determina, da solo, l’applicazione automatica dell’esenzione. L’art. 7 del D.Lgs. 239/1996 richiede il rispetto di specifiche condizioni relative al deposito dei titoli e all’acquisizione dell’autocertificazione dell’effettivo beneficiario dei proventi.
È proprio il rapporto tra questi adempimenti e l’operatività degli intermediari finanziari esteri a costituire il nucleo della contestazione europea.
La non imposizione prevista dall’art. 6 riguarda il prelievo fiscale italiano sui proventi indicati dalla norma e non esclude un’eventuale tassazione nello Stato estero di residenza. Per il funzionamento degli strumenti finanziari e il regime ordinario applicabile agli investitori italiani si rimanda alla guida sulla tassazione e sulle caratteristiche dei BTP.
Aspetti operativi spesso sottovalutati dagli investitori esteri
Nella pratica professionale, uno degli errori più frequenti riguarda la convinzione che il semplice trasferimento all’estero consenta automaticamente di percepire le cedole dei BTP senza alcuna imposizione in Italia. In realtà, le criticità che emergono più spesso non riguardano la normativa sostanziale, ma la corretta gestione documentale della posizione fiscale presso l’intermediario. Non sono rari i casi in cui l’investitore possiede i requisiti previsti dall’art. 6 del D.Lgs. n. 239/96 ma l’esenzione non viene applicata per l’assenza o l’errata acquisizione dell’autocertificazione richiesta, oppure per problematiche legate alla catena di custodia dei titoli. Per questo motivo la verifica preventiva dell’operatività dell’intermediario assume spesso un’importanza pari o superiore alla verifica della residenza fiscale stessa.
Deposito diretto, custodia indiretta e intermediari esteri: come funziona l’esenzione
L’esenzione fiscale sui proventi delle obbligazioni italiane percepiti da investitori non residenti non dipende esclusivamente dalla loro residenza fiscale. L’art. 7 del D.Lgs. 239/1996 richiede anche il rispetto di specifiche condizioni relative al deposito dei titoli e alla documentazione acquisita dagli intermediari. La presenza di una banca o di un broker estero non esclude automaticamente il beneficio, ma occorre verificare come sia organizzata la custodia.
Il deposito diretto o indiretto previsto dall’art. 7
L’art. 7, comma 1, del D.Lgs. 239/1996 stabilisce che, per beneficiare della non applicazione dell’imposta sostitutiva, i soggetti non residenti devono depositare i titoli, direttamente o indirettamente, presso una banca o società di intermediazione mobiliare residente in Italia, oppure presso una stabile organizzazione italiana di un intermediario estero che intrattenga i rapporti telematici previsti dalla disposizione.
La norma ammette quindi una catena di custodia indiretta: l’investitore può intrattenere il rapporto con un intermediario estero che, a sua volta, si avvale di un depositario italiano qualificato.
Il comma 2 dell’art. 7 impone al depositario di acquisire l’autocertificazione dell’effettivo beneficiario e i dati necessari a identificare il percettore, il titolo e i relativi proventi. L’autocertificazione produce effetti salvo revoca e non deve essere nuovamente presentata quando, presso lo stesso intermediario, siano già disponibili certificazioni equivalenti. In caso di deposito indiretto, informazioni e documenti possono essere acquisiti attraverso gli intermediari che partecipano alla catena di custodia (comma 3). La mancata acquisizione della dichiarazione richiesta determina l’applicazione dell’imposta sostitutiva, fatta salva l’eccezione prevista per gli enti e organismi internazionali individuati dal comma 4.
Intermediari non residenti e rappresentante fiscale: l’art. 9
L’art. 9 del D.Lgs. 239/1996 prevede un’ulteriore possibilità per gli intermediari esteri.
L’art. 9, comma 1, del D.Lgs. 239/1996 equipara agli intermediari indicati dall’art. 7 gli enti e le società non residenti che aderiscono a sistemi di amministrazione accentrata dei titoli e intrattengono rapporti diretti con l’Amministrazione finanziaria.
Per operare secondo questa disciplina devono nominare un rappresentante in Italia, individuato tra i soggetti ammessi dalla norma, incaricato di versare l’eventuale imposta sostitutiva, conservare la documentazione e fornire le informazioni richieste dall’Amministrazione finanziaria.
La tabella distingue le principali configurazioni di deposito e le relative condizioni di accesso all’esenzione.
| Modalità di custodia | Condizione prevista | Effetto fiscale |
|---|---|---|
| Deposito diretto presso banca italiana o stabile organizzazione qualificata | Deposito e acquisizione della documentazione richiesta dall’art. 7, commi 1 e 2, D.Lgs. 239/1996 | Esenzione applicabile se sussistono anche i requisiti soggettivi dell’art. 6 |
| Deposito indiretto tramite intermediario estero | Custodia presso depositario qualificato e trasmissione delle informazioni richieste dall’art. 7, comma 3 | Il rapporto con un intermediario estero non impedisce, di per sé, l’esenzione |
| Intermediario estero equiparato | Requisiti di adesione e rapporti previsti dall’art. 9, con nomina del rappresentante | Possibile applicazione della procedura di esenzione secondo le condizioni normative |
| Intermediario estero senza una struttura di deposito fiscalmente idonea | Condizioni procedurali degli artt. 7 e 9 non soddisfatte | Non applicazione dell’esenzione attraverso la procedura ordinaria prevista dal D.Lgs. 239/1996 |
È proprio il vincolo a queste strutture di intermediazione a essere contestato dalla Commissione europea. Secondo Bruxelles, la disciplina può penalizzare gli operatori stabiliti in altri Stati UE o SEE che prestano servizi senza una stabile organizzazione italiana, rendendo meno conveniente per gli investitori non residenti utilizzare i loro servizi.
BTP detenuti presso una banca italiana o un broker estero: cosa verificare
Per un investitore fiscalmente residente all’estero, la scelta dell’intermediario può incidere sull’applicazione dell’esenzione sugli interessi dei BTP. La verifica non riguarda soltanto il Paese in cui è aperto il conto titoli, ma anche la struttura di custodia, la documentazione fiscale acquisita e gli adempimenti assolti dai soggetti coinvolti.
Tre situazioni permettono di comprendere le differenze operative.
BTP presso una banca italiana
Un cittadino italiano fiscalmente residente in Germania mantiene i propri BTP presso una banca italiana, alla quale ha comunicato il trasferimento all’estero.
Supponendo che ricorrano i requisiti dell’art. 6 del D.Lgs. 239/1996, l’intermediario può applicare l’esenzione sui proventi, previa acquisizione della documentazione prevista dall’art. 7.
La verifica principale riguarda il corretto riconoscimento della posizione fiscale del cliente e il trattamento applicato alle cedole.
BTP presso un broker estero con custodia indiretta
Lo stesso investitore trasferisce i titoli presso un intermediario tedesco che si avvale, nella catena di deposito, di una banca italiana qualificata.
In questa situazione, l’esenzione può trovare applicazione anche senza un rapporto diretto tra investitore e depositario italiano, purché siano rispettate le condizioni dell’art. 7, compresa la trasmissione della documentazione attraverso gli intermediari coinvolti.
La sede estera del broker, pertanto, non costituisce da sola un ostacolo.
BTP presso un intermediario estero senza struttura idonea
Nel terzo scenario, il broker tedesco non utilizza una catena di custodia conforme all’art. 7 e non possiede i requisiti per operare secondo l’art. 9.
L’investitore non può presumere che l’esenzione venga applicata attraverso la procedura ordinaria italiana, pur possedendo i requisiti soggettivi.
È questa la situazione che evidenzia la criticità contestata dalla Commissione europea: un investitore non residente può incontrare ostacoli fiscali nell’utilizzo di determinati intermediari esteri.
Un aspetto che incontro frequentemente riguarda contribuenti italiani trasferiti all’estero che mantengono i propri investimenti presso broker internazionali utilizzati già prima dell’espatrio. In molti casi l’investitore presume che il trasferimento della residenza fiscale sia sufficiente per beneficiare automaticamente del regime previsto per i non residenti. Solo successivamente emerge la necessità di verificare se la catena di custodia adottata dall’intermediario sia compatibile con i requisiti previsti dalla normativa italiana. È proprio questa verifica preliminare che spesso consente di comprendere se il trattamento applicato alle cedole sia coerente con la disciplina vigente.
Quali controlli effettuare
Prima di trarre conclusioni sul trattamento delle cedole, è opportuno verificare con l’intermediario:
- La corretta registrazione della residenza fiscale estera e l’acquisizione dell’autocertificazione richiesta.
- La presenza di un depositario qualificato nella catena di custodia oppure dei requisiti previsti dall’art. 9.
- L’eventuale applicazione dell’imposta italiana sui proventi e il soggetto che ha effettuato il prelievo.
Un’imposta già applicata non diventa automaticamente rimborsabile per effetto della procedura europea: occorre valutarne il fondamento e gli eventuali rimedi secondo la disciplina pertinente.
Per gli ulteriori aspetti relativi alla gestione del dossier dopo l’espatrio si rimanda alla guida sul mantenimento del conto titoli italiano dopo il trasferimento all’estero.
Nel corso delle consulenze rivolte a cittadini italiani residenti all’estero emerge frequentemente una situazione ricorrente: l’investitore verifica correttamente la propria residenza fiscale ma non approfondisce le modalità con cui il broker gestisce la custodia dei titoli italiani. Questo aspetto diventa particolarmente rilevante quando il dossier titoli è detenuto presso piattaforme internazionali o intermediari online, in cui la struttura di deposito effettivamente utilizzata può non essere immediatamente evidente al cliente. Effettuare una analisi preventiva consente spesso di evitare l’applicazione di ritenute non attese e successive attività di ricostruzione documentale.
La procedura d’infrazione avviata dalla Commissione europea dimostra come, in materia di investimenti detenuti da soggetti non residenti, il trattamento fiscale non dipenda esclusivamente dal dato normativo ma anche dalle modalità operative adottate dagli intermediari finanziari. Nella pratica professionale, la valutazione richiede spesso l’analisi congiunta della residenza fiscale dell’investitore, della documentazione acquisita dal broker, della struttura di custodia dei titoli e delle eventuali implicazioni derivanti dalle convenzioni contro le doppie imposizioni. È proprio l’interazione tra questi elementi a rendere necessaria una verifica caso per caso.
BTP e residenza estera: il trattamento fiscale è corretto?
Se risiedi fiscalmente all’estero e detieni BTP o altre obbligazioni italiane, l’applicazione dell’esenzione può dipendere dalla tua posizione fiscale, dalla documentazione e dalle modalità di custodia dei titoli. Una consulenza specialistica può aiutarti a inquadrare il trattamento dei proventi e le eventuali criticità nei rapporti con gli intermediari.
Consulenza in fiscalità internazionale →Procedura d’infrazione e Testo unico 2027: quali conseguenze fiscali
La procedura d’infrazione INFR(2026)4015 non determina automaticamente la modifica delle condizioni previste dalla normativa italiana per l’esenzione sugli interessi delle obbligazioni. L’eventuale superamento delle restrizioni contestate dalla Commissione europea dipenderà dagli sviluppi del procedimento e dalle iniziative adottate dall’Italia.
Quali sono i prossimi passaggi della procedura europea?
Con la lettera di costituzione in mora del 1° ottobre 2026, la Commissione ha concesso all’Italia due mesi per rispondere alle contestazioni e affrontare le criticità individuate.
Qualora ritenga insoddisfacente la risposta, la Commissione potrà emettere un parere motivato e, in una fase successiva, decidere di deferire l’Italia alla Corte di giustizia dell’Unione europea, ai sensi dell’art. 258 TFUE.
L’avvio della procedura non attribuisce automaticamente agli investitori un diritto al rimborso delle imposte già applicate. Eventuali pretese restitutorie richiedono una valutazione autonoma del prelievo effettuato, della compatibilità della disciplina nazionale con il diritto europeo e dei rimedi concretamente esperibili.
Cosa prevede il Testo unico in materia di versamenti e riscossione dal 2027?
Il D.Lgs. 24 marzo 2025, n. 33, raccoglie nel Testo unico in materia di versamenti e riscossione anche le disposizioni relative al trattamento fiscale delle obbligazioni percepite dai soggetti non residenti.
In particolare:
- Art. 67: riprende la disciplina dell’esenzione prevista dall’art. 6 del D.Lgs. 239/1996.
- Art. 68: disciplina la procedura per la non applicazione del prelievo, riprendendo l’art. 7.
- Art. 70: riguarda gli intermediari non residenti, secondo la disciplina già contenuta nell’art. 9.
L’art. 243 del Testo unico, come modificato dall’art. 4, comma 4, del D.L. 200/2025, stabilisce l’applicazione delle nuove disposizioni dal 1° gennaio 2027.
Il riordino normativo non costituisce, di per sé, una risposta alla procedura d’infrazione. Le disposizioni richiamate mantengono infatti l’impostazione relativa alla custodia dei titoli e agli intermediari abilitati.
Per gli investitori non residenti sarà quindi necessario distinguere la disciplina applicabile ai proventi percepiti nel 2026 da quella operativa dal 2027, verificando eventuali successive modifiche legislative conseguenti al confronto con la Commissione europea.
Domande frequenti
L’iscrizione all’AIRE è sufficiente per ottenere l’esenzione fiscale sugli interessi dei BTP?
No. L’iscrizione all’AIRE non dimostra, da sola, l’effettiva residenza fiscale estera. Per beneficiare della non imposizione degli interessi occorre rientrare tra i soggetti individuati dall’art. 6 del D.Lgs. 239/1996 e rispettare le condizioni documentali e di deposito previste dall’art. 7.
Un residente all’estero deve necessariamente depositare i BTP presso una banca italiana?
No. L’art. 7 del D.Lgs. 239/1996 ammette anche il deposito indiretto attraverso intermediari esteri, purché siano rispettate le condizioni previste dalla norma. L’art. 9 disciplina inoltre l’operatività di determinati intermediari non residenti. Occorre quindi verificare la struttura effettiva della custodia.
Se il broker ha applicato l’imposta sui BTP, la procedura europea dà diritto al rimborso?
No. L’apertura della procedura d’infrazione INFR(2026)4015 non determina automaticamente il diritto alla restituzione delle imposte trattenute. È necessario verificare se il prelievo fosse dovuto secondo la disciplina applicabile e se sussistano i presupposti per un’eventuale richiesta di rimborso.
L’esenzione fiscale italiana sui BTP significa che gli interessi non sono tassati all’estero?
No. L’esenzione prevista dall’art. 6 del D.Lgs. 239/1996 riguarda l’imposizione italiana sui proventi interessati. Il Paese di residenza fiscale dell’investitore può assoggettare gli stessi redditi a imposizione secondo la propria normativa e la Convenzione contro le doppie imposizioni eventualmente applicabile.
Fonti e riferimenti
- Commissione europea, October infringements package: key decisions, 1° ottobre 2026. Procedura d’infrazione INFR(2026)4015 relativa alle condizioni di esenzione fiscale sugli interessi e altri proventi delle obbligazioni italiane percepiti da determinati investitori non residenti.
- D.Lgs. 1° aprile 1996, n. 239, e successive modificazioni, artt. 2, 6, 7 e 9. Regime fiscale degli interessi obbligazionari, requisiti di esenzione per i non residenti, deposito diretto e indiretto dei titoli e disciplina degli intermediari esteri.
- D.Lgs. 24 marzo 2025, n. 33, Testo unico in materia di versamenti e riscossione, artt. 67, 68, 70 e 243. Riordino delle disposizioni relative agli interessi obbligazionari e decorrenza applicativa del Testo unico.
- Trattato sul funzionamento dell’Unione europea, artt. 56 e 258. Libertà di prestazione dei servizi e procedura per l’accertamento delle violazioni del diritto dell’Unione europea da parte degli Stati membri.
- Accordo sullo Spazio economico europeo, art. 36. Libertà di prestazione dei servizi nell’ambito dello Spazio economico europeo.
- Commissione europea, Procedura d’infrazione e sanzioni finanziarie. Fasi del procedimento, lettera di costituzione in mora, parere motivato ed eventuale deferimento alla Corte di giustizia dell’Unione europea.
