
Guida 2027 a fringe benefit e premi di risultato: soglie di esenzione a 1.000€ e 2.000€, tassazione all'1% fino a 5.000€ e principio di cassa
La proroga per il triennio 2025-2027 delle agevolazioni legate ai fringe benefit e premi di produttività in busta paga per i lavoratori dipendenti.
Il regime fiscale agevolato per la busta paga dei lavoratori dipendenti trova conferma anche per il 2027. Il quadro normativo delineato dalla Legge di Bilancio 2025 per il triennio 2025-2027 garantisce la proroga dei massimali differenziati di esenzione per i fringe benefit (art. 51, comma 3, del TUIR) e mantiene l’aliquota fortemente ridotta all’1% per i premi di risultato erogati tramite contrattazione di secondo livello.
In questa guida analizziamo i tetti di detassazione, la lista dei beni e rimborsi ammessi, il meccanismo della franchigia assoluta e la regola del principio di cassa allargato con scadenza al 12 gennaio.
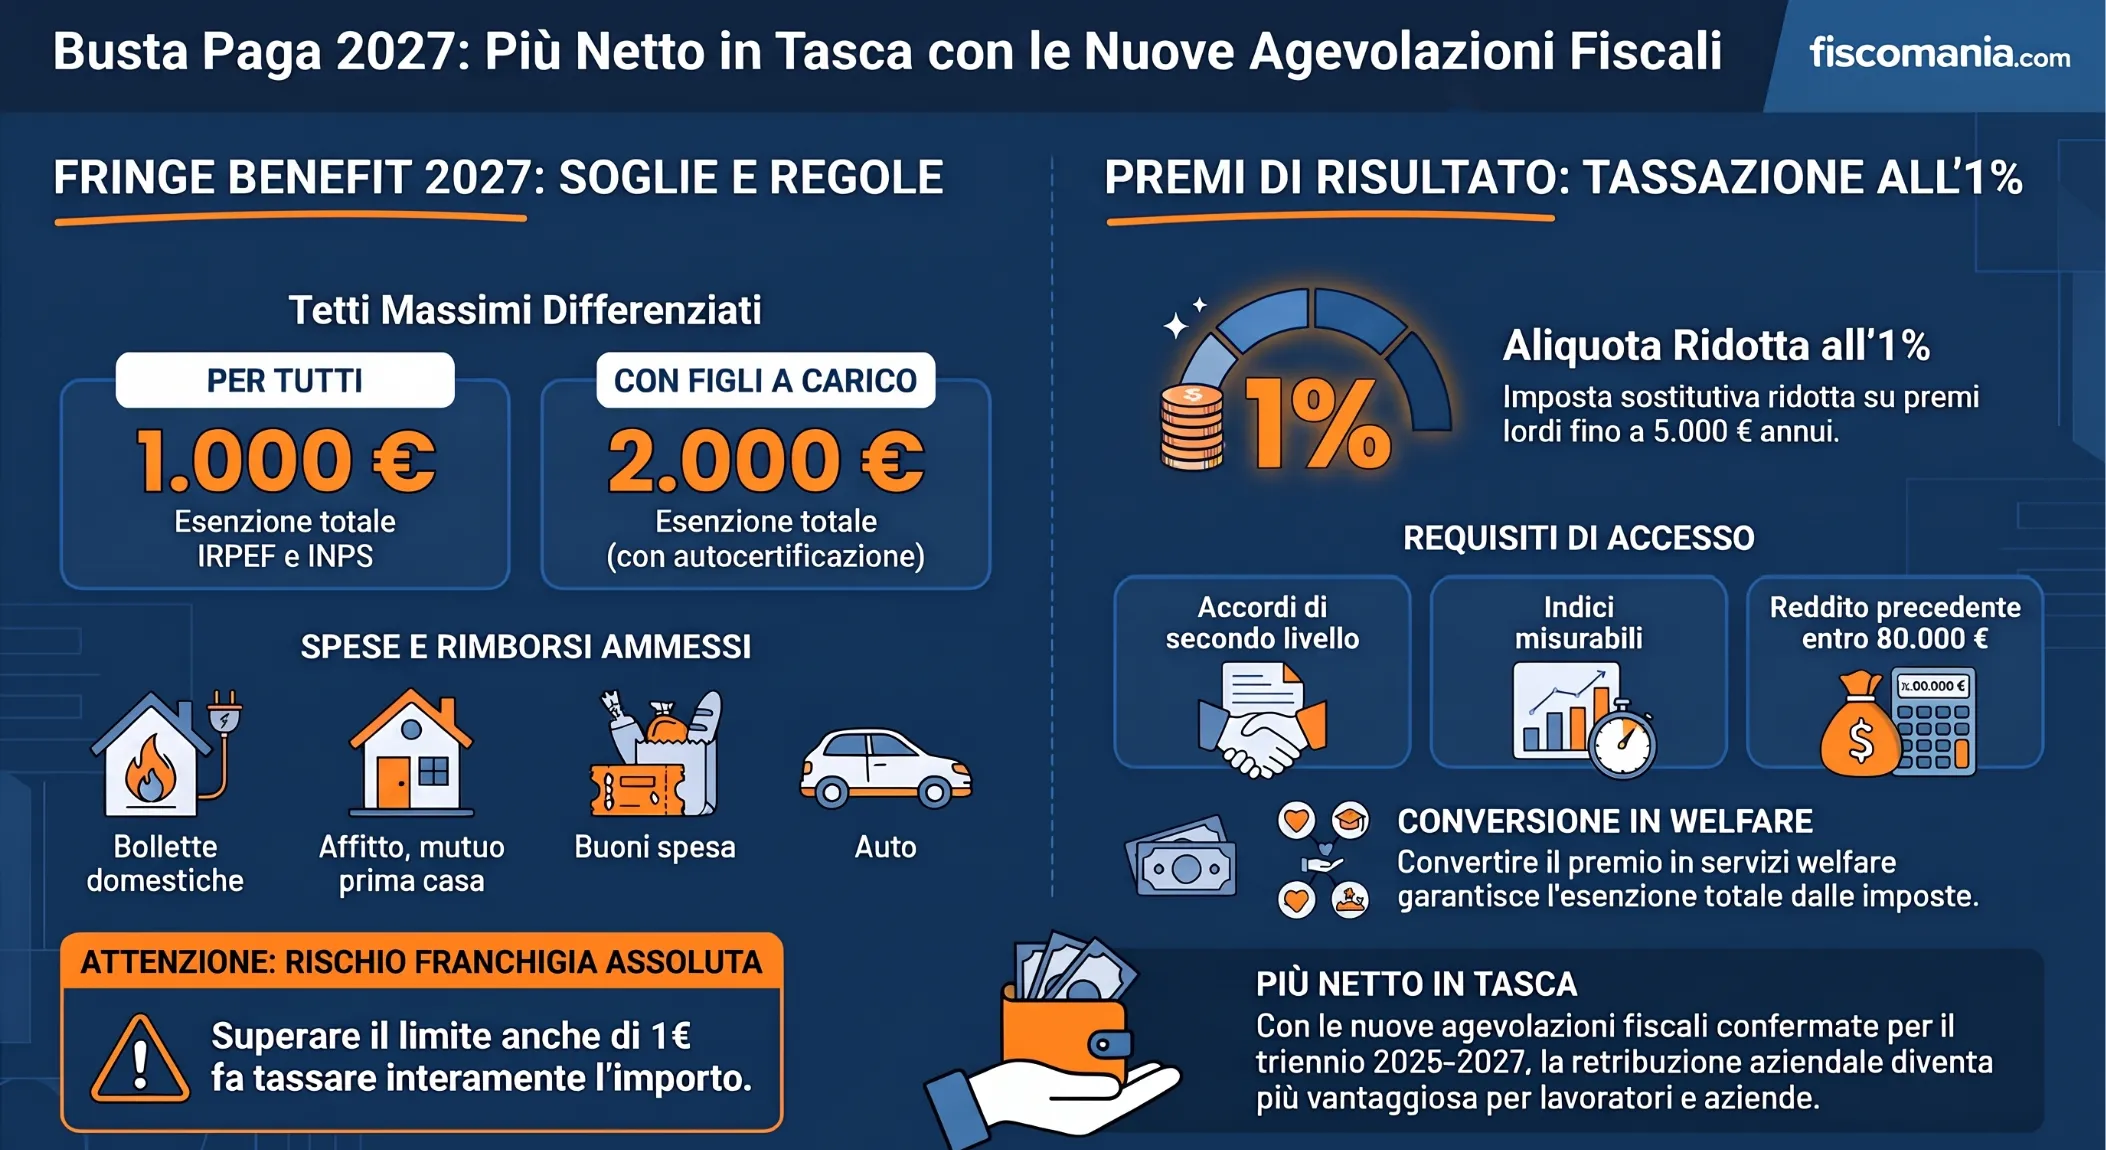
Quadro di sintesi: misure e limiti 2027
| Misura Agevolativa | Limite Massimo | Condizioni / Destinatari | Trattamento Fiscale |
|---|---|---|---|
| Fringe Benefit Ordinari | 1.000 € annui | Generalità dei lavoratori dipendenti | Esenzione totale da IRPEF e contributi |
| Fringe Benefit con Figli a Carico | 2.000 € annui | Dipendenti con figli fiscalmente a carico | Esenzione totale da IRPEF e contributi |
| Premi di Risultato / Produttività | 5.000 € annui | Accordi di II livello, reddito N-1 ≤ 80.000 € | Imposta sostitutiva agevolata all’1% |
| Conversione Premio in Welfare | 5.000 € annui | Prevista dal contratto aziendale/territoriale | Esenzione integrale (Risoluzione n. 22/E) |
Fringe benefit 2027: le soglie differenziate di esenzione
In applicazione dell’art. 51, comma 3, del TUIR, per il 2027 restano operativi due distinti regimi di esenzione da imposte sui redditi e contribuzione previdenziale:
- 1.000 euro all’anno: soglia prevista per tutti i lavoratori dipendenti privi di figli a carico;
- 2.000 euro all’anno: soglia maggiorata destinata ai lavoratori con uno o più figli fiscalmente a carico (compresi i figli nati fuori del matrimonio riconosciuti, adottivi o affidati).
Adempimento obbligatorio per i 2.000 euro: Per beneficiare dell’innalzamento del massimale, il lavoratore deve presentare al datore di lavoro una dichiarazione scritta indicando il codice fiscale dei figli fiscalmente a carico. In assenza di tale autocertificazione, l’azienda applicherà automaticamente la soglia ordinaria di 1.000 euro.
Quali rimborsi e benefit rientrano nel plafond
Il plafond di esenzione comprende sia le tradizionali erogazioni in natura sia specifici rimborsi spesa:
- Utenze domestiche: rimborsi per bollette di acqua, energia elettrica e riscaldamento/gas dell’abitazione principale;
- Spese per la casa: rimborso dei canoni di locazione o delle quote di interessi passivi sul mutuo prima casa;
- Buoni acquisto e carburante: voucher spesa e buoni benzina cartacei o digitali;
- Beni aziendali a uso promiscuo: auto aziendali, PC portatili, tablet e smartphone concessi anche per finalità private;
- Prestiti agevolati e polizze extra-professionali.
Il rischio della franchigia assoluta: perché il superamento costa caro
L’aspetto operativo più critico per gli uffici payroll e per i lavoratori risiede nella natura giuridica del limite di esenzione. L’art. 51, comma 3, del TUIR opera come franchigia assoluta e non come franchigia relativa:
- Se il valore cumulativo dei fringe benefit erogati nell’anno solare resta entro i 1.000 euro (o 2.000 euro), l’importo è interamente esente da imposte e contributi.
- Se il controvalore supera anche di un solo euro il massimale di legge (ad es. 1.001 euro), decade l’intera agevolazione. Le imposte IRPEF, le addizionali e i contributi previdenziali INPS vengono trattenuti sull’intero valore erogato e non solo sulla parte eccedente.
Esempio pratico: Un lavoratore senza figli a carico riceve benefit per un valore di 1.150 euro. La trattenuta fiscale e contributiva non si applicherà sui 150 euro eccedenti, bensì sull’intero importo di 1.150 euro, con un impatto netto negativo immediato in busta paga.
Premi di produttività 2027: aliquota all’1% fino a 5.000 euro
Sul fronte della retribuzione variabile legata alle performance d’impresa, per il biennio 2026-2027 resta confermato il potenziamento delle agevolazioni:
- Aliquota sostitutiva agevolata all’1%: sostituisce integralmente l’IRPEF a scaglioni e le addizionali regionali e comunali.
- Tetto massimo erogabile di 5.000 euro: importo lordo annuo agevolabile raddoppiato rispetto alla misura ordinaria standard di 3.000 euro.
Requisiti di applicazione
Per l’applicazione dell’aliquota sostitutiva ridotta all’1%, devono sussistere tre requisiti concorrenti:
- Accordi di secondo livello: Il premio deve derivare da contratti collettivi aziendali o territoriali, stipulati da associazioni sindacali comparativamente più rappresentative sul piano nazionale, regolarmente depositati telematicamente presso l’Ispettorato del Lavoro entro 30 giorni dalla stipula.
- Criteri incrementali misurabili: L’erogazione deve essere subordinata a criteri oggettivi, misurabili e verificabili di incremento della produttività, redditività, qualità, efficienza o innovazione.
- Soglia di reddito da lavoro dipendente: L’agevolazione è riservata ai dipendenti con reddito da lavoro dipendente non superiore a 80.000 euro conseguito nel periodo d’imposta precedente (per i premi 2027 rileva il reddito certificato nel 2026).
Conversione del premio in welfare e chiarimenti della Risoluzione n. 22/E
Ove previsto dall’accordo sindacale, il dipendente può scegliere di convertire il premio di rendimento monetario in misure di welfare aziendale (previdenza complementare, assistenza sanitaria integrativa, asili nido, testi scolastici).
Con la Risoluzione n. 22/E del 9 giugno 2026, l’Agenzia delle Entrate ha confermato che il tetto massimo agevolabile fino a 5.000 euro si estende integralmente anche in caso di conversione in welfare, garantendo l’esenzione totale. Tale plafond di 5.000 euro non deve tuttavia essere confuso con le concessioni unilaterali del datore di lavoro, le quali rimangono ancorate ai tetti ordinari dei fringe benefit (1.000 o 2.000 euro).
Regola temporale: il principio di cassa allargato (12 gennaio)
Per stabilire l’anno fiscale di imputazione delle erogazioni in natura e dei rimborsi spese, l’art. 51, comma 1, del TUIR stabilisce il principio di cassa allargato:
- Entro il 12 gennaio 2027: I beni, i servizi e i rimborsi corrisposti entro questa data concorrono fiscalmente alla capienza del plafond del periodo d’imposta 2026.
- Dal 13 gennaio 2027 in poi: Tutte le erogazioni effettuate a partire da tale data vengono imputate al periodo d’imposta 2027 e concorrono al tetto annuale del nuovo anno.
Domande frequenti
Cosa accade se il valore complessivo dei fringe benefit supera il limite annuale?
Il superamento anche di un solo euro comporta la perdita totale dell’agevolazione fiscale e contributiva[cite: 3]. L’intero importo erogato al dipendente, e non solo la frazione eccedente la soglia di 1.000 o 2.000 euro, viene interamente assoggettato a IRPEF ordinaria e contributi INPS[cite: 3].
Come si ottiene la soglia maggiorata di 2.000 euro per i fringe benefit?
Il lavoratore dipendente deve consegnare al proprio datore di lavoro una dichiarazione scritta recante il codice fiscale dei figli a carico[cite: 2]. In mancanza di questa autocertificazione formale, l’azienda applicherà d’ufficio la soglia ordinaria base di 1.000 euro[cite: 2].
Quale reddito precedente determina l’accesso all’imposta dell’1% sui premi di risultato?
L’accesso all’aliquota ridotta dell’1% richiede un reddito da lavoro dipendente non superiore a 80.000 euro nell’anno precedente[cite: 2]. Per i premi corrisposti nel 2027 si verifica il reddito certificato nel 2026, purché derivante da contratti collettivi di secondo livello.
Entro quale data le somme erogate vengono imputate all’anno fiscale precedente?
In base al principio di cassa allargato, i valori e i rimborsi corrisposti entro il 12 gennaio concorrono al periodo d’imposta precedente[cite: 4]. I beni e le somme erogate dal 13 gennaio vengono invece conteggiati integralmente nel plafond del nuovo anno fiscale[cite: 4].
