
Avviso di accertamento per immobili esteri non dichiarati: quali violazioni può contestare il Fisco, termini e strumenti di tutela.
Un immobile estero non dichiarato può comportare contestazioni fiscali differenti, ma non ogni comunicazione dell’Agenzia delle Entrate costituisce un avviso di accertamento. Per valutare come procedere occorre identificare l’atto ricevuto, le annualità interessate e gli obblighi effettivamente applicabili.
Quando l’Agenzia delle Entrate rileva un immobile situato all’estero non indicato nella dichiarazione, può contestare una violazione del monitoraggio fiscale, recuperare l’IVIE o accertare eventuali redditi imponibili, quando ne ricorrono i presupposti. Queste contestazioni non coincidono automaticamente: ciascuna richiede una verifica della residenza fiscale, della posizione giuridica rispetto al bene, del periodo interessato e delle disposizioni applicabili.
Anche la fase del procedimento è decisiva. Una comunicazione che segnala possibili anomalie, uno schema di atto e un avviso già notificato non producono le stesse conseguenze e non prevedono identiche possibilità di intervento. Prima di valutare una definizione o una contestazione della pretesa, è quindi necessario comprendere quali violazioni vengono attribuite al contribuente e attraverso quale procedimento.
Quale comunicazione o atto hai ricevuto dall’Agenzia delle Entrate?
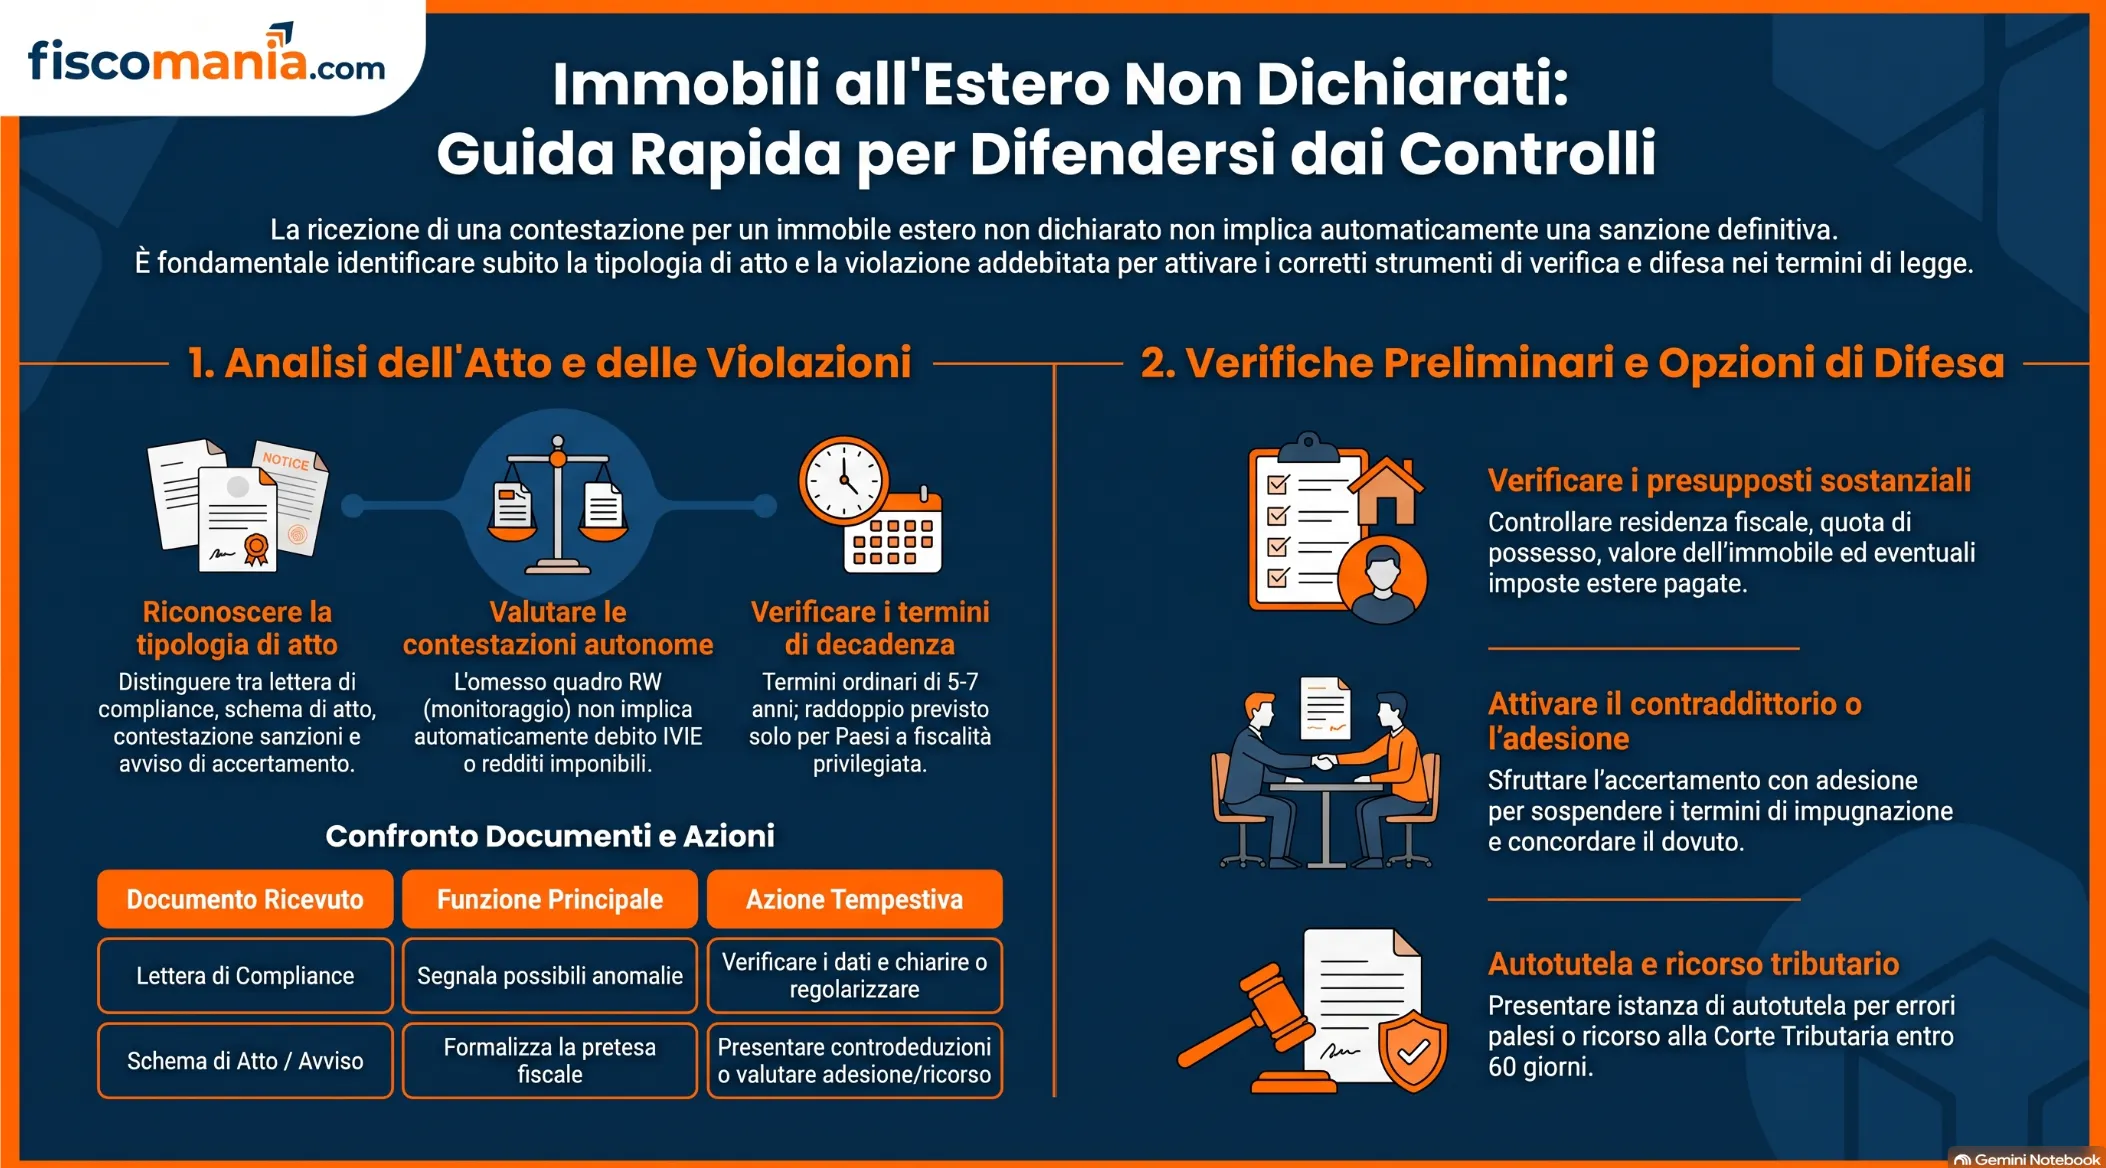
Quando l’Agenzia delle Entrate rileva possibili irregolarità relative a un immobile estero non dichiarato, può avviare procedimenti differenti. Una lettera di compliance, uno schema di atto e un avviso di accertamento non hanno lo stesso valore giuridico: cambiano le possibilità di fornire chiarimenti, gli strumenti di tutela e i termini da rispettare.
La prima verifica riguarda quindi la natura del documento ricevuto, prima ancora della fondatezza delle violazioni contestate.
Le differenze tra comunicazione di compliance, schema di atto e accertamento
La distinzione è particolarmente importante quando l’Amministrazione contesta sia l’omessa indicazione dell’immobile nel quadro RW sia il mancato pagamento delle imposte eventualmente dovute.
| Documento ricevuto | Funzione | Prima verifica | Possibili passaggi |
|---|---|---|---|
| Lettera di compliance | Segnala possibili anomalie e favorisce l’adempimento spontaneo. | Verificare la correttezza dei dati segnalati e l’esistenza degli obblighi fiscali. | Fornire chiarimenti o valutare una regolarizzazione, se ne ricorrono i presupposti. |
| Schema di atto | Comunica la pretesa prospettata prima dell’eventuale atto definitivo, nei casi soggetti a contraddittorio preventivo. | Esaminare motivazioni, documenti e termine assegnato per le osservazioni. | Presentare controdeduzioni o valutare gli strumenti procedurali previsti. |
| Atto di contestazione delle sanzioni | Contesta violazioni amministrative tributarie, anche relative al monitoraggio fiscale. | Verificare fatti contestati, annualità, norme applicate e modalità di irrogazione. | Valutare definizione agevolata, deduzioni difensive o impugnazione, secondo l’art. 16 del D.Lgs. 472/1997. |
| Avviso di accertamento | Formalizza una pretesa tributaria, con eventuale irrogazione delle sanzioni collegate. | Controllare motivazione, imponibili, imposte, sanzioni, termini e regolarità della notifica. | Valutare adesione, impugnazione o altri strumenti applicabili al caso concreto. |
Per gli atti soggetti al contraddittorio preventivo, l’art. 6-bis della Legge n. 212/2000 prevede la comunicazione dello schema di atto e l’assegnazione di un termine non inferiore a 60 giorni per presentare controdeduzioni o richiedere l’accesso al fascicolo. La disposizione contempla tuttavia specifiche esclusioni, tra cui determinate categorie di atti automatizzati e i casi motivati di fondato pericolo per la riscossione.
L’atto di contestazione delle sanzioni segue invece una disciplina specifica. Ai sensi dell’art. 16 del D.Lgs. n. 472/1997, il contribuente può presentare deduzioni difensive entro il termine previsto per il ricorso, con conseguenze procedurali differenti rispetto all’impugnazione immediata. Le sanzioni collegate al tributo possono essere irrogate direttamente con l’avviso di accertamento, secondo l’art. 17 dello stesso decreto.
Se è arrivata soltanto una segnalazione preliminare, può essere utile approfondire come comportarsi quando una lettera di compliance relativa a redditi esteri contiene errori.
In presenza di un atto già notificato, la priorità è identificare la data di notifica e il termine per esercitare il rimedio appropriato. Una richiesta di chiarimenti o un’interlocuzione informale con l’Ufficio non devono essere considerate automaticamente idonee a sospendere i termini per l’impugnazione.
Nella pratica, è importante avvalersi da subito dell’assistenza di professionisti specializzati, come un commercialista esperto di questo ambito. L’obiettivo è quello di arrivare a comprendere subito la tipologia di atto ricevuto e valutare quali azioni andare ad intraprendere.
Quali violazioni possono essere contestate per un immobile estero?
L’omessa dichiarazione di un immobile situato all’estero può determinare contestazioni giuridicamente autonome. La violazione degli obblighi di monitoraggio fiscale non implica necessariamente il mancato pagamento dell’IVIE o l’omessa dichiarazione di redditi imponibili. Ogni pretesa deve essere verificata sulla base dei propri presupposti normativi e delle annualità interessate.
La violazione degli obblighi di monitoraggio fiscale
L’art. 4 del D.L. n. 167/1990 impone alle persone fisiche fiscalmente residenti in Italia, nonché agli altri soggetti espressamente individuati dalla norma, di dichiarare gli investimenti patrimoniali detenuti all’estero, secondo le condizioni previste dalla disciplina sul monitoraggio fiscale.
L’obbligo riguarda anche gli immobili che non producono reddito e quelli acquisiti per successione o donazione. La mancata indicazione nel quadro RW può comportare l’applicazione delle sanzioni previste dall’art. 5 del medesimo decreto, anche in assenza di imposte patrimoniali o reddituali da versare.
Prima di considerare fondata la contestazione, occorre tuttavia verificare la residenza fiscale del contribuente, la natura del diritto detenuto e l’eventuale applicabilità di un esonero dichiarativo.
Un aspetto rilevante riguarda la distinzione tra proprietà e usufrutto: il nudo proprietario può essere obbligato al monitoraggio fiscale anche quando l’IVIE è dovuta dall’usufruttuario.
L’art. 4, comma 3, del D.L. n. 167/1990 prevede inoltre una specifica deroga al monitoraggio fiscale per gli immobili esteri che non hanno subito variazioni nel periodo d’imposta. L’applicabilità di tale disposizione deve essere verificata separatamente dagli obblighi relativi all’IVIE, che restano espressamente salvi.
L’accertamento dell’IVIE e degli eventuali redditi immobiliari
La seconda verifica riguarda l’imposta sul valore degli immobili situati all’estero (IVIE), disciplinata, per le annualità fino al 2026, dall’art. 19, commi 13 e seguenti, del D.L. n. 201/2011.
Il recupero dell’imposta richiede di accertare la soggettività passiva, la quota e il periodo di possesso, il valore fiscalmente rilevante e l’eventuale applicazione di esenzioni o crediti per tributi patrimoniali versati all’estero. La semplice omissione nel quadro RW non dimostra, da sola, l’esistenza di un debito IVIE.
Per i criteri di determinazione dell’imposta si rinvia alla guida sull’IVIE degli immobili esteri.
Un’ulteriore contestazione può riguardare i redditi prodotti dall’immobile, in particolare quelli derivanti dalla locazione. Per le annualità fino al 2026 il riferimento è l’art. 70, comma 2, del TUIR, da coordinare con l’art. 19, comma 15-ter, del D.L. n. 201/2011, che esclude l’applicazione della disposizione reddituale agli immobili non locati assoggettati a IVIE.
Di conseguenza, il possesso di un immobile estero non determina automaticamente un reddito imponibile in Italia.
La tabella distingue le verifiche necessarie per ciascuna tipologia di contestazione.
| Contestazione | Presupposto da verificare | Riferimento normativo |
|---|---|---|
| Omessa compilazione del quadro RW | Residenza fiscale, titolarità dell’investimento ed eventuali esoneri dal monitoraggio. | Artt. 4 e 5 del D.L. n. 167/1990. |
| Omesso versamento dell’IVIE | Soggettività passiva, base imponibile, quota e periodo di possesso, esenzioni e crediti d’imposta. | Art. 19, commi 13-17, del D.L. n. 201/2011, per le annualità fino al 2026. |
| Omessa dichiarazione dei redditi immobiliari | Esistenza di redditi imponibili, utilizzo dell’immobile, imposizione estera ed eventuale applicazione delle convenzioni contro le doppie imposizioni. | Art. 70, comma 2, del D.P.R. n. 917/1986 e art. 19, comma 15-ter, del D.L. n. 201/2011, per le annualità fino al 2026. |
Entro quali termini possono essere contestate le violazioni?
I termini entro i quali l’Agenzia delle Entrate può contestare un immobile estero non dichiarato dipendono dalla natura della violazione, dall’annualità interessata e dall’eventuale applicazione di disposizioni speciali. Il termine per accertare redditi non dichiarati non coincide necessariamente con quello previsto per irrogare le sanzioni relative al quadro RW.
Per l’accertamento delle imposte sui redditi, l’art. 43 del D.P.R. n. 600/1973 prevede, secondo la disciplina applicabile ai periodi d’imposta dal 2016:
- Dichiarazione presentata: notifica dell’avviso entro il 31 dicembre del quinto anno successivo a quello di presentazione.
- Dichiarazione omessa o nulla: notifica entro il 31 dicembre del settimo anno successivo a quello in cui la dichiarazione avrebbe dovuto essere presentata.
Ad esempio, per il periodo d’imposta 2020, con dichiarazione presentata nel 2021, il termine ordinario di accertamento scade il 31 dicembre 2026. In caso di dichiarazione completamente omessa, il termine ordinario scade invece il 31 dicembre 2028, salvo disposizioni speciali applicabili.
Occorre inoltre considerare l’eventuale differimento previsto dall’art. 6-bis, comma 3, della Legge n. 212/2000. Quando l’atto è soggetto al contraddittorio preventivo e ricorrono le condizioni stabilite dalla disposizione, il termine di decadenza è posticipato al centoventesimo giorno successivo alla scadenza del termine assegnato per il contraddittorio.
L’omessa compilazione del quadro RW in una dichiarazione regolarmente presentata non rende, di per sé, omessa l’intera dichiarazione dei redditi.
Per la contestazione autonoma delle sanzioni sul monitoraggio fiscale, l’art. 20 del D.Lgs. n. 472/1997 stabilisce ordinariamente la notifica entro il 31 dicembre del quinto anno successivo a quello della violazione, oppure nel diverso termine previsto per l’accertamento dei singoli tributi.
Immobili in Paesi a fiscalità privilegiata: presunzioni e raddoppio dei termini
Una disciplina particolare è prevista dall’art. 12, commi 2, 2-bis e 2-ter, del D.L. n. 78/2009.
Gli investimenti non dichiarati detenuti negli Stati o territori a fiscalità privilegiata individuati dalla disposizione possono essere presunti, salvo prova contraria, costituiti mediante redditi sottratti a imposizione.
In presenza dei relativi presupposti, la normativa dispone il raddoppio:
- Dei termini di accertamento delle imposte sui redditi quando la pretesa si fonda sulla presunzione prevista dall’art. 12, comma 2.
- Dei termini per contestare le sanzioni relative alle violazioni degli obblighi di monitoraggio fiscale riferite agli investimenti interessati.
Il raddoppio non opera automaticamente per qualsiasi immobile estero non dichiarato, né può essere esteso indistintamente a tutte le imposte contestate, compresa l’IVIE.
Occorre verificare la localizzazione dell’investimento, la disciplina applicabile all’annualità, la natura della contestazione e l’effettiva sussistenza dei presupposti della disposizione speciale. La verifica deve considerare anche eventuali regole transitorie o proroghe dei termini.
Quali elementi verificare prima di accettare la pretesa fiscale?
Prima di accettare una contestazione relativa a un immobile estero non dichiarato, occorre verificare se l’Agenzia delle Entrate abbia correttamente individuato il contribuente obbligato, le annualità interessate e i presupposti delle imposte richieste. L’esistenza dell’immobile non dimostra, da sola, che tutte le violazioni contestate siano fondate.
La verifica deve partire dalla documentazione disponibile e distinguere gli elementi che riguardano il monitoraggio fiscale da quelli necessari per determinare eventuali imposte e sanzioni.
In particolare, assumono rilievo:
- Residenza fiscale: occorre verificare se il contribuente fosse fiscalmente residente in Italia nelle annualità contestate, considerando le disposizioni interne applicabili al periodo e l’eventuale convenzione contro le doppie imposizioni.
- Titolarità dell’immobile: gli atti di acquisto, successione o donazione consentono di ricostruire la data di acquisizione, la quota di proprietà e l’eventuale esistenza di diritti reali, come usufrutto e nuda proprietà.
- Obblighi dichiarativi: deve essere accertato se ricorressero i presupposti per il monitoraggio fiscale ed eventuali condizioni di esonero, senza presumere che l’obbligo RW coincida con quello di versamento dell’IVIE.
- Determinazione dell’IVIE: devono essere controllati il criterio di valorizzazione utilizzato, la quota e il periodo di possesso, le eventuali esenzioni e le imposte patrimoniali assolte nello Stato estero che possono dare diritto al credito previsto dall’art. 19, comma 16, del D.L. n. 201/2011.
- Redditi immobiliari: contratti di locazione, documentazione degli incassi e dichiarazioni fiscali estere permettono di verificare l’esistenza e il trattamento dei redditi contestati, considerando anche le disposizioni convenzionali applicabili.
Nella pratica, molto spesso vediamo che questo tipo di contestazione finisce per tramutarsi in un controllo legato alla residenza fiscale del soggetto. Per questo è importante valutare da subito la propria situazione con professionisti esperti.
Esempio: immobile dichiarato come produttivo di reddito per più annualità
Si consideri un contribuente fiscalmente residente in Italia che possiede un appartamento in Spagna, concesso in locazione nel 2022 e rimasto a disposizione nel 2023.
Supponiamo che l’Agenzia contesti l’omessa indicazione nel quadro RW, il mancato versamento dell’IVIE e redditi immobiliari non dichiarati per entrambe le annualità.
La documentazione relativa alla locazione può dimostrare che nel 2023 non sono stati percepiti canoni. Tale circostanza è rilevante per verificare la contestazione reddituale, considerando la disciplina degli immobili esteri non locati assoggettati a IVIE. Non elimina, tuttavia, gli eventuali obblighi di monitoraggio fiscale e il debito IVIE relativo allo stesso periodo.
La contestazione deve quindi essere esaminata separatamente per ciascuna violazione e per ciascun periodo d’imposta. La verifica può evidenziare errori nella ricostruzione dei fatti, nell’individuazione del soggetto obbligato o nella determinazione delle somme richieste, senza comportare necessariamente l’annullamento dell’intero atto.
Come procedere dopo la notifica dell’accertamento?
Dopo la notifica di un avviso di accertamento relativo a immobili esteri non dichiarati, il contribuente deve valutare se definire la pretesa fiscale, chiedere un riesame all’Amministrazione oppure presentare ricorso. La scelta dipende dalla natura dell’atto, dalle violazioni contestate e dai termini ancora disponibili. Non tutti gli strumenti sono applicabili indistintamente alle imposte e alle sanzioni per omesso monitoraggio fiscale.
Accertamento con adesione e strumenti di definizione
L’accertamento con adesione, disciplinato dal D.Lgs. n. 218/1997, consente, per le pretese rientranti nel suo ambito applicativo, di instaurare un contraddittorio finalizzato a una possibile definizione concordata dell’accertamento.
L’art. 6 del decreto, nella disciplina applicabile nel 2026, distingue due situazioni:
- Accertamento preceduto dallo schema di atto: il contribuente può presentare istanza di adesione entro 30 giorni dalla comunicazione dello schema oppure, alle condizioni previste dalla norma, entro 15 giorni dalla successiva notifica dell’avviso. In quest’ultimo caso, il termine per impugnare è sospeso per 30 giorni.
- Accertamento non soggetto al contraddittorio preventivo: l’istanza può essere presentata entro il termine per proporre ricorso e, se ammissibile, determina una sospensione di 90 giorni del termine di impugnazione.
La possibilità di presentare una nuova istanza deve essere verificata anche considerando l’eventuale attivazione dell’adesione nella fase precedente all’avviso.
Una disciplina distinta riguarda le sanzioni per omessa compilazione del quadro RW, quando contestate autonomamente. L’art. 16 del D.Lgs. n. 472/1997 prevede specifiche possibilità di definizione agevolata o di presentazione di deduzioni difensive, nei termini e alle condizioni stabiliti dalla disposizione.
Non è quindi corretto presumere che un unico procedimento di adesione possa definire automaticamente tutte le contestazioni relative all’immobile.
Autotutela e ricorso tributario
Quando emergono errori nell’atto, il contribuente può chiedere all’Agenzia delle Entrate un riesame in autotutela.
Gli artt. 10-quater e 10-quinquies della Legge n. 212/2000 distinguono l’autotutela obbligatoria, prevista nei casi tassativamente individuati di manifesta illegittimità, da quella facoltativa, esercitabile in presenza di ulteriori profili di illegittimità o infondatezza della pretesa.
La presentazione dell’istanza di autotutela non sospende automaticamente i termini per proporre ricorso.
Ai sensi dell’art. 21 del D.Lgs. n. 546/1992, il termine ordinario per impugnare un avviso di accertamento è di 60 giorni dalla notifica, salve le sospensioni e le disposizioni specifiche applicabili.
Il ricorso si propone davanti alla Corte di giustizia tributaria di primo grado. Quando ne ricorrono i presupposti, può essere richiesta anche la sospensione dell’esecuzione dell’atto ai sensi dell’art. 47 del medesimo decreto.
Diverso è il caso del contribuente che intende correggere spontaneamente una precedente omissione. Le possibilità di ravvedimento devono essere valutate in relazione alla violazione e agli atti eventualmente già notificati, secondo la disciplina applicabile. Per questo aspetto si rinvia alla guida sulla regolarizzazione fiscale degli immobili esteri non dichiarati.
La decisione tra definizione, autotutela e contenzioso richiede pertanto una valutazione coordinata della fondatezza delle contestazioni, delle conseguenze economiche e degli effetti procedurali di ciascuna alternativa.
Hai ricevuto una contestazione per un immobile estero non dichiarato?
La valutazione della pretesa fiscale dipende dal tipo di atto ricevuto, dalle annualità interessate e dalle violazioni contestate. Puoi richiedere un inquadramento preliminare della situazione per individuare le criticità e le possibili alternative, prima di definire eventuali attività professionali successive.
Descrivi la contestazione ricevuta →Fonti e riferimenti
- Decreto-legge 28 giugno 1990, n. 167, convertito dalla Legge n. 227/1990, artt. 4 (obblighi di monitoraggio fiscale) e 5 (sanzioni).
- Decreto-legge 6 dicembre 2011, n. 201, convertito dalla Legge n. 214/2011, art. 19, commi 13-17, disciplina dell’imposta sul valore degli immobili situati all’estero (IVIE).
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 2, sulla residenza fiscale delle persone fisiche, e art. 70, comma 2, sui redditi degli immobili situati all’estero.
- D.P.R. 29 settembre 1973, n. 600, artt. 42 e 43, relativi all’avviso di accertamento e ai termini di decadenza.
- Decreto-legge 1° luglio 2009, n. 78, convertito dalla Legge n. 102/2009, art. 12, commi 2, 2-bis e 2-ter, sulle presunzioni relative agli investimenti in Stati o territori a fiscalità privilegiata e sul raddoppio dei termini.
- Legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente), art. 6-bis, sul contraddittorio preventivo; art. 10-quater, sull’autotutela obbligatoria; art. 10-quinquies, sull’autotutela facoltativa.
- D.Lgs. 18 dicembre 1997, n. 472, artt. 16, 17 e 20, sulle procedure di irrogazione delle sanzioni amministrative tributarie e sui termini di decadenza.
- D.Lgs. 19 giugno 1997, n. 218, artt. 1 e 6, in materia di accertamento con adesione e relative istanze.
- D.Lgs. 31 dicembre 1992, n. 546, art. 21, sui termini per proporre ricorso, e art. 47, sulla sospensione dell’esecuzione dell’atto impugnato.
