
Come funziona contributo di € 2.000 previsto dalla Legge n. 111/2026 per gli iscritti AIRE extra-UE ed extra-EFTA: requisiti, durata, rinnovo
La Legge n. 111/2026 consente agli iscritti AIRE residenti fuori dall’UE e dall’EFTA di accedere al SSN italiano mediante una tessera sanitaria subordinata a un contributo annuo di 2.000 euro. La legge è vigente, ma le modalità operative devono essere definite dal decreto attuativo.
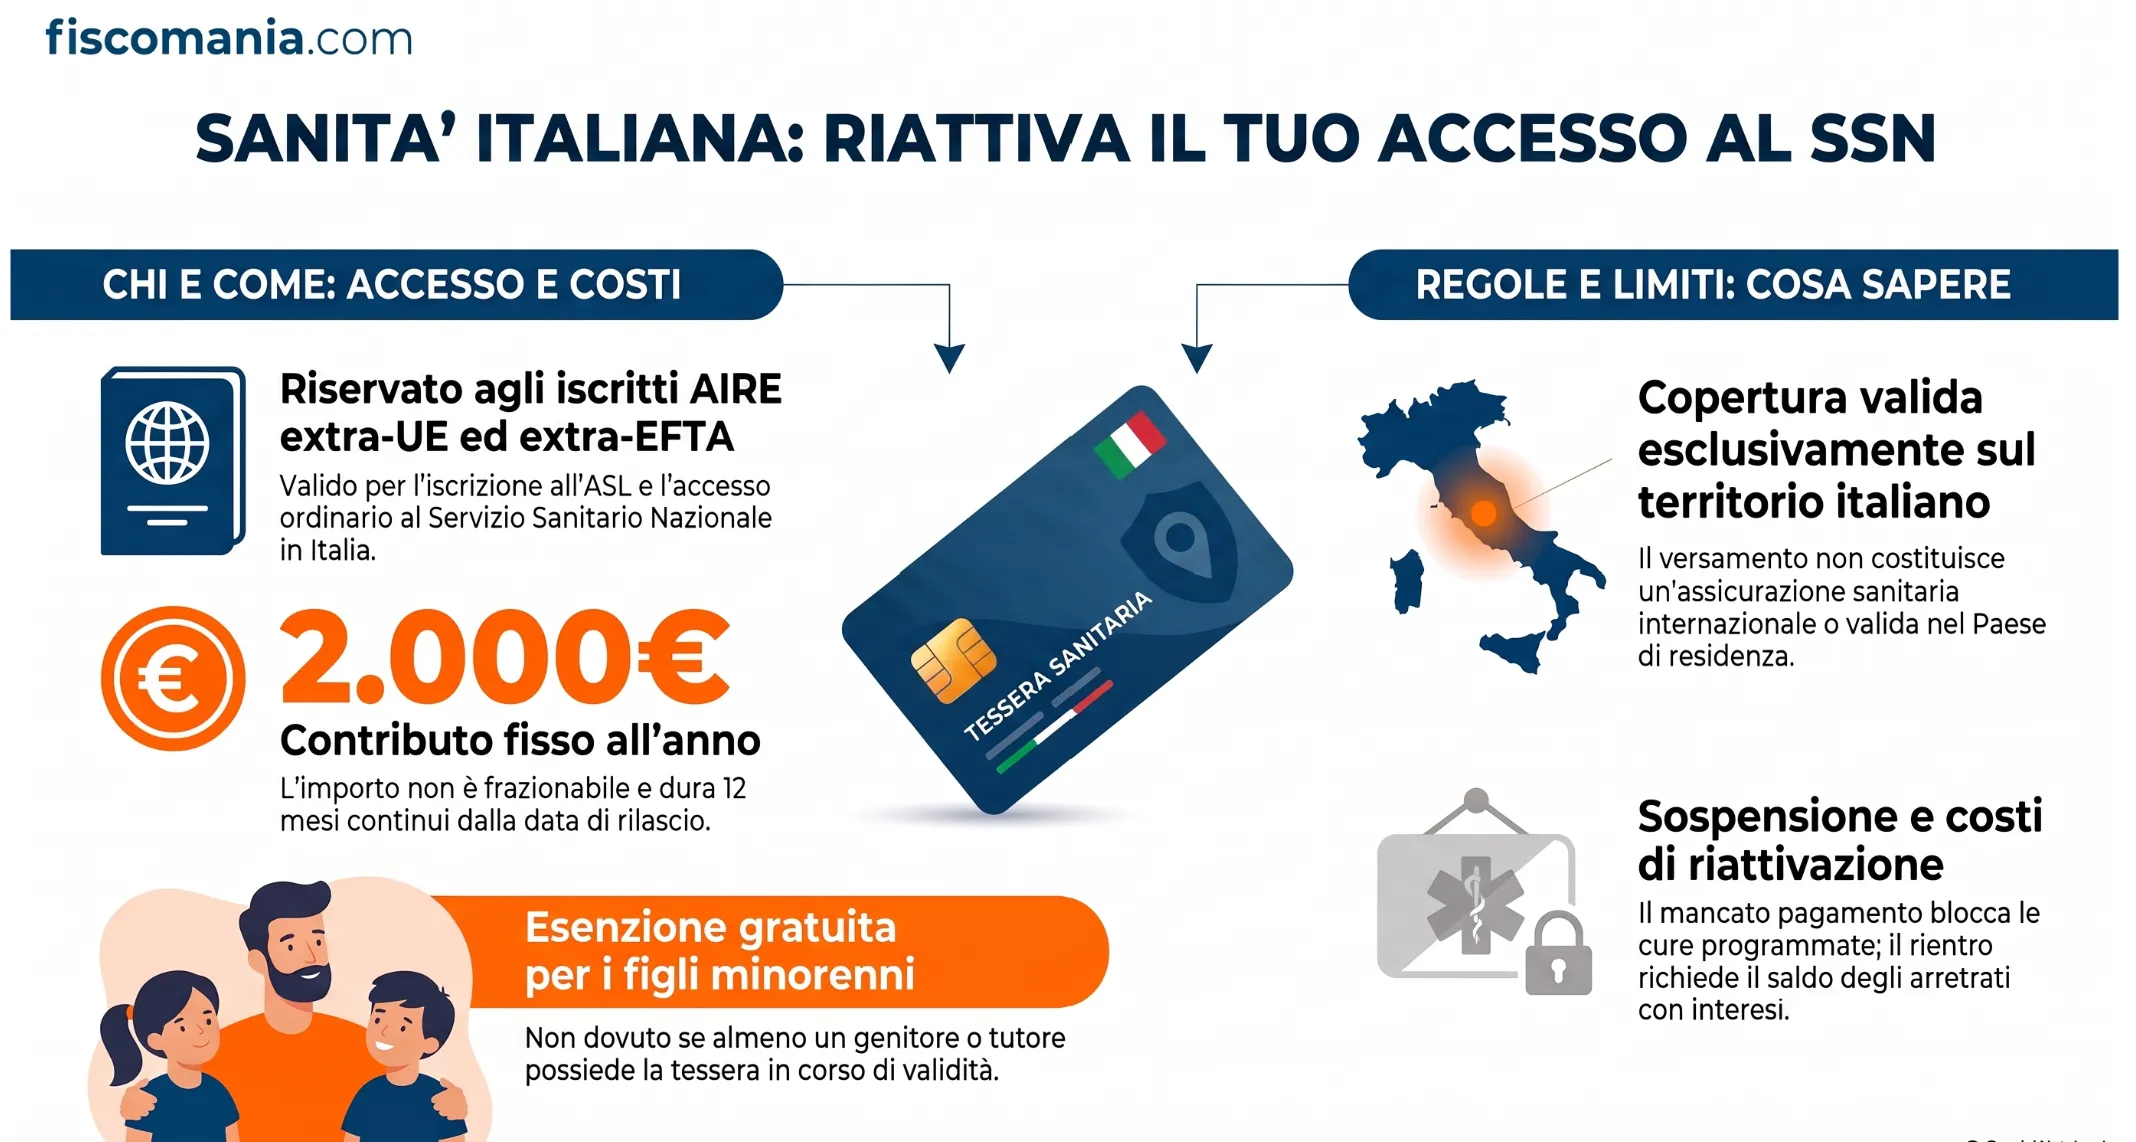
La Legge 12 giugno 2026, n. 111, pubblicata nella Gazzetta Ufficiale del 27 giugno 2026 ed entrata in vigore il 27 luglio 2026, ha introdotto una disciplina specifica per i cittadini italiani iscritti AIRE residenti in Paesi che non appartengono all’Unione europea e non aderiscono all’EFTA. La norma prevede il rilascio di una tessera sanitaria valida in Italia subordinato, salvo le eccezioni previste, al versamento di un contributo annuale di 2.000 euro. Importo, durata, rinnovo e conseguenze del mancato pagamento sono già stabiliti dalla legge; le modalità amministrative di accesso alle prestazioni devono invece essere definite dal decreto previsto dall’art. 4, comma 2.
Chi può accedere al SSN pagando il contributo di 2.000 euro
La disciplina introdotta dalla Legge 12 giugno 2026, n. 111 riguarda i cittadini italiani regolarmente iscritti all’AIRE che risiedono in Paesi non appartenenti all’Unione europea e non aderenti all’EFTA. Per questi soggetti l’art. 1 prevede l’iscrizione presso un’azienda sanitaria locale e subordina il rilascio della tessera sanitaria nazionale al versamento del contributo previsto dall’art. 2.
L’iscrizione AIRE e il Paese di residenza costituiscono quindi i primi due elementi da verificare. La norma non introduce un meccanismo generale applicabile a tutti gli italiani residenti all’estero: UE ed EFTA restano fuori dal suo ambito, perché per questi Paesi trovano applicazione differenti strumenti di coordinamento dell’assistenza sanitaria.
L’art. 1 modifica anche l’art. 19 della Legge n. 833/1978 prevedendo che gli iscritti AIRE interessati dalla nuova disciplina possano essere iscritti presso l’azienda sanitaria locale individuata secondo la norma oppure, in alternativa, presso quella competente per il domicilio di soggiorno.
Quali Paesi sono esclusi dalla nuova disciplina
La Legge n. 111/2026 individua il proprio campo di applicazione con un criterio geografico: devono essere esclusi i cittadini AIRE residenti in uno Stato appartenente all’Unione europea o aderente all’Associazione europea di libero scambio (EFTA).
Per questi soggetti il contributo di 2.000 euro non rappresenta quindi la regola attraverso cui ottenere assistenza sanitaria in Italia. La loro posizione deve essere valutata secondo la disciplina applicabile al Paese di residenza e alla situazione personale, senza estendere automaticamente il nuovo meccanismo previsto per gli AIRE extra-UE ed extra-EFTA.
Cosa cambia per i Paesi extra-UE con convenzioni sanitarie
Un’attenzione particolare è necessaria per chi risiede in un Paese extra-UE ed extra-EFTA legato all’Italia da una convenzione o da un accordo in materia di assistenza sanitaria. Il Ministero della Salute distingue infatti i Paesi extra-UE in convenzione da quelli per i quali non sono in vigore accordi di sicurezza sociale in materia sanitaria.
Il testo della Legge n. 111/2026, tuttavia, non contiene un’esclusione generale dei residenti nei Paesi convenzionati: il criterio utilizzato dall’art. 1 resta quello della residenza fuori dall’UE e dall’EFTA.
Questo non significa che le convenzioni sanitarie già in vigore diventino irrilevanti. Prima di concludere che il contributo di 2.000 euro costituisca la modalità applicabile a un determinato residente all’estero, occorre verificare quali diritti riconosca lo specifico accordo internazionale e a quali categorie di persone si applichi. Non è quindi corretto trattare indistintamente tutti i Paesi extra-UE come se la posizione sanitaria degli iscritti AIRE fosse identica.
Come funziona il contributo annuale di 2.000 euro
Il contributo previsto dalla Legge n. 111/2026 è pari a 2.000 euro per ciascun periodo annuale di validità della tessera sanitaria. L’importo non può essere frazionato in funzione dei mesi effettivamente trascorsi in Italia: il pagamento riguarda un periodo annuale continuativo che decorre dalla data di rilascio della tessera.
La disciplina non è quindi costruita sull’anno solare. Un cittadino che ottenga la tessera, ad esempio, nel corso dell’anno non versa una quota ridotta fino al 31 dicembre, ma il contributo previsto per l’intero periodo annuale di validità.
La legge consente inoltre di modificare l’importo di 2.000 euro con decreto del Ministro della Salute, di concerto con il Ministro dell’Economia e delle Finanze. I 2.000 euro costituiscono quindi l’importo stabilito dalla normativa vigente, ma non necessariamente un importo destinato a rimanere invariato negli anni successivi.
La tabella riepiloga gli elementi economici e temporali già stabiliti dalla Legge n. 111/2026.
| Elemento | Regola | Riferimento |
|---|---|---|
| Importo | 2.000 euro per ciascun periodo annuale di validità | Art. 2, Legge n. 111/2026 |
| Durata | Periodo annuale continuativo | Art. 2, Legge n. 111/2026 |
| Frazionamento | Il contributo non è frazionabile | Art. 2, Legge n. 111/2026 |
| Decorrenza | Dalla data di rilascio della tessera sanitaria | Art. 2, Legge n. 111/2026 |
| Rinnovo | Richiede il versamento del contributo relativo al nuovo periodo annuale | Art. 2, Legge n. 111/2026 |
| Figli minorenni | Esenzione se almeno un genitore o il tutore possiede una tessera in corso di validità rilasciata secondo la nuova disciplina | Art. 2, Legge n. 111/2026 |
| Adeguamento dell’importo | Possibile con decreto del Ministro della Salute, di concerto con il MEF | Art. 2, Legge n. 111/2026 |
Da quando decorrono i dodici mesi
Il periodo di validità non coincide necessariamente con il periodo 1° gennaio-31 dicembre. La legge collega la durata annuale alla data di rilascio della tessera sanitaria, dalla quale decorre il periodo continuativo coperto dal contributo.
Questo aspetto è rilevante anche per chi trascorre in Italia soltanto alcuni mesi: la misura non prevede un contributo giornaliero o mensile né una riduzione proporzionale in base alla durata del soggiorno. Chi aderisce alla disciplina sostiene quindi il contributo annuale nella misura prevista dalla legge.
Il contributo può cambiare negli anni
L’importo iniziale è fissato in 2.000 euro annui, ma la stessa Legge n. 111/2026 consente un suo adeguamento attraverso un successivo decreto del Ministro della Salute, adottato di concerto con il MEF.
Per gli anni successivi sarà quindi necessario verificare l’importo applicabile al momento del rilascio o del rinnovo della tessera, senza assumere che la cifra stabilita nel 2026 rimanga automaticamente invariata.
Esenzione per i figli minorenni
La legge prevede una specifica eccezione per i figli minorenni. Il contributo non è dovuto quando almeno uno dei genitori, oppure il tutore legale, è titolare di una tessera sanitaria in corso di validità ottenuta ai sensi della nuova disciplina.
L’esenzione del minore è quindi collegata alla validità della tessera del genitore o del tutore e non costituisce un’esenzione generale per tutti i minorenni iscritti AIRE.
Cosa consente la tessera sanitaria prevista dalla Legge n. 111/2026
La tessera sanitaria nazionale prevista dalla Legge n. 111/2026 è valida nel territorio italiano e consente agli iscritti AIRE che rientrano nella nuova disciplina di essere inseriti nel Servizio sanitario nazionale secondo le modalità previste dall’art. 19 della Legge n. 833/1978. Il rilascio della tessera è subordinato al versamento del contributo annuale previsto dalla legge.
La modifica normativa non si limita quindi a riconoscere una copertura per le sole emergenze durante un soggiorno temporaneo. L’art. 1 della Legge n. 111/2026 interviene direttamente sull’art. 19 della legge istitutiva del SSN, prevedendo l’iscrizione degli interessati presso l’azienda sanitaria locale individuata dalla norma o, in alternativa, presso quella competente per il domicilio di soggiorno.
L’art. 19 della Legge n. 833/1978 disciplina, in via generale, le prestazioni erogate dal Servizio sanitario nazionale, comprese quelle di prevenzione, cura, riabilitazione e medicina legale. Tuttavia, per stabilire come il nuovo diritto venga concretamente esercitato, occorre distinguere ciò che deriva direttamente dalla legge dalle modalità amministrative che devono essere definite in sede attuativa.
Per questo motivo non è corretto ricavare dalla sola Legge n. 111/2026 conclusioni automatiche su ogni singolo aspetto operativo, come procedure di scelta del medico, modalità di prenotazione, rilascio delle prescrizioni o ulteriori adempimenti richiesti dalla ASL.
La tessera non è una copertura sanitaria internazionale
La legge precisa espressamente che la tessera sanitaria rilasciata nell’ambito della nuova disciplina è valida nel territorio italiano.
Il versamento del contributo di 2.000 euro non deve quindi essere interpretato come l’acquisto di una copertura sanitaria utilizzabile nel Paese estero di residenza o, più in generale, fuori dall’Italia. La posizione sanitaria del cittadino nel Paese in cui risiede continua a dipendere dalla normativa locale e dagli eventuali strumenti internazionali applicabili.
Allo stesso modo, la nuova tessera italiana non deve essere confusa con gli strumenti di coordinamento sanitario previsti per altre categorie di cittadini residenti all’estero, che seguono presupposti e regole differenti.
Cosa succede se il contributo non viene pagato o rinnovato
Il mancato versamento del contributo annuale comporta la sospensione dell’accesso alle prestazioni a carico del Servizio sanitario nazionale. Durante il periodo di sospensione la Legge n. 111/2026 esclude espressamente l’erogazione, a carico del SSN, delle prestazioni programmabili e non urgenti.
La conseguenza non è quindi limitata alla mancata emissione di una nuova tessera: la legge collega direttamente il pagamento del contributo al mantenimento dell’accesso ordinario alle prestazioni sanitarie previste dalla nuova disciplina.
Quanto costa riattivare la tessera dopo la sospensione
La riattivazione non richiede soltanto il pagamento del contributo relativo al nuovo periodo annuale. L’art. 2 della Legge n. 111/2026 prevede anche il versamento dei contributi riferiti al periodo di sospensione, maggiorati degli interessi legali.
Questo meccanismo rende rilevante la continuità dei versamenti. Lasciare scadere la tessera per poi richiederne nuovamente il rilascio non consente, in base alla norma, di evitare automaticamente il costo riferito al periodo intermedio.
Un esempio chiarisce la logica. Se un iscritto AIRE lascia decorrere un intero periodo annuale senza rinnovare la tessera e successivamente chiede di riattivare l’accesso, deve considerare:
- il contributo previsto per il nuovo periodo annuale;
- il contributo dovuto per il periodo di sospensione;
- gli interessi legali maturati secondo il tasso applicabile.
L’importo complessivo dipende quindi dalla durata effettiva della sospensione e dal tasso degli interessi legali applicabile nel periodo interessato. Non è corretto quantificare in astratto il totale senza questi dati.
La legge è già in vigore, ma la procedura deve essere attuata
La Legge n. 111/2026 è in vigore dal 27 luglio 2026, ma questo dato deve essere distinto dall’effettiva attivazione della procedura attraverso cui gli iscritti AIRE possono versare il contributo e ottenere la tessera sanitaria. L’art. 4, comma 2, demanda infatti a un decreto del Ministro della Salute, di concerto con il Ministro dell’Economia e delle Finanze, la definizione delle modalità attuative.
La legge è stata pubblicata nella Gazzetta Ufficiale n. 147 del 27 giugno 2026 e ha previsto la propria entrata in vigore il trentesimo giorno successivo alla pubblicazione. Il decreto attuativo deve essere emanato entro 90 giorni dall’entrata in vigore, termine che scade il 25 ottobre 2026.
Alla data del 5 ottobre 2026, nelle fonti ufficiali consultate non risulta ancora pubblicato tale decreto. Questo non significa che la Legge n. 111/2026 non sia vigente: significa che la disciplina sostanziale è già entrata nell’ordinamento, mentre devono ancora essere completate le regole necessarie per renderne concretamente utilizzabile la procedura.
Cosa deve disciplinare il decreto attuativo
L’art. 4, comma 2, individua espressamente tre ambiti che devono essere definiti dal decreto:
- le modalità attuative per l’accesso alle prestazioni del Servizio sanitario nazionale;
- gli aspetti relativi al procedimento amministrativo;
- l’attività di monitoraggio degli effetti derivanti dalla legge.
Il decreto assume quindi rilievo soprattutto per capire come presentare la richiesta, come completare gli adempimenti amministrativi e attraverso quale procedura ottenere concretamente l’accesso previsto dalla legge.
Non è invece corretto rinviare al decreto ogni elemento della disciplina, perché diversi aspetti sono già stabiliti direttamente dalla Legge n. 111/2026.
La distinzione può essere sintetizzata così:
| Aspetto | Stato al 5 ottobre 2026 | Fonte |
|---|---|---|
| Destinatari | Già definiti dalla legge: cittadini italiani iscritti AIRE residenti fuori da UE ed EFTA | Art. 1, Legge n. 111/2026 |
| Importo del contributo | Già fissato in 2.000 euro per il periodo annuale | Art. 2, Legge n. 111/2026 |
| Durata e non frazionabilità | Già disciplinate dalla legge | Art. 2, Legge n. 111/2026 |
| Pagamento | La legge prevede l’utilizzo degli strumenti di pagamento di cui all’art. 5 del Codice dell’amministrazione digitale; devono essere definite le modalità operative | Art. 2, comma 5, Legge n. 111/2026 |
| Procedimento amministrativo | Da disciplinare con decreto attuativo | Art. 4, comma 2, Legge n. 111/2026 |
| Modalità concrete di accesso alle prestazioni | Da disciplinare con decreto attuativo | Art. 4, comma 2, Legge n. 111/2026 |
| Monitoraggio della misura | Da definire con decreto attuativo | Art. 4, comma 2, Legge n. 111/2026 |
Cosa è già certo anche prima del decreto
L’assenza del decreto attuativo non rimette in discussione gli elementi che la legge ha già determinato direttamente: destinatari, contributo annuale, durata, non frazionabilità, disciplina dei minorenni, sospensione per mancato pagamento e condizioni per la successiva riattivazione.
La stessa legge stabilisce inoltre che il contributo deve essere versato mediante gli strumenti di pagamento previsti dall’art. 5 del D.Lgs. n. 82/2005 e che le somme affluiscono ai bilanci della Regione o Provincia autonoma nel cui territorio si trova l’azienda sanitaria locale interessata.
Finché non saranno definite le modalità attuative, è però opportuno distinguere queste regole già vigenti dalla possibilità di eseguire concretamente la procedura presso la ASL e ottenere la tessera secondo un iter amministrativo definito.
Contributo di 2.000 euro e altre forme di assistenza sanitaria degli iscritti AIRE
La disciplina introdotta dalla Legge n. 111/2026 non deve essere confusa con le altre forme di tutela sanitaria applicabili ai cittadini italiani residenti all’estero. Il regime da utilizzare dipende anche dal Paese di residenza e dalla posizione personale dell’iscritto AIRE.
Per questo motivo il contributo di 2.000 euro non sostituisce, ad esempio, gli strumenti di coordinamento previsti nell’area UE/EFTA o i diritti che possono derivare dalle convenzioni sanitarie stipulate dall’Italia con singoli Paesi extra-UE. Per individuare il regime applicabile nelle diverse situazioni è possibile approfondire la disciplina generale dell’assistenza sanitaria degli iscritti AIRE.
Deve essere tenuta distinta anche la tutela riconosciuta a determinate categorie di iscritti AIRE durante un rientro temporaneo in Italia. Il Ministero della Salute indica, in particolare, che il cittadino con status di emigrato o titolare di pensione corrisposta da enti previdenziali italiani, quando rientra temporaneamente in Italia ed è privo di copertura sanitaria pubblica o privata, può accedere gratuitamente alle prestazioni ospedaliere urgenti per un periodo massimo di 90 giorni nell’anno solare, alle condizioni previste dal D.M. 1° febbraio 1996.
Questa tutela limitata alle prestazioni urgenti durante il rientro temporaneo ha presupposti e contenuto differenti rispetto alla tessera sanitaria disciplinata dalla Legge n. 111/2026. Le due fattispecie devono quindi essere valutate separatamente, senza considerare il contributo di 2.000 euro come una semplice estensione della precedente assistenza prevista per i soggiorni temporanei.
Leggi anche: Trasferimento della residenza all’estero: guida completa.
Domande frequenti
Il contributo di 2.000 euro vale per anno solare?
No. L’art. 2 della Legge n. 111/2026 prevede un periodo annuale continuativo che decorre dalla data di rilascio della tessera sanitaria. La validità non coincide quindi necessariamente con il periodo compreso tra il 1° gennaio e il 31 dicembre.
Il contributo può essere pagato solo per i mesi trascorsi in Italia?
No. Il contributo annuale di 2.000 euro non è frazionabile. Non è quindi prevista una riduzione proporzionale in base ai mesi di permanenza in Italia o al momento dell’anno in cui viene richiesta la tessera sanitaria.
I figli minorenni devono pagare il contributo di 2.000 euro?
Non sempre. L’art. 2 della Legge n. 111/2026 esenta dal contributo il figlio minorenne quando almeno un genitore, oppure il tutore legale, possiede una tessera sanitaria in corso di validità rilasciata secondo la nuova disciplina.
La tessera sanitaria ottenuta con il contributo di 2.000 euro vale anche all’estero?
No. La Legge n. 111/2026 definisce espressamente la tessera come valida nel territorio italiano. Il versamento del contributo non costituisce quindi una copertura sanitaria internazionale e non determina, di per sé, diritti sanitari nel Paese estero di residenza.
È già possibile pagare il contributo di 2.000 euro e richiedere la tessera?
La Legge n. 111/2026 è in vigore dal 27 luglio 2026, ma al 5 ottobre 2026 non risulta ancora pubblicato il decreto previsto dall’art. 4, comma 2, che deve definire le modalità attuative e il procedimento amministrativo. La disciplina è quindi vigente, mentre la procedura operativa nazionale deve ancora essere completata.
Fonti e riferimenti
- Legge 12 giugno 2026, n. 111, artt. 1, 2 e 4, pubblicata nella Gazzetta Ufficiale n. 147 del 27 giugno 2026, recante la disciplina relativa all’assistenza sanitaria degli iscritti AIRE residenti in Paesi non appartenenti all’Unione europea e non aderenti all’EFTA.
- Gazzetta Ufficiale della Repubblica Italiana, Serie Generale n. 147 del 27 giugno 2026, Legge 12 giugno 2026, n. 111: testo pubblicato in Gazzetta Ufficiale.
- Legge 23 dicembre 1978, n. 833, art. 19, come modificato dalla Legge n. 111/2026, relativo all’iscrizione presso le aziende sanitarie locali e all’accesso alle prestazioni del Servizio sanitario nazionale.
- Decreto legislativo 7 marzo 2005, n. 82, art. 5, richiamato dall’art. 2, comma 5, della Legge n. 111/2026 per le modalità di pagamento del contributo.
- Ministero della Salute, informazioni sull’assistenza sanitaria ai cittadini italiani residenti all’estero e sui rientri temporanei in Italia, con richiamo alla tutela prevista per determinate categorie di iscritti AIRE: Cittadini italiani residenti all’estero.
- Ministero della Salute, disciplina della mobilità sanitaria nei Paesi extra-UE convenzionati, utile per distinguere la nuova misura prevista dalla Legge n. 111/2026 dai diritti derivanti da specifici accordi internazionali: Mobilità sanitaria nei Paesi in convenzione.
- D.M. 1° febbraio 1996, richiamato dal Ministero della Salute per l’assistenza ospedaliera urgente riconosciuta, in presenza dei requisiti previsti, ad alcune categorie di cittadini italiani residenti all’estero durante il temporaneo soggiorno in Italia.
