
Come aprire una società in Estonia, quanto costa e come funziona la tassazione. Focus sui rischi fiscali per imprenditori residenti in Italia.
La costituzione di una società in Estonia può essere gestita anche a distanza. Per un imprenditore residente in Italia occorre però distinguere costi, regime fiscale estone, luogo della gestione e possibili effetti fiscali in Italia.
Aprire una società in Estonia consente di costituire e amministrare un’impresa estone anche attraverso strumenti digitali, ma la registrazione formale della società non determina da sola il luogo in cui l’attività deve essere tassata. Per un imprenditore residente in Italia occorre distinguere almeno tre piani: le regole applicabili alla società in Estonia, il luogo dal quale la società viene concretamente gestita e l’eventuale presenza dell’attività anche in Italia.
La e-Residency facilita l’accesso ai servizi digitali estoni, ma non trasferisce la residenza fiscale personale dell’imprenditore. Prima della costituzione devono quindi essere valutati costi iniziali e ricorrenti, tassazione societaria, distribuzione degli utili, IVA e possibili effetti derivanti dalle regole italiane sulla residenza delle società e sulla stabile organizzazione. La convenienza di una struttura estone dipende quindi dalla configurazione effettiva del business e non dalla sola costituzione della società all’estero.
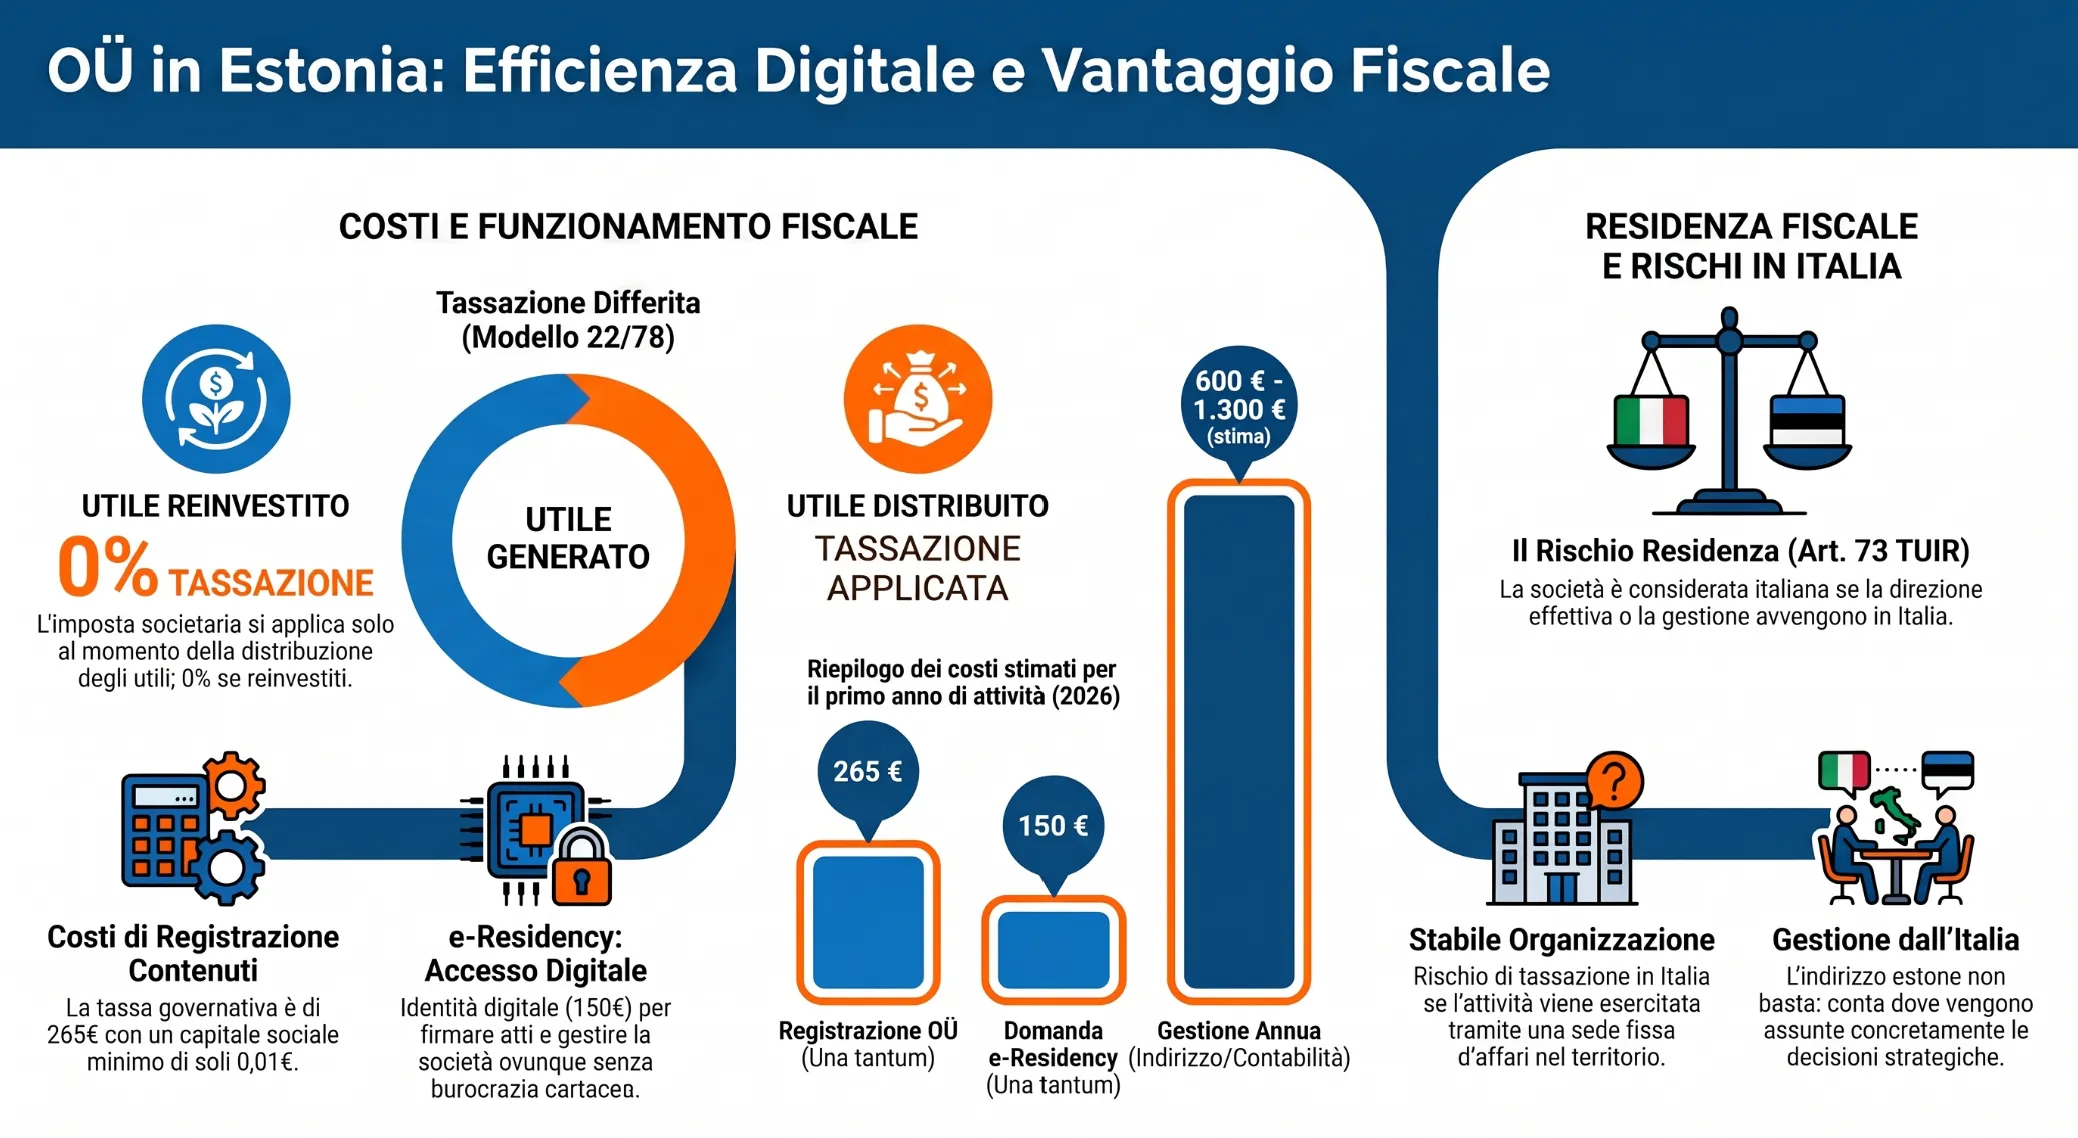
Società OÜ in Estonia: che cosa viene costituito
Per valutare l’apertura di una società in Estonia occorre prima individuare la forma giuridica effettivamente utilizzata. Per gli imprenditori e gli e-resident la struttura più ricorrente è la osaühing, abbreviata OÜ, cioè la private limited company prevista dal diritto estone. La società è un soggetto distinto dalla persona che la costituisce e dispone di propri soci, organo amministrativo, capitale e obblighi societari.
Che cos’è una OÜ
La OÜ è una società privata a responsabilità limitata disciplinata dal diritto estone, concettualmente assimilabile, pur con regole proprie, a una società di capitali italiana. Il registro delle imprese estone la individua come una delle forme utilizzabili per esercitare attività economica attraverso una persona giuridica e consente che i fondatori siano persone fisiche oppure persone giuridiche. La costituzione richiede inoltre un management board e comporta l’obbligo di presentare il bilancio annuale.
L’utilizzo di una OÜ consente quindi di separare l’attività societaria dalla posizione personale del socio. Questa distinzione è particolarmente importante nei rapporti internazionali: costituire una società secondo il diritto estone e stabilire dove quella società debba essere fiscalmente considerata residente sono due verifiche diverse, che verranno affrontate separatamente.
Soci, amministrazione e capitale della OÜ
Una OÜ può essere costituita anche da un solo socio. Il registro ufficiale indica nel 2026 un capitale minimo di 0,01 euro e una quota minima del singolo socio pari allo stesso importo. Il dato non deve però essere confuso con il fabbisogno finanziario necessario a sostenere concretamente l’attività: il capitale legale minimo e le risorse economiche richieste dal modello di business rispondono a esigenze differenti.
L’amministrazione compete al management board, che ai sensi del § 180 dell’Estonian Commercial Code rappresenta e gestisce la private limited company. Il board può essere composto da uno o più membri; il componente deve essere una persona fisica e non è necessario che coincida con un socio.
Questa disciplina societaria non deve essere sovrapposta alle regole fiscali sul luogo dal quale la società viene effettivamente diretta o gestita. La composizione formale del management board è solo uno degli elementi della struttura societaria.
E-Residency e società estone non sono la stessa cosa
La e-Residency non è una forma societaria. È un’identità digitale rilasciata dall’Estonia ai non residenti che consente di accedere ai servizi pubblici digitali estoni e può permettere di costituire e amministrare una società attraverso gli strumenti online messi a disposizione dal Paese.
Essere e-resident non significa però diventare residente in Estonia. Il programma ufficiale precisa che la e-Residency non attribuisce cittadinanza, diritto di soggiorno né residenza fiscale personale. L’eventuale utilizzo della e-Residency per amministrare una OÜ non risolve quindi, da solo, né la posizione fiscale dell’imprenditore né quella della società nei rapporti con altri Stati.
La procedura per ottenere l’identità digitale, i relativi requisiti e il suo funzionamento sono trattati separatamente nella guida dedicata alla e-Residency in Estonia.
Come aprire una società in Estonia
La costituzione di una OÜ può essere effettuata attraverso il Company Registration Portal dell’e-Business Register estone quando i soggetti coinvolti dispongono di un’identità digitale supportata dai servizi estoni. L’iter online consente di completare a distanza gli adempimenti societari essenziali, ma richiede comunque di definire preventivamente struttura della società, attività, amministrazione e indirizzo.
Identificazione e accesso al registro
Per costituire interamente online una OÜ, fondatori e membri del management board che devono sottoscrivere la pratica devono disporre di un’identità digitale accettata dal sistema estone, come la e-Residency digital ID, l’Estonian ID card, Mobile-ID o Smart-ID. La firma elettronica permette di autenticarsi nell’e-Business Register e sottoscrivere digitalmente la domanda di registrazione.
La e-Residency rappresenta quindi una possibile chiave di accesso alla procedura digitale, ma non coincide con la costituzione della società. Se i soggetti necessari alla registrazione non dispongono di un’identità digitale supportata, la costituzione può richiedere il ricorso a un notaio estone anziché alla procedura integralmente online.
Registrazione della società
La domanda di costituzione deve identificare gli elementi essenziali della OÜ. Tra questi rientrano denominazione sociale, attività principale, soci, management board, capitale, indirizzo e dati necessari all’iscrizione nel registro. Per l’attività principale viene utilizzato il codice EMTAK, corrispondente alla classificazione estone delle attività economiche; l’indicazione non impedisce alla società di esercitare ulteriori attività, fermo restando l’eventuale possesso di autorizzazioni richieste per settori regolamentati.
Nella procedura elettronica la pratica passa attraverso preparazione della domanda, firma digitale dei soggetti interessati, pagamento della tassa di registrazione e invio al registro. Il versamento del capitale deve essere effettuato secondo quanto dichiarato nella pratica e confermato dai soci. I costi della costituzione sono analizzati separatamente, perché alla tassa pubblica possono aggiungersi servizi professionali e amministrativi variabili.
Sede, indirizzo e contact person
Una società estone deve indicare il proprio indirizzo nel registro. Quando l’indirizzo della persona giuridica è situato all’estero, il § 24 del Commercial Register Act impone la designazione di un contact person in Estonia. Il soggetto deve appartenere alle categorie professionali ammesse dalla norma e i suoi dati vengono iscritti nel registro.
Il contact person ha essenzialmente una funzione di ricezione delle comunicazioni e degli atti indirizzati alla società. Non diventa per questo amministratore della OÜ e non costituisce, da solo, una struttura operativa estone. La distinzione è rilevante anche sul piano fiscale: disporre di un indirizzo o di un servizio di contact person soddisfa specifiche esigenze amministrative, ma non determina automaticamente dove la società sia effettivamente diretta o gestita.
Gli adempimenti dopo la costituzione
L’iscrizione nel registro conclude la fase costitutiva, ma non esaurisce gli obblighi della OÜ. La società deve tenere una contabilità, conservare le registrazioni delle operazioni e presentare l’annual report secondo la disciplina estone. Le società iscritte nel Company Register vengono inoltre registrate automaticamente nel registro dei contribuenti gestito dall’Estonian Tax and Customs Board; gli adempimenti tributari vengono successivamente gestiti attraverso i servizi elettronici dell’amministrazione fiscale.
In base all’attività svolta possono inoltre rendersi necessari specifici permessi, registrazioni fiscali o ulteriori adempimenti. La costituzione digitale della OÜ semplifica quindi la fase di registrazione, ma non trasforma la società in una struttura priva di obblighi societari, contabili e fiscali.
Quanto costa aprire e mantenere una società in Estonia
Il costo di una OÜ comprende oneri pubblici determinati dalla normativa e servizi professionali variabili. La distinzione è importante: la tassa di registrazione è un costo necessario per la costituzione, mentre contact person, indirizzo, contabilità e assistenza dipendono dalla struttura scelta e dalle caratteristiche dell’attività.
Costi iniziali per aprire una OÜ
Nel 2026 la registrazione elettronica di una private limited company nell’e-Business Register comporta una state fee di 265 euro. Il capitale sociale può partire da 0,01 euro per socio: si tratta però del capitale minimo previsto per la costituzione e non di una stima delle risorse finanziarie necessarie per avviare concretamente l’impresa.
Se la costituzione viene effettuata utilizzando la e-Residency, occorre considerare separatamente anche il costo dell’identità digitale, pari nel 2026 a 150 euro. Non è corretto includerlo automaticamente tra i costi della OÜ: la e-Residency è uno strumento di identificazione e accesso ai servizi digitali estoni, non un requisito societario autonomo della private limited company.
| Voce | Frequenza | Costo indicativo | Funzione |
|---|---|---|---|
| Registrazione OÜ | Una tantum | 265 € | State fee per la costituzione elettronica |
| Capitale sociale | Iniziale | Da 0,01 € per socio | Capitale della società, non costo amministrativo |
| e-Residency | Domanda | 150 € | Identità digitale, se utilizzata per la gestione online |
| Contact person / indirizzo | Ricorrente | Circa 200-400 € annui | Servizio amministrativo, quando necessario |
| Contabilità | Ricorrente | Da circa 50 € al mese | Servizio professionale con costo variabile |
Le cifre relative a contact person e contabilità sono stime pubblicate dal programma e-Residency, non tariffe fissate dalla legge. Il portale istituzionale indica orientativamente 200-400 euro annui per contact person e virtual office e servizi contabili a partire da circa 50 euro mensili. I prezzi effettivi dipendono dal provider, dal numero di operazioni e dagli adempimenti richiesti.
Costi ricorrenti di gestione
Dopo la costituzione, il costo della società dipende soprattutto dalla sua operatività. Una OÜ deve rispettare gli obblighi contabili e presentare l’annual report; a questi possono aggiungersi dichiarazioni IVA, gestione delle remunerazioni, consulenza fiscale, servizi bancari e autorizzazioni previste per particolari attività.
Il contact person rappresenta un costo ricorrente soltanto nelle configurazioni per le quali la normativa ne richiede la designazione, mentre la contabilità ha un costo che cresce con la complessità dell’impresa. Per questo non esiste un “costo annuo della società estone” valido per tutte le OÜ: una società con poche operazioni e una struttura semplice presenta esigenze diverse da un’impresa con IVA, dipendenti, più soci o attività regolamentate.
Il programma e-Residency stima, a titolo puramente orientativo, un costo del primo anno nell’ordine di circa 600 euro per una gestione essenziale senza assistenza contabile continuativa e di circa 1.300 euro includendo un servizio contabile di base. Sono stime commerciali di pianificazione e non soglie normative.
Come funziona la tassazione di una società in Estonia
Il sistema estone non applica l’imposta societaria secondo il modello ordinario basato sulla tassazione periodica dell’utile maturato. Per una OÜ residente in Estonia, il momento centrale è la distribuzione del profitto: finché l’utile resta nella società e viene reinvestito, non sorge l’imposizione societaria collegata alla distribuzione.
Questo meccanismo rende necessario distinguere tre grandezze: l’utile prodotto dalla società, la parte eventualmente distribuita ai soci e l’imposta dovuta dalla OÜ al momento della distribuzione.
Utili prodotti e utili distribuiti
Dal 1° gennaio 2025 gli utili distribuiti da una società estone sono assoggettati a corporate income tax con aliquota 22/78 calcolata sull’importo netto distribuito. Gli utili mantenuti all’interno dell’impresa non generano invece, per questo solo fatto, l’imposta societaria sulla distribuzione.
Un primo esempio aiuta a comprendere la differenza.
Esempio 1: utile interamente mantenuto nella OÜ
Una società estone realizza un utile di 100.000 euro e decide di non distribuirlo ai soci.
- utile prodotto: 100.000 euro;
- utile distribuito: 0 euro;
- corporate income tax sulla distribuzione: 0 euro;
- risorse che restano nella società: 100.000 euro.
La tassazione non scompare definitivamente: viene differita fino a quando l’utile viene distribuito o utilizzato in una delle forme fiscalmente rilevanti previste dalla disciplina estone.
Il meccanismo non equivale quindi a una generale “aliquota zero” sulle società estoni. L’Estonian Tax and Customs Board ricomprende tra le distribuzioni fiscalmente rilevanti, oltre ai dividendi, anche determinate distribuzioni in sede di liquidazione, operazioni sul capitale e attribuzioni occulte di utili.
Come si calcola il 22/78
La formula 22/78 può risultare poco intuitiva perché l’imposta viene calcolata sull’importo netto che viene attribuito al socio.
Se la società dispone di 100.000 euro da destinare complessivamente alla distribuzione, il calcolo può essere rappresentato così:
Esempio 2: distribuzione integrale di 100.000 euro
- importo complessivamente destinato alla distribuzione: 100.000 euro;
- dividendo netto al socio: 78.000 euro;
- corporate income tax dovuta dalla OÜ: 22.000 euro.
Il calcolo è:
78.000 × 22 / 78 = 22.000 euro
Il socio riceve quindi 78.000 euro, mentre 22.000 euro vengono versati dalla società come imposta.
In altri termini, il rapporto 22/78 applicato al dividendo netto corrisponde al 22% dell’importo complessivo lordo destinato alla distribuzione.
La stessa logica può essere applicata a una distribuzione parziale.
Esempio 3: distribuzione di metà dell’utile disponibile
La OÜ dispone di 100.000 euro di utili e decide di destinarne complessivamente 50.000 alla distribuzione, lasciando gli altri 50.000 nella società.
- dividendo netto al socio: 39.000 euro;
- corporate income tax: 11.000 euro;
- esborso complessivo collegato alla distribuzione: 50.000 euro;
- utili che restano nella società: 50.000 euro.
Il calcolo dell’imposta è:
39.000 × 22 / 78 = 11.000 euro
La tassazione colpisce quindi soltanto la parte distribuita, mentre la quota trattenuta continua a rimanere nella società senza applicazione dell’imposta sulla distribuzione.
Tassazione dei dividendi
Dal 2025 i dividendi sono tassati ordinariamente a livello della società estone con il rapporto 22/78. Contestualmente è stato eliminato il precedente regime che consentiva l’aliquota ridotta del 14/86 per le distribuzioni regolari; la disciplina transitoria continua a rilevare soltanto per specifici saldi riferibili a dividendi già assoggettati al vecchio regime entro il 31 dicembre 2024.
Un altro esempio permette di distinguere l’importo deliberato a favore del socio dall’esborso complessivo sostenuto dalla società.
Esempio 4: il socio deve ricevere 50.000 euro netti
Se la OÜ vuole attribuire al socio un dividendo netto di 50.000 euro:
- dividendo netto: 50.000 euro;
- imposta: 50.000 × 22 / 78 = 14.102,56 euro;
- esborso complessivo della società: 64.102,56 euro.
Questo esempio mostra perché non è corretto calcolare semplicemente il 22% sui 50.000 euro ricevuti dal socio: la percentuale 22/78 viene applicata proprio perché il dividendo indicato rappresenta l’importo netto dopo l’imposta societaria.
| Operazione | Al socio | Imposta OÜ | Totale utilizzato |
|---|---|---|---|
| 100.000 € trattenuti | 0 € | 0 € | 0 € distribuiti |
| 100.000 € destinati alla distribuzione | 78.000 € | 22.000 € | 100.000 € |
| 50.000 € destinati alla distribuzione | 39.000 € | 11.000 € | 50.000 € |
| 50.000 € netti al socio | 50.000 € | 14.102,56 € | 64.102,56 € |
Questi esempi rappresentano esclusivamente la tassazione della OÜ in Estonia. Se il socio è fiscalmente residente in Italia, occorre effettuare un secondo livello di analisi sulla tassazione del dividendo percepito dal socio e sul coordinamento con la Convenzione contro le doppie imposizioni tra Italia ed Estonia. L’imposta versata dalla società estone non consente quindi, da sola, di determinare il carico fiscale complessivo dell’imprenditore italiano.
IVA in Estonia
Dal 1° luglio 2025 l’aliquota IVA ordinaria in Estonia è pari al 24%, in sostituzione del precedente 22%. L’aliquota ordinaria si applica quando non ricorrono i presupposti per aliquote ridotte, non imponibilità o esenzioni previste dal Value Added Tax Act.
Per una OÜ che opera con clienti di diversi Paesi, conoscere l’aliquota estone non è però sufficiente a stabilire l’IVA applicabile a ogni operazione. Occorre verificare separatamente territorialità della cessione o prestazione, status del cliente, eventuali soglie e regimi UE. Per questo l’IVA viene qui richiamata come componente della fiscalità della società estone, senza trasformare l’articolo in una guida autonoma alla disciplina IVA internazionale.
Società estone gestita dall’Italia: il nodo della residenza fiscale
La costituzione di una OÜ secondo il diritto estone non esclude che la stessa società possa essere considerata fiscalmente residente anche in Italia. Le due legislazioni utilizzano criteri diversi: l’Estonia attribuisce rilevanza alla costituzione secondo il proprio diritto, mentre l’Italia considera anche il luogo nel quale vengono assunte le decisioni strategiche e svolta la gestione corrente. È quindi necessario tenere distinti il dato formale della registrazione e l’effettivo governo della società.
Una OÜ estone può risultare residente anche in Italia?
Ai sensi del § 6, par. 2, dell’Estonian Income Tax Act, una persona giuridica è residente in Estonia quando è costituita secondo il diritto estone. Una OÜ regolarmente costituita in Estonia è quindi considerata residente secondo la normativa interna estone.
L’ordinamento italiano effettua però una verifica autonoma. Fino al 31 dicembre 2026, l’art. 73, co. 3, TUIR considera residenti in Italia le società che, per la maggior parte del periodo d’imposta, hanno nel territorio dello Stato la sede legale, la sede di direzione effettiva oppure la gestione ordinaria in via principale. È sufficiente che ricorra uno dei criteri previsti dalla disposizione.
Dal 1° gennaio 2027 la stessa disciplina confluisce nell’art. 82, co. 3, del nuovo Testo unico delle imposte sui redditi approvato con il D.Lgs. n. 117/2026. Il riordino modifica quindi il riferimento numerico della disposizione, senza alterare i criteri sostanziali rilevanti per questa analisi. Il passaggio alla nuova numerazione dal 2027 è approfondito nell’analisi dedicata al nuovo TUIR e alle strutture estere.
Può quindi verificarsi una situazione nella quale la OÜ sia residente in Estonia in base al diritto estone e, contemporaneamente, soddisfi uno dei criteri di residenza previsti dalla normativa italiana. La costituzione all’estero, da sola, non risolve questo conflitto.
Sede di direzione effettiva e gestione ordinaria in Italia
Dal periodo d’imposta 2024 l’art. 73, co. 3, TUIR definisce espressamente i due criteri sostanziali. La sede di direzione effettiva coincide con la continua e coordinata assunzione delle decisioni strategiche che riguardano la società nel suo complesso. La gestione ordinaria in via principale riguarda invece il continuo e coordinato compimento degli atti della gestione corrente della società.
Per una OÜ controllata e amministrata da un imprenditore che vive in Italia, l’analisi deve quindi concentrarsi su come funziona concretamente il business: dove vengono prese le decisioni strategiche, chi le assume, dove viene coordinata l’attività corrente e da quale Paese vengono svolte in modo continuativo le funzioni gestionali.
La presenza di un indirizzo estone, di un contact person o di servizi amministrativi locali non consente, da sola, di rispondere a queste domande. Allo stesso modo, non esiste una regola secondo cui la società debba necessariamente avere un certo numero di dipendenti o un amministratore residente in Estonia per poter essere considerata estera. Gli elementi organizzativi assumono rilievo come fatti da valutare nel loro insieme, non come requisiti automatici sostitutivi dei criteri dell’art. 73 TUIR.
La doppia residenza tra Italia ed Estonia
Se la OÜ è residente in Estonia perché costituita secondo il diritto estone e risulta contemporaneamente residente in Italia in applicazione dell’art. 73 TUIR, si determina una doppia residenza secondo le rispettive legislazioni interne.
Il problema deve allora essere affrontato anche attraverso la Convenzione tra Italia ed Estonia contro le doppie imposizioni, firmata il 20 marzo 1997, ratificata con la Legge n. 427/1999 ed entrata in vigore il 22 febbraio 2000.
La distinzione è importante: prima si applicano le regole domestiche dei due Stati per verificare se entrambi rivendicano la residenza della società; solo successivamente interviene il coordinamento convenzionale. La Convenzione non elimina quindi la necessità di analizzare in concreto il luogo nel quale la OÜ viene effettivamente governata.
Come interviene la Convenzione Italia-Estonia
L’art. 4, par. 3, della Convenzione prevede che, quando una società è considerata residente di entrambi gli Stati, le autorità competenti debbano cercare di risolvere la questione di comune accordo, considerando in particolare la sede della direzione effettiva, il luogo di costituzione e ogni altro elemento pertinente.
Non opera quindi un criterio automatico secondo cui la società diventa convenzionalmente residente nello Stato della sola direzione effettiva oppure, al contrario, nello Stato nel quale è stata costituita. Entrambi gli elementi rientrano nella valutazione prevista dalla Convenzione.
La conseguenza dell’assenza di accordo è rilevante: l’art. 4, par. 3, stabilisce che la società non è considerata residente di alcuno dei due Stati ai fini dell’applicazione degli articoli da 6 a 22 e dell’art. 24 della Convenzione.
Per questo, nel caso di una OÜ gestita dall’Italia, il tema della residenza fiscale dovrebbe essere affrontato nella fase di progettazione della struttura e non soltanto dopo la costituzione. L’analisi generale dei criteri italiani è sviluppata nell’approfondimento dedicato alla residenza fiscale delle società e all’esterovestizione societaria.
Società estone gestita dall’Italia: verifica la struttura prima della costituzione
Quando socio, amministrazione e attività coinvolgono più Stati, la costituzione estone non è sufficiente a determinare la residenza fiscale. È possibile analizzare preventivamente governance, operatività e possibili profili di doppia residenza o stabile organizzazione.
Richiedi una consulenza →Leggi anche: Aprire una società in Lituania: fiscalità per imprenditori italiani.
Attività in Italia e possibile stabile organizzazione
Anche quando una OÜ resta fiscalmente residente in Estonia, occorre verificare se l’attività esercitata in Italia possa configurare una stabile organizzazione. Il problema è diverso da quello della residenza societaria: nel primo caso si discute se l’intera società debba essere considerata fiscalmente residente in Italia; nel secondo si valuta se una società estera abbia in Italia una presenza sufficientemente rilevante da attribuire allo Stato italiano il diritto di tassare una parte dei suoi utili.
Residenza societaria e stabile organizzazione sono problemi diversi
L’art. 5 della Convenzione tra Italia ed Estonia definisce la stabile organizzazione come una sede fissa d’affari attraverso la quale l’impresa esercita in tutto o in parte la propria attività. Tra gli esempi espressamente indicati rientrano una sede di direzione, una succursale, un ufficio, un’officina e altri luoghi stabili utilizzati per l’attività dell’impresa.
L’art. 7 della stessa Convenzione stabilisce che gli utili di un’impresa residente in uno Stato sono imponibili, in linea generale, soltanto in quello Stato, salvo che l’impresa svolga la propria attività nell’altro Stato attraverso una stabile organizzazione. In tale ipotesi, l’altro Stato può assoggettare a imposizione gli utili attribuibili alla stabile organizzazione.
La differenza rispetto alla residenza societaria è quindi sostanziale: la stabile organizzazione non comporta necessariamente che l’intera OÜ diventi fiscalmente residente in Italia.
Quando l’attività svolta in Italia richiede una verifica
Per una società estone che opera anche dall’Italia occorre guardare alla struttura concreta dell’attività. La presenza di un ufficio, una sede operativa, un luogo stabile utilizzato per il business o determinate modalità di presenza personale in Italia può rendere necessaria un’analisi ai fini della stabile organizzazione. La Convenzione considera inoltre specifiche ipotesi nelle quali una persona che agisce per conto dell’impresa nell’altro Stato può assumere rilievo ai fini della configurazione di una permanent establishment.
Non ogni attività svolta in Italia produce automaticamente questo risultato. La verifica dipende dalle funzioni effettivamente esercitate, dalla loro stabilità e dal ruolo assunto nell’attività complessiva della OÜ. Per questo una società può essere considerata estera sotto il profilo della residenza fiscale ma avere comunque una presenza imponibile in Italia per una parte del proprio business.
L’analisi generale di questi criteri è sviluppata nell’approfondimento dedicato alla stabile organizzazione delle società estere in Italia.
Società estone e disciplina CFC per il residente italiano
Il differimento della corporate income tax estone sugli utili non distribuiti non significa automaticamente che quegli utili restino irrilevanti per un socio fiscalmente residente in Italia. Quando il residente italiano controlla la OÜ, deve essere verificata anche la disciplina sulle Controlled Foreign Companies.
Fino al 31 dicembre 2026 il riferimento è l’art. 167 TUIR. Dal 1° gennaio 2027, per effetto del nuovo Testo unico delle imposte sui redditi approvato con il D.Lgs. n. 117/2026, la disciplina confluisce nell’art. 186. Il riordino cambia la collocazione normativa ma non modifica, per gli aspetti qui esaminati, la struttura sostanziale della disciplina CFC.
Quando una OÜ entra nel perimetro della disciplina CFC
L’art. 167 TUIR si applica anche alle persone fisiche residenti in Italia che controllano un soggetto non residente. Ai fini della norma, il controllo può derivare dal controllo diretto o indiretto ai sensi dell’art. 2359 c.c. oppure dalla detenzione, diretta o indiretta, di oltre il 50% della partecipazione agli utili della società estera.
Un imprenditore fiscalmente residente in Italia che possiede il 100% di una OÜ rientra quindi nel perimetro soggettivo della verifica CFC. Questo non significa che il reddito della società debba essere automaticamente tassato per trasparenza in Italia: devono essere esaminati anche i requisiti oggettivi previsti dall’art. 167, co. 4, TUIR.
Bassa tassazione e passive income: le condizioni devono ricorrere insieme
La disciplina CFC richiede che la società estera integri congiuntamente due condizioni.
La prima riguarda il livello di tassazione effettiva. L’art. 167, co. 4, lett. a), TUIR prevede un test che prende come riferimento una tassazione effettiva inferiore al 15%; nelle ipotesi indicate dalla stessa disposizione deve essere effettuato anche il confronto con la tassazione effettiva che la società avrebbe subito se fosse stata residente in Italia.
La seconda condizione riguarda la composizione dei proventi: oltre un terzo deve derivare dalle categorie di passive income individuate dalla norma, tra cui interessi e altri redditi finanziari, canoni da proprietà intellettuale, dividendi, plusvalenze su partecipazioni, leasing finanziario e determinate operazioni infragruppo a scarso o nullo valore economico aggiunto.
Questo secondo test è particolarmente importante nel caso di una OÜ operativa. Una società che svolge un’attività commerciale verso clienti indipendenti non rientra automaticamente nella disciplina CFC per il solo fatto che gli utili non distribuiti non abbiano ancora scontato la corporate income tax estone. Occorre verificare in concreto anche la composizione dei ricavi.
Se entrambe le condizioni ricorrono, la disciplina non trova comunque applicazione quando il contribuente dimostra che la controllata estera svolge un’attività economica effettiva mediante personale, attrezzature, attivi e locali, secondo quanto previsto dall’art. 167, co. 5, TUIR.
Perché gli utili non distribuiti non sono automaticamente irrilevanti in Italia
La differenza tra il sistema estone e la disciplina CFC italiana emerge soprattutto quando gli utili vengono lasciati nella società.
Si consideri un imprenditore residente in Italia che possiede il 100% di una OÜ. La società produce utili ma non li distribuisce. Secondo il sistema estone, l’assenza di distribuzione può differire l’imposizione societaria collegata alla distribuzione.
Questo dato, da solo, non consente però di concludere che il socio italiano non abbia alcun obbligo fiscale.
Se, dopo avere effettuato i test previsti dall’art. 167 TUIR:
- la OÜ risulta controllata dal soggetto residente;
- ricorre la condizione relativa alla bassa tassazione effettiva;
- oltre un terzo dei proventi rientra nelle categorie di passive income;
- non è applicabile l’esimente dell’attività economica effettiva,
il reddito della controllata viene imputato per trasparenza al controllante residente in proporzione alla partecipazione agli utili, indipendentemente dalla distribuzione del dividendo.
Il reddito CFC non coincide necessariamente con l’utile contabile della OÜ: deve essere rideterminato secondo le regole richiamate dall’art. 167 TUIR e viene assoggettato in Italia a tassazione separata, con aliquota media del soggetto cui è imputato e comunque non inferiore all’aliquota ordinaria IRES.
Per questo, nel caso di un residente italiano, l’affermazione secondo cui “in Estonia gli utili non distribuiti non vengono tassati” descrive soltanto il primo livello dell’analisi. Prima di utilizzare il differimento dell’imposta estone come elemento di convenienza della struttura, deve essere verificata anche l’eventuale applicazione della disciplina CFC italiana.
Per la disciplina generale, i criteri di controllo, i passive income e le modalità di applicazione è disponibile l’approfondimento dedicato alle Controlled Foreign Companies (CFC).
Quando una società in Estonia può essere coerente con il business
Una OÜ estone può essere coerente con il modello imprenditoriale quando la scelta della giurisdizione si raccorda con il modo in cui l’attività viene realmente organizzata e gestita. La valutazione non dovrebbe quindi partire soltanto dall’aliquota fiscale o dalla possibilità di costituire la società online, ma dalla struttura concreta del business e dai Paesi coinvolti.
La società deve riflettere il modello operativo reale
Occorre considerare dove vengono assunte le decisioni strategiche, da dove viene coordinata la gestione corrente e quali attività vengono svolte nei diversi Stati. Anche clienti, collaboratori, infrastrutture, amministrazione e mercati serviti possono contribuire a descrivere il funzionamento effettivo dell’impresa, pur senza costituire singolarmente criteri automatici di residenza fiscale.
Una OÜ può quindi presentare configurazioni molto diverse: dall’impresa realmente organizzata e gestita all’estero fino alla società registrata in Estonia ma sostanzialmente amministrata dall’Italia. Tra questi estremi esistono strutture miste, nelle quali funzioni e attività sono distribuite tra più Paesi e richiedono un’analisi specifica.
La convenienza fiscale non può essere valutata isolatamente
Il sistema estone può risultare interessante quando gli utili vengono mantenuti e reinvestiti nella società, perché l’imposizione societaria legata alla distribuzione viene differita. Questo elemento, però, non consente da solo di concludere che la OÜ sia più conveniente rispetto a una società italiana.
Per un imprenditore residente in Italia occorre infatti considerare anche residenza fiscale della società, eventuale attività svolta in Italia, tassazione delle somme percepite dal socio e costi di gestione della struttura estera. Una comparazione basata esclusivamente sull’aliquota estone rischia quindi di confrontare dati che appartengono a livelli diversi della tassazione.
Società estone e imprenditore italiano: dove nasce il rischio fiscale?
Il percorso decisionale può essere sintetizzato partendo dai fatti, prima ancora delle aliquote.
| Passaggio | Domanda da porsi | Implicazione da verificare |
|---|---|---|
| 1 → Residenza personale | Dove è fiscalmente residente l’imprenditore? | Individua il primo collegamento personale con l’Italia o con l’estero. |
| 2 → Direzione | Dove vengono assunte in modo continuativo le decisioni strategiche della OÜ? | Può assumere rilievo la sede di direzione effettiva ex art. 73, co. 3, TUIR. |
| 3 → Gestione corrente | Da quale Paese viene coordinata e svolta in via principale la gestione ordinaria? | Può assumere rilievo la gestione ordinaria in via principale. |
| 4 → Operatività | La OÜ dispone di attività, luoghi o funzioni operative anche in Italia? | Occorre distinguere la residenza societaria dall’eventuale stabile organizzazione. |
| 5 → Coordinamento internazionale | Italia ed Estonia possono entrambe considerare residente la società? | Deve essere verificato il coordinamento previsto dall’art. 4 della Convenzione Italia-Estonia. |
L’albero non produce una risposta automatica del tipo “società sicura” o “società esterovestita”. Serve invece a individuare quale livello dell’analisi deve essere approfondito prima della costituzione o durante la gestione della struttura.
La domanda corretta, quindi, non è semplicemente se “convenga aprire una società in Estonia”, ma se la OÜ sia coerente con dove l’imprenditore vive, decide, gestisce e svolge concretamente il proprio business.
Come vengono tassati socio e amministratore residente in Italia
Per un imprenditore fiscalmente residente in Italia, la tassazione della OÜ non esaurisce l’analisi. Occorre distinguere il reddito della società, i dividendi percepiti dal socio e l’eventuale compenso riconosciuto come membro del management board. Sono flussi diversi, soggetti a regole differenti.
Dividendi della OÜ al socio residente in Italia
Dal 2025 l’Estonia tassa ordinariamente i dividendi soltanto a livello della società con il meccanismo 22/78. Sul dividendo successivamente corrisposto a una persona fisica non residente non viene, in via ordinaria, applicata un’ulteriore imposta estone, salvo la disciplina transitoria riferita ai dividendi assoggettati entro il 2024 al precedente regime 14/86.
Per una persona fisica fiscalmente residente in Italia che detiene la partecipazione al di fuori dell’esercizio d’impresa, i dividendi esteri sono in linea generale assoggettati all’imposizione del 26% prevista per gli utili da partecipazione. La disciplina è stata uniformata dal 2018 anche per le partecipazioni qualificate; quando il reddito viene incassato direttamente senza un intermediario residente, trova applicazione il regime dichiarativo previsto dall’art. 18 TUIR.
Un esempio mostra i due livelli di imposizione.
Esempio: 100.000 euro di utile destinati integralmente alla distribuzione
La OÜ dispone di 100.000 euro di utile da distribuire:
- corporate income tax estone: 22.000 euro;
- dividendo corrisposto al socio: 78.000 euro;
- imposta italiana del 26% sul dividendo: 20.280 euro;
- importo che rimane al socio dopo l’imposta italiana: 57.720 euro.
In questo esempio il prelievo di 22.000 euro è un’imposta dovuta dalla società estone, non una ritenuta personale subita dal socio sul dividendo. L’Estonian Tax and Customs Board richiama espressamente questa distinzione: dal 2025 il dividendo ordinario è tassato al livello della società e non subisce un’ulteriore imposizione estone in capo al non residente.
Di conseguenza, non è corretto assumere automaticamente che i 22.000 euro pagati dalla OÜ siano utilizzabili dal socio italiano come credito per imposte estere personali. Il credito ex art. 165 TUIR riguarda infatti le imposte estere pagate a titolo definitivo sul reddito estero imputabile allo stesso contribuente.
Compenso del membro del management board
Il socio può anche ricevere un compenso per la funzione svolta nel management board. Questo reddito deve essere tenuto distinto dal dividendo.
La normativa estone assoggetta il compenso corrisposto a un membro non residente del management board di una società estone a income tax del 22%, indipendentemente dal luogo nel quale le funzioni vengono materialmente svolte. Sul compenso è inoltre prevista la social tax estone del 33%, salvo che il soggetto dimostri l’assoggettamento alla legislazione previdenziale di un altro Stato attraverso un valido certificato A1.
Anche la Convenzione Italia-Estonia attribuisce all’Estonia la possibilità di tassare i compensi percepiti da un residente italiano in qualità di membro del board di una società residente in Estonia, ai sensi dell’art. 16.
Esempio: compenso di 10.000 euro al management board
In una situazione ordinaria:
- compenso lordo: 10.000 euro;
- income tax estone 22%: 2.200 euro;
- importo percepito: 7.800 euro;
- social tax estone: 3.300 euro a carico della società, salvo applicazione della legislazione previdenziale di altro Stato documentata mediante A1.
Per il percettore fiscalmente residente in Italia il compenso deve poi essere considerato anche nella dichiarazione italiana. In linea generale, i compensi per l’ufficio di amministratore costituiscono redditi assimilati a quelli di lavoro dipendente ai sensi dell’art. 50, co. 1, lett. c-bis), TUIR, salvo il caso in cui l’attività rientri nell’oggetto proprio della professione esercitata, nel quale può assumere natura di reddito professionale.
La doppia imposizione giuridica sul compenso deve essere coordinata attraverso la Convenzione e, ricorrendone i presupposti, mediante il credito per le imposte pagate all’estero previsto dall’art. 165 TUIR. La verifica previdenziale resta autonoma rispetto a quella fiscale.
Partecipazione nella OÜ e quadro RW
Il residente italiano che possiede direttamente una partecipazione in una società estera deve considerare anche gli obblighi di monitoraggio fiscale.
L’art. 4 del D.L. n. 167/1990 impone alle persone fisiche fiscalmente residenti in Italia di indicare nella dichiarazione gli investimenti e le attività finanziarie detenute all’estero. L’Agenzia delle Entrate ha espressamente chiarito che tra tali attività rientrano anche le partecipazioni in società estere, indipendentemente dal fatto che nell’anno siano stati distribuiti dividendi.
Per un socio italiano della OÜ occorre quindi distinguere:
- la partecipazione personale nella società estone, che può generare obblighi nel quadro RW;
- i beni, conti e investimenti effettivamente intestati alla OÜ, che appartengono alla società e non devono essere automaticamente confusi con attività detenute personalmente dal socio;
- le particolari regole sulla titolarità effettiva, da verificare quando ne ricorrono i presupposti.
La disciplina del monitoraggio delle attività estere può essere approfondita separatamente nell’articolo dedicato al quadro RW e agli investimenti finanziari esteri.
Quattro configurazioni da distinguere prima di aprire la società
La stessa OÜ può produrre conseguenze fiscali molto diverse a seconda di dove vive l’imprenditore, dove viene gestita la società e dove viene svolta l’attività. Per questo la forma giuridica estone non può essere valutata isolatamente: occorre ricostruire la configurazione concreta del business.
Imprenditore residente in Italia che gestisce la OÜ dall’Italia
Un imprenditore residente in Italia costituisce una OÜ estone, ne è socio e membro del management board, lavora dall’Italia e da qui assume in modo continuativo le principali decisioni strategiche e gestionali.
La società resta formalmente costituita in Estonia, ma questa circostanza non impedisce l’applicazione dei criteri italiani dell’art. 73, co. 3, TUIR. Se la sede di direzione effettiva o la gestione ordinaria in via principale risultano localizzate in Italia per la maggior parte del periodo d’imposta, deve essere verificata la possibile residenza fiscale italiana della società. In questa configurazione indirizzo estone, contact person ed e-Residency non sono elementi sufficienti, da soli, a risolvere il problema.
Attività e gestione effettivamente trasferite all’estero
La situazione cambia quando l’imprenditore non si limita a registrare la società in Estonia, ma organizza all’estero anche le funzioni attraverso le quali la OÜ viene diretta e gestita.
In questo scenario assumono rilievo il luogo nel quale vengono effettivamente assunte le decisioni strategiche, quello dal quale viene coordinata la gestione corrente e la distribuzione concreta delle funzioni aziendali. Non esiste una soglia automatica di uffici, dipendenti o amministratori locali che garantisca il risultato fiscale: ciò che conta è la coerenza tra struttura formale e organizzazione reale dell’impresa. Anche la posizione fiscale personale dell’imprenditore deve essere verificata separatamente rispetto a quella della società.
OÜ con organizzazione in Estonia e attività svolta anche in Italia
Una configurazione più articolata si verifica quando la società mantiene direzione e organizzazione all’estero ma svolge una parte del business anche in Italia.
In questo caso non è corretto concludere automaticamente che la OÜ sia residente in Italia. Occorre tenere separati due livelli: da una parte la residenza fiscale dell’intera società, dall’altra l’eventuale presenza in Italia di una stabile organizzazione alla quale attribuire una parte degli utili dell’impresa. L’analisi dipende dalla natura e dalla stabilità dell’attività esercitata in Italia, dalle funzioni svolte e dalla struttura utilizzata. È quindi possibile che una società resti residente all’estero ma abbia obblighi fiscali anche in Italia per una parte della propria operatività.
Nomade digitale con società estone
La mobilità personale dell’imprenditore rende la valutazione ancora più delicata. Un nomade digitale può disporre di una OÜ estone, trascorrere periodi in più Paesi e amministrare l’attività da località differenti nel corso dell’anno.
In questa situazione devono essere tenute distinte almeno tre verifiche: residenza fiscale personale, residenza fiscale della società e localizzazione dell’attività d’impresa. La e-Residency non risolve nessuna delle tre in modo automatico. La continua mobilità può anzi rendere più importante documentare dove vengono assunte le decisioni e dove si svolgono le funzioni gestionali rilevanti.
La posizione personale del professionista o imprenditore itinerante richiede un’analisi autonoma, approfondita nella guida dedicata alla fiscalità del nomade digitale.
Cosa verificare prima di costituire una società in Estonia
Prima di aprire una OÜ è utile verificare se struttura societaria, organizzazione del business e posizione fiscale dell’imprenditore sono coerenti tra loro. La facilità della costituzione digitale non dovrebbe anticipare questa analisi: una società estone può essere semplice da registrare, ma più complessa da gestire correttamente quando socio, amministrazione e attività coinvolgono più Stati.
Prima della costituzione conviene quindi chiarire almeno questi punti:
- forma societaria e governance: chi saranno soci e membri del management board e quali funzioni eserciteranno effettivamente;
- costi iniziali e ricorrenti: state fee, eventuale e-Residency, contact person, indirizzo, contabilità e altri servizi necessari alla gestione;
- modello operativo: dove vengono svolte le attività principali e quali funzioni restano eventualmente in Italia;
- luogo delle decisioni: da quale Paese vengono assunte in modo continuativo le decisioni strategiche e coordinata la gestione corrente;
- residenza fiscale personale: dove è fiscalmente residente l’imprenditore e come questa posizione si raccorda con la società;
- residenza fiscale della OÜ: se la struttura può soddisfare anche i criteri previsti dall’art. 73, co. 3, TUIR;
- eventuale presenza imponibile in Italia: se attività, luoghi o funzioni esercitati in Italia richiedono una verifica ai fini della stabile organizzazione;
- fiscalità estone: modalità di tassazione degli utili, distribuzioni, dividendi e obblighi IVA pertinenti all’attività;
- distribuzione degli utili al socio: trattamento da valutare anche nello Stato di residenza del percettore e, quando rilevante, secondo la Convenzione Italia-Estonia.
La decisione non dovrebbe quindi essere costruita attorno alla sola domanda “quanto si paga in Estonia?”. Il punto centrale è capire dove la società viene realmente gestita, dove opera e come i diversi ordinamenti fiscali si coordinano. Solo dopo questa verifica è possibile confrontare in modo attendibile una OÜ con una struttura societaria alternativa.
Consulenza fiscalità internazionale
Stai valutando una società in Estonia?
La costituzione di una OÜ è solo il primo passaggio. Se socio, amministrazione o attività sono collegati all’Italia, è opportuno verificare preventivamente residenza fiscale della società, possibile stabile organizzazione, tassazione degli utili e coordinamento tra i due Paesi.
Richiedi una consulenza →Domande frequenti
Posso aprire una società in Estonia senza trasferirmi?
Sì, la costituzione di una OÜ non richiede necessariamente il trasferimento personale in Estonia. Restano però da verificare separatamente la residenza fiscale dell’imprenditore, il luogo dal quale viene gestita la società e l’eventuale attività svolta in Italia.
La e-Residency rende fiscalmente residenti in Estonia?
No. La e-Residency è un’identità digitale che consente di accedere ai servizi elettronici estoni, ma non attribuisce cittadinanza, diritto di soggiorno o residenza fiscale personale in Estonia.
Una società estone paga davvero lo 0% di tasse?
No. Il sistema estone differisce l’imposizione societaria sugli utili finché questi restano nella società. Dal 1° gennaio 2025 gli utili distribuiti sono assoggettati a corporate income tax con il rapporto 22/78 sull’importo netto distribuito.
Quanto costa aprire una OÜ in Estonia?
Nel 2026 la registrazione elettronica della OÜ prevede una state fee di 265 euro. A questa possono aggiungersi, in base alla configurazione scelta, e-Residency, contact person, indirizzo, contabilità e altri servizi professionali.
Serve un amministratore residente in Estonia?
Non esiste una regola generale che imponga alla OÜ di avere un amministratore residente in Estonia. La residenza fiscale della società deve però essere valutata separatamente, considerando anche dove vengono prese le decisioni strategiche e svolta la gestione corrente.
Una OÜ gestita dall’Italia può essere fiscalmente residente in Italia?
Sì, è una possibilità da verificare. L’art. 73, co. 3, TUIR considera anche la sede di direzione effettiva e la gestione ordinaria in via principale. Se Italia ed Estonia considerano entrambe residente la società, interviene anche l’art. 4 della Convenzione tra i due Stati.
