
Nella Manovra arriva l'imposta sostitutiva all'1% sugli incrementi retributivi fino a 2.500 euro per i lavoratori under 30: requisiti,
La Manovra di Bilancio introduce un pacchetto di interventi fiscali a favore dell’occupazione giovanile e dei redditi da lavoro dipendente. Tra le novità al centro del dibattito spicca il cosiddetto premio da 2.500 euro per i lavoratori under 30, accompagnato da un regime fiscale di favore con aliquota sostitutiva fissata all’1%.
Non si tratta di un contributo a pioggia erogato direttamente dallo Stato a tutti i giovani occupati, bensì di un’agevolazione fiscale mirata a incentivare la contrattazione e gli aumenti retributivi riconosciuti dai datori di lavoro. Per conoscere tempi e modalità di erogazione occorre attendere il testo definitivo. Restano ancora da chiarire le procedure per ottenere il premio, il ruolo del datore di lavoro, i requisiti e il periodo di riferimento.
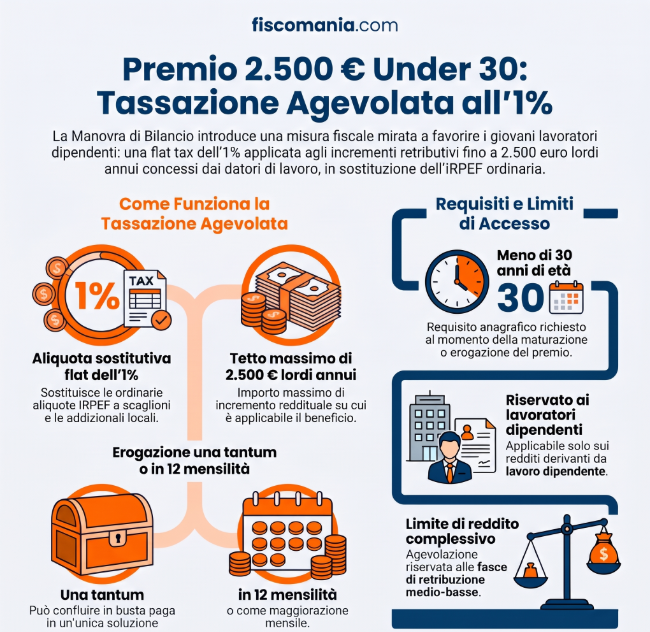
Premio 2.500 euro under 30: natura del beneficio e imposta sostitutiva
Come chiarito dalla Presidenza del Consiglio a margine dell’approvazione del disegno di legge di Bilancio, la disposizione interviene sotto forma di imposta sostitutiva dell’1% applicata agli incrementi di reddito da lavoro dipendente.
Il tetto massimo agevolabile è pari a 2.500 euro lordi. Su questa somma, in luogo delle ordinarie aliquote IRPEF a scaglioni e delle relative addizionali locali, il lavoratore verserà un’imposta flat dell’1%.
Il meccanismo è strutturato per massimizzare il netto in busta paga:
- Importo massimo agevolabile: 2.500 euro all’anno;
- Aliquota fiscale applicata: flat tax dell’1%;
- Trattamento fiscale ordinario bypassato: ordinaria tassazione progressiva IRPEF.
Resta fondamentale distinguere la componente fiscale dal presupposto datoriale: l’effettiva erogazione della somma dipende dagli accordi individuali o collettivi adottati dalle singole aziende, configurandosi come detassazione del salario accessorio o premiale.
Modalità di erogazione: una tantum o rateizzazione in busta paga
In base agli indirizzi normativi presentati dall’esecutivo, il beneficio economico potrà confluire nella retribuzione secondo due percorsi alternativi:
- In un’unica soluzione (una tantum): tipica della corresponsione dei premi di risultato o delle gratifiche annuali.
- Distribuito in 12 mensilità: attraverso una maggiorazione periodica della busta paga parametrata su base mensile.
Il testo definitivo del DdL dovrà definire se la scelta tra l’accredito frazionato o l’erogazione in singola soluzione sarà rimessa alla contrattazione tra datore e dipendente ovvero subordinata a precisi criteri tecnici.
Requisiti soggettivi e limiti di reddito
Per accedere all’imposta sostitutiva dell’1%, il lavoratore deve possedere specifici parametri anagrafici e reddituali:
| Parametro | Dettaglio e Requisiti Noti |
|---|---|
| Età anagrafica | Meno di 30 anni (under 30) al momento della maturazione/erogazione |
| Tipologia contrattuale | Lavoratori titolari di reddito di lavoro dipendente |
| Plafond agevolabile | Fino a un massimo di 2.500 euro |
| Limiti reddituali | Previsto un tetto massimo di reddito complessivo (in via di definizione nel testo del DdL) |
Oltre al requisito dell’età, l’applicazione dell’aliquota ridotta sarà vincolata al mancato superamento di un plafond reddituale massimo, volto a circoscrivere la misura alle fasce di retribuzione medio-basse.
Per conoscere con esattezza la platea dei beneficiari occorre attendere le disposizioni definitive, che chiarirà anche tutti gli aspetti relativi alla tipologia di contratto richiesta, alla durata del rapporto di lavoro, ad un eventuale limite di reddito.
Il quadro generale: le altre misure per i giovani in Manovra
L’incentivo retributivo si inserisce all’interno di una più ampia revisione fiscale orientata a sostenere le nuove generazioni e a contenere l’esodo professionale verso l’estero:
- Locazioni e caro affitti: riduzione della cedolare secca per i contratti a canone concordato, che scende al 5% in via generale e viene abbattuta all’1% qualora l’inquilino sia un giovane under 35.
- Revisione aliquote e assunzioni: riordino generale degli scaglioni d’imposta (con l’estensione dello scaglione al 33% fino a 55.000 euro) e ulteriori incentivi contributivi e deduzioni maggiorate a favore dei datori di lavoro che stabilizzano giovani professionisti.
I dettagli applicativi, i codici tributo e le tempistiche per l’adeguamento dei cedolini paga saranno resi operativi a seguito della bollinatura della Legge di Bilancio e della successiva circolare esplicativa dell’Agenzia delle Entrate.
Domande frequenti
Il bonus di 2.500 euro viene erogato direttamente dallo Stato a tutti i giovani?
No, l’importo non è un sussidio statale automatico ma un’agevolazione fiscale sugli incrementi retributivi corrisposti dall’azienda[cite: 1]. Il datore di lavoro deve riconoscere formalmente la somma al dipendente tramite contrattazione individuale o accordi collettivi di secondo livello, beneficiando così della tassazione di favore[cite: 1, 2].
Cosa accade all’eccedenza se il premio aziendale supera la soglia di 2.500 euro?
La quota eccedente il tetto di 2.500 euro lordi viene assoggettata al regime ordinario di tassazione IRPEF a scaglioni progressivi[cite: 1, 2]. L’imposta sostitutiva con aliquota flat all’1% copre infatti unicamente il massimale stabilito dalla Manovra, lasciando la parte rimanente soggetta alle aliquote fiscali standard e addizionali[cite: 1].
In quali modalità temporali può essere accreditata l’agevolazione nella busta paga?
La somma agevolata può essere corrisposta dal datore di lavoro in un’unica soluzione annuale oppure ripartita in dodici rate mensili[cite: 2]. La scelta operativa tra versamento una tantum o frazionamento periodico nel cedolino dipenderà dai dettagli attuativi del disegno di legge e dalla contrattazione aziendale[cite: 2].
I lavoratori autonomi o con partita IVA under 30 possono beneficiare dell’imposta sostitutiva all’1%?
No, il regime agevolato dell’imposta sostitutiva all’1% è riservato esclusivamente ai lavoratori titolari di reddito da lavoro dipendente[cite: 2]. I titolari di partita IVA o collaboratori autonomi sono esclusi dalla misura, la quale mira specificamente a favorire la contrattazione e gli incrementi salariali in ambito aziendale[cite: 1, 2].
