
ESPP: quando sconto sulle azioni è imponibile, i requisiti dell'esenzione da 2.065,83 euro e le regole su vendita, quadro RW e piani esteri
Negli ESPP lo sconto sul prezzo di acquisto delle azioni può essere imponibile come reddito di lavoro dipendente. Alcuni piani di azionariato diffuso possono beneficiare dell’esclusione prevista dal TUIR, a precise condizioni; la successiva vendita richiede un distinto calcolo fiscale.
Un Employee Stock Purchase Plan (ESPP) consente ai dipendenti di acquistare azioni della società datrice di lavoro o del gruppo a condizioni favorevoli, spesso attraverso trattenute periodiche sulla retribuzione. Per stabilire il trattamento fiscale italiano non basta conoscere la percentuale di sconto indicata nel regolamento: occorre individuare il valore normale dei titoli al momento fiscalmente rilevante, il prezzo effettivamente corrisposto e i requisiti dell’eventuale agevolazione per l’azionariato diffuso. Questa qualificazione influenza sia il reddito di lavoro dipendente sia il costo fiscalmente riconosciuto delle azioni nella successiva vendita. Se i titoli sono detenuti all’estero, devono essere valutati anche gli obblighi di monitoraggio fiscale.
Come funziona un ESPP e quando si acquistano le azioni?
In un Employee Stock Purchase Plan (ESPP), l’adesione del dipendente non coincide necessariamente con l’acquisto delle azioni. Il piano stabilisce le modalità di partecipazione, il periodo durante il quale vengono raccolte le somme destinate all’investimento e la data in cui avviene l’effettiva acquisizione dei titoli.
Nei programmi più diffusi presso le multinazionali si distinguono tre momenti:
- Offering date: data di inizio del periodo di offerta, che può essere utilizzata anche come riferimento per determinare il prezzo di acquisto.
- Accumulation period: periodo durante il quale il dipendente accantona le somme destinate all’acquisto, generalmente mediante trattenute periodiche sulla retribuzione.
- Purchase date: data in cui le somme accumulate vengono utilizzate per acquistare le azioni secondo le condizioni previste dal regolamento.
Alcuni ESPP prevedono un meccanismo denominato lookback, attraverso il quale il prezzo di acquisto viene determinato prendendo come riferimento la quotazione più bassa tra l’inizio del periodo di offerta e la data di acquisto, applicando l’eventuale sconto previsto dal piano.
Questa modalità può aumentare il vantaggio economico riconosciuto al dipendente, ma non determina automaticamente l’importo fiscalmente imponibile secondo la normativa italiana.
Gli ESPP si distinguono dalle Restricted Stock Units (RSU), nelle quali il dipendente acquisisce normalmente le azioni senza corrispondere un prezzo, al verificarsi delle condizioni di maturazione stabilite dal piano.
Come si determina la tassazione dello sconto ESPP?
Lo sconto riconosciuto al dipendente che acquista azioni attraverso un ESPP costituisce, in linea generale, un beneficio imponibile come reddito di lavoro dipendente. Ai sensi dell’art. 51 del TUIR, l’importo fiscalmente rilevante è determinato dalla differenza tra il valore normale delle azioni e il prezzo effettivamente corrisposto dal lavoratore, salvo l’applicazione di specifiche esclusioni dal reddito.
Il beneficio assume rilevanza al momento dell’effettiva acquisizione delle azioni, secondo le caratteristiche del piano. La semplice adesione all’ESPP o l’accantonamento delle somme mediante trattenute retributive non determinano, di per sé, la percezione del vantaggio azionario.
Valore normale delle azioni e prezzo di acquisto
Il valore normale deve essere individuato applicando i criteri dell’art. 9 del TUIR. Per le azioni negoziate in mercati regolamentati italiani o esteri, il comma 4, lettera a), prevede il riferimento alla media aritmetica dei prezzi rilevati nell’ultimo mese.
Questo criterio può produrre un valore diverso dalla quotazione del titolo nel giorno dell’acquisto o da quello utilizzato dalla società per calcolare lo sconto.
La Risoluzione dell’Agenzia delle Entrate n. 129/E del 12 ottobre 2004 chiarisce che le modalità adottate dall’azienda per stabilire il prezzo di sottoscrizione non modificano i criteri fiscali di determinazione del valore delle azioni.
Di conseguenza, lo sconto percentuale indicato nel regolamento ESPP non coincide necessariamente con il beneficio soggetto a imposizione in Italia.
Esempio di calcolo del beneficio imponibile
Un dipendente partecipa a un ESPP che non soddisfa i requisiti per beneficiare dell’esenzione fiscale e acquista 200 azioni alle seguenti condizioni:
- Prezzo effettivamente pagato: 40 euro per azione.
- Valore normale determinato secondo l’art. 9 TUIR: 48 euro per azione.
- Numero di azioni acquistate: 200.
Il beneficio imponibile è pari a:
(48 − 40) × 200 = 1.600 euro
L’importo di 1.600 euro concorre al reddito di lavoro dipendente ed è soggetto all’ordinaria imposizione IRPEF e alle relative addizionali. Non si applica quindi automaticamente l’aliquota del 26% prevista, in via generale, per le plusvalenze finanziarie.
L’esempio presuppone che l’intero beneficio sia fiscalmente rilevante in Italia e che non trovino applicazione specifiche esclusioni. La verifica di queste ultime è determinante, perché alcuni ESPP possono rientrare nell’agevolazione prevista per i piani di azionariato diffuso.
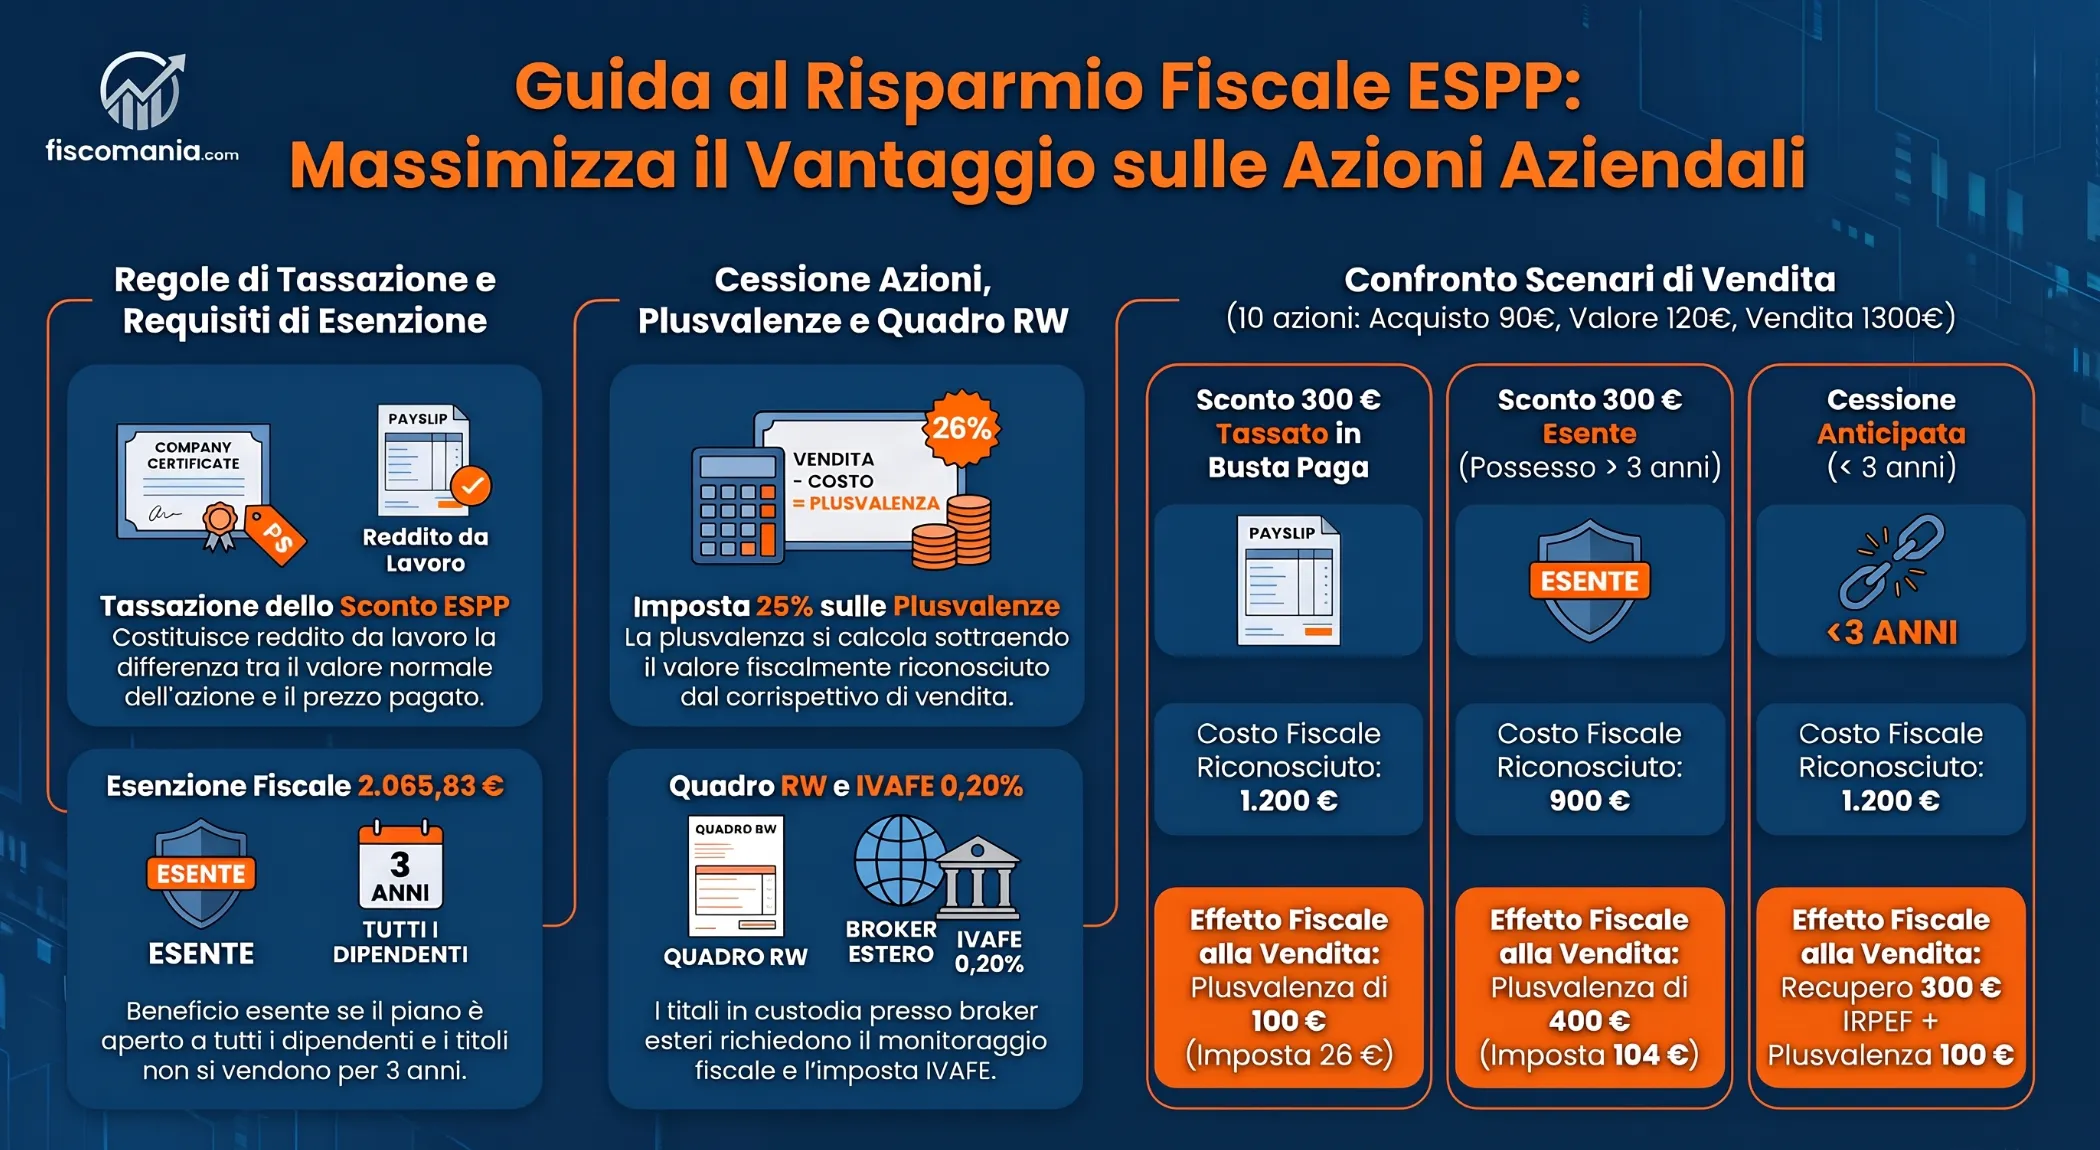
Quando l’ESPP beneficia dell’esenzione fino a 2.065,83 euro?
Gli ESPP possono beneficiare dell’esclusione dal reddito di lavoro dipendente prevista dall’art. 51, comma 2, lettera g), del TUIR, fino a 2.065,83 euro per periodo d’imposta, purché siano rispettati i requisiti dell’azionariato diffuso. L’agevolazione non è limitata alle assegnazioni gratuite: può applicarsi anche alle azioni acquistate dai dipendenti a prezzo scontato.
La Risoluzione dell’Agenzia delle Entrate n. 129/E del 12 ottobre 2004 ha riconosciuto questa possibilità esaminando un piano di acquisto agevolato promosso dalla capogruppo estera di una società italiana.
Generalità dei dipendenti e società emittenti ammesse
Il piano deve essere rivolto alla generalità dei dipendenti e non riservato arbitrariamente a singoli lavoratori o a categorie selezionate in funzione delle mansioni.
Il requisito richiede di valutare le condizioni effettive di accesso. Nella Risoluzione 129/E/2004, ad esempio, l’Agenzia ha ritenuto compatibile con l’agevolazione l’esclusione dei lavoratori con meno di tre mesi di anzianità, considerate le caratteristiche specifiche del piano e l’assenza di finalità discriminatorie. Non si tratta, tuttavia, di un’autorizzazione generalizzata a introdurre qualsiasi requisito di anzianità.
Ai sensi dell’art. 51, comma 2-bis, le azioni devono inoltre essere emesse dal datore di lavoro oppure da società che lo controllano, ne sono controllate o sono soggette a comune controllo, anche indiretto.
Pertanto, la circostanza che l’ESPP sia istituito da una multinazionale estera non impedisce, di per sé, l’applicazione dell’agevolazione italiana.
Limite annuale e vincolo triennale
L’esclusione riguarda il valore delle azioni agevolabili, nel limite complessivo di 2.065,83 euro per periodo d’imposta. Le eventuali assegnazioni effettuate nello stesso anno devono essere considerate congiuntamente ai fini della soglia.
Per i piani con acquisto a prezzo scontato, la Risoluzione 129/E/2004 chiarisce che concorre al reddito di lavoro dipendente l’eventuale differenza positiva tra:
- Il valore normale complessivo delle azioni;
- Il limite agevolabile di 2.065,83 euro;
- L’importo effettivamente pagato dal dipendente.
L’esenzione non può comunque superare il beneficio economico attribuito al lavoratore. La soglia non costituisce quindi una franchigia aggiuntiva rispetto al valore delle azioni, ma opera secondo la disciplina specifica dell’azionariato diffuso.
Per conservare l’agevolazione, le azioni non devono essere cedute a terzi prima che siano trascorsi almeno tre anni dalla loro acquisizione. La disciplina prevede inoltre una specifica limitazione al riacquisto da parte della società emittente o del datore di lavoro, che può determinare il recupero del beneficio anche dopo il decorso del triennio.
Cosa accade se le azioni vengono vendute prima dei tre anni?
Se le azioni agevolate vengono cedute a terzi prima dei tre anni, l’importo precedentemente escluso dal reddito di lavoro dipendente deve essere recuperato a tassazione nel periodo d’imposta della cessione, secondo l’art. 51, comma 2, lettera g), TUIR. Un analogo recupero può verificarsi in caso di riacquisto da parte della società emittente o del datore di lavoro, indipendentemente dal periodo di possesso. Restano da valutare eventuali fattispecie particolari disciplinate dalla prassi amministrativa.
Il recupero del beneficio come reddito di lavoro dipendente è distinto dall’eventuale plusvalenza derivante dalla vendita delle azioni, che richiede una separata determinazione.
Dal 1° gennaio 2027 la disciplina è ricollocata nell’art. 53, comma 2, lettera l), e comma 3, del D.Lgs. n. 117/2026, secondo la decorrenza prevista dall’art. 377.
La seguente tabella sintetizza le condizioni da verificare prima di applicare l’esclusione dal reddito di lavoro dipendente.
| Requisito | Condizione da verificare | Conseguenza fiscale | Riferimento |
|---|---|---|---|
| Generalità dei dipendenti | Offerta diffusa, senza selezioni arbitrarie dei beneficiari | Requisito necessario per l’agevolazione | Art. 51, comma 2, lett. g), TUIR; Ris. 129/E/2004 |
| Società emittente | Datore di lavoro o società del gruppo individuate dalla norma | Le azioni di società diverse non beneficiano dell’esclusione | Art. 51, comma 2-bis, TUIR |
| Limite annuale | Valore agevolabile complessivo non superiore a 2.065,83 euro | L’eventuale beneficio eccedente concorre al reddito imponibile | Art. 51, comma 2, lett. g), TUIR; Ris. 129/E/2004 |
| Cessione a terzi | Mantenimento delle azioni per almeno tre anni dall’acquisizione | La cessione anticipata comporta il recupero dell’importo escluso dal reddito, salvo particolari eccezioni | Art. 51, comma 2, lett. g), TUIR |
| Riacquisto da parte della società | Verifica dell’identità del soggetto che riacquista le azioni | Il beneficio può essere recuperato anche dopo il triennio | Art. 51, comma 2, lett. g), TUIR |
Come si tassano le plusvalenze quando si vendono le azioni ESPP?
La vendita delle azioni acquistate tramite un ESPP può generare una plusvalenza imponibile come reddito diverso di natura finanziaria, ai sensi degli artt. 67 e 68 del TUIR. Per determinare il risultato fiscale occorre confrontare il corrispettivo di vendita con il costo fiscalmente riconosciuto dei titoli, che dipende dal trattamento applicato al momento dell’acquisto.
La distinzione è particolarmente importante quando il dipendente ha beneficiato di uno sconto, perché il valore già assoggettato a tassazione come reddito di lavoro dipendente può concorrere alla determinazione del costo fiscale delle azioni.
Come si determina il costo fiscale delle azioni?
L’art. 68, comma 6, del TUIR disciplina la determinazione delle plusvalenze finanziarie. La Circolare del Ministero delle Finanze n. 30/E del 25 febbraio 2000 chiarisce il trattamento delle azioni attribuite ai dipendenti, distinguendo il valore già assoggettato a imposizione da quello escluso dal reddito.
In particolare:
- Sconto imponibile: quando il beneficio è stato integralmente assoggettato a tassazione come reddito di lavoro dipendente, il costo fiscale comprende il prezzo pagato e il beneficio tassato, corrispondendo al valore normale assunto per determinare quest’ultimo.
- Sconto fiscalmente esente: quando il beneficio è stato escluso dal reddito, il relativo valore non incrementa il costo fiscale. Rileva invece quanto effettivamente corrisposto dal dipendente.
- Beneficio parzialmente imponibile: occorre distinguere la componente assoggettata a tassazione da quella esclusa, tenendo conto anche del prezzo sostenuto dal lavoratore.
Il mancato riconoscimento del corretto costo fiscale può determinare un’imposizione duplicata sul beneficio già tassato oppure una sottostima della plusvalenza.
Esempio di vendita delle azioni ESPP
Si consideri un dipendente che acquista 10 azioni attraverso un ESPP, alle seguenti condizioni:
- Prezzo pagato: 90 euro per azione, per complessivi 900 euro.
- Valore normale al momento dell’acquisto: 120 euro per azione, per complessivi 1.200 euro.
- Beneficio economico iniziale: 300 euro.
- Corrispettivo della successiva vendita: 1.300 euro.
Si ipotizzano due differenti trattamenti fiscali del beneficio iniziale, in assenza di ulteriori assegnazioni nell’anno e senza considerare commissioni o altri oneri accessori.
Prima ipotesi: ESPP non agevolabile. Lo sconto di 300 euro viene tassato come reddito di lavoro dipendente. Il costo fiscale delle azioni è pari a 1.200 euro e la successiva plusvalenza ammonta a 100 euro.
Seconda ipotesi: ESPP agevolabile. Il piano soddisfa i requisiti dell’art. 51, comma 2, lettera g), TUIR e il dipendente conserva le azioni per almeno tre anni. Lo sconto di 300 euro non concorre al reddito di lavoro dipendente; il costo fiscale rimane pari a 900 euro e la plusvalenza realizzata è di 400 euro.
Qualora le azioni agevolate siano invece vendute prima del triennio, il recupero a tassazione del beneficio precedentemente escluso deve essere considerato anche nella ricostruzione del costo fiscale, secondo l’art. 68, comma 6, del TUIR.
La tabella riassume gli effetti sui medesimi importi dell’esempio, distinguendo anche il caso della cessione anticipata.
| Trattamento iniziale | Costo fiscale delle azioni | Effetto alla vendita per 1.300 euro |
|---|---|---|
| Sconto di 300 euro tassato come reddito di lavoro dipendente | 1.200 euro, compreso il beneficio già tassato | Plusvalenza di 100 euro |
| Sconto di 300 euro esente, con possesso delle azioni per almeno tre anni | 900 euro, pari al prezzo pagato | Plusvalenza di 400 euro |
| Sconto inizialmente esente, con cessione anticipata e recupero integrale del beneficio | 1.200 euro, considerando i 300 euro recuperati a tassazione | Reddito di lavoro dipendente di 300 euro e plusvalenza di 100 euro |
Per le persone fisiche che detengono le azioni al di fuori dell’attività d’impresa, le plusvalenze derivanti dalla vendita sono ordinariamente soggette all’imposta sostitutiva del 26%, ai sensi dell’art. 5 del D.Lgs. n. 461/1997 e dell’art. 3 del D.L. n. 66/2014, ferme restando le regole di determinazione del risultato netto fiscalmente rilevante. Nell’esempio precedente, una plusvalenza imponibile di 100 euro comporta un’imposta di 26 euro, mentre una plusvalenza di 400 euro determina un’imposta di 104 euro, prima di considerare eventuali minusvalenze compensabili.
Sui benefici ESPP sono dovuti contributi previdenziali?
Lo sconto riconosciuto attraverso un ESPP non è automaticamente esente da contribuzione previdenziale. Il trattamento dipende dalle caratteristiche del piano e dalla disciplina applicabile al beneficio, distinguendo l’azionariato diffuso dai programmi incentivanti non generalizzati.
Per le azioni offerte alla generalità dei dipendenti, il riferimento è l’art. 51, comma 2, lettera g), del TUIR. Il beneficio escluso dal reddito nel rispetto delle condizioni previste dalla disposizione non concorre, secondo il principio generale di armonizzazione delle basi imponibili fiscale e contributiva, alla retribuzione imponibile ai fini previdenziali. Le eventuali componenti fiscalmente imponibili devono invece essere valutate secondo le regole contributive ordinarie.
Una diversa esclusione è prevista dall’art. 82, comma 24-bis, del D.L. n. 112/2008 per i redditi derivanti dall’esercizio di piani di stock option.
Il Messaggio INPS n. 25602 del 12 ottobre 2010 ha chiarito che tale esenzione può estendersi anche a determinati piani di assegnazione azionaria, purché:
- Il piano non sia generalizzato, ma rivolto a categorie di dipendenti o a singoli lavoratori.
- L’attribuzione o la piena disponibilità dei titoli sia subordinata a condizioni previste dal piano, come un periodo di maturazione, la permanenza in servizio o il raggiungimento di risultati.
- Il beneficio consista nell’assegnazione di azioni e non nella corresponsione del relativo valore in denaro.
La denominazione ESPP non è quindi sufficiente per applicare l’esonero contributivo previsto per le stock option. Occorre esaminare il regolamento del piano, le modalità di acquisto e le condizioni di attribuzione delle azioni, verificando separatamente il trattamento fiscale e previdenziale del beneficio.
ESPP su conto estero: quadro RW, IVAFE e dividendi
Le azioni acquistate attraverso un ESPP e detenute all’estero da un contribuente fiscalmente residente in Italia possono comportare obblighi di monitoraggio fiscale e applicazione dell’IVAFE, anche quando non vengono vendute. Occorre distinguere la detenzione dei titoli dai redditi eventualmente prodotti, come dividendi e plusvalenze, soggetti a una disciplina fiscale autonoma.
Azioni ESPP detenute presso un intermediario estero
Quando le azioni sono depositate presso un broker estero, il dipendente residente in Italia è generalmente tenuto a indicarle nel quadro RW del modello Redditi Persone Fisiche oppure, quando utilizzabile, nel quadro W del modello 730.
L’obbligo di monitoraggio previsto dall’art. 4 del D.L. n. 167/1990 può sussistere anche se le azioni non hanno prodotto redditi o sono state vendute durante l’anno.
Sui prodotti finanziari detenuti all’estero si applica inoltre l’IVAFE, ordinariamente pari allo 0,20% del valore, proporzionata alla quota e al periodo di possesso. Per i prodotti finanziari detenuti in determinati Stati o territori a fiscalità privilegiata è prevista l’aliquota maggiorata dello 0,40%.
La percezione di dividendi comporta una distinta verifica fiscale. Per le partecipazioni detenute da persone fisiche al di fuori dell’attività d’impresa, il trattamento ordinario prevede un’imposizione del 26%, ferme restando le particolarità dei redditi di fonte estera, delle eventuali ritenute subite all’estero e delle disposizioni convenzionali applicabili.
Quando il dividendo viene percepito direttamente senza l’intervento di un intermediario residente che applichi il prelievo italiano, può essere necessario assolvere l’imposizione attraverso la dichiarazione dei redditi.
Per gli obblighi relativi alla consistenza dei titoli, alla valorizzazione e alla movimentazione del portafoglio è possibile consultare l’approfondimento sul deposito titoli estero e quadro RW.
Azioni affidate a un intermediario italiano
Il trattamento cambia quando le azioni sono effettivamente affidate in custodia, amministrazione o gestione a un intermediario residente in Italia.
Secondo la Circolare dell’Agenzia delle Entrate n. 28/E del 2 luglio 2012, paragrafo 2.2, in questa situazione non è dovuta l’IVAFE, poiché sui prodotti finanziari trova applicazione l’imposta di bollo italiana.
Anche l’esonero dal monitoraggio fiscale richiede condizioni specifiche: ai sensi dell’art. 4, comma 3, del D.L. n. 167/1990, i redditi e i flussi finanziari devono essere assoggettati a ritenuta o imposta sostitutiva dall’intermediario residente.
Il semplice accredito dello stipendio su un conto corrente italiano non elimina gli obblighi relativi alle azioni ESPP custodite all’estero. È necessario verificare chi detiene e amministra effettivamente i titoli e quale trattamento fiscale viene applicato ai relativi redditi.
ESPP di multinazionali estere e trasferimento della residenza fiscale
Quando un dipendente partecipa a un ESPP di una multinazionale estera e trasferisce la propria residenza fiscale, occorre distinguere il momento in cui il beneficio diventa fiscalmente rilevante dal luogo in cui è stata svolta l’attività lavorativa cui esso si riferisce. I due elementi possono incidere sulla tassazione italiana e sulla ripartizione della potestà impositiva tra gli Stati.
ESPP concessi all’estero e azioni acquistate dopo il trasferimento in Italia
Un lavoratore potrebbe aderire a un ESPP mentre risiede e lavora all’estero, per poi trasferirsi in Italia prima della data prevista per l’acquisto delle azioni.
In questa situazione, la partecipazione al piano durante il periodo di residenza estera non determina automaticamente l’esclusione del beneficio dalla tassazione italiana.
L’art. 3 del TUIR prevede infatti che i soggetti fiscalmente residenti in Italia siano assoggettati a imposizione sui redditi ovunque prodotti, ferme restando le disposizioni delle Convenzioni contro le doppie imposizioni.
Occorre pertanto verificare la residenza fiscale del lavoratore nel periodo d’imposta in cui il beneficio assume rilevanza e individuare l’eventuale collegamento con l’attività lavorativa svolta all’estero.
A differenza di determinate stock option, negli ESPP il periodo compreso tra l’adesione e l’acquisto non rappresenta necessariamente un periodo di maturazione di un compenso differito. Le caratteristiche del regolamento aziendale sono determinanti per stabilire a quali prestazioni lavorative sia effettivamente riconducibile il vantaggio economico.
Territorialità del reddito e possibile doppia imposizione
Quando un beneficio ESPP è riconducibile ad attività lavorativa svolta in Stati differenti, può essere necessario applicare le disposizioni convenzionali relative ai redditi di lavoro dipendente.
L’art. 15 del Modello OCSE, cui si ispirano numerose Convenzioni stipulate dall’Italia, attribuisce generalmente allo Stato di residenza la potestà impositiva sulle remunerazioni, consentendo anche allo Stato in cui viene esercitata l’attività lavorativa di assoggettare a imposizione i redditi corrispondenti, nel rispetto delle condizioni convenzionali.
Per i contribuenti non residenti, l’art. 23, comma 1, lettera c), del TUIR considera prodotti in Italia i redditi di lavoro dipendente derivanti dall’attività prestata nel territorio dello Stato.
La corretta ripartizione del beneficio richiede quindi di individuare il periodo lavorativo cui esso si riferisce, senza applicare automaticamente agli ESPP i criteri di attribuzione temporale elaborati per le stock option.
Quando lo stesso reddito risulta imponibile in Italia e all’estero, devono essere verificati i meccanismi per eliminare la doppia imposizione. Per i contribuenti residenti in Italia, l’art. 165 del TUIR disciplina il credito per le imposte estere pagate a titolo definitivo, nei limiti e alle condizioni previste dalla disposizione.
ESPP e regime fiscale dei lavoratori impatriati
Un dipendente che rientra in Italia e beneficia del regime speciale per i lavoratori impatriati deve verificare separatamente se il vantaggio derivante dall’ESPP rientri tra i redditi agevolabili.
Non è sufficiente che le azioni siano acquistate durante il periodo di fruizione del regime: assumono rilievo la disciplina applicabile al trasferimento, il momento di imponibilità del beneficio e la sua eventuale riconducibilità all’attività lavorativa prestata in Italia.
Inoltre, i compensi azionari percepiti dopo la cessazione del regime agevolato possono presentare ulteriori criticità. Per approfondire il trattamento dei compensi differiti derivanti da altri strumenti di incentivazione, si rinvia all’analisi sui piani di incentivazione azionaria degli ex impatriati.
Nei casi internazionali è quindi opportuno ricostruire le date di adesione e acquisto, i periodi di lavoro nei diversi Stati, la residenza fiscale del beneficiario e le imposte eventualmente applicate all’estero, prima di determinare il trattamento italiano dell’ESPP.
ESPP estero: quale trattamento fiscale si applica in Italia?
Se partecipi a un piano di acquisto azionario di una multinazionale estera, la tassazione può dipendere dalle caratteristiche dell’ESPP, dalla tua residenza fiscale e dai periodi di lavoro svolti nei diversi Stati. Una consulenza specialistica permette di inquadrare il trattamento italiano del beneficio, le possibili criticità di doppia imposizione e gli obblighi fiscali connessi alle azioni detenute all’estero.
Approfondisci la consulenza fiscale internazionale →Quali documenti conservare per verificare la tassazione ESPP?
Per determinare correttamente il trattamento fiscale di un ESPP è necessario conservare i documenti che consentono di ricostruire le condizioni del piano, il valore delle azioni acquistate e gli eventuali redditi già assoggettati a imposizione. La documentazione è importante anche per dimostrare il rispetto dei requisiti dell’agevolazione e determinare il costo fiscale in caso di vendita.
In particolare, è opportuno conservare:
- Regolamento ESPP e documenti di adesione: condizioni di partecipazione, criteri di determinazione dello sconto, date di acquisto ed eventuali vincoli di disponibilità delle azioni.
- Prospetti di acquisto: numero di titoli assegnati, prezzo effettivamente corrisposto, data di acquisizione e informazioni necessarie per determinare il valore normale secondo l’art. 9 del TUIR.
- Documentazione retributiva: buste paga, Certificazione Unica ed eventuali prospetti aziendali che attestino il beneficio già tassato oppure escluso dal reddito.
- Rendiconti dell’intermediario finanziario: consistenze, movimentazioni, dividendi, vendite e commissioni, necessari per ricostruire le operazioni e gli obblighi fiscali.
- Documentazione internazionale: periodi di residenza e di attività lavorativa nei diversi Stati, certificazioni estere ed eventuali imposte applicate sul beneficio.
Un’attenzione particolare deve essere riservata al cost basis indicato dal broker estero, che potrebbe essere determinato secondo regole fiscali differenti da quelle italiane e non coincidere con il costo riconosciuto ai fini del TUIR.
La disponibilità di questi documenti permette di verificare separatamente l’imposizione del beneficio azionario, l’eventuale agevolazione e le conseguenze fiscali delle successive operazioni sui titoli.
Domande frequenti
Le trattenute sullo stipendio per acquistare azioni ESPP riducono l’imponibile IRPEF?
No. Le somme trattenute sulla retribuzione per finanziare l’acquisto delle azioni rappresentano, ordinariamente, un impiego del reddito del dipendente e non un onere deducibile. Il trattamento fiscale del vantaggio azionario deve essere verificato separatamente, considerando il valore normale dei titoli, il prezzo pagato e le eventuali agevolazioni applicabili.
Se l’ESPP prevede uno sconto del 15%, l’imposta si calcola sempre su quella percentuale?
No. Lo sconto previsto dal regolamento non coincide necessariamente con il beneficio imponibile in Italia. Per le azioni quotate occorre considerare il valore normale determinato secondo l’art. 9, comma 4, lettera a), del TUIR e confrontarlo con il prezzo corrisposto. Un eventuale meccanismo di lookback può accentuare questa differenza.
Un ESPP offerto da una società americana può beneficiare dell’esenzione di 2.065,83 euro?
Sì, se ricorrono i requisiti dell’art. 51, comma 2, lettera g), e comma 2-bis, del TUIR. La sede estera della società emittente non esclude automaticamente il beneficio. Devono però essere verificati la generalità dei destinatari, il rapporto societario con il datore di lavoro, il limite annuale e il vincolo di possesso delle azioni.
Se il datore di lavoro estero non applica imposte sullo sconto ESPP, il beneficio è esente anche in Italia?
No. Il mancato assoggettamento a ritenuta da parte del datore di lavoro estero non determina, da solo, un’esenzione in Italia. Se il lavoratore è fiscalmente residente in Italia, occorre qualificare il beneficio secondo la normativa italiana e verificare gli eventuali obblighi dichiarativi, tenendo conto delle disposizioni convenzionali applicabili.
Cosa succede se vendo soltanto una parte delle azioni ESPP prima dei tre anni?
Se le azioni hanno beneficiato dell’esclusione prevista dall’art. 51, comma 2, lettera g), del TUIR, la cessione anticipata può comportare il recupero a tassazione del beneficio riferibile ai titoli ceduti. Occorre identificare le azioni vendute e le relative date di acquisizione, distinguendole da quelle che continuano a rispettare il vincolo di possesso.
Il costo fiscale delle azioni ESPP coincide sempre con quello riportato dal broker estero?
No. Il costo indicato dall’intermediario può essere calcolato secondo la normativa fiscale estera e non coincidere con quello riconosciuto in Italia. È necessario verificare il prezzo pagato e l’eventuale beneficio già assoggettato a imposizione come reddito di lavoro dipendente, oppure escluso dal reddito, per determinare correttamente la plusvalenza.
Un lavoratore residente all’estero deve pagare imposte italiane su un ESPP di una società italiana?
Non necessariamente. La residenza italiana della società emittente non basta a stabilire che il beneficio sia imponibile in Italia. Occorre verificare dove è stata svolta l’attività lavorativa cui il vantaggio si riferisce, le disposizioni dell’art. 23 del TUIR e l’eventuale Convenzione contro le doppie imposizioni applicabile al caso concreto.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): artt. 2 e 3 (residenza fiscale e base imponibile), art. 9, commi 2 e 4 (valore normale delle azioni), art. 23, comma 1, lettera c) (territorialità dei redditi di lavoro dipendente), art. 51, commi 1, 2, lettera g), 2-bis e 3 (redditi di lavoro dipendente e azionariato diffuso), artt. 67 e 68 (plusvalenze finanziarie) e art. 165 (credito per le imposte estere).
- Agenzia delle Entrate, Risoluzione n. 129/E del 12 ottobre 2004: applicazione dell’art. 51, comma 2, lettera g), TUIR ai piani di azionariato diffuso con acquisto di azioni a prezzo scontato, requisiti di partecipazione e determinazione del beneficio imponibile.
- Ministero delle Finanze, Circolare n. 30/E del 25 febbraio 2000: determinazione del valore fiscalmente riconosciuto delle azioni assegnate ai dipendenti e delle plusvalenze derivanti dalla successiva cessione.
- Agenzia delle Entrate, Risoluzione n. 118/E del 12 agosto 2005: recupero dell’agevolazione in caso di cessione anticipata o riacquisto da parte della società emittente o del datore di lavoro e valutazione delle fattispecie particolari.
- D.L. 25 giugno 2008, n. 112, art. 82, comma 24-bis, convertito dalla Legge 6 agosto 2008, n. 133: esclusione contributiva dei redditi derivanti dall’esercizio di piani di stock option.
- INPS, Messaggio n. 25602 del 12 ottobre 2010: condizioni per l’applicazione dell’esenzione contributiva ai piani azionari, distinzione tra programmi generalizzati e piani di incentivazione selettivi.
- D.L. 28 giugno 1990, n. 167, art. 4: obblighi di monitoraggio fiscale delle attività estere e condizioni di esonero in presenza di intermediari residenti.
- D.L. 6 dicembre 2011, n. 201, art. 19, convertito dalla Legge 22 dicembre 2011, n. 214, e successive modificazioni: disciplina dell’imposta sul valore delle attività finanziarie detenute all’estero (IVAFE), compreso il comma 20-bis, relativo all’aliquota maggiorata sui prodotti finanziari detenuti negli Stati o territori individuati dalla norma, introdotto dall’art. 1, comma 91, della Legge 30 dicembre 2023, n. 213.
- Agenzia delle Entrate, Circolare n. 28/E del 2 luglio 2012, in particolare paragrafo 2.2: ambito applicativo dell’IVAFE e distinzione rispetto all’imposta di bollo sui prodotti finanziari.
- D.L. 24 aprile 2014, n. 66, art. 3, convertito dalla Legge 23 giugno 2014, n. 89, e art. 5 del D.Lgs. 21 novembre 1997, n. 461: imposta sostitutiva sui redditi diversi di natura finanziaria e aliquota ordinaria del 26%.
- OCSE, Model Tax Convention on Income and on Capital, versione 2017, art. 15: principi convenzionali relativi alla tassazione dei redditi di lavoro dipendente nei rapporti internazionali.
- OCSE, The Taxation of Employee Stock Options, 2005: analisi del trattamento fiscale internazionale dei compensi azionari e dei problemi di attribuzione territoriale, nei limiti di applicabilità agli ESPP.
- D.Lgs. 19 giugno 2026, n. 117, nuovo Testo unico delle imposte sui redditi: art. 53, comma 2, lettera l), e comma 3, relativi all’azionariato dei dipendenti, e art. 377 sulla decorrenza delle disposizioni dal 1° gennaio 2027.
