
Come scegliere la durata del mutuo prima casa? Valuta rata mensile, interessi, reddito e progetti futuri per trovare equilibrio sostenibile.
Scegliere tra un mutuo più breve o più lungo significa bilanciare rata mensile, costo degli interessi e capacità di risparmio, tenendo conto anche dell’evoluzione futura del reddito e delle esigenze familiari.
La sottoscrizione di un mutuo per l’acquisto della prima casa rappresenta uno degli elementi principali all’interno della pianificazione patrimoniale di una persona o di una famiglia, in cui la definizione della scadenza temporale gioca un ruolo decisivo. Molto spesso l’attenzione del richiedente si concentra soltanto sull’importo dell’addebito periodico, ritenuto il principale termometro della sostenibilità del contratto. Tuttavia, la durata del piano di rimborso incide molto sulla struttura finanziaria complessiva, delineando il ritmo con cui il capitale viene progressivamente restituito.
Prima di formalizzare una richiesta formale, usare uno strumento digitale che calcola il mutuo sulla prima casa come quello di Banco di Sardegna permette di visualizzare diversi scenari operativi, aiutando a comprendere come variano le proporzioni tra quota capitale, quota interessi e impegno mensile in base all’orizzonte temporale prescelto.
Orizzonte prolungato e rata ridotta: comprendere le dinamiche del piano
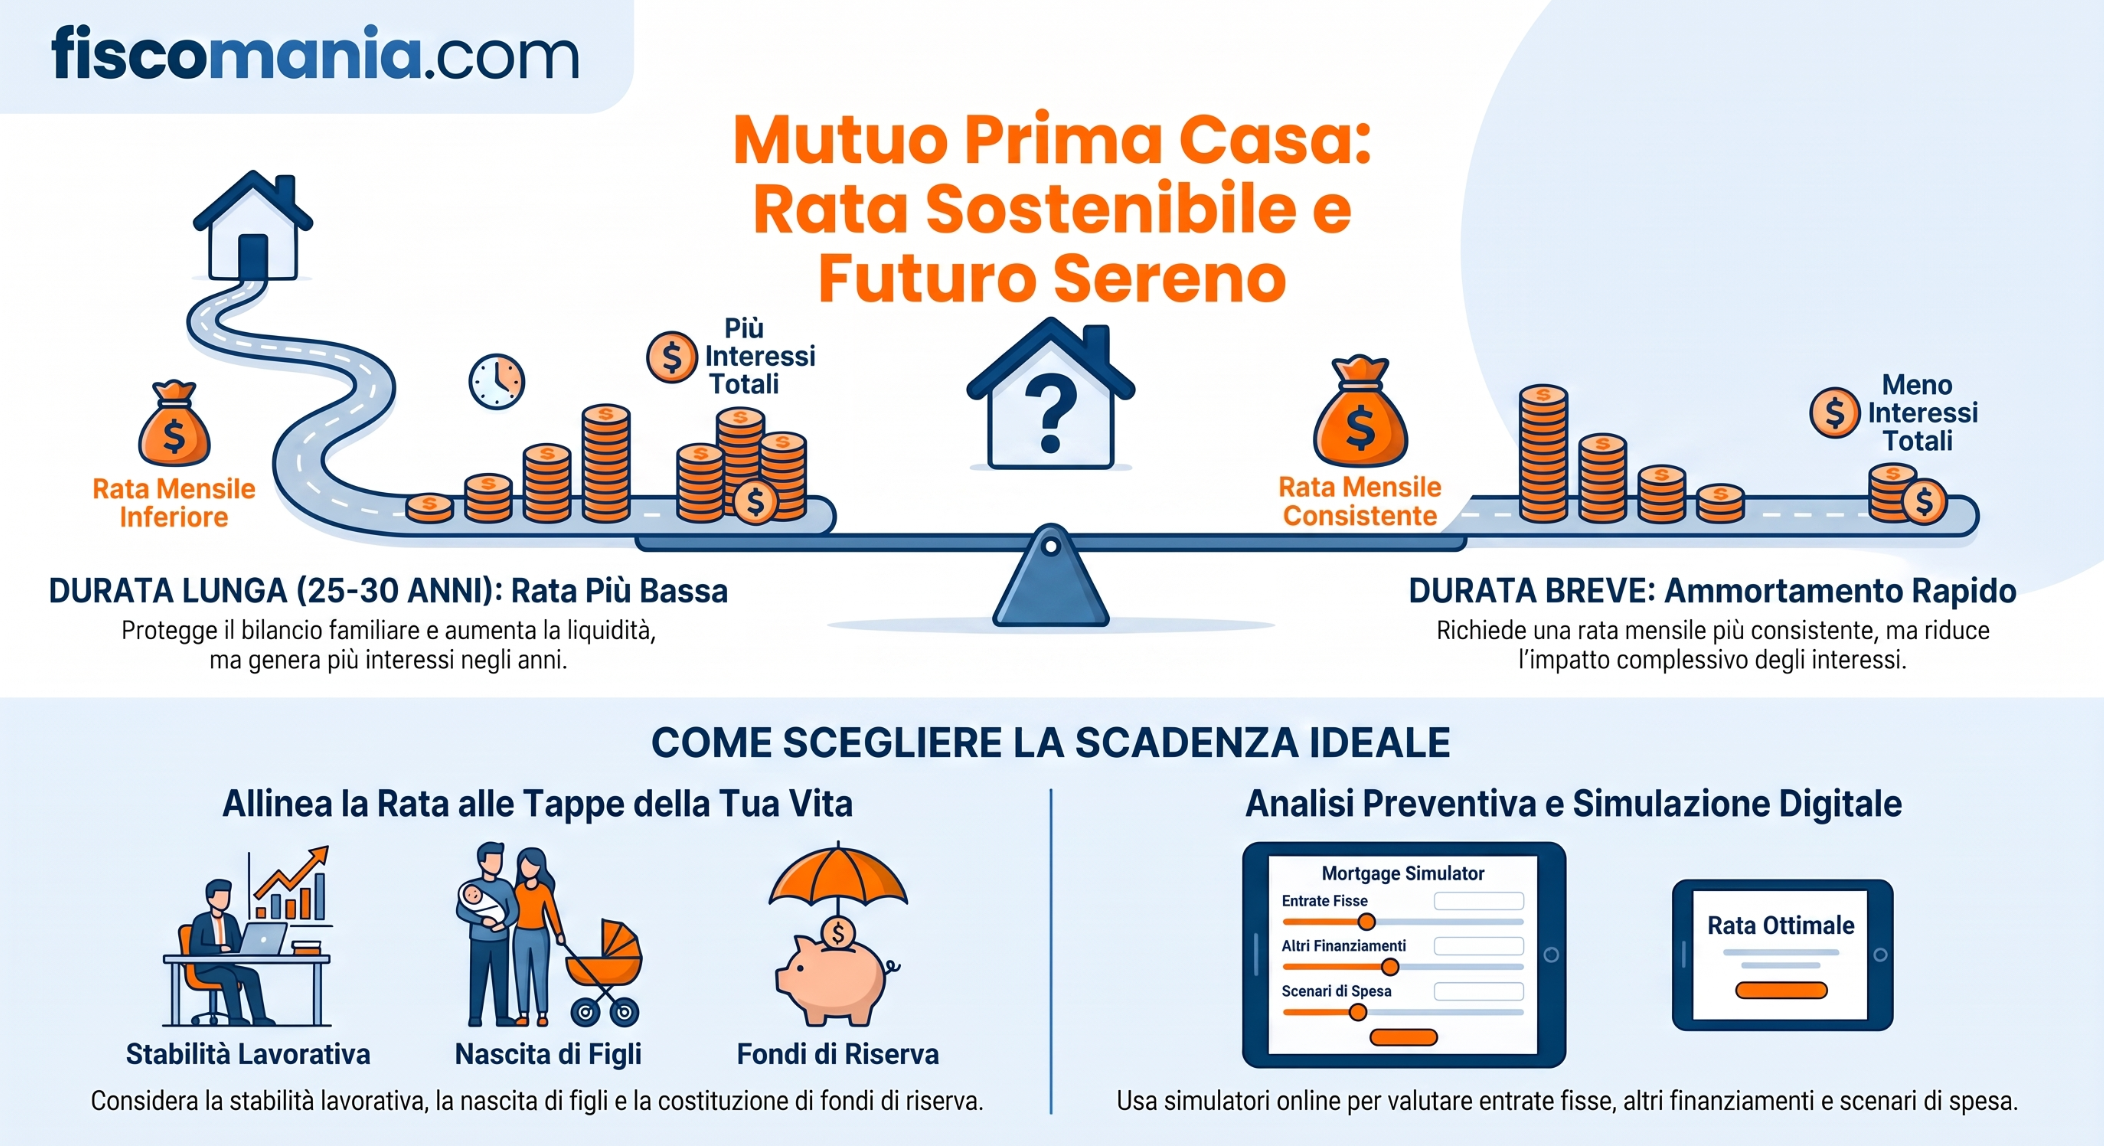
La tendenza a prediligere piani di rimborso estesi su 25 o 30 anni nasce dalla naturale esigenza di mantenere la rata a un livello agevole, proteggendo il bilancio familiare da oscillazioni di spesa o imprevisti quotidiani.
Ripartire la restituzione del debito su un arco di tempo più ampio riduce l’impatto mensile, anche se determina una maturazione più prolungata della quota interessi nel corso degli anni. Al contrario, un piano più concentrato consente di procedere a un ammortamento più rapido del capitale, a fronte di una rata mensile fisiologicamente più consistente.
Non esiste una formula migliore in senso assoluto: la convenienza di ciascuna opzione dipende dall’equilibrio che ciascun mutuatario intende instaurare tra la liquidità disponibile mese dopo mese e la velocità con cui desidera completare il rimborso.
Mutuo a 20, 25 o 30 anni: cosa cambia nella pratica
La scelta tra un mutuo a 20, 25 o 30 anni modifica in modo significativo sia l’importo della rata sia il costo complessivo del finanziamento. A parità di capitale finanziato e di tasso applicato, una durata più breve comporta generalmente rate mensili più elevate, ma consente di ridurre più rapidamente il capitale residuo e di limitare l’ammontare complessivo degli interessi.
Un mutuo più lungo, invece, distribuisce il rimborso su un numero maggiore di mensilità. Questo può rendere la rata più facilmente sostenibile nel bilancio familiare, ma determina normalmente un maggiore costo finanziario complessivo.
| Durata del mutuo | Rata mensile | Rimborso del capitale | Interessi complessivi |
|---|---|---|---|
| 20 anni | più elevata | più rapido | generalmente più contenuti |
| 25 anni | intermedia | progressivo | intermedi |
| 30 anni | più contenuta | più lento | generalmente più elevati |
Il confronto, quindi, non dovrebbe fermarsi all’importo della rata. È utile valutare contemporaneamente quanto margine finanziario rimane ogni mese e quale sarà il costo complessivo del mutuo nell’intero periodo di rimborso.
Flessibilità, prospettive di vita e gestione delle priorità economiche
La valutazione temporale deve necessariamente dialogare con le tappe della propria vita personale e professionale.
Chi si trova all’inizio del proprio percorso lavorativo o progetta di allargare la famiglia può trarre beneficio da una rata più bassa, che consente di destinare risorse ad altre esigenze primarie, all’istruzione dei figli o alla costituzione di un fondo di sicurezza per le emergenze. Chi invece vanta una posizione lavorativa consolidata o non prevede impegni finanziari rilevanti negli anni a venire può preferire una durata più compatta, puntando a chiudere il rapporto di finanziamento entro una data prefissata.
La durata ideale è quindi quella che si adatta con naturalezza all’evoluzione del reddito, senza imporre sacrifici sproporzionati allo stile di vita desiderato.
Quanto deve essere sostenibile la rata del mutuo
Valutare la sostenibilità di un mutuo significa considerare non soltanto il reddito percepito oggi, ma anche le spese ricorrenti e il margine economico che rimane disponibile dopo il pagamento della rata.
Nel bilancio personale o familiare occorre quindi tenere conto di eventuali altri finanziamenti, costi legati all’abitazione, spese per i figli, assicurazioni, mobilità e capacità di accantonare una quota di risparmio. Una rata apparentemente sostenibile può infatti diventare più impegnativa qualora il nucleo familiare affronti una riduzione temporanea del reddito o un aumento delle uscite.
Per questo motivo, nella scelta della durata del mutuo è generalmente preferibile conservare un margine di sicurezza anziché utilizzare tutta la capacità di spesa disponibile. L’obiettivo non è soltanto riuscire a pagare la rata, ma mantenere nel tempo un equilibrio tra indebitamento, consumi, risparmio e spese impreviste.
Un esempio pratico: quando può avere senso allungare o ridurre la durata
Si consideri una giovane famiglia con redditi regolari che sta acquistando la prima casa e prevede nei prossimi anni un aumento delle spese, ad esempio per la nascita di un figlio. In una situazione di questo tipo, una durata più lunga può consentire di mantenere la rata mensile su un livello più gestibile e preservare una maggiore disponibilità finanziaria per le esigenze familiari.
Diversa può essere la situazione di una persona con reddito stabile, risparmi già accumulati e limitati impegni finanziari futuri. In questo caso potrebbe risultare sostenibile una rata più elevata in cambio di una durata inferiore e di una riduzione più rapida del debito.
La scelta non dipende quindi esclusivamente dall’età o dal livello di reddito, ma dalla combinazione tra stabilità delle entrate, patrimonio disponibile, esigenze future e capacità di assorbire eventuali imprevisti.
La durata iniziale del mutuo va valutata anche in prospettiva
La scelta della durata dovrebbe essere effettuata sulla base delle condizioni economiche disponibili al momento della sottoscrizione, senza trascurare la possibile evoluzione futura della propria situazione finanziaria.
Nel corso degli anni, infatti, il reddito può aumentare, le spese familiari possono diminuire oppure può diventare disponibile nuova liquidità. In questi casi il mutuatario può valutare, nel rispetto delle condizioni previste dal contratto, se anticipare parte del rimborso o riconsiderare l’assetto del finanziamento.
Per questo motivo, una durata più lunga non deve essere scelta esclusivamente perché consente di ottenere la rata più bassa possibile. È preferibile considerarla all’interno di una pianificazione più ampia, che tenga conto sia della sostenibilità immediata sia della capacità futura di ridurre progressivamente l’indebitamento.
Criteri di scelta e valore dell’analisi preventiva
Individuare la scadenza più consona alle proprie possibilità presuppone un’analisi metodica che consideri le entrate fisse, la presenza di altri finanziamenti attivi e la propria propensione alla gestione del risparmio.
Consapevoli delle molteplici variabili in gioco, gli istituti di credito propongono soluzioni differenziate per rispondere a quadri economici eterogenei. Banco di Sardegna, ad esempio, offre un ventaglio di formule strutturate per accompagnare l’acquirente verso una scelta serena, mettendo a disposizione consulenza qualificata e piani trasparenti orientati alla tutela della clientela. Esplorare con attenzione più combinazioni per durata e importo evita di basare la decisione su un singolo indicatore astratto.
Un percorso ponderato consente di interpretare il mutuo non come un peso rigido, ma come uno strumento finanziario armonico, capace di sostenere la realizzazione dell’acquisto immobiliare nel pieno rispetto della stabilità economica presente e futura.
