
Quanto costano davvero i buoni pasto all'azienda? Come calcolare il costo effettivo tra sconti, vantaggi fiscali, canoni e rete di esercenti.
Il costo dei buoni pasto non dipende soltanto dal loro valore facciale. Prezzo di acquisto, canoni, card, gestione, condizioni contrattuali e caratteristiche della rete incidono sul costo effettivo. Per confrontare più offerte serve quindi ricondurle a un indicatore omogeneo.
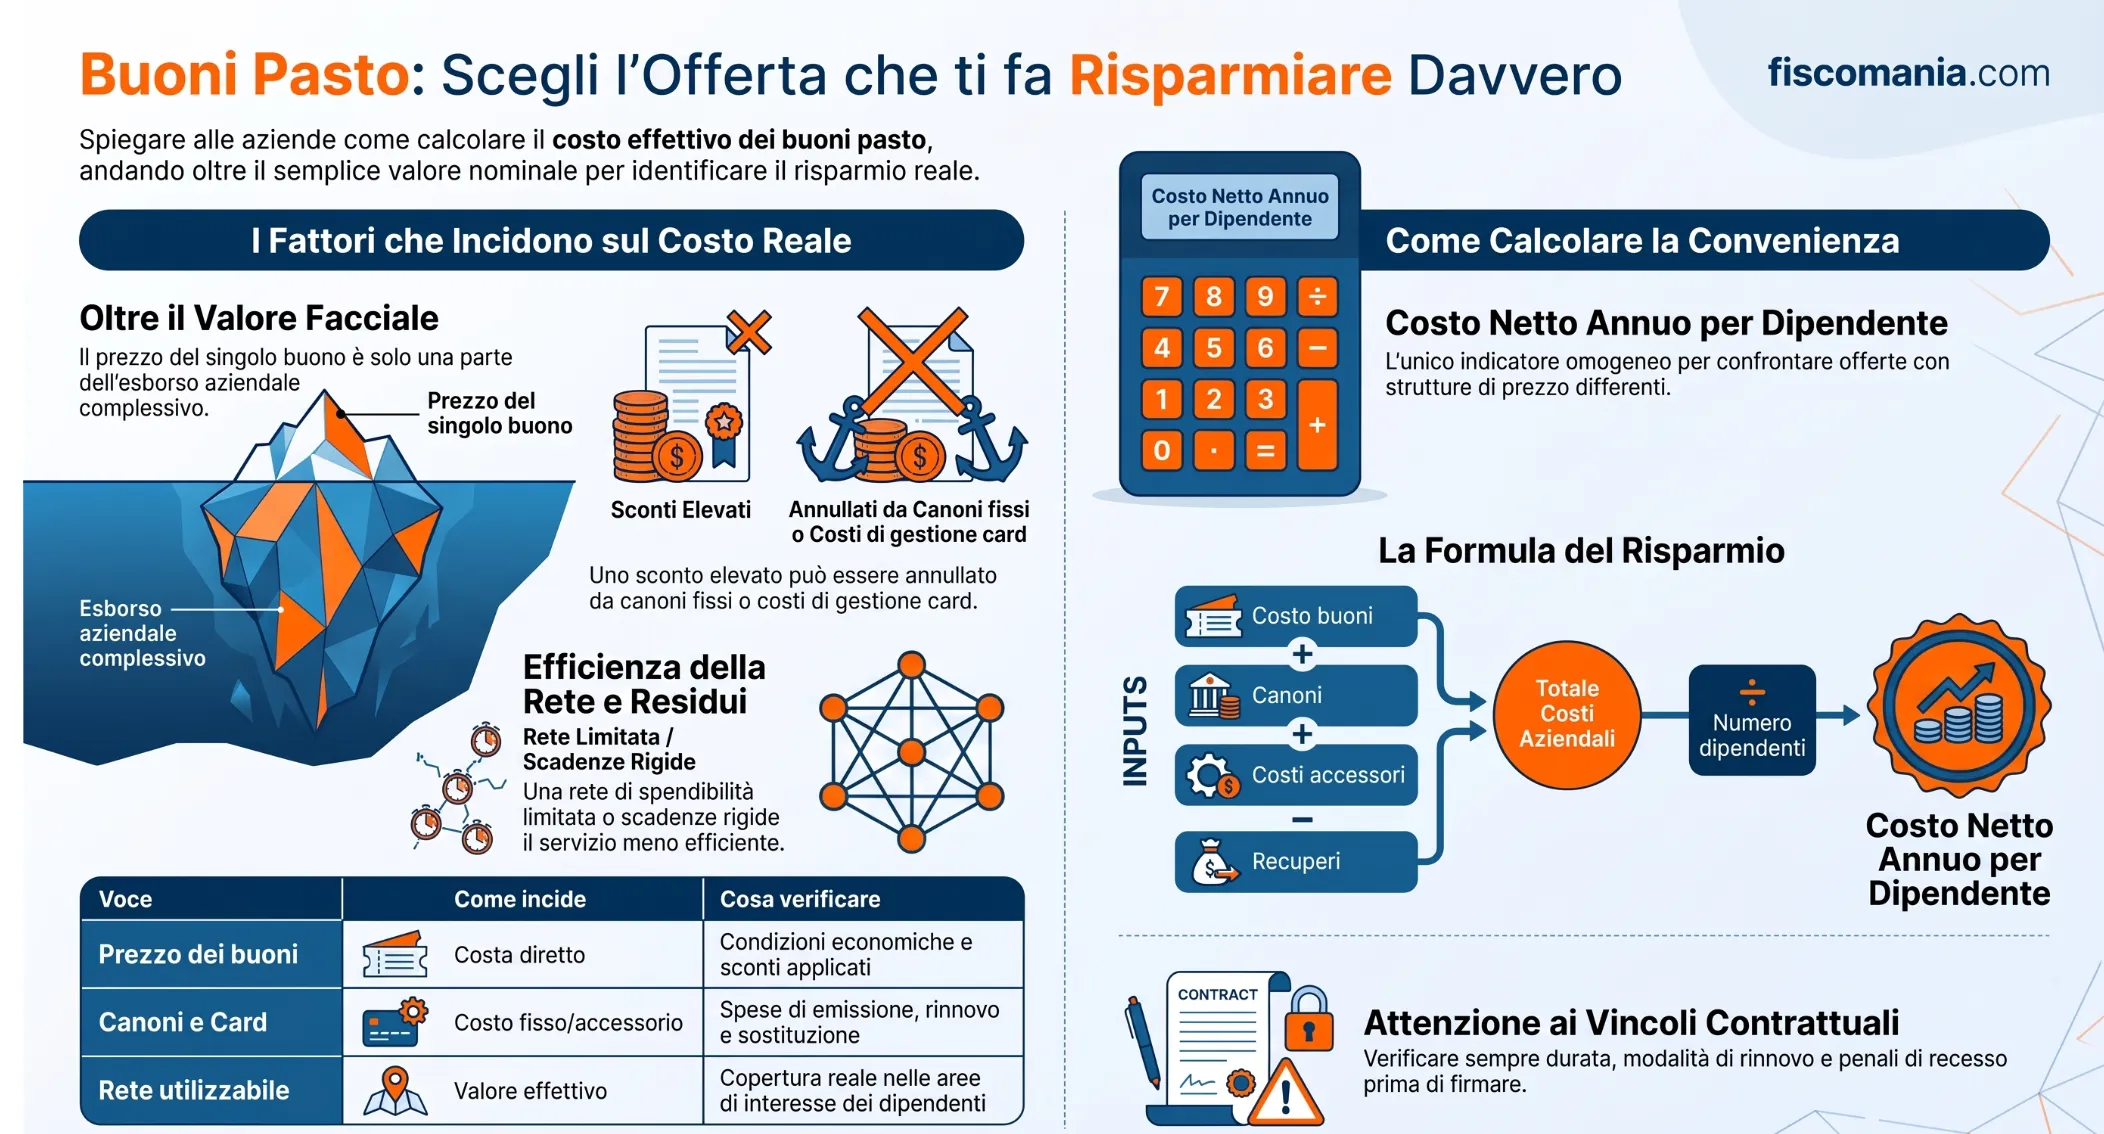
Quanto costano i buoni pasto all’azienda dipende dalle condizioni economiche applicate dall’emittente e dai costi collegati al servizio, non soltanto dal valore indicato sul singolo buono. Nel confronto devono quindi entrare il prezzo di acquisto, eventuali canoni, i costi di emissione e sostituzione delle card, le modalità di gestione, le condizioni sui residui e gli elementi contrattuali che possono incidere nel tempo.
Per valutare offerte costruite con logiche differenti è utile trasformare queste componenti in un unico indicatore: il costo netto annuo per dipendente. Solo dopo questa normalizzazione è possibile confrontare il costo economico delle diverse soluzioni con l’effettiva utilizzabilità del servizio, considerando anche la rete disponibile per i lavoratori. Il trattamento fiscale concorre alla determinazione del costo netto, ma costituisce un profilo distinto rispetto al confronto commerciale tra gli operatori.
Il valore facciale non è il costo effettivo per l’azienda
Il valore facciale del buono pasto indica l’importo che il lavoratore può utilizzare, ma non coincide necessariamente con quanto l’azienda sostiene per erogare il servizio. Il costo aziendale dipende infatti dalle condizioni applicate dall’emittente e può comprendere, oltre al prezzo dei buoni, canoni periodici, costi di emissione o sostituzione delle card e altre componenti legate alla gestione del servizio.
Per questo motivo, due offerte basate sullo stesso valore nominale possono determinare un esborso diverso. Il confronto non dovrebbe quindi fermarsi al prezzo del singolo buono, ma considerare l’intero costo del servizio su base annua e rapportarlo al numero dei lavoratori interessati. È questo passaggio che consente di distinguere il valore riconosciuto al dipendente dal costo effettivamente sostenuto dall’impresa e prepara il confronto tra preventivi costruiti con strutture economiche differenti.
Quali voci determinano il costo dei buoni pasto
Il costo complessivo del servizio dipende dalla combinazione tra prezzo di acquisto, costi fissi e condizioni operative applicate dall’emittente. Per confrontare correttamente più offerte è quindi necessario separare le singole componenti e ricondurle a una base annua omogenea, evitando di valutare il preventivo soltanto sulla voce apparentemente più conveniente.
Prezzo di acquisto e condizioni economiche
Il primo elemento da verificare è il prezzo effettivamente applicato all’azienda rispetto al valore nominale dei buoni. Le condizioni possono variare in funzione dei volumi acquistati, della durata del contratto e dei servizi inclusi nell’offerta.
Un eventuale sconto sul valore facciale non dovrebbe però essere valutato isolatamente. Un prezzo unitario più basso può essere compensato da canoni o altri costi accessori, mentre un’offerta con uno sconto meno elevato può includere servizi che altrove vengono fatturati separatamente. Il confronto deve quindi riguardare il costo complessivo della fornitura, non una sola componente del preventivo.
Canoni, card e costi di gestione
Accanto al prezzo dei buoni possono essere previsti canoni periodici e costi collegati alla gestione delle card o della piattaforma. In questa categoria possono rientrare l’emissione iniziale, la sostituzione delle carte, eventuali rinnovi e i servizi amministrativi compresi nel contratto.
La loro incidenza cambia sensibilmente in funzione della dimensione aziendale e del turnover. Un costo fisso modesto può risultare poco rilevante in un’organizzazione con molti dipendenti, mentre emissioni e sostituzioni frequenti possono aumentare il costo medio per lavoratore. Per questo le componenti fisse e quelle variabili devono essere separate prima di confrontare due offerte.
Residui, scadenze e rete utilizzabile
Anche le condizioni applicate ai buoni non utilizzati e alle scadenze possono incidere sul valore economico del servizio. Occorre quindi verificare cosa accade ai residui, quali sono le regole applicate in caso di mancato utilizzo e se eventuali importi possano essere recuperati o riallocati secondo le condizioni contrattuali.
A queste variabili si aggiunge la rete effettivamente utilizzabile dai lavoratori. Una copertura numericamente ampia ha valore solo se comprende esercizi accessibili nelle aree in cui i dipendenti lavorano o risiedono. Una soluzione meno costosa sul piano nominale può quindi risultare meno efficiente se genera maggiori difficoltà di utilizzo o richiede successive modifiche del servizio.
| Voce | Come incide | Come confrontarla | Cosa verificare |
|---|---|---|---|
| Prezzo dei buoni | Costo diretto | Su base annua | Condizioni economiche applicate |
| Canoni | Costo fisso | Per dipendente/anno | Servizi inclusi |
| Card e sostituzioni | Costo accessorio | Incidenza annua | Emissione, rinnovo e sostituzione |
| Residui e condizioni | Costo o inefficienza potenziale | A consuntivo | Scadenze e condizioni contrattuali |
| Rete utilizzabile | Valore effettivo del servizio | Per sedi e lavoratori | Copertura realmente utile |
Quando l’offerta meno cara può non essere la più conveniente
Il preventivo con il prezzo unitario più basso non coincide necessariamente con la soluzione economicamente migliore. La convenienza dipende dal modo in cui costi fissi, gestione operativa e condizioni contrattuali si combinano nel tempo. Per questo il confronto deve essere effettuato sull’intero servizio e non sulla singola voce più visibile.
Prezzo più basso, ma canone separato
Un’offerta può prevedere un prezzo di acquisto più favorevole sui singoli buoni e, allo stesso tempo, applicare un canone periodico o costi ulteriori per servizi che un altro operatore include nel prezzo. In questa situazione lo sconto iniziale può ridursi, o anche annullarsi, una volta riportate tutte le componenti su base annua.
Il dato da confrontare non è quindi soltanto quanto costa ogni buono, ma quanto costa complessivamente il servizio nell’arco dell’anno. Questo passaggio è particolarmente rilevante quando i costi fissi incidono in modo significativo rispetto al numero dei dipendenti coinvolti.
Prezzi simili, ma costi di gestione differenti
Due offerte possono presentare un costo nominale quasi identico e produrre comunque risultati diversi quando cambiano le condizioni relative a emissione, rinnovo o sostituzione delle card. L’effetto diventa più evidente nelle aziende con frequenti ingressi e uscite di personale, dove le operazioni di gestione si ripetono durante l’anno.
In questo caso la variabile da osservare è il costo medio di gestione per lavoratore. Un servizio apparentemente equivalente può risultare più oneroso se ogni variazione dell’organico comporta costi aggiuntivi o procedure amministrative meno efficienti.
Costo competitivo, ma condizioni contrattuali meno flessibili
Il prezzo iniziale deve essere valutato insieme alla durata del contratto, alle modalità di rinnovo, alle condizioni di recesso e alla rete effettivamente disponibile. Un’offerta conveniente al momento della sottoscrizione può diventare meno adatta se limita la possibilità di rinegoziare il servizio o se la copertura non risponde alle esigenze delle sedi e dei lavoratori.
La convenienza economica deve quindi essere letta anche in termini di flessibilità contrattuale e utilizzabilità concreta. Queste variabili non modificano il valore facciale dei buoni, ma possono incidere sul costo e sull’efficienza complessiva della soluzione scelta.
Come calcolare il costo netto annuo per dipendente
Per confrontare offerte costruite in modo diverso occorre trasformare tutte le componenti del preventivo in un costo complessivo su base annua. Il valore dei buoni acquistati rappresenta il punto di partenza, al quale devono essere aggiunti canoni, costi delle card e altre voci previste dal contratto. Solo dopo queste rettifiche il risultato può essere rapportato al numero dei dipendenti interessati.
Dal preventivo a un indicatore comparabile
Il calcolo può essere ricondotto a questa sequenza:
costo annuo dei buoni + canoni e costi accessori − eventuali componenti recuperabili = costo netto annuo del servizio
Il risultato, diviso per il numero dei lavoratori, restituisce il costo netto annuo per dipendente. È questo l’indicatore più utile quando due emittenti applicano strutture di prezzo differenti.
Nel passaggio dal costo sostenuto al costo netto deve essere considerato anche il trattamento fiscale applicabile, compreso il recupero dell’IVA ove spettante. Questo articolo non sviluppa tale disciplina: per limiti, deducibilità e trattamento IVA si rinvia alla guida sulla disciplina fiscale dei buoni pasto.
Esempio di calcolo per 50 dipendenti
Si consideri un’azienda con 50 dipendenti, alla quale vengono attribuiti 220 buoni annui per lavoratore del valore facciale di 8 euro. Il valore nominale complessivamente distribuito è quindi:
50 × 220 × 8 euro = 88.000 euro
Supponendo, a titolo esemplificativo, che le condizioni di acquisto riducano del 5% l’esborso relativo ai buoni, il costo scende a 83.600 euro. Se il contratto prevede inoltre 600 euro annui di canoni e altri costi fissi, l’esborso complessivo diventa 84.200 euro, prima delle eventuali rettifiche fiscali applicabili.
Su questa base, il costo annuo è pari a:
84.200 / 50 = 1.684 euro per dipendente
Il dato rilevante non è quindi soltanto il valore degli 11.000 buoni distribuiti nell’anno, ma il costo risultante dopo avere ricondotto nello stesso calcolo prezzo di acquisto, costi accessori e trattamento fiscale applicabile. È questo valore normalizzato che permette di confrontare il preventivo con offerte costruite secondo logiche differenti.
Come impostare il confronto
Per rendere comparabili preventivi costruiti con logiche diverse conviene ricondurre tutto a un unico indicatore: il costo netto annuo per dipendente, comprensivo di sconto, canoni, emissione e sostituzioni, al netto del recupero IVA. Su quel numero il confronto diventa possibile.
È un esercizio che accorcia sensibilmente la fase istruttoria se si parte da un quadro già ordinato: esistono ricognizioni che mettono in fila struttura dei costi, ampiezza della rete e piattaforme di gestione dei principali operatori italiani, utili per restringere il campo prima di richiedere i preventivi veri e propri. Le condizioni offerte alla singola azienda restano poi negoziabili e vanno verificate caso per caso.
Un ultimo elemento da presidiare in sede contrattuale riguarda la durata e le condizioni di uscita. I contratti pluriennali con rinnovo tacito e penali di recesso riducono lo spazio di rinegoziazione proprio nel momento in cui il mercato si muove: e con l’aggiornamento della soglia di esenzione il mercato si sta muovendo.
Domande frequenti
Come si confrontano un’offerta con canone fisso e una senza canone?
Le due offerte devono essere riportate alla stessa base temporale. Il canone va sommato al costo annuo dei buoni e agli altri oneri previsti dal contratto; il risultato può quindi essere rapportato al numero dei dipendenti per ottenere un indicatore omogeneo.
I costi di emissione e sostituzione delle card incidono sul confronto?
Sì, quando sono previsti dal contratto devono essere inclusi nel costo complessivo del servizio. La loro incidenza può diventare più rilevante nelle aziende con frequenti ingressi e uscite di personale, perché emissioni e sostituzioni possono ripetersi durante l’anno.
La rete convenzionata può incidere sulla convenienza dei buoni pasto?
Sì. Una rete numericamente ampia non garantisce che il servizio sia altrettanto utilizzabile dai lavoratori. Nel confronto è opportuno verificare la copertura effettiva nelle aree interessate, perché una soluzione meno costosa può risultare meno efficiente se gli esercizi disponibili sono poco accessibili.
Perché bisogna controllare durata, rinnovo e recesso del contratto?
Le condizioni di durata e uscita incidono sulla possibilità di modificare o rinegoziare il servizio. Un prezzo iniziale competitivo deve quindi essere valutato insieme a rinnovo tacito, eventuali penali e altri vincoli contrattuali che possono ridurre la flessibilità dell’azienda nel tempo.
