
Verso il ritorno della cedolare secca al 21% per gli affitti di negozi e uffici. Scopri le novità della Legge di Bilancio
Il ritorno della cedolare secca per gli affitti commerciali si fa sempre più concreto in vista della stesura della Legge di Bilancio 2027. L’applicazione di una flat tax al 21% per i redditi derivanti dalla locazione di negozi e uffici è attualmente al vaglio del Governo. L’obiettivo principale della misura è contrastare il fenomeno delle saracinesche chiuse e la desertificazione urbana dei centri storici, conseguenze dirette dell’inarrestabile sviluppo del commercio online.
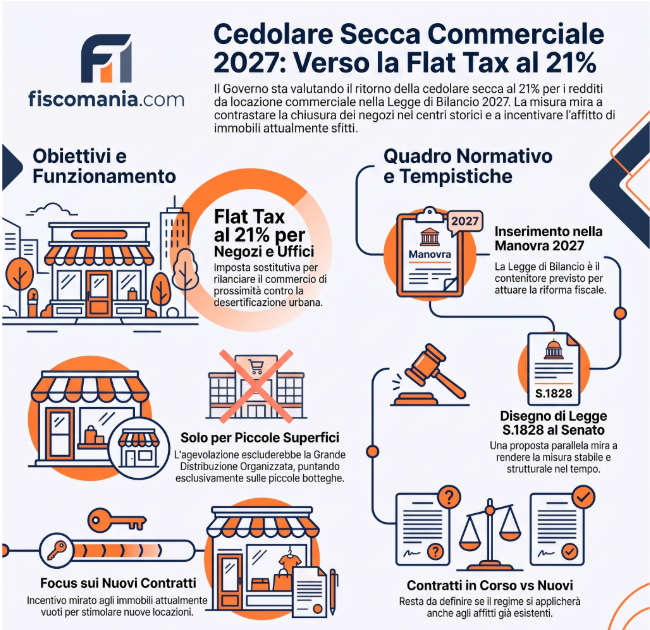
Come funzionerebbe la nuova imposta sostitutiva
Durante un incontro del 14 settembre con Confcommercio, il Viceministro dell’Economia e delle Finanze, Maurizio Leo, ha confermato che l’estensione del regime agevolato è in fase di valutazione, risorse finanziarie permettendo. Rispetto alla sperimentazione introdotta temporaneamente nel 2019 (che era riservata ai locali classificati come C/1 fino a 600 metri quadrati), il nuovo intervento punterebbe a essere più selettivo.
Le ipotesi attualmente in discussione sul tavolo dell’esecutivo prevedono:
- L’applicazione della misura ristretta ai locali commerciali di dimensioni minori;
- L’esclusione delle grandi superfici di vendita e della Grande Distribuzione Organizzata (GDO), con l’intento di concentrare i fondi a favore delle piccole botteghe e delle attività di prossimità;
- Una limitazione dell’agevolazione esclusivamente ai nuovi contratti di locazione, per incentivare l’affitto degli immobili che attualmente risultano vuoti o sfitti.
Il Disegno di Legge al Senato e lo stallo sui vecchi contratti
A spingere verso la reintroduzione della flat tax c’è anche il Disegno di legge S.1828, presentato lo scorso 4 marzo e assegnato il 21 aprile 2026 alla 6ª Commissione permanente Finanze e tesoro del Senato. Questa proposta di legge mira a introdurre in maniera stabile e strutturale la cedolare secca al 21% per gli immobili non abitativi. Se approvato nella sua attuale formulazione, il DDL consentirebbe di applicare il nuovo regime fiscale anche ai contratti di locazione che sono già in corso alla data di entrata in vigore.
Ad oggi, nel 2026, i proprietari che stipulano nuovi affitti commerciali devono infatti sottostare al regime fiscale ordinario, in quanto la vecchia misura temporanea del 2019 non è mai stata rinnovata. A complicare il quadro sui contratti pregressi è intervenuta anche l’Agenzia delle Entrate, che con la risposta all’interpello n. 34 dell’11 febbraio 2026 ha chiarito come un’ulteriore proroga di un contratto stipulato originariamente prima del 2019 non consenta di esercitare nuovamente l’opzione per la tassazione sostitutiva.
L’approdo in Legge di Bilancio 2027
La Manovra 2027 si configura quindi come il contenitore normativo più probabile per sbloccare la situazione. L’introduzione della misura andrebbe a dare finalmente attuazione a quanto già delineato dalla legge delega per la riforma fiscale (Legge n. 111/2023), la quale prevedeva esplicitamente la possibilità di estendere la flat tax agli immobili adibiti a uso diverso da quello abitativo, a patto che il conduttore eserciti un’attività d’impresa, arte o professione.
Il passaggio decisivo dipenderà dalle prossime settimane, quando si dovrà definire il testo per stabilire in modo preciso le aliquote definitive, le categorie di immobili ammesse e la decorrenza dell’agevolazione.
