
Regime IVA delle imprese di costruzioni: aliquote per i lavori, vendita di fabbricati, opzione IVA, detrazione, pro rata e rettifiche.
Per le imprese costruttrici l’IVA non dipende soltanto dall’aliquota applicabile ai lavori. La vendita dei fabbricati può essere imponibile o esente in base alle caratteristiche dell’operazione, con conseguenze anche sul diritto alla detrazione dell’imposta assolta.
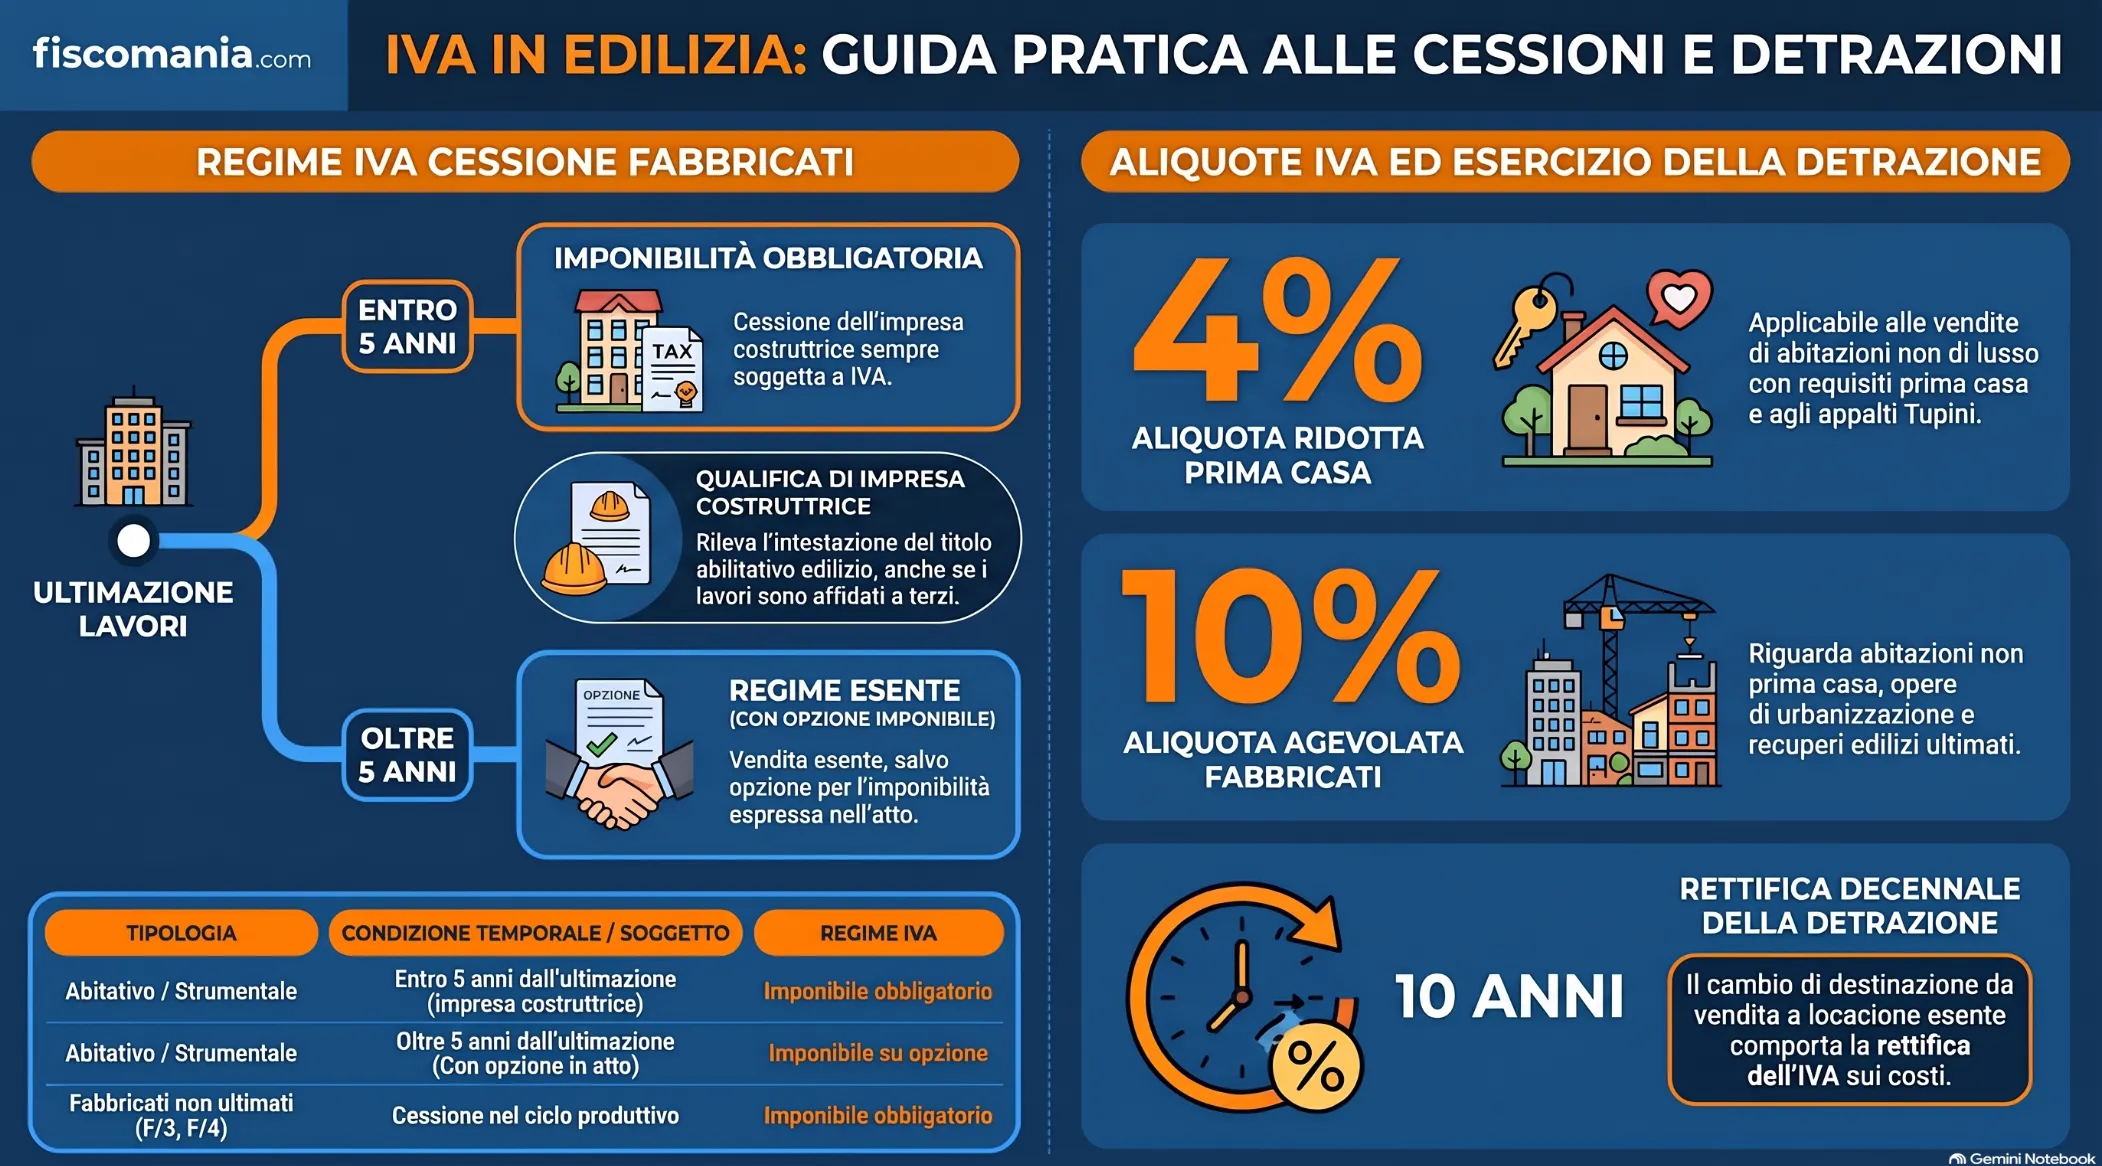
Il regime IVA delle imprese di costruzioni richiede di distinguere i lavori eseguiti per conto di terzi dalle operazioni di realizzazione e successiva vendita degli immobili. Nelle cessioni assumono rilievo la destinazione abitativa o strumentale del fabbricato, la qualifica del cedente, il tempo trascorso dall’ultimazione dei lavori e l’eventuale esercizio dell’opzione per l’imponibilità, secondo l’art. 10, primo comma, numeri 8-bis e 8-ter, del DPR n. 633/1972. Queste condizioni possono incidere anche sul recupero dell’IVA sostenuta per la costruzione, ai sensi degli articoli 19 e seguenti. Per valutare correttamente un’operazione occorre quindi considerare insieme il trattamento della vendita e quello dei costi sostenuti dall’impresa.
Quando un’impresa è considerata costruttrice ai fini IVA?
Ai fini IVA, la qualifica di impresa costruttrice non dipende esclusivamente dall’attività prevalente o dal codice ATECO, ma dal ruolo effettivamente assunto nella realizzazione del fabbricato. La distinzione è rilevante soprattutto per determinare il regime applicabile alla successiva cessione dell’immobile, ai sensi dell’art. 10, primo comma, numeri 8-bis) e 8-ter), del DPR n. 633/1972.
La circolare dell’Agenzia delle Entrate n. 22/E del 28 giugno 2013 identifica le imprese costruttrici nei soggetti ai quali risulta intestato il provvedimento amministrativo in forza del quale viene realizzata la costruzione. Rientrano in questa definizione sia le imprese che eseguono direttamente i lavori, sia quelle che ne affidano l’esecuzione a terzi mediante contratti di appalto. La qualifica può essere riconosciuta anche quando l’attività di costruzione viene svolta occasionalmente.
Pertanto, una società che commissiona la costruzione di un edificio destinato alla vendita può assumere la qualifica di impresa costruttrice anche senza eseguire materialmente i lavori. Viceversa, la semplice esecuzione di lavori edili per conto di un committente non attribuisce automaticamente tale qualifica con riferimento alla successiva vendita dell’immobile da parte di quest’ultimo.
Uno degli errori più frequenti riguarda la convinzione che la qualifica di impresa costruttrice dipenda esclusivamente dal codice ATECO o dal fatto di eseguire materialmente i lavori.
Nell’ambito delle operazioni immobiliari capita spesso di incontrare società che acquistano terreni, affidano integralmente la costruzione a imprese appaltatrici e ritengono quindi di non poter essere considerate imprese costruttrici ai fini IVA. In realtà la verifica richiede di analizzare il ruolo assunto nell’operazione immobiliare e la titolarità del procedimento edilizio. Una qualificazione errata può incidere direttamente sul regime IVA della successiva vendita dell’immobile.
Imprese costruttrici e imprese di ripristino
La disciplina IVA delle cessioni immobiliari attribuisce rilevanza anche alle imprese di ripristino, ossia ai soggetti che acquistano un fabbricato ed eseguono, direttamente o tramite imprese appaltatrici, determinati interventi di recupero.
Si tratta degli interventi individuati dall’art. 3, comma 1, lettere c), d) ed f), del DPR n. 380/2001: restauro e risanamento conservativo, ristrutturazione edilizia e ristrutturazione urbanistica.
Non qualsiasi intervento sull’immobile consente quindi di qualificare il cedente come impresa di ripristino. Occorre verificare la natura urbanistico-edilizia dei lavori effettivamente realizzati e il loro inquadramento nelle categorie richiamate dalla normativa.
La distinzione è particolarmente importante per le società che acquistano fabbricati da ristrutturare e rivendere. Per approfondire le diverse tipologie di operatori e la qualificazione degli immobili, si rinvia alla guida sulla fiscalità delle società immobiliari.
Quale IVA si applica ai lavori di costruzione?
Le prestazioni e le forniture effettuate nel settore delle costruzioni possono essere assoggettate alle aliquote IVA del 4%, 10% o 22%, secondo le condizioni previste dall’art. 16 e dalla Tabella A, parti II e III, del DPR n. 633/1972. L’aliquota agevolata non dipende dalla qualifica di impresa edile, ma dalla natura dell’operazione, dalle caratteristiche del fabbricato e, quando richiesto, dalla posizione del committente.
Appalti di costruzione e aliquote agevolate
L’aliquota IVA del 4% si applica, ai sensi del n. 39 della Tabella A, parte II, alle prestazioni derivanti da contratti di appalto per la costruzione di fabbricati con le caratteristiche previste dalla legge n. 408/1949 (cosiddetti fabbricati Tupini), quando sono rese a imprese che costruiscono immobili per la successiva vendita. La medesima disposizione comprende gli appalti nei confronti di soggetti in possesso dei requisiti prima casa e quelli relativi alle costruzioni rurali agevolate.
L’aliquota del 10%, prevista dal n. 127-quaterdecies della parte III, riguarda invece, tra le altre fattispecie, gli appalti per la costruzione di abitazioni che soddisfano le condizioni del n. 127-undecies, senza beneficiare dell’aliquota del 4%.
La seguente tabella distingue le principali ipotesi applicabili ai lavori di nuova costruzione.
| Operazione | Condizioni principali | IVA | Riferimento normativo |
|---|---|---|---|
| Appalto per costruzione di abitazione prima casa | Committente in possesso delle condizioni previste per l’agevolazione prima casa | 4% | Tabella A, parte II, n. 39 |
| Appalto per costruzione di fabbricato Tupini destinato alla vendita | Prestazione resa a un soggetto che costruisce immobili per la successiva vendita | 4% | Tabella A, parte II, n. 39 |
| Appalto per costruzione di altra abitazione agevolabile | Abitazione rientrante nel n. 127-undecies, senza i presupposti per l’aliquota del 4% | 10% | Tabella A, parte III, nn. 127-undecies e 127-quaterdecies |
| Appalto per realizzazione di opere di urbanizzazione agevolate | Opere comprese nel n. 127-quinquies della parte III | 10% | Tabella A, parte III, nn. 127-quinquies e 127-septies |
| Appalto per costruzione di fabbricato non agevolabile | Assenza dei presupposti per aliquote ridotte o altre disposizioni speciali | 22% | Art. 16, DPR 633/1972 |
Acquisto di materiali, beni finiti e forniture con posa in opera
Il trattamento IVA dei beni acquistati per la costruzione non coincide necessariamente con quello dell’appalto.
Il n. 24 della Tabella A, parte II, prevede l’aliquota del 4% per i beni forniti per la costruzione dei fabbricati Tupini e delle costruzioni rurali agevolate, escludendo espressamente materie prime e semilavorati. L’agevolazione riguarda quindi i beni finiti che conservano la propria individualità pur essendo incorporati nell’edificio, quando ricorrono le condizioni normative.
Le materie prime e i semilavorati, come cemento e laterizi, sono invece ordinariamente soggetti all’IVA del 22% nella cessione autonoma, anche se destinati a un edificio agevolato. Per i beni finiti impiegati nelle opere di urbanizzazione può applicarsi il 10%, alle condizioni del n. 127-sexies della parte III.
Quando il contratto comprende anche la posa in opera, occorre qualificare l’operazione come cessione di beni con installazione accessoria oppure prestazione di servizi: la distinzione può incidere sul trattamento IVA e sull’applicazione del reverse charge.
Un tema che genera frequentemente contestazioni riguarda la corretta qualificazione dei contratti che prevedono sia la fornitura dei materiali sia la relativa installazione. Nella pratica molti operatori tendono ad applicare automaticamente il trattamento IVA previsto per i lavori edili senza verificare se l’operazione debba essere qualificata come prestazione di servizi oppure come cessione di beni con posa in opera accessoria. Questa distinzione può incidere non solo sull’aliquota applicabile ma anche sulla corretta gestione del reverse charge e degli obblighi di fatturazione.
Reverse charge nei lavori edili
L’inversione contabile trova applicazione alle prestazioni individuate dall’art. 17, sesto comma, lettere a) e a-ter), del DPR n. 633/1972, in presenza dei relativi presupposti.
Il meccanismo riguarda, tra l’altro, determinate prestazioni rese nel settore edile in subappalto e i servizi di demolizione, installazione di impianti e completamento relativi a edifici. Non si estende automaticamente a qualsiasi contratto stipulato da un’impresa di costruzioni.
In particolare, la circolare n. 14/E del 27 marzo 2015 esclude dall’inversione contabile le forniture di beni con posa in opera quando quest’ultima ha natura accessoria rispetto alla cessione.
Per individuare le operazioni soggette al meccanismo e i relativi obblighi di fatturazione, si rinvia all’approfondimento sul reverse charge in edilizia.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
