
Quando le perdite su crediti sono deducibili: elementi certi e precisi, mini-crediti, procedure concorsuali e disciplina applicabile 2027.
Le perdite su crediti non sono automaticamente deducibili quando un cliente non paga. Il trattamento fiscale dipende dalla causa dell’inesigibilità, dalla presenza di elementi certi e precisi e, in alcuni casi, dalla procedura cui è assoggettato il debitore.
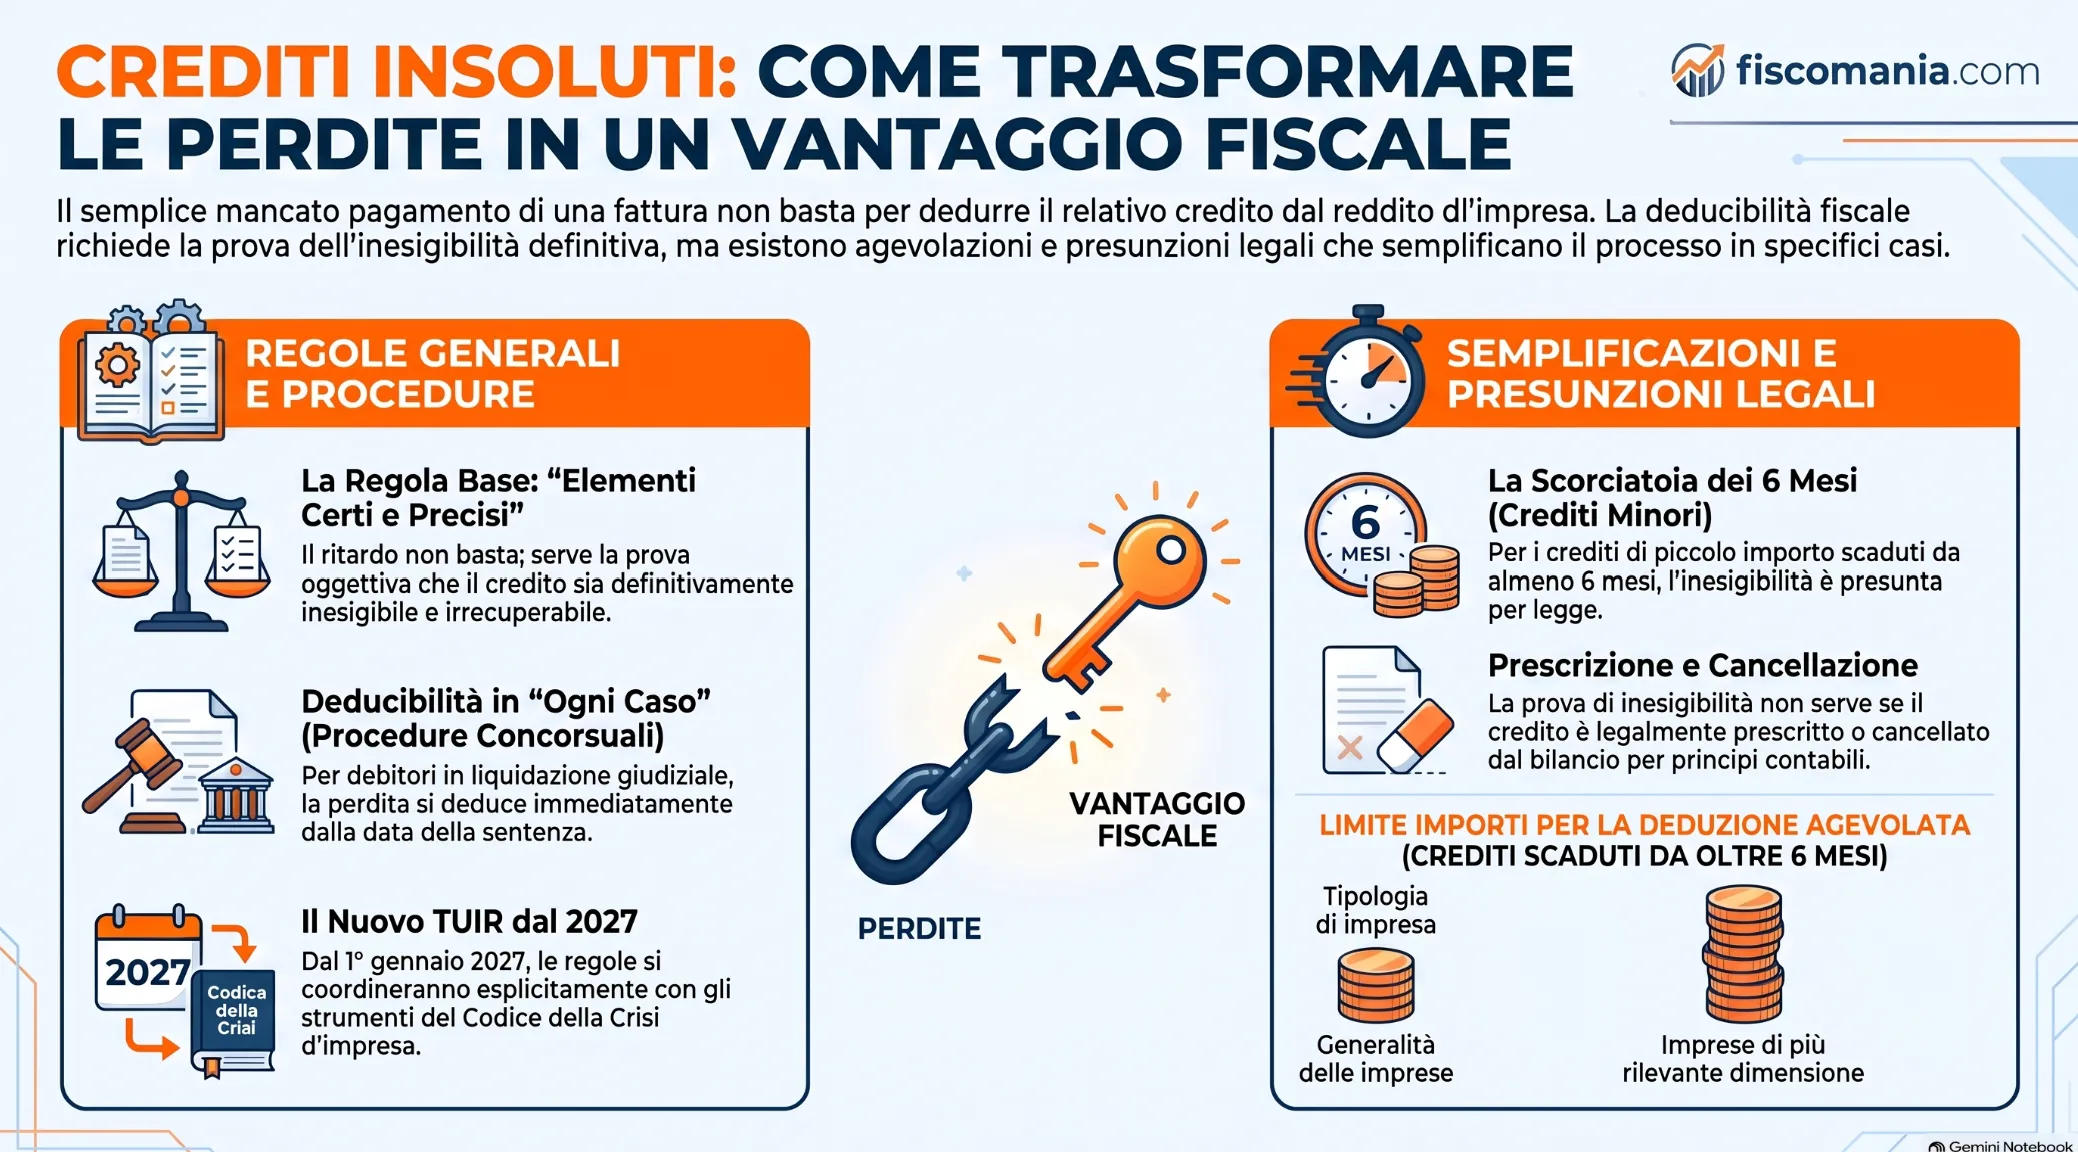
Le perdite su crediti sono fiscalmente deducibili quando ricorrono gli elementi certi e precisi richiesti dall’art. 101, comma 5, del TUIR oppure quando si verifica una delle fattispecie per le quali la norma ne presume la sussistenza. Rientrano, tra gli altri, i crediti di modesta entità scaduti da almeno sei mesi, i crediti prescritti e quelli cancellati dal bilancio in applicazione dei principi contabili. Regole specifiche riguardano inoltre i crediti verso debitori sottoposti a procedure concorsuali o interessati da determinati strumenti di regolazione della crisi. Dal 1° gennaio 2027, il D.Lgs. 117/2026 ricolloca e amplia questa disciplina nell’art. 110, comma 9.
Quando una perdita su crediti è deducibile
Una perdita su crediti è fiscalmente deducibile quando ricorrono le condizioni previste dall’art. 101, comma 5, del TUIR, applicabile fino al 31 dicembre 2026. Il principio generale richiede che la perdita risulti da elementi certi e precisi, salvo le fattispecie nelle quali è la stessa normativa a considerare soddisfatto questo requisito.
La deduzione non dipende quindi dal solo fatto che il credito sia scaduto o che il debitore non abbia effettuato il pagamento. Occorre distinguere la difficoltà o il ritardo nell’incasso dalla situazione in cui la perdita può essere considerata fiscalmente rilevante.
Mancato pagamento e perdita fiscale non coincidono
Il mancato pagamento di una fattura non consente, da solo, di dedurre il relativo credito dal reddito d’impresa. Un credito può essere scaduto, contestato o difficilmente recuperabile senza che sia già possibile considerarlo definitivamente perduto ai fini fiscali.
La disciplina delle perdite su crediti richiede infatti di valutare se esistano circostanze idonee a dimostrare l’effettiva inesigibilità del credito oppure se ricorra una delle situazioni per le quali la legge riconosce direttamente la presenza dei requisiti necessari alla deduzione.
La distinzione è rilevante anche perché la rilevazione contabile di una svalutazione o di una perdita non determina automaticamente il medesimo effetto sul piano fiscale. Il trattamento tributario deve essere verificato secondo le condizioni previste dal TUIR.
Il requisito degli elementi certi e precisi
Gli elementi certi e precisi rappresentano il criterio generale attraverso il quale deve essere dimostrato che la perdita non deriva da una semplice valutazione prudenziale dell’impresa, ma da circostanze concrete che rendono il credito definitivamente inesigibile.
La circolare dell’Agenzia delle Entrate n. 26/E del 1° agosto 2013 chiarisce che l’inesigibilità deve risultare da elementi oggettivi e che la relativa valutazione dipende dalle caratteristiche della singola posizione creditoria. Non esiste quindi una regola generale secondo cui un determinato periodo di mancato pagamento rende automaticamente deducibile qualsiasi credito.
Accanto a questo principio, l’art. 101, comma 5, prevede specifiche fattispecie nelle quali gli elementi certi e precisi si considerano sussistenti per legge. Rientrano in questa logica, tra gli altri, i crediti di modesta entità scaduti da un determinato periodo, i crediti prescritti e alcune ipotesi collegate alla cancellazione dal bilancio o alla situazione del debitore. Ciascuna fattispecie richiede però l’applicazione delle proprie condizioni.
Quando esistono elementi certi e precisi
Gli elementi certi e precisi devono consentire di ricondurre la perdita su crediti a una situazione di inesigibilità concreta e non a una semplice previsione dell’impresa circa le difficoltà future di incasso. Il requisito riguarda quindi la possibilità di dimostrare, sulla base delle circostanze esistenti, che il credito non presenta più ragionevoli prospettive di recupero.
La valutazione deve essere effettuata considerando la singola posizione creditoria e gli elementi disponibili nel momento in cui la perdita viene imputata fiscalmente.
Inesigibilità definitiva del credito
Secondo la circolare dell’Agenzia delle Entrate n. 26/E del 1° agosto 2013, gli elementi certi e precisi possono ritenersi presenti quando la perdita deriva da una situazione di definitiva inesigibilità del credito.
Non è quindi sufficiente che il debitore paghi in ritardo, attraversi una temporanea difficoltà finanziaria o che l’incasso risulti semplicemente incerto. Queste circostanze possono giustificare una valutazione prudenziale del credito, ma non dimostrano necessariamente che la perdita sia già definitiva ai fini dell’art. 101, comma 5, del TUIR.
La deduzione richiede invece una situazione nella quale gli elementi disponibili consentano di sostenere che il recupero del credito non sia più ragionevolmente perseguibile oppure risulti economicamente non giustificato in relazione alle circostanze concrete.
Valutazione della situazione del debitore
La verifica non può essere effettuata sulla base di un solo indicatore astratto. Devono essere considerate le condizioni del debitore, le iniziative intraprese per il recupero e gli altri elementi idonei a rappresentare l’effettiva possibilità di incasso.
Possono quindi assumere rilievo, in funzione della singola fattispecie, le condizioni economiche e patrimoniali del debitore, l’esito delle attività di recupero e la concreta convenienza di ulteriori iniziative rispetto all’importo ancora dovuto. La presenza di elementi certi e precisi dipende dalla combinazione di queste circostanze e non dalla semplice permanenza del credito tra le partite scadute.
Ne deriva che due crediti dello stesso importo e scaduti da un periodo analogo possono avere un trattamento fiscale diverso quando sono differenti le prospettive di recupero e gli elementi oggettivamente disponibili.
Documentazione della perdita
La deducibilità deve poter essere sostenuta attraverso una documentazione coerente con le ragioni che hanno determinato l’inesigibilità. La funzione della documentazione non è soltanto dimostrare che la fattura non sia stata pagata, ma ricostruire gli elementi sui quali si fonda la qualificazione della perdita come definitiva.
La circolare n. 26/E/2013 collega infatti la valutazione fiscale alle circostanze oggettive della singola posizione. La documentazione necessaria può quindi variare in relazione alla situazione del debitore e alle modalità con cui si è tentato il recupero del credito.
Questo criterio generale opera quando non ricorre una fattispecie per la quale il legislatore considera già sussistenti gli elementi certi e precisi. È il caso, ad esempio, di alcune ipotesi riguardanti crediti di modesta entità, prescrizione, cancellazione dal bilancio o specifiche situazioni del debitore, che seguono regole proprie.
Crediti di modesta entità scaduti da almeno sei mesi
Per i crediti di modesta entità, l’art. 101, comma 5, del TUIR considera sussistenti gli elementi certi e precisi quando sono trascorsi almeno sei mesi dalla scadenza del pagamento. In questa fattispecie non è quindi necessario dimostrare autonomamente, attraverso ulteriori elementi, la definitiva inesigibilità del credito.
La presunzione opera però soltanto entro determinate soglie quantitative. La disciplina distingue tra la generalità delle imprese e le imprese di più rilevante dimensione.
Le soglie di 2.500 e 5.000 euro
Un credito è considerato di modesta entità quando il suo ammontare non supera 2.500 euro. La soglia è elevata a 5.000 euro per le imprese di più rilevante dimensione.
In entrambi i casi deve essere decorso un periodo di almeno sei mesi dalla scadenza. Il semplice fatto che il credito rientri nei limiti quantitativi non è quindi sufficiente: la presunzione prevista dall’art. 101, comma 5, opera attraverso la combinazione tra ammontare del credito e decorso del termine.
| Tipologia di impresa | Importo massimo del credito | Condizione temporale |
|---|---|---|
| Generalità delle imprese | 2.500 euro | Almeno 6 mesi dalla scadenza |
| Imprese di più rilevante dimensione | 5.000 euro | Almeno 6 mesi dalla scadenza |
Quando può essere dedotta la perdita
Il decorso dei sei mesi fa presumere la presenza degli elementi certi e precisi, ma non deve essere confuso con un obbligo di dedurre automaticamente il credito nel giorno in cui il termine viene raggiunto. La disciplina fiscale deve essere coordinata con la corretta imputazione della perdita al bilancio.
La circolare dell’Agenzia delle Entrate n. 26/E/2013 chiarisce infatti il rapporto tra il momento in cui maturano i requisiti fiscali e quello in cui la perdita viene imputata secondo le regole contabili. La presunzione consente di superare la necessità di dimostrare ulteriormente l’inesigibilità, ma resta necessario che il componente negativo trovi corretta rappresentazione contabile.
Per questo motivo, credito scaduto da oltre sei mesi e perdita contabilizzata non sono concetti automaticamente sovrapponibili. La regola dei crediti di modesta entità semplifica la prova fiscale dell’inesigibilità, mentre il momento concreto della deduzione deve essere coordinato con la rilevazione della perdita.
Prescrizione e cancellazione del credito dal bilancio
L’art. 101, comma 5, del TUIR individua ulteriori situazioni nelle quali gli elementi certi e precisi si considerano sussistenti senza che l’impresa debba dimostrare autonomamente la definitiva inesigibilità del credito. Tra queste rientrano la prescrizione del diritto alla riscossione e, a determinate condizioni, la cancellazione del credito dal bilancio.
Si tratta di fattispecie differenti, accomunate dal fatto che la deducibilità deriva dal verificarsi di un evento giuridico o contabile specificamente rilevante.
Credito prescritto
Quando il diritto alla riscossione del credito è prescritto, gli elementi certi e precisi richiesti per la deduzione della perdita si considerano sussistenti. La prescrizione determina infatti l’estinzione della possibilità di far valere il diritto una volta che il relativo termine sia decorso senza che siano intervenuti fatti idonei a impedirne il compimento.
Non è però corretto affermare che ogni credito si prescriva automaticamente dopo dieci anni dalla sua nascita. L’art. 2946 c.c. prevede il termine ordinario di prescrizione decennale, ma l’ordinamento contempla anche termini differenti in relazione alla natura del diritto.
Occorre inoltre considerare gli eventuali atti interruttivi della prescrizione disciplinati dall’art. 2943 c.c. La decorrenza del termine deve quindi essere ricostruita sulla base della specifica posizione creditoria e delle iniziative intervenute nel tempo.
La deducibilità della perdita per prescrizione presuppone, in sostanza, che il diritto sia effettivamente prescritto e non semplicemente che sia trascorso un lungo periodo dal mancato pagamento.
Cancellazione del credito dal bilancio
Gli elementi certi e precisi si considerano sussistenti anche in caso di cancellazione del credito dal bilancio effettuata in applicazione dei principi contabili.
La rilevanza fiscale è quindi collegata a una cancellazione che trovi fondamento nella corretta rappresentazione contabile dell’operazione. Non è sufficiente una mera decisione interna di eliminare il credito dalle scritture al solo fine di ottenere la deduzione fiscale.
Questa fattispecie deve inoltre essere distinta dalla semplice svalutazione del credito. La svalutazione esprime una rettifica del valore attribuito a un credito che continua a essere iscritto in bilancio, mentre la cancellazione presuppone il venir meno delle condizioni per mantenerlo tra le attività.
Il trattamento del fondo svalutazione crediti e i relativi limiti fiscali seguono una disciplina distinta, riconducibile all’art. 106 del TUIR, e devono quindi essere tenuti separati dalla deduzione della perdita disciplinata dall’art. 101, comma 5.
Perdite su crediti e procedure concorsuali
Quando il debitore è assoggettato a una delle procedure concorsuali rilevanti ai fini dell’art. 101, comma 5, del TUIR, la perdita su crediti è deducibile “in ogni caso”, senza che il creditore debba dimostrare autonomamente la presenza degli elementi certi e precisi.
La disciplina applicabile fino al 31 dicembre 2026 deve però essere letta tenendo conto del passaggio dalla precedente normativa fallimentare al Codice della crisi d’impresa e dell’insolvenza di cui al D.Lgs. 14/2019. Il coordinamento non è stato realizzato in modo uniforme per tutti gli istituti disciplinati dal Codice della crisi, aspetto che verrà superato dalla disciplina applicabile dal 2027.
Liquidazione giudiziale
La liquidazione giudiziale può essere ricondotta alle procedure che consentono la deduzione della perdita senza ulteriore dimostrazione dell’inesigibilità del credito.
L’art. 349, comma 1, del D.Lgs. 14/2019 stabilisce infatti che, nelle disposizioni normative vigenti, i riferimenti a “fallimento”, “procedura fallimentare” e “fallito” devono intendersi sostituiti rispettivamente con “liquidazione giudiziale”, “procedura di liquidazione giudiziale” e “debitore assoggettato a liquidazione giudiziale”, facendo salva la continuità delle fattispecie.
Di conseguenza, per i crediti vantati verso un debitore sottoposto a liquidazione giudiziale, la perdita è deducibile dalla data della sentenza che dichiara l’apertura della procedura, senza necessità di fornire una prova ulteriore degli elementi certi e precisi.
Le altre procedure rilevanti
L’art. 101, comma 5, individua specifici momenti a partire dai quali il debitore è considerato assoggettato a una procedura rilevante ai fini della deducibilità. Tra questi rientrano il provvedimento che ordina la liquidazione coatta amministrativa, il decreto di ammissione al concordato preventivo e il decreto che dispone l’amministrazione straordinaria delle grandi imprese in crisi.
La regola fiscale è quindi collegata a un evento giuridicamente individuato: da quel momento non è più necessario dimostrare separatamente l’inesigibilità attraverso gli ordinari elementi certi e precisi.
Il quadro vigente fino al 2026 non comporta però l’automatica estensione della stessa disciplina a qualsiasi strumento previsto dal D.Lgs. 14/2019. Proprio il mancato coordinamento generale tra TUIR e Codice della crisi rappresenta uno degli aspetti sui quali interviene la disciplina applicabile dal 1° gennaio 2027.
Procedure concorsuali estere equivalenti
La deducibilità “in ogni caso” può operare anche quando il debitore è assoggettato a una procedura estera equivalente a quelle rilevanti secondo la disciplina italiana, purché la procedura sia prevista in uno Stato o territorio con il quale esista un adeguato scambio di informazioni.
Non è quindi sufficiente che il debitore estero si trovi genericamente in difficoltà finanziaria o sia interessato da un procedimento di ristrutturazione. Occorre valutare l’equivalenza della procedura rispetto a quelle considerate dalla normativa fiscale italiana e individuare il momento dal quale il debitore deve considerarsi formalmente assoggettato alla procedura stessa.
Composizione negoziata e perdite su crediti
La composizione negoziata della crisi può consentire la deduzione della perdita su crediti senza che il creditore debba fornire una prova autonoma degli elementi certi e precisi, ma soltanto quando il percorso si conclude attraverso determinati accordi previsti dal D.Lgs. 14/2019.
L’art. 25-bis, comma 5, del Codice della crisi estende infatti le misure fiscali di favore in materia di perdite su crediti ad alcune specifiche soluzioni raggiunte nell’ambito della composizione negoziata. Non è quindi la semplice apertura della procedura a determinare automaticamente la deducibilità.
Quando opera la deducibilità
La disciplina si applica quando la composizione negoziata si conclude attraverso il contratto o l’accordo previsto dall’art. 23, comma 1, lett. a) e c), del D.Lgs. 14/2019, oppure attraverso l’accordo di ristrutturazione dei debiti richiamato dall’art. 23, comma 2, lett. b).
In queste ipotesi, la perdita derivante dal mancato incasso del credito è deducibile ai sensi dell’art. 101, comma 5, del TUIR senza la necessità di dimostrare separatamente gli elementi certi e precisi.
La circolare dell’Agenzia delle Entrate n. 5/E del 2026, § 3.8, conferma l’applicazione della disciplina agevolativa alle fattispecie espressamente individuate dal Codice della crisi.
Da quale momento rileva l’accordo
Il momento rilevante ai fini fiscali coincide con la pubblicazione nel Registro delle imprese dell’accordo o del contratto che consente l’applicazione della disciplina.
La deducibilità opera quindi dalla pubblicazione del contratto o dell’accordo previsto dall’art. 23, comma 1, lett. a) e c), oppure dell’accordo di ristrutturazione richiamato dall’art. 23, comma 2, lett. b), del D.Lgs. 14/2019.
La distinzione temporale è importante perché la semplice esistenza di trattative, l’accesso alla composizione negoziata o la presenza di difficoltà finanziarie del debitore non producono, da soli, lo stesso effetto fiscale. La perdita assume rilevanza secondo questa disciplina quando si verifica l’evento specificamente individuato dalla norma.
Cosa cambia dal 2027 con il nuovo TUIR
Dal 1° gennaio 2027 la disciplina delle perdite su crediti confluisce nell’art. 110, comma 9, del D.Lgs. 117/2026, che sostituisce il precedente art. 101, comma 5, del DPR 917/1986. Il nuovo testo rende più esplicito il coordinamento tra la deducibilità delle perdite e gli istituti disciplinati dal Codice della crisi d’impresa e dell’insolvenza.
Il cambiamento riguarda soprattutto l’individuazione delle fattispecie nelle quali la perdita è deducibile “in ogni caso”, senza che il creditore debba dimostrare autonomamente la presenza degli elementi certi e precisi.
Art. 101 fino al 2026 e art. 110 dal 2027
Fino al 31 dicembre 2026, la disciplina continua a essere contenuta nell’art. 101, comma 5, del TUIR. Il raccordo con il D.Lgs. 14/2019 non è però uniforme per tutti gli strumenti previsti dal Codice della crisi, con la conseguenza che alcune fattispecie richiedono specifiche norme di coordinamento.
Dal 2027, l’art. 110, comma 9, prevede espressamente la deducibilità della perdita quando il debitore:
- è assoggettato a una procedura concorsuale;
- ha concluso un accordo di ristrutturazione dei debiti omologato ai sensi dell’art. 57 del D.Lgs. 14/2019;
- ha concluso accordi in esecuzione di piani attestati di risanamento ai sensi dell’art. 56 del D.Lgs. 14/2019;
- è assoggettato a una procedura estera equivalente prevista in uno Stato o territorio con il quale esista un adeguato scambio di informazioni.
| Periodo | Norma | Assetto della disciplina |
|---|---|---|
| Fino al 31 dicembre 2026 | Art. 101, comma 5, DPR 917/1986 | Regole sulle perdite su crediti con coordinamento non completo rispetto a tutti gli istituti del Codice della crisi |
| Dal 1° gennaio 2027 | Art. 110, comma 9, D.Lgs. 117/2026 | Disciplina espressamente coordinata con procedure concorsuali, accordi di ristrutturazione, piani attestati e procedure estere equivalenti |
Gli strumenti del Codice della crisi espressamente contemplati
Il nuovo art. 110, comma 9, amplia quindi in modo espresso il perimetro delle situazioni rilevanti ai fini della deducibilità. In particolare, vengono ricompresi gli accordi di ristrutturazione dei debiti e gli accordi in esecuzione di piani attestati di risanamento, superando l’incertezza derivante dal mancato coordinamento generale della disciplina vigente fino al 2026.
La norma conferma inoltre che il momento dal quale il debitore si considera assoggettato alla procedura o all’accordo varia in funzione della fattispecie. Rilevano, a seconda dei casi, la sentenza che dichiara la liquidazione giudiziale, il provvedimento che ordina la liquidazione coatta amministrativa, il decreto di ammissione al concordato preventivo, la sentenza di omologazione dell’accordo di ristrutturazione, il decreto che dispone l’amministrazione straordinaria o, per i piani attestati, l’iscrizione nel Registro delle imprese.
Per le procedure estere equivalenti, il momento rilevante coincide invece con la data di ammissione alla procedura, ferma restando la condizione relativa all’adeguato scambio di informazioni con lo Stato o territorio interessato.
Come stabilire se una perdita su crediti è deducibile
Per stabilire se una perdita su crediti è deducibile occorre prima individuare la causa dell’inesigibilità. Il percorso cambia a seconda che si tratti di un credito ordinariamente difficile da recuperare, di una fattispecie per la quale la legge presume la presenza degli elementi certi e precisi oppure di una situazione collegata a una procedura o a uno specifico strumento di regolazione della crisi.
La verifica può quindi essere ricondotta a tre domande: esistono elementi oggettivi che dimostrano l’inesigibilità? Opera una presunzione prevista dalla normativa? Il debitore è interessato da una procedura o da un accordo che determina autonomamente la rilevanza fiscale della perdita?
| Situazione del credito | Criterio fiscale | Evento o condizione rilevante | Trattamento |
|---|---|---|---|
| Credito non pagato ma ancora recuperabile | Elementi certi e precisi | Prova concreta dell’inesigibilità | Valutazione della singola posizione |
| Credito di modesta entità | Presunzione legale | Soglia prevista + almeno 6 mesi dalla scadenza | Non serve ulteriore prova dell’inesigibilità |
| Credito prescritto | Presunzione legale | Intervenuta prescrizione | Elementi certi e precisi considerati sussistenti |
| Credito cancellato dal bilancio | Regola specifica | Cancellazione effettuata in applicazione dei principi contabili | Elementi certi e precisi considerati sussistenti |
| Debitore in liquidazione giudiziale | Procedura concorsuale | Sentenza dichiarativa | Deducibilità senza prova ulteriore dell’inesigibilità |
| Composizione negoziata conclusa con gli accordi rilevanti | Regola speciale del Codice della crisi | Pubblicazione nel Registro delle imprese | Deducibilità secondo la disciplina specifica |
| Accordo di ristrutturazione o piano attestato | Disciplina applicabile dal 2027 | Evento individuato dall’art. 110, comma 9, D.Lgs. 117/2026 | Deducibilità secondo le nuove regole |
La tabella non sostituisce la verifica della singola posizione, ma serve a individuare quale regola fiscale deve essere applicata. Il primo passaggio consiste quindi nell’inquadrare correttamente lo stato del credito; solo dopo è possibile stabilire se sia necessaria la prova dell’inesigibilità oppure se la deducibilità derivi da una presunzione o da un evento espressamente previsto dalla normativa.
Perdite su crediti in bilancio
La rilevazione contabile della perdita e la sua deducibilità fiscale sono due profili collegati ma non coincidenti. L’iscrizione di una perdita nel conto economico non è sufficiente, da sola, a renderla deducibile: devono essere rispettate anche le condizioni previste dalla disciplina fiscale.
Allo stesso modo, il verificarsi di una fattispecie che consente di considerare sussistenti gli elementi certi e precisi deve essere coordinato con la corretta imputazione contabile del componente negativo. Per questo motivo occorre distinguere il momento in cui il credito diventa fiscalmente rilevante da quello in cui la perdita viene contabilmente rilevata.
Perdita su crediti e fondo svalutazione crediti
Quando il credito era già stato svalutato negli esercizi precedenti, la successiva perdita deve essere coordinata con l’eventuale fondo svalutazione crediti esistente. La svalutazione, tuttavia, non equivale alla perdita: nel primo caso il credito rimane iscritto in bilancio con un valore rettificato, mentre nel secondo viene rilevato il venir meno, totale o parziale, del relativo valore.
Anche sul piano fiscale le due fattispecie seguono discipline differenti. Le perdite su crediti sono regolate dall’art. 101 del TUIR fino al 31 dicembre 2026, mentre la disciplina fiscale delle svalutazioni e degli accantonamenti sui crediti è contenuta nell’art. 106.
Per i criteri di determinazione e deducibilità del fondo è quindi opportuno fare riferimento alla guida specifica sul fondo svalutazione crediti, mantenendo in questa sede il focus sulle condizioni che consentono di dedurre una perdita effettiva.
Consulenza fiscale online
Hai crediti non incassati e devi valutarne la deducibilità?
La deduzione di una perdita su crediti dipende dalla causa dell’inesigibilità, dalla documentazione disponibile e dal momento in cui si verifica il presupposto fiscale. Un corretto inquadramento consente di distinguere i crediti semplicemente scaduti dalle perdite fiscalmente deducibili.
Richiedi una consulenza →Domande frequenti
Una fattura non pagata può essere automaticamente dedotta come perdita su crediti?
No. Il semplice mancato pagamento non determina automaticamente la deducibilità della perdita. In assenza di una specifica presunzione prevista dalla legge, devono sussistere gli elementi certi e precisi richiesti dall’art. 101, comma 5, del TUIR.
Dopo quanto tempo un credito non incassato diventa deducibile?
Non esiste un termine unico valido per tutti i crediti. Per i crediti di modesta entità gli elementi certi e precisi si considerano sussistenti dopo almeno sei mesi dalla scadenza, entro le soglie previste dalla norma. Negli altri casi occorre applicare la disciplina specifica.
Quando un credito prescritto può essere portato a perdita?
Quando il diritto alla riscossione è effettivamente prescritto, gli elementi certi e precisi si considerano sussistenti. Occorre però individuare il termine di prescrizione applicabile e considerare eventuali atti interruttivi intervenuti nel tempo.
La liquidazione giudiziale del debitore consente di dedurre la perdita?
Sì. La liquidazione giudiziale rientra tra le procedure che consentono la deduzione della perdita senza la necessità di dimostrare autonomamente gli elementi certi e precisi. Il momento rilevante è collegato alla sentenza che apre la procedura.
La composizione negoziata rende sempre deducibile la perdita su crediti?
No. La sola apertura della composizione negoziata non è sufficiente. La disciplina fiscale opera quando il percorso si conclude attraverso gli specifici contratti o accordi previsti dal D.Lgs. 14/2019 e interviene la relativa pubblicazione nel Registro delle imprese.
Cosa cambia per le perdite su crediti dal 2027?
Dal 1° gennaio 2027 il D.Lgs. 117/2026 disciplina le perdite su crediti nell’art. 110, comma 9, coordinando espressamente la deducibilità con procedure concorsuali, accordi di ristrutturazione, piani attestati di risanamento e procedure estere equivalenti.
Fonti e riferimenti
- DPR 22 dicembre 1986, n. 917, art. 101, comma 5 disciplina della deducibilità delle perdite su crediti, degli elementi certi e precisi, dei crediti di modesta entità, della prescrizione e delle procedure concorsuali.
- DPR 22 dicembre 1986, n. 917, art. 106 disciplina fiscale delle svalutazioni e degli accantonamenti sui crediti.
- D.Lgs. 12 gennaio 2019, n. 14, artt. 23, 25-bis, 56, 57 e 349 disciplina degli strumenti del Codice della crisi rilevanti ai fini delle perdite su crediti, della composizione negoziata, dei piani attestati, degli accordi di ristrutturazione e della liquidazione giudiziale.
- D.Lgs. 19 giugno 2026, n. 117, art. 110, comma 9 disciplina delle perdite su crediti applicabile dal 1° gennaio 2027 e coordinamento con gli istituti del Codice della crisi.
- Codice civile, art. 2943 disciplina degli atti interruttivi della prescrizione.
- Codice civile, art. 2946 termine ordinario decennale di prescrizione.
- Agenzia delle Entrate, circolare n. 26/E del 1° agosto 2013 chiarimenti sulla deducibilità delle perdite su crediti, sugli elementi certi e precisi, sui crediti di modesta entità e sul coordinamento con la rilevazione contabile.
- Agenzia delle Entrate, circolare n. 5/E del 16 luglio 2026, § 3.8 chiarimenti sugli effetti fiscali della composizione negoziata e sulle perdite su crediti nell’ambito degli strumenti previsti dal Codice della crisi.
