
Iperammortamento 2026-2028: comunicazione preventiva, conferma, completamento, perizia e certificazione contabile. Scadenze e rischi.
Per beneficiare dell’iperammortamento 2026-2028, l’impresa deve rispettare una procedura di comunicazioni al GSE e documentare i requisiti tecnici e contabili degli investimenti. Termini, certificazioni ed esiti delle verifiche incidono sul perfezionamento della procedura e sulla fruizione della maggiorazione fiscale.
L’accesso all’iperammortamento 2026-2028 richiede la trasmissione al Gestore dei Servizi Energetici (GSE) di una comunicazione preventiva, seguita dalla conferma dell’investimento e dalla comunicazione di completamento. La procedura, disciplinata dall’articolo 3 del D.M. 7 maggio 2026, prevede termini di presentazione, verifiche documentali e obblighi periodici di monitoraggio. La conformità degli investimenti deve inoltre essere comprovata mediante perizia tecnica asseverata o attestazione equivalente e certificazione contabile. La fruizione della maggiorazione fiscale è subordinata all’esito positivo del GSE relativo al completamento. Il mancato rispetto degli adempimenti può impedire il perfezionamento della procedura o determinare altre conseguenze previste dalla disciplina.
Come funziona la procedura GSE per l’iperammortamento?
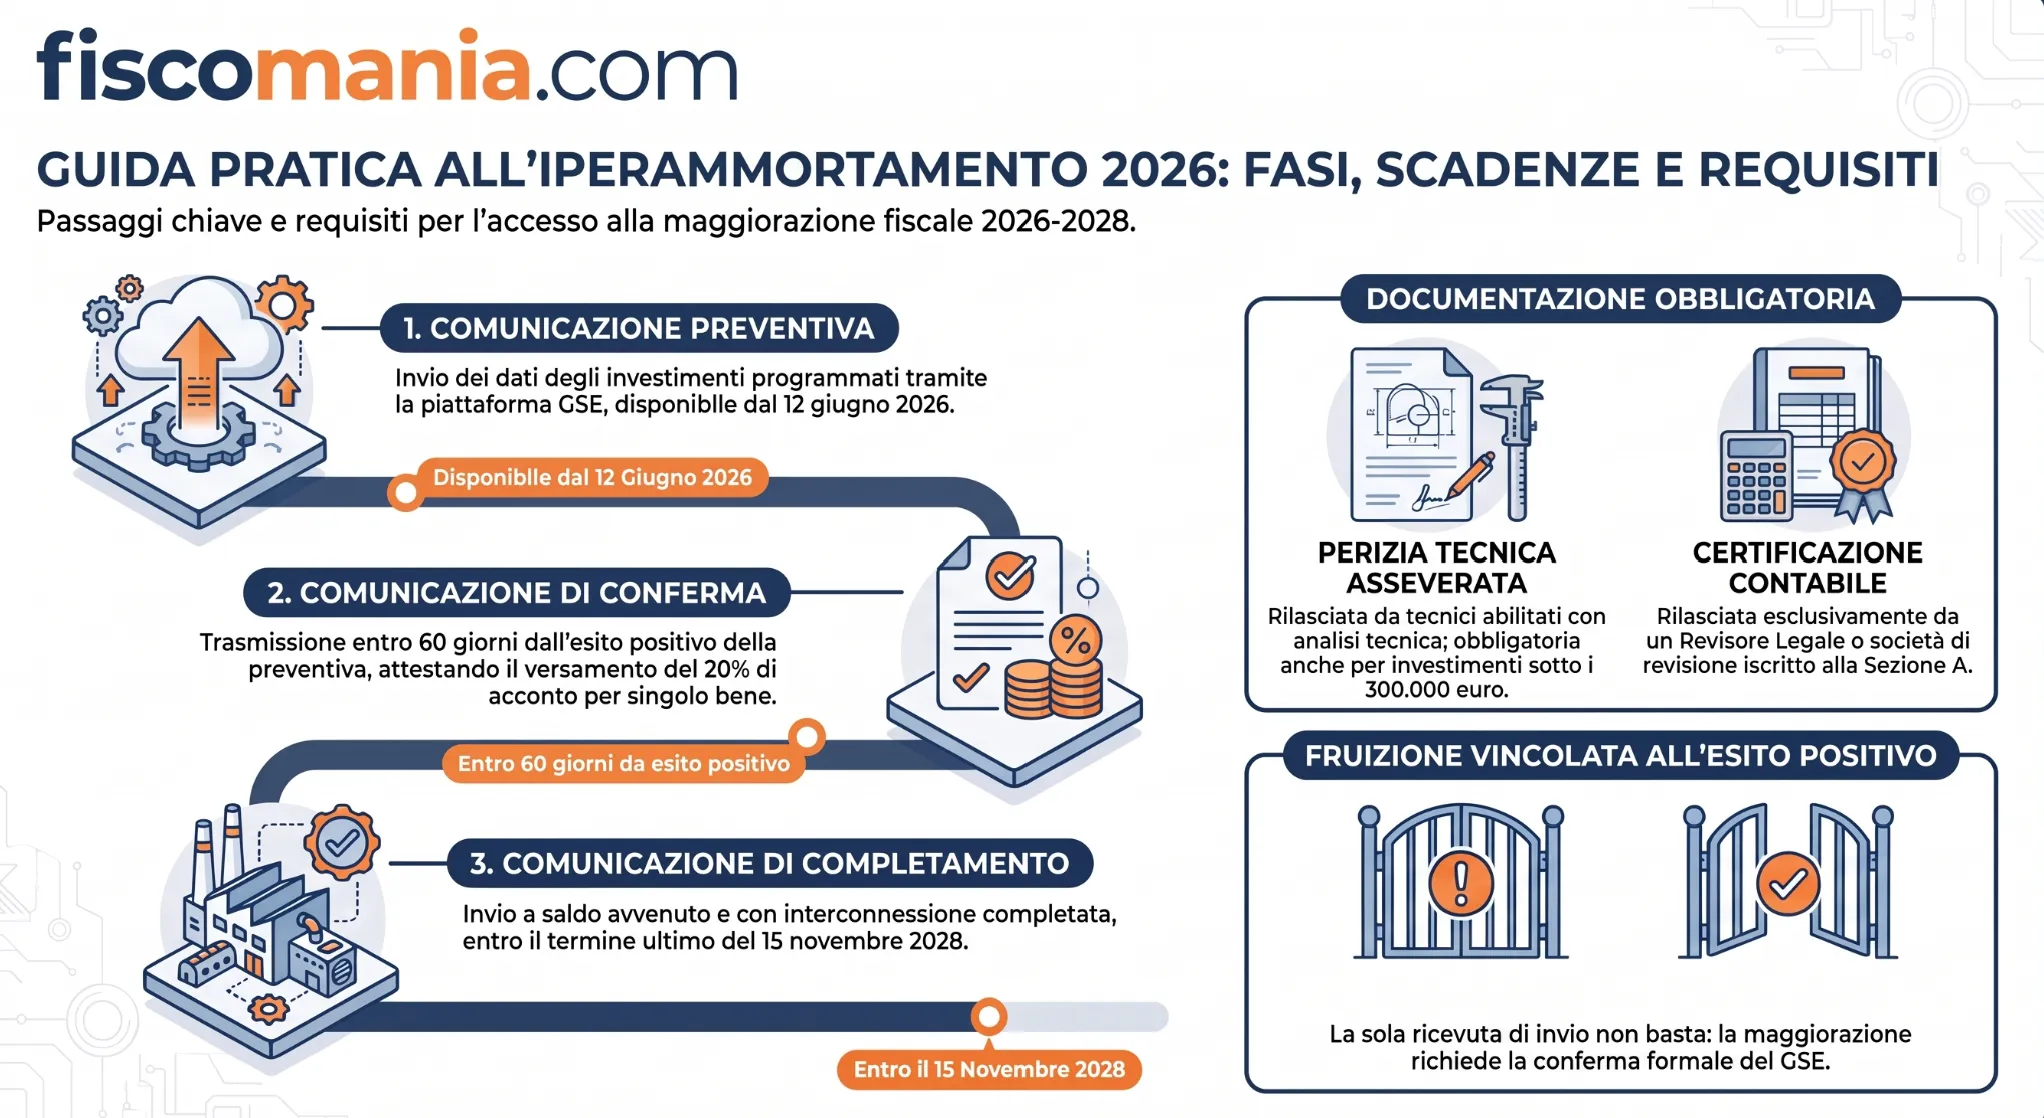
La procedura di accesso all’iperammortamento 2026-2028 si articola in tre fasi: comunicazione preventiva, conferma e completamento dell’investimento. L’articolo 3 del D.M. 7 maggio 2026 ne stabilisce contenuti, termini e modalità di verifica, demandando ai provvedimenti direttoriali l’approvazione dei modelli operativi.
Questi adempimenti si affiancano ai requisiti sostanziali relativi ai beni e alla determinazione della maggiorazione fiscale, approfonditi nella guida all’iperammortamento 2026-2028.
Il sistema prevede che ogni comunicazione generi una ricevuta di trasmissione, cui segue una verifica del GSE. Quest’ultimo dispone ordinariamente di dieci giorni per comunicare l’esito positivo oppure richiedere integrazioni, da presentare entro ulteriori dieci giorni. Se la documentazione integrativa non supera le carenze riscontrate, il Gestore comunica la non ammissibilità della comunicazione.
La ricevuta di invio non equivale all’esito positivo: la prima prova la trasmissione, mentre il secondo attesta il superamento della verifica amministrativa relativa a quella fase.
Il calendario degli adempimenti è il seguente.
| Fase | Adempimento | Termine | Riferimento |
|---|---|---|---|
| Preventiva | Comunicazione degli investimenti programmati. | Invio disponibile dal 12 giugno 2026. | Art. 3, comma 1, D.M. 7 maggio 2026 |
| Conferma | Attestazione degli acconti richiesti e indicazione delle fatture. | Entro 60 giorni dall’esito positivo della preventiva. | Art. 3, comma 2 |
| Completamento | Comunicazione degli investimenti realizzati e delle attestazioni documentali. | Al completamento e comunque entro il 15 novembre 2028, salva la proroga specifica per integrazioni. | Art. 3, comma 3 |
La scansione temporale richiede una gestione coordinata dell’investimento: non basta rispettare la data finale, ma occorre controllare le notifiche ricevute e i termini applicabili a ciascuna comunicazione.
Comunicazione preventiva GSE: accesso, dati e invio
La comunicazione preventiva identifica gli investimenti che l’impresa intende realizzare e la struttura produttiva alla quale sono destinati. La presentazione avviene attraverso la piattaforma GSE, operativa per questa fase dal 12 giugno 2026.
Come accedere alla piattaforma GSE
L’impresa utilizza l’Area Clienti GSE, con autenticazione digitale SPID secondo le modalità del decreto direttoriale 10 giugno 2026. Il decreto attuativo ammette anche SPID/CIE per la gestione delle comunicazioni sulla piattaforma.
Un aspetto da considerare riguarda l’identificazione della struttura produttiva. L’articolo 1, comma 1, lettera m), del D.M. 7 maggio 2026 fa riferimento a un sito costituito da una o più unità locali o stabilimenti situati sulla stessa particella catastale o su particelle contigue, dotato di autonomia tecnico-funzionale e organizzativa.
Non è quindi sufficiente identificare la struttura considerando esclusivamente l’indirizzo amministrativo. Occorre valutare l’effettiva organizzazione delle attività e la localizzazione degli investimenti.
Per ciascuna struttura produttiva possono essere presentate una o più comunicazioni preventive.
Quali investimenti e informazioni comunicare
L’articolo 3, comma 1, richiede l’indicazione dei dati identificativi dell’impresa e della struttura, oltre alle informazioni relative agli investimenti programmati:
- Tipologia e ammontare dei beni materiali e immateriali degli allegati IV e V alla Legge n. 199/2025, con la prevista data di interconnessione.
- Tipologia e ammontare degli eventuali investimenti per l’autoproduzione e l’autoconsumo di energia rinnovabile, con la prevista entrata in funzione.
- Dati relativi all’applicazione della maggiorazione delle quote di ammortamento e dei canoni di locazione finanziaria.
Prima dell’invio è opportuno predisporre un prospetto riconciliabile con preventivi, ordini e contratti dei fornitori. È una precauzione organizzativa utile perché la successiva conferma non può comprendere beni differenti o importi superiori rispetto a quelli comunicati inizialmente.
I campi da compilare e le dichiarazioni da sottoscrivere devono essere verificati sui modelli e sulle istruzioni disponibili nella piattaforma GSE al momento della presentazione.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
