
Investment Management Exemption: quando esclude la stabile organizzazione in Italia? Requisiti dei fondi esteri, indipendenza e TP.
La presenza in Italia di un gestore può non determinare una stabile organizzazione del veicolo estero se ricorrono i requisiti dell’Investment Management Exemption. La tutela dipende dalla qualificazione del veicolo, dall’indipendenza del gestore e dalle condizioni documentali previste.
Un fondo o un altro veicolo di investimento non residente può avvalersi di un asset manager che opera in Italia senza che tale circostanza comporti necessariamente una stabile organizzazione italiana del veicolo. L’art. 162, commi 7-ter e 7-quater, del TUIR disciplina una presunzione di indipendenza per determinate attività e al ricorrere di specifiche condizioni. Il comma 9-bis precisa inoltre quando la sede fissa di un’impresa residente non può essere considerata a disposizione del veicolo estero per il solo beneficio derivante dall’attività svolta. L’applicazione del regime richiede di verificare le caratteristiche del veicolo, l’indipendenza del gestore e la documentazione della remunerazione. In assenza dei requisiti, la stabile organizzazione deve essere valutata secondo le regole ordinarie.
Il mio approccio alla valutazione fiscale
Quando analizzo i rischi fiscali di una struttura internazionale, non parto dal regime favorevole che si vorrebbe applicare. Prima ricostruisco come funziona realmente l’attività: chi assume le decisioni, dove vengono esercitati i poteri, quali funzioni sono svolte in Italia e chi sopporta i rischi economici. Solo successivamente verifico se una disciplina speciale, come l’Investment Management Exemption, consente di escludere determinate conseguenze fiscali. È un passaggio importante: conoscere i requisiti di un regime non significa aver dimostrato che la struttura concreta possa beneficiarne.
Che cosa protegge l’Investment Management Exemption?
L’Investment Management Exemption (IME) non introduce un’esenzione generalizzata dalla tassazione italiana. La disciplina stabilisce, al ricorrere di specifiche condizioni, quando l’attività svolta in Italia da un gestore di investimenti non determina, di per sé, una stabile organizzazione del veicolo estero. La tutela opera attraverso due distinte presunzioni previste dall’art. 162 del TUIR.
Sul piano della stabile organizzazione personale, il comma 7-ter considera indipendente il gestore che, in nome o per conto del veicolo non residente o delle sue controllate, partecipa abitualmente all’acquisto, alla vendita o alla negoziazione di strumenti finanziari e crediti, anche esercitando poteri discrezionali. La presunzione opera soltanto se risultano soddisfatti i requisiti del comma 7-quater. Si tratta di una disciplina speciale rispetto alle regole ordinarie sulla stabile organizzazione da agente dipendente.
Sul piano della stabile organizzazione materiale, il comma 9-bis prevede che gli uffici di un’impresa residente, nei quali questa svolge la propria attività utilizzando il proprio personale, non si considerino a disposizione del veicolo estero per il solo fatto che quest’ultimo beneficia dei servizi ricevuti.
La disciplina è stata introdotta dalla Legge n. 197/2022, ma, secondo la Circolare n. 23/E/2024, la presunzione opera dal periodo d’imposta in corso alla data di entrata in vigore del decreto attuativo del 22 febbraio 2024, pubblicato il 4 marzo 2024.
La protezione riguarda quindi specifici rischi di stabile organizzazione del veicolo di investimento, non l’eventuale posizione fiscale propria del gestore italiano. Restano inoltre rilevanti altre circostanze che possano integrare i requisiti generali della stabile organizzazione in Italia, da verificare secondo la normativa interna e la Convenzione contro le doppie imposizioni applicabile.
Quali veicoli di investimento possono beneficiare dell’IME?
L’Investment Management Exemption non si applica indistintamente a qualsiasi società estera che effettua investimenti finanziari. L’art. 1, comma 2, del DM 22 febbraio 2024 individua tre categorie di veicoli per i quali può considerarsi soddisfatto il requisito di indipendenza. La qualificazione del soggetto è determinante perché le condizioni richieste differiscono in funzione della struttura e della regolamentazione applicabile.
Organismi di investimento collettivo del risparmio UE ed extra-UE
La prima categoria comprende gli OICR istituiti nell’Unione europea o in uno Stato dello Spazio economico europeo che consente un adeguato scambio di informazioni, conformi alla direttiva UCITS 2009/65/CE oppure il cui gestore sia soggetto alle forme di vigilanza previste dalla direttiva GEFIA 2011/61/UE.
La seconda categoria riguarda gli OICR istituiti negli Stati o territori individuati dall’art. 11, comma 4, lett. c), del D.Lgs. n. 239/1996. Per questi organismi devono essere verificati la raccolta del patrimonio presso una pluralità di investitori, la gestione collettiva secondo una politica predeterminata, l’autonomia rispetto ai partecipanti e i requisiti di vigilanza prudenziale ed equivalenza regolamentare previsti dal decreto.
La Circolare n. 23/E/2024 precisa che, per i FIA non UE, non opera un autonomo requisito di assoggettamento del fondo stesso a normativa regolamentare equivalente.
Enti di investimento diversi dagli OICR
La terza categoria comprende enti non riconducibili agli OICR, anche costituiti in forma societaria, aventi come oggetto esclusivo o principale l’investimento di capitale raccolto presso terzi secondo una politica predeterminata.
L’art. 1, comma 2, lett. c), del decreto richiede la localizzazione in uno Stato ammesso, l’assoggettamento a vigilanza prudenziale e la gestione del patrimonio nell’interesse degli investitori e in autonomia dagli stessi.
È inoltre previsto un limite alla concentrazione delle partecipazioni: nessun soggetto può detenere una quota del capitale o del patrimonio superiore al 20%, considerando anche le partecipazioni riconducibili a soggetti legati da stretti legami.
Ai sensi del comma 4, le partecipazioni prive di diritti amministrativi sono escluse dal calcolo. La verifica della soglia è sospesa per un massimo di dodici mesi durante operazioni di raccolta di capitale aggiuntivo o riduzione del capitale esistente. Il limite non si applica dalla fase di avvio della liquidazione del patrimonio finalizzata al rimborso degli investitori.
Il requisito territoriale riguarda anche le società controllate
L’art. 162, comma 7-quater, lett. a), TUIR, e l’art. 1, comma 3, del decreto richiedono che anche le società non residenti controllate, direttamente o indirettamente, dal veicolo siano fiscalmente residenti in uno Stato o territorio ricompreso nell’elenco previsto dall’art. 11, comma 4, lett. c), del D.Lgs. n. 239/1996.
Pertanto, la verifica non può limitarsi alla sede del fondo: occorre considerare anche la localizzazione delle entità estere appartenenti alla struttura di investimento.
La seguente tabella riassume le differenze che incidono sulla qualificazione del veicolo.
| Categoria | Condizioni principali | Verifica decisiva | Riferimento |
|---|---|---|---|
| OICR UE/SEE | Conformità UCITS oppure gestore soggetto alla vigilanza prevista dalla direttiva GEFIA; localizzazione ammessa. | Qualificazione dell’organismo e regime di vigilanza del gestore. | DM 22/02/2024, art. 1, co. 2, lett. a) |
| OICR extra-UE | Localizzazione ammessa, pluralità degli investitori, gestione collettiva autonoma, vigilanza prudenziale e requisiti regolamentari applicabili. | Effettiva qualificazione dell’OICR e verifica della vigilanza, considerando le precisazioni relative ai FIA non UE. | DM 22/02/2024, art. 1, co. 2, lett. b); circ. 23/E/2024, par. 2.1 |
| Enti diversi dagli OICR | Investimento di capitale raccolto presso terzi, politica predeterminata, vigilanza prudenziale, gestione autonoma e limite partecipativo del 20%, salvo le eccezioni previste. | Concentrazione delle partecipazioni, stretti legami tra investitori e autonomia gestionale. | DM 22/02/2024, art. 1, co. 2, lett. c), e co. 4 |
Quando l’asset manager può considerarsi indipendente?
L’indipendenza dell’asset manager è una condizione essenziale per beneficiare dell’Investment Management Exemption, ma le verifiche richieste cambiano in funzione della natura del veicolo estero. Il DM 22 febbraio 2024 e la Circolare n. 23/E/2024 distinguono gli OICR regolamentati dagli altri enti di investimento, per i quali assumono rilievo le cariche societarie e la partecipazione del gestore ai risultati economici.
OICR regolamentati e deleghe di gestione
Per gli OICR individuati dall’art. 1, comma 2, lettere a) e b), del decreto, l’Agenzia delle Entrate considera soddisfatta la condizione di indipendenza rispetto alle società di gestione e ai gestori di fondi di investimento alternativi (GEFIA), in ragione delle garanzie offerte dalla regolamentazione applicabile.
La conclusione può estendersi alle deleghe e sub-deleghe di gestione, purché siano rispettate le condizioni indicate nella Circolare n. 23/E/2024, paragrafo 2.2.
In particolare, il gestore delegante deve conservare effettivi poteri di supervisione, indirizzo e revoca, senza trasformarsi in una struttura priva di sostanziali funzioni gestorie (letter-box entity). Devono inoltre essere rispettati i requisiti territoriali dei delegati e, per gli OICR extra-UE, quelli relativi alla normativa sulle deleghe.
Enti diversi dagli OICR: cariche societarie e limite del 25%
Per gli enti di investimento individuati dall’art. 1, comma 2, lettera c), del decreto, l’art. 2 richiede due verifiche specifiche.
La prima riguarda le cariche societarie. Il gestore, i suoi dipendenti e amministratori non devono ricoprire cariche con deleghe generali operative negli organi di amministrazione e controllo del veicolo estero e delle sue controllate non residenti. Sono invece escluse dal divieto le deleghe specifiche attribuite per singoli atti.
La seconda riguarda la partecipazione ai risultati economici. La quota complessivamente riconducibile al gestore non può superare il 25% dei risultati economici del veicolo.
Nel calcolo devono essere considerate anche le partecipazioni spettanti ai soggetti appartenenti al medesimo gruppo, nonché ai rispettivi dipendenti e amministratori, tenendo conto dell’eventuale demoltiplicazione della catena partecipativa.
La soglia del 25% è diversa dal limite partecipativo del 20% previsto per la qualificazione degli enti non OICR: la prima riguarda i risultati economici attribuibili al gestore e ai soggetti rilevanti, mentre il secondo concerne la concentrazione delle partecipazioni nel veicolo.
Carried interest: come incide sul limite del 25%?
Ai fini della verifica dell’indipendenza rileva anche il carried interest, ossia la componente di rendimento che attribuisce al gestore una partecipazione ai risultati economici superiore a quella proporzionale al capitale investito.
La Circolare n. 23/E/2024, paragrafo 2.2, chiarisce che il carried interest non deve essere imputato integralmente al periodo d’imposta nel quale viene distribuito. Occorre ripartirlo proporzionalmente sulla durata dell’investimento, considerando la percentuale massima prevista dai documenti costitutivi del veicolo.
Nel periodo della distribuzione deve essere riassorbita la differenza tra l’importo effettivamente attribuito e quello precedentemente computato.
La verifica richiede quindi di esaminare non soltanto le partecipazioni societarie, ma anche gli accordi di remunerazione e i diritti patrimoniali riconosciuti al gestore e agli altri soggetti rilevanti.
Per gli enti diversi dagli OICR, in presenza di deleghe o sub-deleghe, i requisiti di indipendenza devono essere verificati in capo al soggetto che svolge materialmente l’attività gestoria.
Come deve essere remunerato l’asset manager?
La remunerazione dei servizi infragruppo svolti in Italia per un veicolo di investimento estero deve rispettare il principio di libera concorrenza previsto dall’art. 110, comma 7, del TUIR. Il Provvedimento dell’Agenzia delle Entrate n. 68665 del 28 febbraio 2024 stabilisce i criteri per individuare il metodo di transfer pricing più appropriato, distinguendo i servizi di gestione degli investimenti dalle attività connesse e strumentali.
La condizione prevista dall’art. 162, comma 7-quater, lett. d), TUIR riguarda le prestazioni infragruppo rese da un soggetto residente o dalla stabile organizzazione italiana di un soggetto non residente. In assenza di servizi infragruppo, tale condizione documentale non trova applicazione, mentre restano da rispettare gli altri requisiti dell’IME, come chiarito dalla Circolare n. 23/E/2024, paragrafo 3.1.
Servizi di gestione degli investimenti: CUP e Profit Split
I servizi di gestione comprendono l’acquisto, la vendita e la negoziazione di strumenti finanziari e crediti, nonché le attività di amministrazione del patrimonio e commercializzazione individuate dal punto 4.1 del Provvedimento.
Per tali prestazioni il metodo di riferimento è il Comparable Uncontrolled Price (CUP), basato sul confronto con remunerazioni applicate in operazioni comparabili tra soggetti indipendenti.
Il metodo transazionale della ripartizione degli utili (Profit Split) diventa preferibile quando le parti condividono rischi economicamente significativi oppure assumono rischi distinti ma strettamente connessi, e il CUP non risulta applicabile con uguale affidabilità.
Quando nessuno dei due metodi è utilizzabile in modo attendibile, il punto 4.3 consente di ricorrere ad altri metodi ammessi dalla disciplina sui prezzi di trasferimento, escludendo quelli che utilizzano indicatori di redditività commisurati ai costi.
Questa limitazione non è assoluta: il punto 4.4 permette di selezionare altri metodi, anche basati sui costi quando appropriati, se viene adeguatamente documentato che i servizi di gestione non comportano l’assunzione di rischi economicamente significativi.
Servizi connessi e strumentali alla gestione
Il punto 5.1 del Provvedimento individua, tra le attività strumentali, la consulenza in materia di investimenti, la ricerca e l’analisi finanziaria, l’elaborazione dei dati, i servizi informatici e le attività amministrative e contabili.
Per queste prestazioni non è previsto un metodo automaticamente prevalente: la scelta deve essere effettuata secondo le caratteristiche dell’operazione, le funzioni svolte e i rischi assunti.
Se i servizi comportano l’assunzione di rischi economicamente significativi, trovano applicazione i criteri dei punti 4.2 e 4.3, previsti per la gestione degli investimenti.
Quando servizi gestori e strumentali sono strettamente collegati, fino a costituire un complesso unitario non valutabile separatamente in maniera affidabile, il punto 6.1 richiede di considerarli congiuntamente ai fini della determinazione della remunerazione.
La tabella seguente sintetizza le regole di selezione del metodo, distinguendo le condizioni che possono modificarne l’applicazione.
| Servizi | Condizione | Metodo applicabile | Riferimento |
|---|---|---|---|
| Gestione degli investimenti | Disponibilità di operazioni comparabili affidabili. | CUP (confronto del prezzo). | Provv. 68665/2024, punto 4.2 |
| Gestione con rischi significativi condivisi o strettamente connessi | CUP non applicabile con uguale affidabilità. | Profit Split, basato sui contributi delle parti. | Provv. 68665/2024, punto 4.2 |
| Gestione degli investimenti | CUP e Profit Split non applicabili in modo affidabile, con adeguata documentazione. | Altri metodi ammessi, esclusi quelli con indicatori basati sui costi. | Provv. 68665/2024, punto 4.3 |
| Gestione senza rischi economicamente significativi | Assenza di rischi adeguatamente documentata. | Metodo più appropriato, anche basato sui costi se giustificato. | Provv. 68665/2024, punto 4.4 |
| Servizi connessi e strumentali | Selezione secondo funzioni e rischi; se i rischi sono significativi, valgono i criteri dei punti 4.2 e 4.3. | Metodo più appropriato secondo le condizioni dell’operazione. | Provv. 68665/2024, punti 5.2 e 5.3 |
Verifica professionale: perché la qualificazione dei servizi è decisiva
Nella valutazione di una struttura di investimento internazionale, considero particolarmente importante la distanza che può esistere tra le funzioni indicate nei contratti e quelle effettivamente esercitate. Immaginiamo che una società italiana sia formalmente incaricata di fornire servizi di ricerca e consulenza finanziaria a un gestore estero. Se il personale italiano si limita a predisporre analisi e raccomandazioni, mentre le decisioni di investimento sono realmente assunte all’estero, la qualificazione delle attività può essere coerente con quella contrattuale.
La valutazione cambia se il personale italiano individua gli investimenti, determina sostanzialmente le operazioni e gestisce i rischi, mentre l’approvazione estera costituisce un passaggio prevalentemente formale. In questa seconda ipotesi è necessario approfondire la qualificazione dei servizi e il metodo di remunerazione applicabile, senza presumere automaticamente l’esistenza di una stabile organizzazione.
Per questo motivo, ritengo insufficiente verificare soltanto il contratto e la percentuale di mark-up applicata. Occorre ricostruire i poteri decisionali, le deleghe, i flussi di approvazione e l’effettiva assunzione dei rischi. È su questi elementi che si fonda una valutazione fiscale attendibile.
Quale documentazione serve per beneficiare dell’IME?
Quando l’attività di gestione degli investimenti è svolta attraverso prestazioni infragruppo in Italia, la documentazione sui prezzi di trasferimento assume un ruolo determinante per l’Investment Management Exemption. L’art. 162, comma 7-quater, lett. d), TUIR richiede che la remunerazione del soggetto italiano, o della stabile organizzazione italiana del soggetto estero, sia supportata da documentazione idonea.
La Circolare n. 23/E del 19 novembre 2024, paragrafo 4, distingue due livelli di verifica: l’idoneità della documentazione ai fini del transfer pricing e quella specificamente richiesta per beneficiare dell’IME.
I due livelli di idoneità documentale
Il primo livello riguarda la documentazione ordinaria dei prezzi di trasferimento, disciplinata dall’art. 8 del DM 14 maggio 2018 e dal Provvedimento dell’Agenzia delle Entrate n. 360494 del 23 novembre 2020.
La documentazione deve consentire all’Amministrazione finanziaria di verificare la conformità della remunerazione al principio di libera concorrenza, attraverso un’adeguata descrizione delle operazioni, delle funzioni svolte, dei rischi assunti e dell’analisi di comparabilità.
Il secondo livello riguarda i requisiti aggiuntivi previsti dal punto 7.1 del Provvedimento n. 68665/2024. La documentazione deve contenere, quando necessario, gli elementi che permettono di verificare l’applicazione delle disposizioni sui metodi di determinazione della remunerazione, contenute nei punti da 3 a 6 del medesimo Provvedimento.
La documentazione ordinaria di transfer pricing, quindi, non è necessariamente sufficiente per beneficiare dell’IME. Occorre verificare che contenga anche le informazioni richieste dalla disciplina speciale.
Rettifiche fiscali e conservazione del safe harbour
Una distinzione particolarmente importante riguarda gli effetti di un’eventuale rettifica della remunerazione da parte dell’Agenzia delle Entrate.
La Circolare n. 23/E/2024 chiarisce che, quando la documentazione è giudicata idonea anche ai fini IME, una successiva rettifica del valore di libera concorrenza dei servizi infragruppo non determina, di per sé, la perdita della presunzione di assenza della stabile organizzazione, né della penalty protection prevista per i prezzi di trasferimento.
La conclusione cambia quando la documentazione manca o risulta inidonea. In tale situazione non è possibile invocare il safe harbour IME, ma ciò non comporta automaticamente la presenza di una stabile organizzazione in Italia. L’Amministrazione finanziaria deve comunque dimostrare la sussistenza dei presupposti previsti dall’art. 162 TUIR e, quando applicabile, dalla Convenzione contro le doppie imposizioni.
La distinzione assume particolare rilievo in sede di controllo: una contestazione sul valore della remunerazione non equivale necessariamente a una contestazione sull’esistenza della stabile organizzazione.
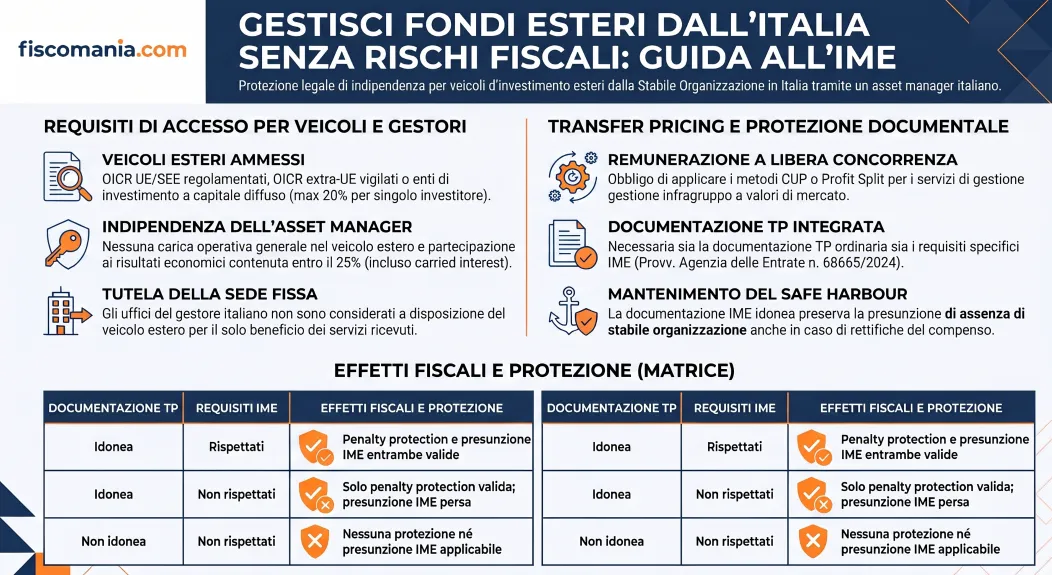
La seguente tabella sintetizza le tre situazioni espressamente individuate dall’Agenzia delle Entrate nel paragrafo 4 della Circolare n. 23/E/2024.
| Documentazione TP ordinaria | Requisiti documentali IME | Effetti fiscali |
|---|---|---|
| Idonea | Rispettati | Penalty protection applicabile e presunzione IME invocabile, nel rispetto degli altri requisiti. |
| Idonea | Non rispettati | Penalty protection applicabile, ma presunzione IME non invocabile. |
| Non idonea | Non rispettati per conseguenza | Né penalty protection né presunzione IME invocabili. |
La tabella riguarda la condizione documentale nelle prestazioni infragruppo e presuppone il rispetto delle altre condizioni normative e delle formalità richieste per la penalty protection. Come chiarito dalla Circolare n. 23/E/2024, paragrafo 3.1, in assenza di servizi infragruppo la condizione documentale dell’art. 162, comma 7-quater, lett. d), non trova applicazione.
Come verificare l’applicabilità dell’Investment Management Exemption in concreto?
La verifica dell’IME deve partire dalla struttura effettiva dell’investimento, non dalla sola qualificazione contrattuale dell’asset manager. Occorre identificare il veicolo estero, ricostruire i rapporti con il gestore italiano e accertare il rispetto delle condizioni previste dall’art. 162, comma 7-quater, TUIR e dal DM 22 febbraio 2024.
Due esempi consentono di comprendere come le caratteristiche della struttura possano modificare l’esito della valutazione.
Esempio 1: Fondo estero con gestore italiano
Un OICR spagnolo conforme alla direttiva UCITS affida a una società italiana una delega per la gestione di parte del proprio portafoglio finanziario.
Ipotizziamo che:
- Il fondo sia regolarmente istituito e vigilato in Spagna.
- La delega rispetti le disposizioni regolamentari applicabili e il gestore delegante conservi effettivi poteri di supervisione e revoca.
- La società italiana svolga le attività nell’ambito della propria organizzazione, senza mettere autonomamente locali a disposizione del fondo.
- Siano soddisfatti gli ulteriori requisiti dell’art. 162, comma 7-quater, TUIR, compresi quelli documentali eventualmente applicabili alle prestazioni infragruppo.
Esito: il fondo può beneficiare della presunzione IME. La presenza della società italiana e la sua partecipazione alle decisioni di investimento non comportano, per queste sole circostanze, una stabile organizzazione del veicolo estero.
Resta distinta la posizione fiscale della società di gestione, i cui redditi e obblighi tributari continuano a essere disciplinati dalle regole ordinarie.
Esempio 2: Veicolo non OICR con partecipazioni concentrate
Una società estera costituisce un veicolo di investimento diverso dagli OICR, con sede in uno Stato ammesso dalla normativa IME. Il patrimonio è affidato a un gestore che opera in Italia.
Ipotizziamo che il veicolo sia soggetto a vigilanza prudenziale, persegua una politica di investimento predeterminata e presenti questa composizione:
- Investitore A: 30% del capitale, con diritti amministrativi.
- Investitore B: 20%.
- Altri investitori indipendenti: 50%.
La partecipazione del primo investitore supera il limite del 20% previsto dall’art. 1, comma 2, lett. c), del DM 22 febbraio 2024. Ipotizziamo inoltre che non ricorrano le condizioni particolari di sospensione o disapplicazione della soglia previste dal comma 4.
Esito: il veicolo non soddisfa il requisito di indipendenza necessario per accedere alla presunzione IME, anche se il gestore italiano rispetta gli altri requisiti.
Questo risultato non dimostra, tuttavia, l’esistenza di una stabile organizzazione. Occorre verificare separatamente se l’attività italiana integri una sede fissa d’affari o una stabile organizzazione personale secondo l’art. 162 TUIR e l’eventuale Convenzione applicabile.
Checklist operativa: quali verifiche effettuare?
Prima di considerare applicabile il regime, è opportuno esaminare quattro gruppi di elementi:
- Struttura del veicolo: statuto, regolamento, sede fiscale, regime di vigilanza, composizione degli investitori e localizzazione delle società controllate.
- Rapporti con il gestore: mandati, deleghe, poteri decisionali, cariche societarie, diritti patrimoniali ed eventuali accordi di carried interest.
- Remunerazione e documentazione: contratti di servizio, analisi funzionale, metodo di determinazione del compenso e documentazione transfer pricing, quando richiesta.
- Operatività effettiva in Italia: attività concretamente svolte, disponibilità dei locali, poteri esercitati e rapporti tra la struttura estera e il personale presente sul territorio.
La verifica deve essere aggiornata quando intervengono modifiche rilevanti nella composizione degli investitori, nelle deleghe gestorie o nelle modalità operative.
La valutazione che ritengo decisiva
Nell’inquadramento fiscale di queste strutture distinguo tre possibili conclusioni. La prima è che tutti i requisiti dell’IME siano soddisfatti e la presunzione risulti invocabile e documentabile. La seconda è che il regime speciale non sia applicabile, ma che dall’esame delle attività non emergano comunque i presupposti ordinari di una stabile organizzazione italiana. La terza è che, oltre alla mancata applicabilità dell’IME, siano presenti elementi concreti che richiedono un approfondimento sul possibile assoggettamento a imposizione in Italia del veicolo estero. Questi tre scenari non sono equivalenti e non devono essere trattati come se producessero automaticamente le stesse conseguenze.
La Circolare n. 23/E/2024 precisa che l’assenza dei requisiti IME non costituisce una presunzione di esistenza della stabile organizzazione. In questi casi, la valutazione deve proseguire secondo la disciplina ordinaria, considerando anche gli eventuali rischi di accertamento della stabile organizzazione occulta.
Nella pratica professionale mi capita più frequentemente di analizzare strutture internazionali nelle quali il tema centrale non è tanto l’applicabilità dell’Investment Management Exemption, quanto la corretta individuazione delle funzioni svolte in Italia. In diversi casi l’attenzione è concentrata sulla presenza o meno dei requisiti formali previsti dalla disciplina IME, mentre andrebbero ricostruiti preliminarmente i processi decisionali, i flussi autorizzativi e l’effettiva assunzione dei rischi. È spesso da questa analisi che emerge se il problema riguarda realmente l’IME oppure la più ampia disciplina della stabile organizzazione.
Il tuo gestore opera in Italia per conto di un veicolo estero?
La qualificazione del veicolo, le deleghe di gestione e i rapporti economici possono incidere sull’applicabilità dell’IME e sui rischi di stabile organizzazione. Una consulenza specialistica permette di inquadrare la situazione fiscale, individuare le criticità e comprendere quali ulteriori verifiche siano necessarie.
Valuta la consulenza in fiscalità internazionale →Domande frequenti
Un family office o un club deal può beneficiare dell’Investment Management Exemption?
In linea generale, no. La relazione illustrativa al DM 22 febbraio 2024 indica family office e club deal come esempi di strutture nelle quali può mancare l’indipendenza della gestione rispetto agli investitori. Conta tuttavia la configurazione effettiva del veicolo e la verifica dei requisiti dell’art. 1 del decreto: la sola denominazione non è decisiva.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 162, commi 7-ter, 7-quater e 9-bis, sulla presunzione di indipendenza del gestore e sulla non configurabilità della stabile organizzazione; art. 110, comma 7, sul principio di libera concorrenza nelle operazioni infragruppo.
- DM 22 febbraio 2024, pubblicato nella Gazzetta Ufficiale n. 53 del 4 marzo 2024: artt. 1–3, relativi alla qualificazione dei veicoli di investimento non residenti, ai requisiti di indipendenza dell’asset manager e ai criteri di calcolo delle partecipazioni.
- Agenzia delle Entrate, Provvedimento prot. n. 68665 del 28 febbraio 2024, punti 2–7: linee guida per la determinazione della remunerazione a libera concorrenza dei servizi di gestione degli investimenti e delle attività connesse e strumentali, nonché requisiti documentali ai fini IME.
- Agenzia delle Entrate, Circolare n. 23/E del 19 novembre 2024: paragrafi 2.1–2.3 sui requisiti soggettivi e di indipendenza; paragrafo 3 sulla remunerazione infragruppo; paragrafo 4 sull’idoneità della documentazione e sugli effetti ai fini della presunzione IME.
- DM 14 maggio 2018, artt. 3–5 e 8: comparabilità, metodi di determinazione dei prezzi di trasferimento, aggregazione delle operazioni e documentazione idonea.
- Agenzia delle Entrate, Provvedimento prot. n. 360494 del 23 novembre 2020, punti 2–5: requisiti e contenuto della documentazione sui prezzi di trasferimento, rilevanti per il regime di protezione sanzionatoria.
- D.Lgs. 1° aprile 1996, n. 239, art. 11, comma 4, lett. c): individuazione degli Stati e territori che consentono un adeguato scambio di informazioni, rilevante per i requisiti territoriali previsti dalla disciplina IME.
