
Ecobonus 2026: detrazione al 50% o 36%, interventi ammessi, limiti di spesa, requisiti, pagamenti e comunicazione ENEA.
L’Ecobonus 2026 consente di detrarre le spese per interventi di efficienza energetica sugli edifici esistenti. L’aliquota è del 50% in presenza delle condizioni previste per l’abitazione principale e del 36% negli altri casi. Interventi, massimali e adempimenti cambiano in base ai lavori eseguiti.
L’Ecobonus 2026 è la detrazione IRPEF o IRES prevista per determinati interventi di riqualificazione energetica degli edifici esistenti. Per le spese sostenute nel 2026 l’agevolazione è generalmente pari al 36%, ma sale al 50% quando la spesa è sostenuta dal proprietario o dal titolare di un diritto reale di godimento sull’unità immobiliare adibita ad abitazione principale. Nel 2027 le aliquote previste scendono rispettivamente al 30% e al 36%.
Rientrano nell’Ecobonus diverse categorie di interventi, tra cui isolamento dell’involucro, sostituzione degli infissi, pompe di calore, solare termico, schermature solari e sistemi di building automation, nel rispetto dei requisiti tecnici e dei limiti previsti per ciascun lavoro. Dal 2025 sono invece escluse le caldaie uniche alimentate a combustibili fossili, ferme le specifiche eccezioni previste dalla disciplina.
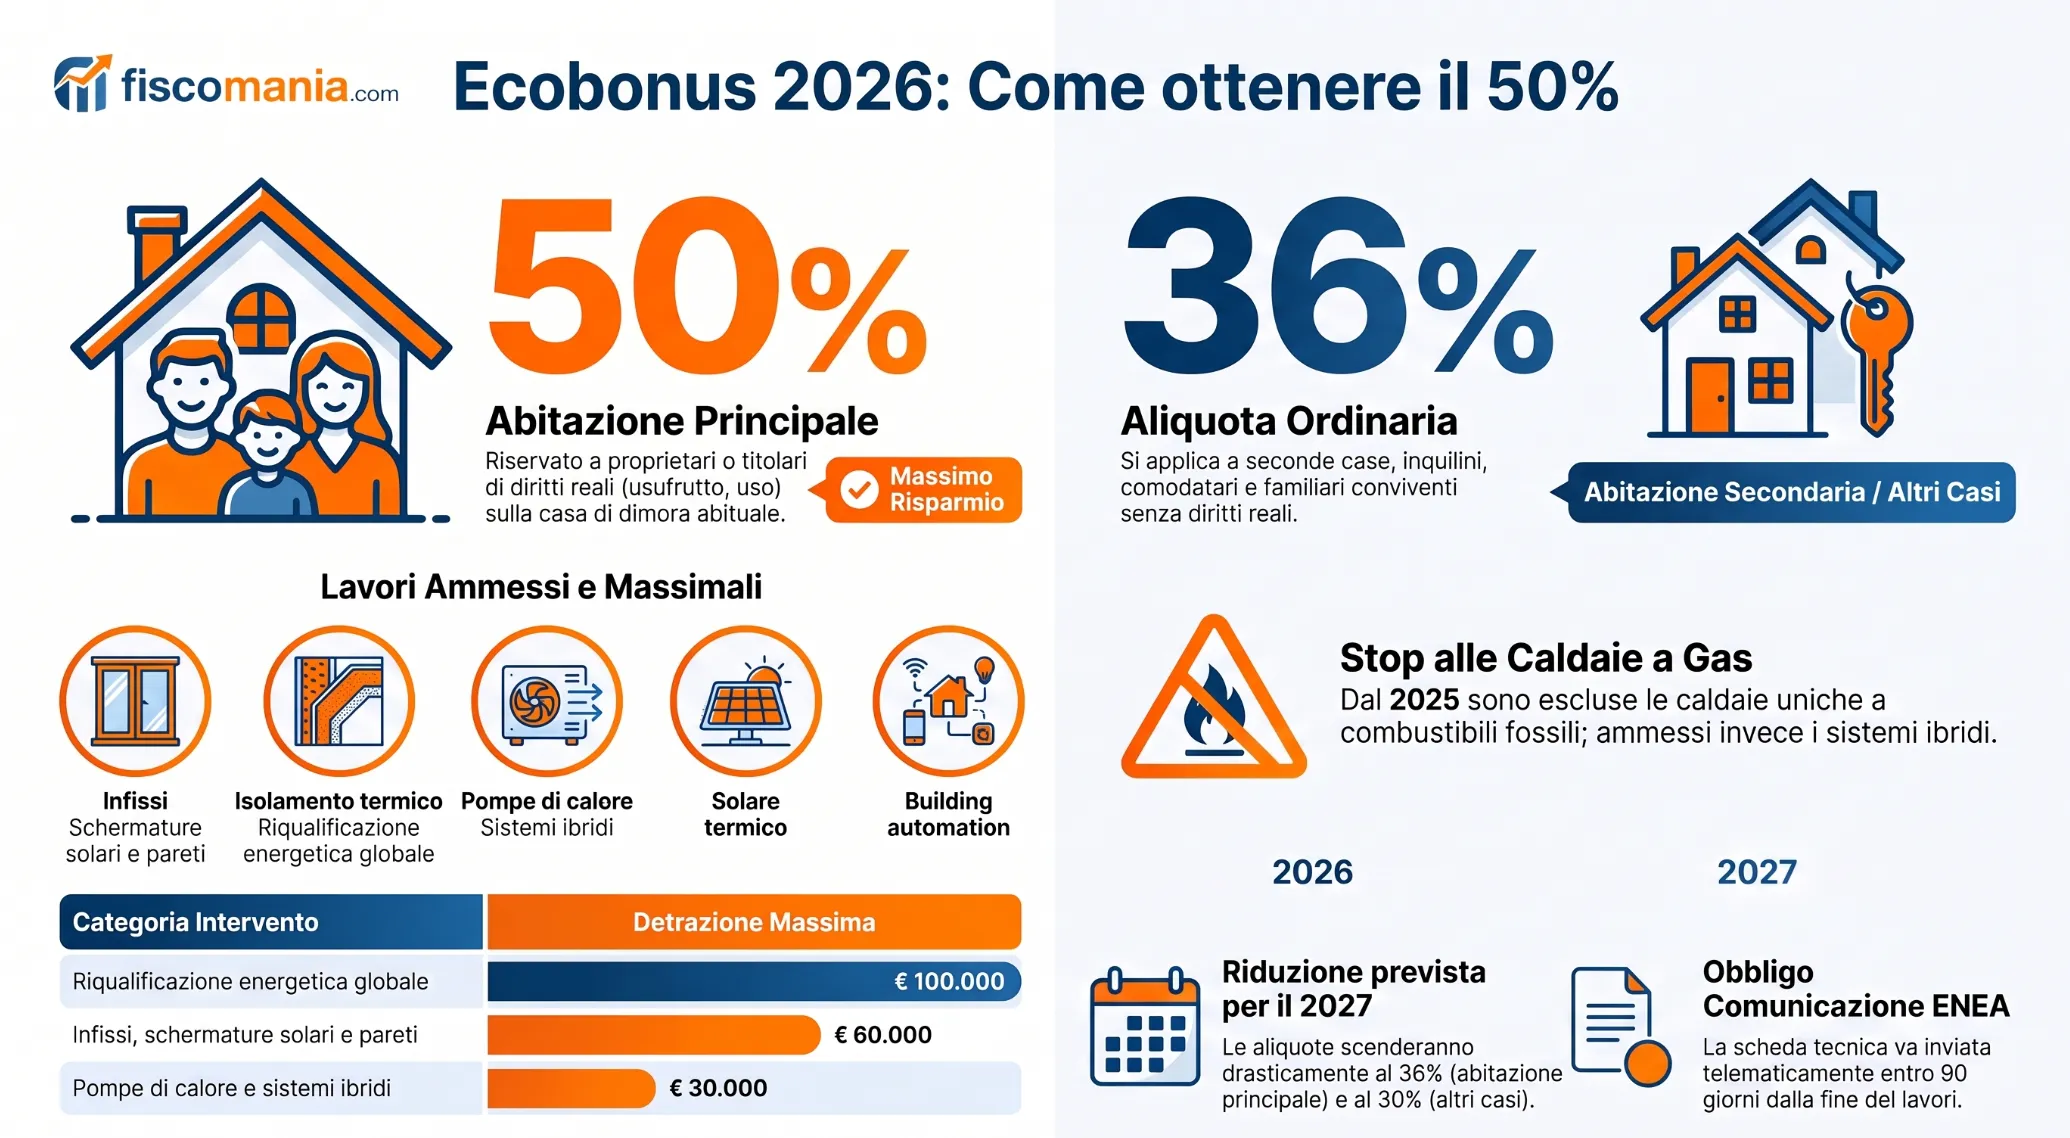
Ecobonus 2026: quando la detrazione è al 50% e quando al 36%
Nel 2026 la differenza tra Ecobonus al 50% e al 36% non dipende dal tipo di intervento effettuato, ma dalla posizione del contribuente rispetto all’immobile e dalla sua destinazione. L’art. 14, comma 3-quinquies, del D.L. n. 63/2013 prevede infatti un’aliquota ordinaria del 36%, che sale al 50% soltanto quando ricorrono specifiche condizioni.
La distinzione è importante perché non è sufficiente che i lavori riguardino l’abitazione in cui una persona vive. Per applicare l’aliquota maggiorata occorre verificare chi sostiene la spesa, quale diritto vanta sull’immobile e se l’unità è destinata ad abitazione principale.
| Situazione | Aliquota Ecobonus 2026 | Condizione rilevante |
|---|---|---|
| Proprietario dell’abitazione principale | 50% | Proprietà e destinazione ad abitazione principale |
| Titolare di usufrutto, uso o abitazione sull’abitazione principale | 50% | Diritto reale di godimento e destinazione ad abitazione principale |
| Proprietario di seconda casa o altro immobile | 36% | L’immobile non è destinato ad abitazione principale |
| Locatario o comodatario | 36% | Può beneficiare dell’Ecobonus, ma non dell’aliquota maggiorata |
| Familiare convivente che sostiene la spesa | 36% | L’aliquota maggiorata non si estende al familiare convivente |
Quando spetta l’Ecobonus al 50% sull’abitazione principale
Per le spese sostenute dal 1° gennaio al 31 dicembre 2026, l’aliquota del 50% spetta al titolare del diritto di proprietà o di un diritto reale di godimento sull’unità immobiliare destinata ad abitazione principale. La disciplina deriva dall’art. 14, comma 3-quinquies, del D.L. n. 63/2013, come modificato dalla legge di bilancio 2025 e successivamente dalla legge n. 199/2025, che ha esteso al 2026 le aliquote già previste per il 2025.
Tra i soggetti che possono accedere all’aliquota maggiorata rientrano quindi il proprietario, compreso il nudo proprietario, e i titolari di diritti reali quali usufrutto, uso e abitazione. Secondo la circ. Agenzia delle Entrate 19 giugno 2025, n. 8, il requisito della titolarità deve sussistere all’inizio dei lavori.
La norma fa riferimento all’abitazione principale, individuata secondo l’art. 10, comma 3-bis, del TUIR nell’unità immobiliare nella quale il contribuente che la possiede, o i suoi familiari, dimorano abitualmente. È quindi questa nozione, e non la generica espressione “prima casa”, che deve essere utilizzata per verificare l’accesso all’aliquota maggiorata.
Non è necessario, tuttavia, che l’immobile sia già adibito ad abitazione principale quando iniziano i lavori. La circ. n. 8/E/2025 ha chiarito che il 50% può spettare anche quando tale destinazione viene acquisita al termine degli interventi. L’aliquota maggiorata può riguardare anche le pertinenze dell’abitazione principale.
Il successivo cambiamento della destinazione dell’immobile non determina, secondo la stessa circolare, la riduzione della detrazione già spettante.
Quando l’Ecobonus resta al 36%
Il 36% rappresenta l’aliquota ordinaria dell’Ecobonus per le spese sostenute nel 2026. Si applica quando non ricorrono congiuntamente le condizioni richieste per il 50%.
È il caso, ad esempio, del proprietario che realizza un intervento agevolato su una seconda casa o su un’altra unità immobiliare che non costituisce abitazione principale. La stessa percentuale si applica ai soggetti che possono sostenere le spese e beneficiare dell’Ecobonus ma non possiedono l’immobile a titolo di proprietà o di diritto reale.
Rientrano in questa situazione il locatario e il comodatario. La circ. Agenzia delle Entrate n. 8/E/2025 ha infatti chiarito che la maggiorazione prevista per l’abitazione principale non può essere estesa ai semplici detentori dell’immobile.
La stessa regola riguarda il familiare convivente che sostiene la spesa. Anche se la disciplina generale dell’Ecobonus gli consente, in presenza dei requisiti previsti, di fruire della detrazione, per le spese sostenute nel 2026 l’aliquota resta al 36% perché manca la titolarità richiesta dall’art. 14, comma 3-quinquies, del D.L. n. 63/2013.
Il punto può essere sintetizzato in questo modo: vivere nell’immobile non è sufficiente per ottenere il 50%. L’aliquota maggiorata richiede anche la proprietà o un diritto reale di godimento.
Ecobonus 2027: aliquote al 36% e al 30%
Per le spese sostenute dal 1° gennaio al 31 dicembre 2027, la disciplina prevista dall’art. 14, comma 3-quinquies, del D.L. n. 63/2013 riduce entrambe le percentuali:
- 36% per il proprietario o titolare di un diritto reale di godimento sull’unità immobiliare destinata ad abitazione principale;
- 30% negli altri casi.
Restano quindi invariati i criteri che distinguono l’aliquota maggiorata da quella ordinaria: cambia la percentuale applicabile alla spesa.
| Anno della spesa | Abitazione principale con requisiti | Altri casi |
|---|---|---|
| 2025 | 50% | 36% |
| 2026 | 50% | 36% |
| 2027 | 36% | 30% |
Le percentuali, però, rappresentano soltanto il primo livello di verifica. Per stabilire se la detrazione spetta occorre anche controllare chi sostiene la spesa, le caratteristiche dell’immobile e la tipologia di intervento realizzato. Sono questi gli elementi che determinano, insieme all’aliquota, l’effettivo accesso all’Ecobonus.
Chi può beneficiare dell’Ecobonus
L’Ecobonus non è riservato ai proprietari di abitazioni. L’art. 4 del D.M. 6 agosto 2020 “Requisiti” riconosce la detrazione a una platea più ampia di soggetti IRPEF e IRES, purché sostengano le spese per un intervento agevolabile su un edificio esistente che possiedono o detengono in base a un titolo idoneo.
Occorre però distinguere due verifiche. La prima riguarda il diritto ad accedere all’Ecobonus; la seconda riguarda l’aliquota applicabile. Un soggetto può quindi essere ammesso alla detrazione senza avere diritto, nel 2026, alla percentuale maggiorata del 50%.
Persone fisiche, professionisti, proprietari e detentori
Possono beneficiare dell’Ecobonus le persone fisiche, compresi gli esercenti arti e professioni, che sostengono le spese relative agli interventi e possiedono o detengono l’immobile sul quale vengono eseguiti i lavori.
Il titolo sull’immobile può derivare dalla proprietà o da un altro diritto reale, come usufrutto, uso, abitazione o superficie. La detrazione può spettare anche a chi detiene l’immobile in base a un contratto, ad esempio:
- il locatario;
- il comodatario;
- il soggetto che utilizza l’immobile in forza di un contratto di locazione finanziaria.
La possibilità di usufruire dell’Ecobonus anche in presenza di un titolo di detenzione è stata confermata, tra gli altri documenti di prassi, dalla circ. Agenzia delle Entrate 31 maggio 2007, n. 36/E e dalla circ. 25 luglio 2022, n. 28/E.
Per le spese sostenute nel 2026, tuttavia, questa distinzione assume un’ulteriore rilevanza: locatari e comodatari possono accedere all’Ecobonus, ma non all’aliquota maggiorata del 50% prevista per l’abitazione principale, perché quest’ultima richiede la proprietà o la titolarità di un diritto reale di godimento.
Familiari conviventi e altri soggetti
L’Ecobonus può spettare anche al familiare convivente del possessore o detentore dell’immobile che sostiene effettivamente la spesa. La disciplina comprende il coniuge, i parenti entro il terzo grado e gli affini entro il secondo grado, secondo l’art. 5, comma 5, del TUIR. La prassi dell’Agenzia delle Entrate riconosce l’agevolazione anche al convivente more uxorio che sostiene i costi dell’intervento.
Anche in questo caso, però, diritto alla detrazione e misura della detrazione devono essere tenuti distinti. Per le spese del 2026 il familiare convivente che non sia proprietario o titolare di un diritto reale sull’immobile può beneficiare, in presenza degli altri requisiti, dell’aliquota ordinaria del 36%, ma non del 50%.
Tra i beneficiari rientrano inoltre i soggetti non residenti in Italia, fermo restando che devono ricorrere le condizioni previste per utilizzare concretamente la detrazione dall’imposta dovuta in Italia.
La normativa contempla anche specifiche categorie quali gli Istituti autonomi per le case popolari e gli enti con analoghe finalità sociali, nei casi previsti dalla legge, nonché le cooperative di abitazione a proprietà indivisa per gli interventi sugli immobili posseduti e assegnati in godimento ai soci.
Ecobonus per imprese e società
L’Ecobonus è una detrazione IRPEF/IRES e può quindi riguardare anche soggetti titolari di reddito d’impresa. L’art. 4 del D.M. 6 agosto 2020 comprende tra i beneficiari:
- imprenditori individuali;
- società di persone, come SNC e SAS;
- società di capitali, come SRL e SPA;
- società cooperative;
- enti commerciali.
Rientrano inoltre tra i soggetti ammessi gli enti e i soggetti di cui all’art. 5 del TUIR non titolari di reddito d’impresa, come le società semplici e le associazioni tra artisti o professionisti.
La presenza di un’attività d’impresa non esclude quindi, di per sé, l’agevolazione. Resta necessario verificare che l’intervento riguardi un edificio esistente e che siano rispettate le condizioni previste dalla disciplina dell’Ecobonus.
Per le imprese il tema non va però confuso con quello della contabilizzazione e del trattamento fiscale della detrazione ottenuta. Si tratta di un profilo distinto rispetto alla verifica del diritto all’Ecobonus e non incide sull’individuazione dei soggetti che possono accedere all’agevolazione.
Su quali immobili si può utilizzare l’Ecobonus
L’Ecobonus può essere utilizzato per interventi realizzati su edifici esistenti, parti di edifici o singole unità immobiliari esistenti. Il requisito non riguarda soltanto le abitazioni: l’agevolazione può interessare immobili di qualsiasi categoria catastale, compresi quelli rurali e quelli utilizzati nell’ambito di un’attività d’impresa o professionale.
Prima di verificare quale intervento si intende effettuare è quindi necessario controllare due presupposti: l’esistenza dell’immobile e, nella maggior parte dei casi, la presenza di un impianto di riscaldamento.
L’immobile deve essere esistente
Il D.M. 6 agosto 2020 “Requisiti” disciplina l’Ecobonus con riferimento agli interventi effettuati su edifici esistenti. Il requisito può riguardare l’intero fabbricato, una sua parte oppure una singola unità immobiliare.
Non è invece determinante che l’immobile sia residenziale. Possono rientrare nel perimetro dell’agevolazione, in presenza degli altri requisiti:
- abitazioni e relative unità immobiliari;
- edifici rurali;
- negozi, uffici e altri immobili non residenziali;
- immobili strumentali utilizzati nell’esercizio di un’attività d’impresa o professionale.
La categoria catastale, quindi, non rappresenta di per sé un limite all’accesso all’Ecobonus. Il presupposto essenziale è che l’intervento riguardi un edificio già esistente e sia riconducibile a una delle categorie di riqualificazione energetica previste dalla disciplina.
Questa caratteristica distingue anche il piano oggettivo dell’Ecobonus dalla regola che determina l’aliquota. Un immobile può essere agevolabile anche se non costituisce abitazione principale: in tal caso, per le spese sostenute nel 2026, occorrerà verificare l’applicazione dell’aliquota ordinaria del 36% anziché di quella maggiorata del 50%.
Quando è necessario un impianto di riscaldamento già esistente
Per la maggior parte degli interventi di riqualificazione energetica, l’edificio deve essere dotato di un impianto di riscaldamento preesistente. La circ. Agenzia delle Entrate 8 luglio 2020, n. 19/E individua tale presenza come condizione necessaria per l’applicazione della detrazione.
La ragione è collegata alla natura stessa dell’agevolazione: l’intervento deve migliorare l’efficienza energetica di un edificio esistente nelle condizioni previste dalla normativa, non limitarsi a dotare di un impianto un immobile che ne era privo quando la specifica categoria agevolata richiede la preesistenza del sistema di riscaldamento.
Il requisito non opera, tuttavia, per alcune tipologie espressamente individuate. La preesistenza dell’impianto di riscaldamento non è richiesta per l’installazione di:
- collettori solari destinati alla produzione di acqua calda;
- schermature solari;
- generatori alimentati a biomassa.
La presenza o meno dell’impianto non deve quindi essere verificata in astratto, ma in relazione allo specifico intervento che si intende portare in detrazione.
Ecobonus per immobili a uso promiscuo
L’Ecobonus può spettare anche quando l’immobile è utilizzato contemporaneamente come abitazione e per l’esercizio di un’attività professionale.
La circ. Agenzia delle Entrate 13 maggio 2011, n. 20/E, § 3.4, ha riconosciuto la detrazione IRPEF/IRES per gli interventi di riqualificazione energetica realizzati su immobili adibiti a uso promiscuo, utilizzati quindi sia come abitazione sia come immobile strumentale per l’attività professionale.
L’uso promiscuo non determina, pertanto, l’esclusione automatica dall’Ecobonus. Anche in questa situazione devono però essere verificati separatamente i requisiti relativi all’edificio, all’intervento effettuato e alla posizione del soggetto che sostiene la spesa.
Una volta accertato che l’immobile rientra nel perimetro dell’agevolazione, la verifica successiva riguarda infatti il lavoro concretamente eseguito: non ogni intervento finalizzato genericamente al risparmio energetico dà diritto all’Ecobonus. La normativa individua specifiche categorie di lavori, requisiti tecnici e limiti di detrazione.
Quali interventi rientrano nell’Ecobonus 2026
L’Ecobonus non si applica indistintamente a qualsiasi lavoro che produca un risparmio energetico. Gli interventi agevolabili sono quelli individuati principalmente dall’art. 1, commi 344-347, della legge n. 296/2006 e dall’art. 2 del D.M. 6 agosto 2020 “Requisiti”, nel rispetto delle caratteristiche tecniche previste per ciascuna categoria.
Nel 2026 l’aliquota è determinata dalla situazione del contribuente e dell’immobile, mentre rimangono differenziati i limiti massimi di spesa o di detrazione previsti per i singoli interventi. Per questo, prima di calcolare il beneficio, occorre individuare correttamente la categoria nella quale rientra il lavoro.
| Intervento | Limite previsto | Indicazione essenziale |
|---|---|---|
| Riqualificazione energetica globale | Detrazione massima 100.000 euro | Intervento valutato sull’efficienza energetica complessiva dell’edificio |
| Strutture opache: pareti, coperture e pavimenti | Detrazione massima 60.000 euro | Devono essere rispettati i requisiti di trasmittanza termica |
| Finestre comprensive di infissi | Detrazione massima 60.000 euro | Sostituzione di elementi che delimitano il volume riscaldato |
| Schermature solari | Detrazione massima 60.000 euro | Devono rispettare le caratteristiche previste dalla disciplina tecnica |
| Collettori solari per acqua calda | Detrazione massima 60.000 euro | Solare termico, da non confondere con il fotovoltaico |
| Pompe di calore ad alta efficienza | Detrazione massima 30.000 euro | Sostituzione integrale o parziale dell’impianto di climatizzazione invernale |
| Sistemi ibridi ammessi | Detrazione massima 30.000 euro | Pompa di calore integrata con caldaia a condensazione in un sistema progettato per funzionare congiuntamente |
| Scaldacqua a pompa di calore | Detrazione massima 30.000 euro | Sostituzione di scaldacqua tradizionali |
| Generatori a biomassa | Detrazione massima 30.000 euro | Impianti di climatizzazione invernale alimentati da biomasse combustibili |
| Microcogeneratori | Detrazione massima 100.000 euro | Sostituzione dell’impianto con microcogeneratori aventi i requisiti previsti |
| Building automation | Detrazione massima 15.000 euro per unità immobiliare per gli interventi dal 6 ottobre 2020 | Sistemi per il controllo e la gestione da remoto degli impianti nelle unità abitative |
I valori indicati nella tabella non devono essere interpretati automaticamente come limiti di spesa. Per diverse categorie la normativa individua infatti una detrazione massima, dalla quale deve essere ricavato l’ammontare di spesa effettivamente agevolabile tenendo conto dell’aliquota spettante. La distinzione sarà approfondita nel paragrafo dedicato ai massimali.
Riqualificazione energetica globale e isolamento dell’edificio
La prima categoria comprende gli interventi di riqualificazione energetica globale previsti dall’art. 1, comma 344, della legge n. 296/2006. In questo caso l’agevolazione non è legata a una singola opera, ma al risultato energetico conseguito dall’edificio nel suo complesso secondo i parametri previsti dalla disciplina tecnica.
Per questa categoria la detrazione massima è pari a 100.000 euro.
Un secondo gruppo di interventi riguarda invece l’involucro degli edifici esistenti, ai sensi del comma 345 della stessa disposizione. Rientrano, in particolare, i lavori sulle strutture opache verticali e orizzontali che delimitano il volume riscaldato, come pareti, coperture e pavimenti, purché siano rispettati i valori di trasmittanza termica richiesti.
Per tali interventi il limite massimo della detrazione è pari a 60.000 euro.
Infissi e finestre
La sostituzione di finestre comprensive di infissi può rientrare nell’Ecobonus quando interessa elementi che delimitano il volume riscaldato verso l’esterno o verso vani non riscaldati e sono rispettati i requisiti energetici previsti.
Il limite massimo della detrazione è pari a 60.000 euro.
La semplice circostanza di sostituire una finestra non è quindi sufficiente, da sola, per qualificare la spesa ai fini dell’Ecobonus: devono essere verificate le caratteristiche dell’intervento e i parametri tecnici applicabili.
Per requisiti, documentazione e confronto con il Bonus Casa si rinvia alla guida specifica sul bonus infissi 2026.
Pompe di calore e impianti di climatizzazione
Tra gli interventi agevolabili rientra la sostituzione integrale o parziale degli impianti di climatizzazione invernale con pompe di calore ad alta efficienza, comprese, nei casi previsti, le soluzioni geotermiche a bassa entalpia.
La disciplina comprende inoltre:
- sistemi ibridi costituiti da pompa di calore integrata con una caldaia a condensazione, progettati per funzionare in abbinamento;
- scaldacqua a pompa di calore destinati alla produzione di acqua calda sanitaria;
- microcogeneratori con le caratteristiche richieste;
- generatori alimentati a biomassa.
Per pompe di calore, sistemi ibridi e scaldacqua a pompa di calore il limite massimo della detrazione è normalmente pari a 30.000 euro. Per i microcogeneratori il limite sale a 100.000 euro.
La disciplina dei singoli impianti richiede però di distinguere con attenzione tra sostituzione, nuova installazione e caratteristiche tecniche dell’apparecchio. Per le pompe di calore si rinvia quindi alla guida dedicata al bonus pompe di calore, mentre per gli impianti di climatizzazione è disponibile l’approfondimento sul bonus condizionatori.
Solare termico e produzione di acqua calda
L’Ecobonus comprende l’installazione di collettori solari destinati alla produzione di acqua calda, ai sensi dell’art. 1, comma 346, della legge n. 296/2006.
L’agevolazione non riguarda soltanto l’utilizzo domestico: il materiale normativo contempla anche la produzione di acqua calda per impieghi industriali e per strutture quali piscine, impianti sportivi, strutture sanitarie, scuole e università, nel rispetto dei requisiti richiesti.
Il limite massimo della detrazione è pari a 60.000 euro.
È importante non confondere questa categoria con il fotovoltaico. I pannelli fotovoltaici producono energia elettrica e non rientrano, in quanto tali, tra gli interventi Ecobonus disciplinati dai commi 344-347 della legge n. 296/2006. L’eventuale agevolazione del fotovoltaico deve quindi essere verificata nell’ambito delle altre detrazioni edilizie applicabili.
Schermature solari
Anche l’acquisto e la posa in opera di schermature solari può beneficiare dell’Ecobonus, quando si tratta dei sistemi individuati dalla disciplina tecnica e installati in modo solidale con l’involucro edilizio o con i suoi componenti.
Il limite massimo della detrazione è pari a 60.000 euro.
Non tutte le tende o coperture esterne possono quindi essere considerate automaticamente schermature solari agevolabili. Occorre verificare la tipologia del prodotto e le condizioni tecniche dell’installazione.
Per queste verifiche è disponibile la guida specifica sul bonus tende da sole e schermature solari.
Building automation, biomassa e altri interventi
L’Ecobonus comprende anche l’acquisto, l’installazione e la messa in opera, nelle unità abitative, di dispositivi di building automation, finalizzati alla gestione e al controllo degli impianti.
Per gli interventi effettuati dal 6 ottobre 2020, la disciplina tecnica individua una detrazione massima di 15.000 euro per unità immobiliare.
Restano inoltre comprese, nei limiti e alle condizioni previste, altre categorie quali i generatori a biomassa e i microcogeneratori. La presenza di queste fattispecie conferma che l’Ecobonus non coincide con un singolo “bonus impianti”: ogni intervento deve essere ricondotto alla propria categoria normativa e verificato sulla base dei requisiti applicabili.
Un’attenzione particolare è necessaria, dal 2025, per gli impianti alimentati da combustibili fossili. Le caldaie uniche a combustibili fossili non sono più agevolabili, mentre specifiche soluzioni, come determinati sistemi ibridi, continuano a rientrare nel perimetro della detrazione. La distinzione è approfondita nel paragrafo successivo.
Leggi anche:
- Installazione di strumenti di domotica
- Bonus tende da sole: come richiederlo?
- Bonus zanzariere 2026: guida ai requisiti tecnici e fiscali.
Caldaie a gas e combustibili fossili: cosa non rientra più dal 2025
Dal 1° gennaio 2025 l’Ecobonus non spetta più per la sostituzione degli impianti di climatizzazione invernale con caldaie uniche alimentate a combustibili fossili. L’esclusione è prevista dall’art. 14, comma 3-quinquies, del D.L. n. 63/2013 e riguarda anche il Bonus Casa.
La regola non deve però essere estesa indistintamente a qualsiasi impianto che utilizzi gas o che includa una caldaia. La circ. Agenzia delle Entrate 19 giugno 2025, n. 8/E ha delimitato l’esclusione e individuato alcune tecnologie che continuano a poter beneficiare delle detrazioni.
| Intervento | Spese dal 1° gennaio 2025 | Nota |
|---|---|---|
| Caldaia a condensazione alimentata a combustibili fossili | Non agevolabile | Esclusa da Ecobonus e Bonus Casa |
| Generatore d’aria calda a condensazione alimentato a combustibili fossili | Non agevolabile | Rientra nell’esclusione chiarita dall’Agenzia delle Entrate |
| Sistema ibrido con pompa di calore integrata e caldaia a condensazione | Agevolabile | Deve trattarsi del sistema integrato previsto dal D.M. 6 agosto 2020 |
| Pompa di calore ad assorbimento a gas | Agevolabile | Non è compresa nell’esclusione delle caldaie uniche |
| Generatore a biomassa | Agevolabile | Resta ammesso alle condizioni previste dalla disciplina |
| Microcogeneratore | Agevolabile | Può restare agevolato anche se alimentato da combustibili fossili |
Quali caldaie sono escluse dall’Ecobonus
L’esclusione riguarda, in particolare, le caldaie a condensazione e i generatori d’aria calda a condensazione alimentati a combustibili fossili. Per le spese sostenute dal 1° gennaio 2025 questi interventi non possono beneficiare né dell’Ecobonus di cui all’art. 14 del D.L. n. 63/2013 né della detrazione per il recupero del patrimonio edilizio prevista dall’art. 16-bis del TUIR.
Di conseguenza, la sostituzione di una vecchia caldaia con una nuova caldaia autonoma a condensazione alimentata a gas non torna agevolabile semplicemente perché il nuovo apparecchio presenta una maggiore efficienza energetica.
La data rilevante è però quella di sostenimento della spesa. Per gli interventi di sostituzione con caldaie uniche alimentate a combustibili fossili restano detraibili le spese sostenute entro il 31 dicembre 2024 secondo la disciplina applicabile a tale periodo, anche quando l’intervento viene materialmente realizzato o completato dal 1° gennaio 2025.
Sistemi ibridi, pompe di calore a gas e biomassa restano agevolabili
L’eliminazione dell’agevolazione per le caldaie a combustibili fossili non comporta l’esclusione di tutti gli impianti nei quali è presente una componente alimentata a gas.
La circ. Agenzia delle Entrate n. 8/E/2025 conferma la possibilità di beneficiare delle detrazioni per i sistemi ibridi costituiti da una pompa di calore integrata con una caldaia a condensazione, quando si tratta di apparecchi concepiti e realizzati per funzionare in abbinamento secondo quanto previsto dal D.M. 6 agosto 2020.
Restano inoltre agevolabili, alle rispettive condizioni:
- le pompe di calore ad assorbimento a gas;
- i generatori alimentati a biomassa;
- i microcogeneratori, anche quando alimentati da combustibili fossili.
La distinzione deve quindi essere effettuata sulla tecnologia installata e sulla configurazione dell’impianto. Una caldaia a condensazione autonoma e un sistema ibrido integrato non ricevono lo stesso trattamento fiscale, anche se nel secondo è presente una caldaia alimentata a combustibile fossile.
Prima di considerare agevolata la spesa è comunque necessario verificare anche i requisiti tecnici previsti per la specifica categoria di intervento e il relativo limite di detrazione.
Massimali Ecobonus: limite di spesa e detrazione massima
Per calcolare correttamente l’Ecobonus non basta applicare il 50% o il 36% alla fattura. Ogni intervento deve essere verificato anche rispetto al limite massimo previsto dalla relativa disciplina, che può essere espresso come ammontare massimo della spesa oppure, per molte tipologie di Ecobonus, come detrazione massima ottenibile.
La distinzione è rilevante perché i due valori non coincidono. Per gli interventi sull’involucro, sugli infissi o per il solare termico, ad esempio, la disciplina individua un limite massimo della detrazione pari a 60.000 euro; per la riqualificazione energetica globale il limite è invece pari a 100.000 euro.
Detrazione massima e spesa massima non sono la stessa cosa
Quando il limite previsto dalla normativa è riferito alla detrazione massima, non significa che la spesa agevolabile sia limitata allo stesso importo.
Si consideri, in forma semplificata, un intervento per il quale sia prevista una detrazione massima di 60.000 euro.
Se nel 2026 il contribuente ha diritto all’aliquota del 50%:
- una spesa agevolabile di 80.000 euro genera una detrazione teorica di 40.000 euro;
- una spesa agevolabile di 120.000 euro genera una detrazione teorica di 60.000 euro;
- oltre tale soglia, l’ulteriore spesa non incrementa la detrazione oltre il limite di 60.000 euro.
Il calcolo serve a comprendere il funzionamento del massimale, ma non sostituisce la verifica degli eventuali limiti di costo e requisiti tecnici applicabili allo specifico intervento.
Con un’aliquota diversa cambia anche l’ammontare di spesa necessario per raggiungere la medesima detrazione massima. È quindi scorretto trasformare automaticamente un limite di detrazione previsto dalla normativa in un identico “tetto di spesa”.
Come leggere i massimali dell’Ecobonus
I principali limiti restano differenziati in funzione dell’intervento. Tra quelli più ricorrenti:
- 100.000 euro di detrazione massima per la riqualificazione energetica globale;
- 60.000 euro di detrazione massima per interventi sull’involucro, finestre comprensive di infissi, schermature solari e collettori solari;
- 30.000 euro di detrazione massima per diverse tipologie di intervento sugli impianti, tra cui pompe di calore, sistemi ibridi, scaldacqua a pompa di calore e generatori a biomassa;
- 100.000 euro di detrazione massima per i microcogeneratori;
- per la building automation, la Tabella 1 dell’Allegato B al D.M. 6 agosto 2020 “Requisiti” individua, per gli interventi dal 6 ottobre 2020, una detrazione massima di 15.000 euro per unità immobiliare.
Per determinare il beneficio effettivo occorre quindi procedere in sequenza: individuare la categoria dell’intervento, verificare il limite applicabile, determinare l’aliquota spettante al contribuente e controllare gli ulteriori requisiti tecnici e fiscali.
Il risultato così ottenuto rappresenta comunque una detrazione teorica. Il suo utilizzo effettivo dipende anche dalla capienza dell’imposta e, per i contribuenti interessati, dalle ulteriori limitazioni previste dal TUIR.
Redditi superiori a 75.000 euro: il limite complessivo dell’art. 16-ter TUIR
Dal 1° gennaio 2025, l’art. 16-ter del TUIR introduce un ulteriore limite per le persone fisiche con reddito complessivo superiore a 75.000 euro. Non si tratta di un nuovo massimale specifico dell’Ecobonus, ma di un limite complessivo agli oneri e alle spese ammessi in detrazione, ferme restando le soglie proprie delle singole agevolazioni.
L’importo massimo viene determinato moltiplicando un importo base, collegato al reddito, per un coefficiente legato alla composizione del nucleo familiare:
| Parametro | Situazione | Valore |
|---|---|---|
| Importo base | Reddito oltre 75.000 e fino a 100.000 euro | 14.000 euro |
| Importo base | Reddito oltre 100.000 euro | 8.000 euro |
| Coefficiente | Nessun figlio nelle condizioni previste | 0,50 |
| Coefficiente | Un figlio | 0,70 |
| Coefficiente | Due figli | 0,85 |
| Coefficiente | Più di due figli o almeno un figlio con disabilità nelle condizioni previste | 1,00 |
Ad esempio, per un contribuente con reddito complessivo di 90.000 euro e senza figli rilevanti ai fini della norma, il limite complessivo è determinato applicando il coefficiente 0,50 all’importo base di 14.000 euro, ottenendo 7.000 euro di spese ammesse nel calcolo complessivo delle detrazioni, ferme le esclusioni previste dall’art. 16-ter.
Per le spese la cui detrazione è ripartita su più anni, nel limite rilevano le rate di spesa riferite a ciascun anno. Sono invece escluse dal nuovo meccanismo, tra l’altro, le rate relative a spese per interventi edilizi e altre spese detraibili sostenute fino al 31 dicembre 2024. L’Agenzia delle Entrate conferma che il riordino delle detrazioni opera dal 2025 per i contribuenti con reddito complessivo superiore a 75.000 euro e viene applicato tenendo conto anche della composizione familiare.
Per un Ecobonus sostenuto nel 2026, quindi, è necessario distinguere due livelli: il massimale proprio dell’intervento continua a determinare la detrazione teoricamente spettante, mentre l’art. 16-ter può limitarne la rilevanza nel quadro complessivo delle spese detraibili del contribuente.
Ecobonus o Bonus Casa: quale agevolazione usare?
Ecobonus e Bonus Casa possono interessare, in alcuni casi, lo stesso tipo di intervento, ma si fondano su presupposti differenti. Per questo non è corretto scegliere l’agevolazione partendo soltanto dalla percentuale di detrazione: occorre prima capire a quale disciplina può essere ricondotto concretamente il lavoro.
L’Ecobonus è specificamente rivolto agli interventi di riqualificazione energetica e richiede il rispetto dei requisiti tecnici previsti per la relativa categoria: ad esempio valori di trasmittanza per l’involucro e gli infissi, caratteristiche delle pompe di calore o condizioni previste per gli altri impianti agevolabili.
Il Bonus Casa, disciplinato dall’art. 16-bis del TUIR, riguarda invece gli interventi di recupero del patrimonio edilizio. Alcuni lavori possono quindi trovarsi nell’area di sovrapposizione tra le due agevolazioni e devono essere esaminati alla luce dei rispettivi requisiti.
| Elemento da verificare | Ecobonus | Bonus Casa |
|---|---|---|
| Finalità dell’agevolazione | Miglioramento dell’efficienza energetica dell’edificio | Recupero del patrimonio edilizio |
| Intervento | Deve rientrare nelle categorie energetiche previste dalla normativa | Deve rientrare tra gli interventi ammessi dall’art. 16-bis del TUIR |
| Requisiti tecnici energetici | Determinanti per l’accesso alla detrazione | Da verificare in relazione allo specifico lavoro |
| Limiti | Variano in base alla categoria e sono spesso espressi come detrazione massima | Seguono i limiti previsti dalla disciplina del Bonus Casa |
| Comunicazione ENEA | Prevista per gli interventi Ecobonus entro i termini stabiliti | La presenza dell’adempimento va verificata in base all’intervento effettuato |
Quando lo stesso intervento può rientrare in entrambe le agevolazioni
La sovrapposizione può verificarsi soprattutto per alcuni interventi sugli impianti e sull’involucro dell’edificio.
La stessa disciplina sulle caldaie introdotta dal 2025 ne offre un esempio. La circ. Agenzia delle Entrate n. 8/E/2025 ha chiarito che l’esclusione delle caldaie uniche alimentate a combustibili fossili riguarda sia Ecobonus sia Bonus Casa. Al contrario, continuano a poter accedere alle detrazioni, alle rispettive condizioni, interventi riguardanti:
- sistemi ibridi costituiti da pompa di calore integrata con caldaia a condensazione;
- pompe di calore ad assorbimento a gas;
- generatori a biomassa;
- microcogeneratori.
Anche la sostituzione degli infissi rappresenta una delle situazioni nelle quali è opportuno verificare preventivamente quale disciplina sia applicabile al lavoro concretamente realizzato.
La presenza di un possibile doppio inquadramento non significa, quindi, che le due agevolazioni siano equivalenti. Cambiano i presupposti normativi, i requisiti tecnici, i limiti applicabili e la documentazione necessaria.
Per gli infissi, in particolare, è utile approfondire separatamente il funzionamento del bonus infissi 2026.
Come scegliere tra Ecobonus e Bonus Casa
La scelta dovrebbe essere effettuata seguendo una sequenza logica.
1. Individuare esattamente il lavoro realizzato.
“Cambiare gli infissi” o “sostituire l’impianto” non sono descrizioni sufficienti per determinare l’agevolazione applicabile. Occorre verificare caratteristiche dell’intervento, edificio interessato e risultato tecnico.
2. Verificare se sono soddisfatti i requisiti dell’Ecobonus.
Se l’intervento rientra nelle categorie previste dalla legge n. 296/2006 e dal D.M. 6 agosto 2020, devono essere controllati i relativi parametri tecnici e massimali.
3. Verificare l’eventuale alternativa del Bonus Casa.
Quando il lavoro può rientrare anche nell’art. 16-bis del TUIR, i due regimi devono essere confrontati sulla base dei rispettivi requisiti e limiti.
4. Solo a questo punto confrontare il risultato fiscale.
Aliquota, massimale e adempimenti assumono significato soltanto dopo avere individuato correttamente la disciplina applicabile.
Non esiste quindi una risposta generale secondo cui l’Ecobonus sia sempre preferibile al Bonus Casa, o viceversa. La scelta dipende dal tipo di intervento e dalle condizioni concretamente soddisfatte.
Per una panoramica completa delle novità dell’altra agevolazione si rinvia all’articolo: novità del bonus ristrutturazione nel 202.
Quando la difficoltà riguarda proprio la corretta qualificazione fiscale dell’intervento e il coordinamento tra più agevolazioni, può essere opportuno effettuare una verifica preventiva del caso concreto prima di sostenere la spesa o impostare gli adempimenti.
Ecobonus 2026 sulle parti comuni condominiali
Le aliquote del 50% e del 36% si applicano anche agli interventi Ecobonus realizzati sulle parti comuni degli edifici condominiali.
La circ. Agenzia delle Entrate 19 giugno 2025, n. 8/E ha chiarito che, per le spese sostenute nel 2026, l’aliquota deve essere verificata con riferimento alla posizione del singolo condomino.
In particolare, sulla quota di spesa a lui imputata:
- spetta il 50% se il condomino è proprietario o titolare di un diritto reale sull’unità immobiliare e questa è destinata ad abitazione principale;
- spetta il 36% negli altri casi, ad esempio quando l’unità non è abitazione principale oppure la spesa è riferita a un soggetto che non possiede il requisito della proprietà o del diritto reale.
Lo stesso intervento condominiale può quindi generare aliquote diverse tra i singoli partecipanti. Non è la natura della parte comune, da sola, a determinare la percentuale applicabile: occorre verificare i requisiti del contribuente al quale viene imputata la relativa quota di spesa.
Come ottenere l’Ecobonus: pagamenti e documenti
Avere sostenuto una spesa per un intervento astrattamente agevolabile non è sufficiente per ottenere l’Ecobonus. Il contribuente deve rispettare anche gli adempimenti tecnici, documentali e di pagamento previsti dal D.M. 6 agosto 2020 “Requisiti”.
Gli obblighi cambiano in parte in funzione del lavoro effettuato. Prima dell’intervento è quindi opportuno verificare quali documenti tecnici saranno necessari, anziché ricostruirli soltanto al momento della dichiarazione dei redditi.
Come deve essere effettuato il pagamento
Per i soggetti non titolari di reddito d’impresa, le spese devono essere pagate mediante bonifico bancario o postale dal quale risultino gli elementi richiesti dalla disciplina dell’Ecobonus.
In particolare, il bonifico deve riportare:
- numero e data della fattura;
- causale del versamento;
- codice fiscale del soggetto che beneficia della detrazione;
- partita IVA oppure codice fiscale dell’impresa o del professionista destinatario del pagamento.
Per questi contribuenti, quindi, non è sufficiente che la fattura sia intestata correttamente: deve essere rispettata anche la modalità di pagamento prescritta.
La specifica previsione del bonifico contenuta nel D.M. 6 agosto 2020 riguarda i soggetti non titolari di reddito d’impresa. Per imprese e società l’adempimento deve quindi essere valutato secondo le regole applicabili alla loro posizione.
Asseverazione tecnica e requisiti dell’intervento
La disciplina dell’Ecobonus richiede che il lavoro rispetti i requisiti tecnici previsti per la specifica categoria di intervento.
Tra gli adempimenti indicati dal decreto “Requisiti” rientra l’acquisizione dell’asseverazione di un tecnico abilitato, con la quale viene attestata la conformità dell’intervento alle condizioni richieste e, nei casi previsti, la congruità dei costi.
Questo passaggio è particolarmente importante perché l’Ecobonus non dipende soltanto dalla natura commerciale del bene acquistato. Un infisso, una pompa di calore o un altro impianto non diventano automaticamente agevolabili per il solo fatto di essere descritti come prodotti ad alta efficienza energetica: devono essere soddisfatti i parametri previsti dalla normativa applicabile all’intervento concretamente realizzato.
Ove richiesto dalla normativa edilizia, deve inoltre essere depositata presso il Comune la relazione tecnica prevista dall’art. 8 del D.Lgs. n. 192/2005, o il corrispondente provvedimento regionale.
Quando serve l’APE
Tra i documenti previsti dalla disciplina figura anche l’Attestato di Prestazione Energetica (APE), ma non deve essere considerato un adempimento automaticamente identico per qualsiasi lavoro Ecobonus.
Il D.M. 6 agosto 2020 ne richiede l’acquisizione nei casi e con le modalità previste dalla disciplina tecnica. La necessità dell’APE deve quindi essere verificata in relazione al tipo di intervento effettuato.
La stessa struttura della comunicazione ENEA conferma questa distinzione. I dati estratti dall’APE o dall’attestato di qualificazione energetica sono richiesti per specifiche categorie di interventi, mentre la disciplina prevede eccezioni anche all’interno dei lavori sull’involucro. Ad esempio, il materiale di riferimento esclude da questo specifico adempimento la sostituzione di finestre comprensive di infissi effettuata sulla singola unità immobiliare.
Per questo è preferibile evitare una regola generica del tipo “per l’Ecobonus serve sempre l’APE”: la documentazione tecnica deve essere determinata in funzione dell’intervento.
Quali documenti conservare
Il contribuente deve conservare la documentazione che dimostra sia il sostenimento della spesa sia il rispetto dei requisiti dell’agevolazione.
A seconda dell’intervento, tra i documenti rilevanti possono rientrare:
- fatture e ricevute relative alle spese sostenute;
- ricevute dei bonifici quando questa modalità di pagamento è richiesta;
- asseverazioni e altra documentazione tecnica prevista;
- APE, quando necessario;
- eventuale relazione tecnica depositata presso il Comune;
- certificazioni specifiche richieste per determinati componenti o impianti;
- documentazione trasmessa all’ENEA e relativa ricevuta telematica.
La documentazione deve essere conservata ed esibita in caso di richiesta dell’Agenzia delle Entrate o dell’ENEA.
Tra gli adempimenti assume particolare rilievo proprio la comunicazione all’ENEA, da trasmettere ordinariamente entro 90 giorni dalla fine dei lavori. Individuare correttamente da quale data decorrono i 90 giorni e capire come gestire eventuali errori o omissioni richiede però una verifica separata.
Comunicazione ENEA: termine di 90 giorni e regole 2026
Per gli interventi che beneficiano dell’Ecobonus deve essere trasmessa telematicamente all’ENEA la scheda descrittiva dell’intervento, con i dati richiesti dal D.M. 6 agosto 2020 “Requisiti”. Al termine dell’invio viene rilasciata una ricevuta informatica, che deve essere conservata insieme alla restante documentazione dell’agevolazione.
Il termine ordinario è di 90 giorni dalla fine dei lavori. Nel 2026, tuttavia, l’aggiornamento del portale ENEA ha determinato una specifica regola di decorrenza per alcuni interventi conclusi prima della sua operatività.
Da quando decorrono i 90 giorni per l’invio all’ENEA
Il termine non decorre dalla data della fattura o del pagamento, ma dalla fine dei lavori.
Quando per l’intervento è prevista una formale comunicazione di fine lavori ai fini urbanistici, il riferimento è la data risultante da tale adempimento.
Negli interventi per i quali non è richiesta una comunicazione al Comune, la fine dei lavori può invece essere individuata attraverso il collaudo finale o l’attestazione della funzionalità dell’impianto. Se il collaudo non è richiesto per la tipologia di lavoro, ad esempio in determinati interventi di sostituzione degli infissi, la data può essere documentata dal soggetto che ha eseguito i lavori o dal tecnico che predispone la documentazione.
Non è invece sufficiente, secondo la prassi dell’Agenzia delle Entrate, una semplice autocertificazione del contribuente.
| Situazione | Data da considerare |
|---|---|
| È prevista una comunicazione urbanistica di fine lavori | Data della fine lavori comunicata secondo la disciplina edilizia |
| Non è prevista la comunicazione al Comune ed è necessario il collaudo | Data del collaudo o dell’attestazione di funzionalità |
| Non è previsto il collaudo | Data di fine lavori documentata dall’impresa o dal tecnico |
La data dei pagamenti può quindi essere diversa dalla data dalla quale iniziano a decorrere i 90 giorni.
La regola particolare per alcuni lavori del 2026
Nel 2026 il portale ENEA è stato aggiornato nel corso dell’anno. Con avviso del 25 giugno 2026, ENEA ha stabilito una regola specifica per gli interventi:
- con data di inizio lavori dal 4 febbraio 2026;
- conclusi prima del 25 giugno 2026.
Per questi interventi il termine di 90 giorni per l’invio della scheda descrittiva decorre dal 25 giugno 2026, data di pubblicazione dell’aggiornamento del portale.
Per gli interventi iniziati prima del 4 febbraio 2026 e per quelli conclusi dal 25 giugno 2026 in avanti, lo stesso avviso conferma invece il conteggio dei 90 giorni dalla data dichiarata di fine lavori.
Questa eccezione è importante perché, per gli interventi interessati dall’aggiornamento, applicare meccanicamente i 90 giorni dalla conclusione materiale del lavoro porterebbe a individuare una scadenza errata.
Lavori a cavallo di più anni ed errori nella comunicazione
Se lo stesso intervento si sviluppa su più periodi d’imposta, la comunicazione ENEA deve comunque essere trasmessa entro 90 giorni dalla fine dei lavori. Non è quindi necessario effettuare un invio separato semplicemente perché le spese sono state sostenute in anni diversi.
Per i requisiti tecnici dell’intervento, il materiale di riferimento indica invece di fare riferimento alle condizioni vigenti alla data di inizio dei lavori.
Una situazione diversa si verifica quando i lavori vengono conclusi in un anno ma alcune spese relative allo stesso intervento vengono sostenute successivamente. In questo caso la scheda deve essere trasmessa entro i 90 giorni dalla fine dei lavori indicando le spese già sostenute; le ulteriori spese possono essere successivamente integrate entro il termine di presentazione della dichiarazione dei redditi nella quale vengono portate in detrazione.
Anche gli errori presenti in una comunicazione già inviata non equivalgono automaticamente all’omissione dell’adempimento.
Possono essere corretti, ad esempio:
- dati anagrafici;
- dati identificativi dell’immobile;
- importi di spesa indicati erroneamente.
La correzione avviene mediante una nuova comunicazione telematica che sostituisce quella precedente e, secondo la prassi dell’Agenzia delle Entrate, deve essere effettuata entro il termine di presentazione della dichiarazione nella quale la spesa viene portata in detrazione.
Non tutti gli errori richiedono però una rettifica: in alcune ipotesi relative all’indicazione dei beneficiari è sufficiente poter dimostrare documentalmente chi ha effettivamente sostenuto la spesa.
Comunicazione ENEA omessa o tardiva: si perde l’Ecobonus?
Su questo punto non esiste un quadro giurisprudenziale univoco.
La posizione tradizionale dell’Agenzia delle Entrate è rigorosa: l’omessa trasmissione nei termini della comunicazione ENEA relativa all’Ecobonus determina la perdita della detrazione, salva la possibilità di ricorrere alla remissione in bonis quando ne ricorrono le condizioni.
Anche la Corte di Cassazione ha adottato, in alcune pronunce, questa impostazione. Le ordinanze n. 34151 del 21 novembre 2022 e n. 15178/2024 hanno ritenuto l’adempimento rilevante ai fini della spettanza dell’agevolazione.
Nel 2024 si è però formato anche un orientamento opposto. Con la sentenza Cass. 21 marzo 2024, n. 7657, successivamente richiamata dall’ordinanza 12 luglio 2024, n. 19309, la Suprema Corte ha affermato che l’omissione o il ritardo nella comunicazione ENEA non determinano la decadenza dall’Ecobonus.
Si presenta quindi un contrasto:
| Orientamento | Effetto dell’omessa comunicazione |
|---|---|
| Agenzia delle Entrate e parte della Cassazione | Possibile perdita della detrazione, salvo remissione in bonis quando applicabile |
| Cass. n. 7657/2024 e n. 19309/2024 | Omissione o ritardo non determinano la decadenza dall’Ecobonus |
Sul piano operativo, la presenza di pronunce favorevoli non rende quindi prudente considerare irrilevante il termine dei 90 giorni. L’invio tempestivo resta la soluzione che evita il contenzioso sulla spettanza della detrazione.
Se il termine è già decorso, la posizione deve essere verificata tempestivamente anche alla luce della possibilità di utilizzare la remissione in bonis.
Seguendo la tesi dell’Agenzia delle Entrate, la remissione richiede, tra le altre condizioni, che il contribuente possieda i requisiti sostanziali dell’agevolazione, che la violazione non sia già stata constatata nell’ambito di attività di controllo conosciute dal contribuente e che:
- venga effettuato l’adempimento entro il termine della prima dichiarazione utile;
- venga versata la sanzione di 250 euro, senza compensazione, mediante modello F24 con codice tributo 8114.
La possibilità di ricorrere alla remissione in bonis e la convenienza di farlo devono essere valutate sul caso concreto, soprattutto alla luce del contrasto giurisprudenziale esistente.
Come si utilizza la detrazione Ecobonus
L’Ecobonus non viene recuperato interamente nell’anno in cui viene sostenuta la spesa. Per le spese agevolate sostenute fino al 31 dicembre 2027, la detrazione IRPEF o IRES deve essere ripartita in 10 quote annuali di pari importo.
Questo significa che, dopo aver individuato la spesa agevolabile, applicato l’aliquota spettante e verificato l’eventuale massimale, l’importo della detrazione deve essere diviso per dieci.
Un esempio di calcolo dell’Ecobonus 2026
Si consideri un proprietario che nel 2026 sostiene 20.000 euro di spese agevolabili sulla propria abitazione principale e possiede i requisiti per applicare l’aliquota del 50%.
Il calcolo è:
- spesa agevolabile: 20.000 euro;
- aliquota: 50%;
- detrazione complessiva: 10.000 euro;
- ripartizione: 10 rate annuali;
- detrazione annuale: 1.000 euro.
Se, a parità di spesa, il contribuente rientrasse invece nell’aliquota ordinaria del 36%, la detrazione complessiva sarebbe pari a 7.200 euro, da utilizzare in dieci rate annuali da 720 euro.
Il calcolo presuppone naturalmente che l’intera spesa considerata rispetti i requisiti e i limiti previsti per lo specifico intervento.
Detrazione teorica e capienza fiscale
La quota annuale dell’Ecobonus viene utilizzata in dichiarazione dei redditi in diminuzione dell’IRPEF o dell’IRES dovuta. Il beneficio concretamente utilizzabile deve quindi essere valutato anche rispetto alla capienza dell’imposta annuale del contribuente.
Questo aspetto assume particolare importanza quando l’intervento genera una detrazione elevata rispetto all’imposta normalmente dovuta.
Prima di programmare un investimento facendo affidamento sul solo importo nominale dell’Ecobonus è quindi utile distinguere:
- spesa sostenuta;
- spesa effettivamente agevolabile;
- detrazione teorica risultante dall’aliquota e dai massimali;
- quota annuale derivante dalla ripartizione in dieci anni;
- possibilità concreta di utilizzare la quota in relazione alla propria posizione fiscale.
Per i contribuenti con reddito complessivo superiore a 75.000 euro deve inoltre essere considerato, quando applicabile, il limite complessivo alle spese detraibili previsto dall’art. 16-ter del TUIR, già esaminato nel paragrafo dedicato ai massimali.
Cosa succede alla detrazione se l’immobile viene venduto o ereditato?
Poiché l’Ecobonus viene normalmente utilizzato in dieci quote annuali, può accadere che l’immobile venga trasferito prima che tutte le rate siano state utilizzate. In questi casi occorre stabilire a chi spettano le detrazioni residue.
Il D.M. 6 agosto 2020 “Requisiti” disciplina separatamente il trasferimento dell’immobile tra vivi e il decesso del contribuente.
Vendita dell’immobile: a chi spettano le rate residue?
In caso di trasferimento dell’unità immobiliare residenziale, le quote di Ecobonus non ancora utilizzate si trasferiscono, come regola generale, all’acquirente persona fisica per i periodi d’imposta residui.
Le parti possono però stabilire diversamente. Questo significa che, nell’atto di trasferimento, venditore e acquirente possono prevedere che le rate residue rimangano al cedente.
Se nulla viene specificato, opera invece la regola ordinaria del trasferimento della detrazione all’acquirente.
La disciplina non riguarda soltanto la vendita in senso stretto. Secondo la prassi dell’Agenzia delle Entrate, il principio si applica più in generale agli atti che comportano il trasferimento dell’immobile, comprese fattispecie come donazione e permuta.
Il trasferimento automatico delle rate residue presuppone però che l’acquirente sia una persona fisica. Se l’immobile viene acquistato da un soggetto diverso, la regola deve essere verificata separatamente.
Ecobonus e successione: quando le rate passano agli eredi
In caso di decesso del contribuente, le rate residue dell’Ecobonus possono trasferirsi all’erede che mantiene la detenzione materiale e diretta dell’immobile.
La destinazione dell’immobile ad abitazione principale non è, in questo caso, il criterio decisivo: rileva la disponibilità materiale e diretta del bene da parte dell’erede.
Il principio di diritto dell’Agenzia delle Entrate 2 ottobre 2025, n. 7, ha precisato ulteriormente il funzionamento della regola.
Se, ad esempio, l’immobile è locato o concesso in comodato a terzi e nessun erede ne ha la detenzione materiale e diretta, la rata riferita a quell’anno non può essere utilizzata.
Questo non significa però che tutte le rate successive siano definitivamente perse. Se negli anni seguenti termina la locazione o il comodato e uno o più eredi acquisiscono la detenzione materiale e diretta dell’immobile, possono tornare a utilizzare le rate residue ancora spettanti.
La verifica deve essere effettuata anno per anno e, secondo il principio di diritto n. 7/2025, la detenzione materiale e diretta deve sussistere ininterrottamente per l’intero anno e riguardare l’intero immobile.
FAQ sull’Ecobonus 2026
L’Ecobonus 2026 spetta anche sulla seconda casa?
Sì. L’Ecobonus può riguardare anche immobili diversi dall’abitazione principale, purché siano rispettati i requisiti previsti per l’edificio e per l’intervento. Per le spese sostenute nel 2026, in questi casi si applica normalmente l’aliquota del 36%.
Un inquilino può beneficiare dell’Ecobonus?
Sì. Il locatario può rientrare tra i soggetti ammessi all’Ecobonus se sostiene effettivamente la spesa e ricorrono le altre condizioni richieste. Nel 2026, però, il locatario non può beneficiare dell’aliquota maggiorata del 50%, riservata al proprietario o al titolare di un diritto reale sull’abitazione principale.
Il familiare convivente può avere l’Ecobonus al 50%?
Il familiare convivente che sostiene la spesa può beneficiare dell’Ecobonus, ma la sola convivenza non attribuisce il diritto all’aliquota maggiorata. Se non è proprietario o titolare di un diritto reale sull’immobile, per le spese del 2026 la detrazione spetta con l’aliquota ordinaria del 36%.
Il fotovoltaico rientra nell’Ecobonus?
Non in quanto tale. L’Ecobonus disciplinato dall’art. 14 del D.L. n. 63/2013 riguarda specifici interventi di riqualificazione energetica, tra cui il solare termico per la produzione di acqua calda. Il fotovoltaico deve essere verificato nell’ambito delle altre agevolazioni edilizie eventualmente applicabili.
Nel 2026 esiste ancora l’Ecobonus al 65%?
Per le spese sostenute nel 2026, le aliquote ordinarie dell’Ecobonus sono state rimodulate: 50% nei casi previsti per l’abitazione principale e 36% negli altri casi. Le precedenti aliquote del 65% continuano a rilevare per spese sostenute nei periodi in cui erano previste dalla normativa.
Si può usare Ecobonus e Bonus Casa sulla stessa spesa?
Uno stesso intervento può, in alcuni casi, possedere i requisiti per essere ricondotto a discipline agevolative diverse. Questo non significa però che si possa ottenere una doppia detrazione sulla medesima spesa. La corretta agevolazione deve essere individuata sulla base dell’intervento, dei requisiti e degli adempimenti applicabili.
