
Il Ddl di bilancio 2027 (art. 12) prevede credito d’imposta fino al 30% su canoni cloud 2027-2029. Requisiti, F24 e decreto attuativo.
Il testo prevede, per imprese e stabili organizzazioni in Italia, un contributo in forma di credito d’imposta sui canoni di abbonamento a servizi cloud relativi ai beni immateriali dell’Allegato F del nuovo TUIR.
Il disegno di legge di bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre 2026, introduce all’art. 12 un credito d’imposta fino al 30% dei canoni cloud per le imprese, sui costi di competenza 2027-2029 e nel limite di 30 milioni di euro l’anno. Non è ancora in vigore: servono l’approvazione del Parlamento e un decreto attuativo. Di seguito le informazioni ad ora disponibili.
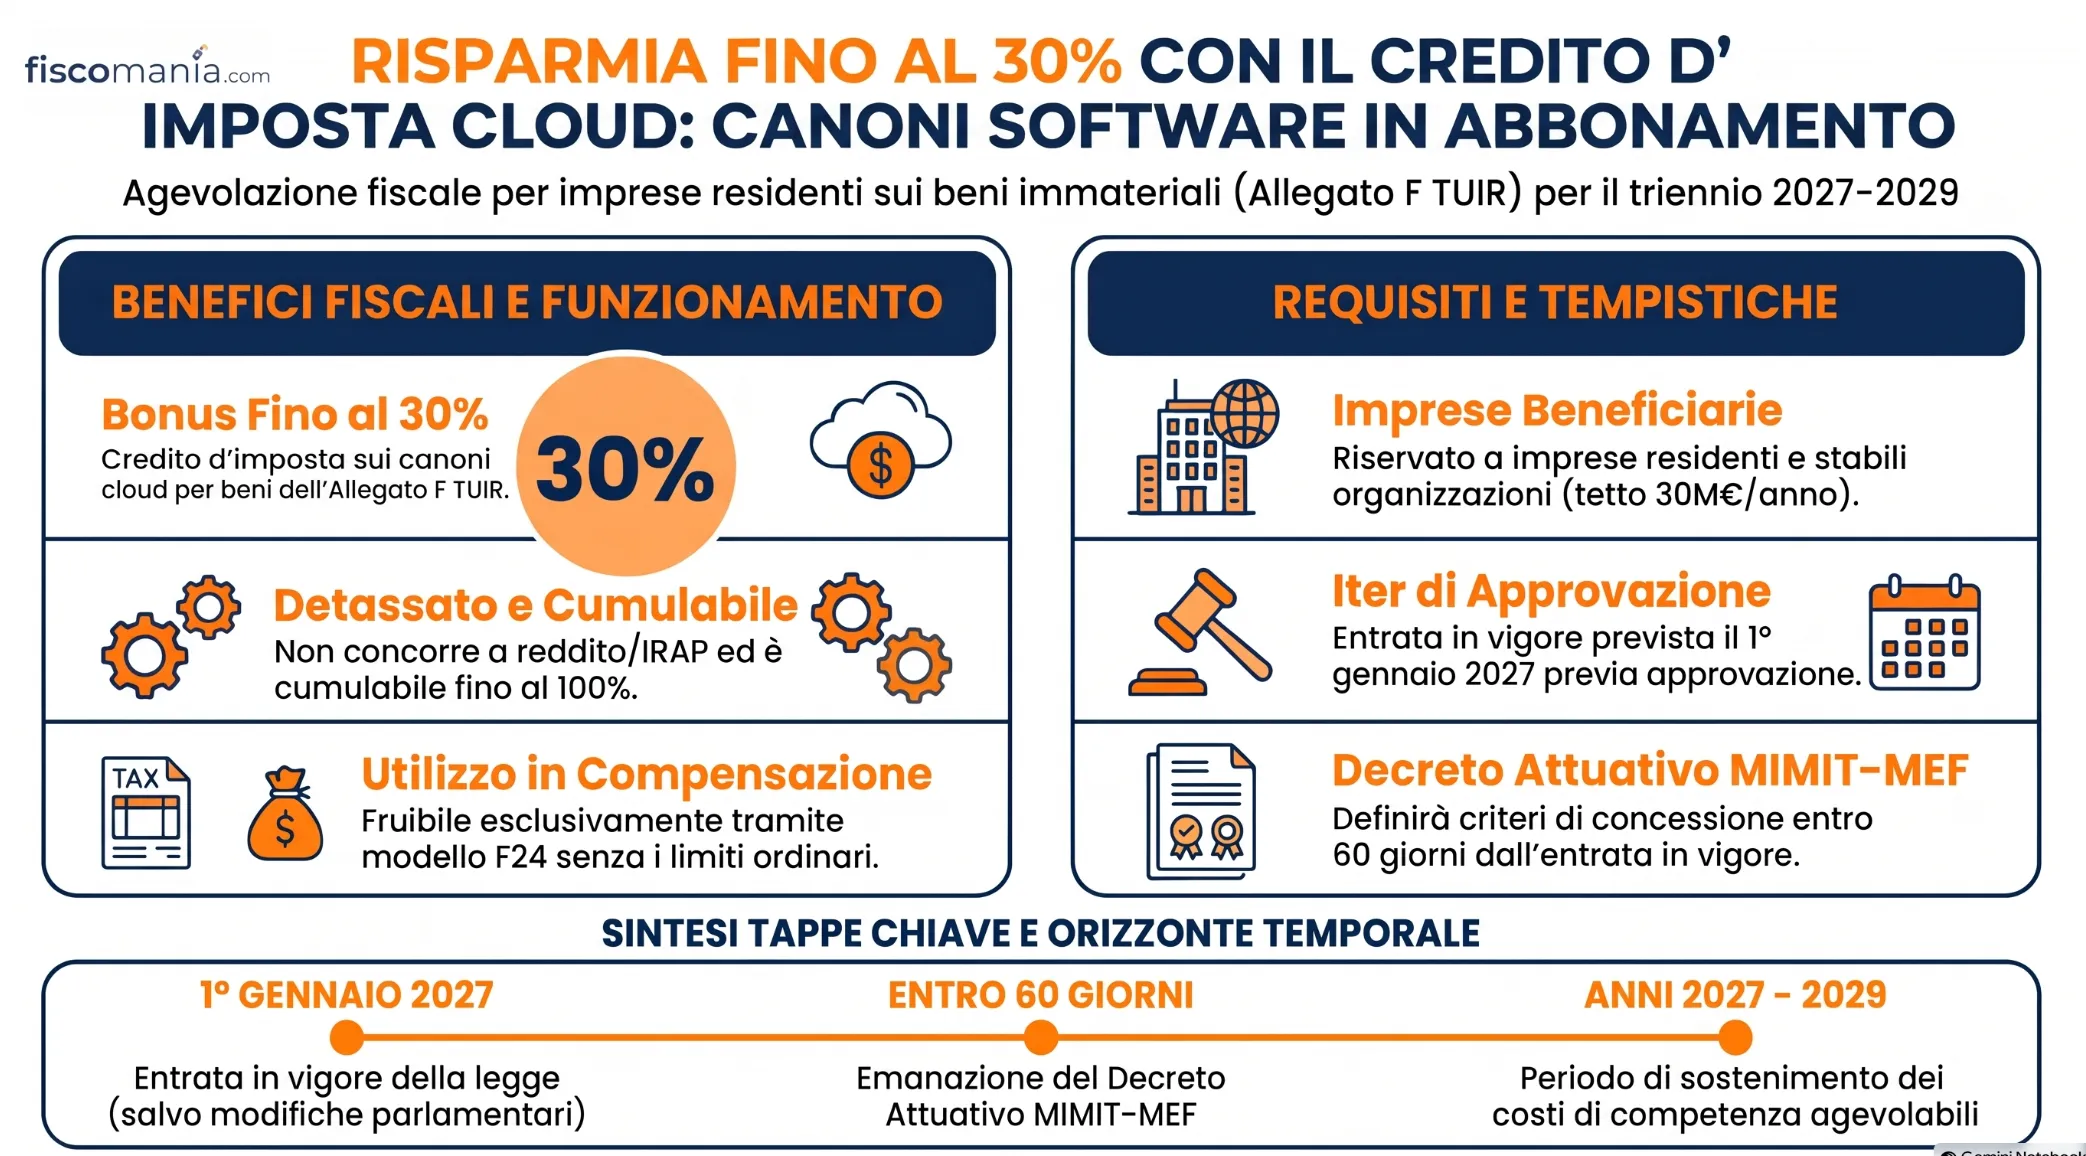
Cosa prevede l’art. 12 del Ddl di bilancio 2027 sul credito d’imposta cloud
L’art. 12 riconosce alle imprese residenti nel territorio dello Stato e alle stabili organizzazioni in Italia di soggetti non residenti un contributo sotto forma di credito d’imposta. Il beneficio è «fino al 30 per cento» dei costi di competenza sostenuti negli anni 2027, 2028 e 2029 per i canoni di abbonamento a servizi e soluzioni di cloud computing. Il limite complessivo di spesa è di 30 milioni di euro per ciascuno dei tre anni.
| Comma | Contenuto |
|---|---|
| 1 | Soggetti, misura e costi: credito d’imposta fino al 30% dei costi di competenza 2027, 2028 e 2029 per i canoni di abbonamento a servizi cloud relativi ai beni strumentali immateriali dell’Allegato F del TUIR. Limite di spesa: 30 milioni di euro per ciascun anno. |
| 2 | Regime fiscale e cumulo: il contributo non concorre a reddito e base IRAP ed è cumulabile con altre agevolazioni sugli stessi costi, entro il costo sostenuto. |
| 3 | Utilizzo: solo in compensazione, ai sensi dell’art. 3 del D.Lgs. 33/2025, senza i limiti indicati dal testo. |
| 4 | Attuazione: decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministro dell’economia e delle finanze, entro 60 giorni dall’entrata in vigore della legge. |
Quali canoni sono agevolati e quali imprese possono accedere
Rilevano i canoni relativi all’utilizzo dei beni strumentali immateriali elencati nell’Allegato F annesso al testo unico delle imposte sui redditi (D.Lgs. 19 giugno 2026, n. 117). Il credito si commisura ai costi di competenza di ciascun anno.
Poiché la percentuale è espressa come massimo, il Ddl non indica quale quota sarà effettivamente riconosciuta entro il limite dei 30 milioni: le procedure di concessione sono rinviate al decreto attuativo.
Come si utilizza il credito: F24, regime fiscale e cumulo
Il credito è utilizzabile esclusivamente in compensazione, ai sensi dell’art. 3 del D.Lgs. 33/2025, senza il limite del comma 10 dello stesso articolo e quello dell’art. 63, comma 1, del D.Lgs. 141/2026.
Il contributo non concorre alla formazione del reddito ai fini delle imposte sui redditi né della base imponibile IRAP, e non rileva ai fini del rapporto di cui agli artt. 72 e 118, comma 10, del nuovo TUIR. È cumulabile con altre agevolazioni sugli stessi costi, purché il cumulo, tenuto conto anche della non concorrenza a reddito e a base IRAP, non superi il costo sostenuto.
Da quando si applica e cosa manca
Il credito non è ancora operativo: il testo è un disegno di legge, che il Parlamento può modificare. È stato approvato dal Consiglio dei ministri il 28 ottobre 2026 e bollinato dalla Ragioneria generale dello Stato il 30 ottobre 2026. L’art. 157 prevede l’entrata in vigore della legge il 1° gennaio 2027, salvo quanto previsto dall’art. 67, comma 2.
L’art. 12 non indica da quando il credito sia utilizzabile in compensazione. Criteri, modalità e procedure di concessione, finalizzate a rispettare i limiti di spesa annuali, saranno definiti con decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministro dell’economia e delle finanze, da adottare entro 60 giorni dall’entrata in vigore della legge.
| Data o termine | Evento | Riferimento |
|---|---|---|
| 28 ottobre 2026 | Approvazione del Ddl in Consiglio dei ministri | CdM n. 195 |
| 30 ottobre 2026 | Testo bollinato dalla Ragioneria generale dello Stato | Testo bollinato |
| 1° gennaio 2027 | Entrata in vigore della legge, se approvata (salvo art. 67, comma 2) | Art. 157 |
| Anni 2027, 2028 e 2029 | Costi di competenza agevolabili | Art. 12, comma 1 |
| Entro 60 giorni dall’entrata in vigore | Decreto attuativo MIMIT-MEF | Art. 12, comma 4 |
Altre misure per le imprese nel Ddl
Il disegno di legge contiene altre misure rivolte alle imprese. Si riportano i soli valori indicati nel testo.
| Data o termine | Evento | Riferimento |
|---|---|---|
| 28 ottobre 2026 | Approvazione del Ddl in Consiglio dei ministri | CdM n. 195 |
| 30 ottobre 2026 | Testo bollinato dalla Ragioneria generale dello Stato | Testo bollinato |
| 1° gennaio 2027 | Entrata in vigore della legge, se approvata (salvo art. 67, comma 2) | Art. 157 |
| Anni 2027, 2028 e 2029 | Costi di competenza agevolabili | Art. 12, comma 1 |
| Entro 60 giorni dall’entrata in vigore | Decreto attuativo MIMIT-MEF | Art. 12, comma 4 |
Domande frequenti
Il credito d’imposta cloud del Ddl di bilancio 2027 è già utilizzabile?
No. L’art. 12 è contenuto in un disegno di legge non ancora approvato dal Parlamento, quindi la misura non produce effetti. Il Ddl prevede l’entrata in vigore della legge il 1° gennaio 2027 (art. 157), salvo l’art. 67, comma 2. Criteri e procedure di concessione saranno stabiliti da un decreto del MIMIT, di concerto con il MEF, entro 60 giorni dall’entrata in vigore.
Il credito d’imposta cloud spetta sempre nella misura del 30%?
No. Il comma 1 dell’art. 12 parla di un credito «fino al 30 per cento» dei costi di competenza 2027, 2028 e 2029, quindi il 30% è un massimo. Il limite complessivo di spesa è di 30 milioni di euro per ciascun anno e le procedure di concessione, finalizzate a rispettare i limiti annuali, sono rinviate al decreto attuativo (comma 4).
Il credito d’imposta cloud concorre al reddito e all’IRAP?
No. Ai sensi dell’art. 12, comma 2, il contributo non concorre alla formazione del reddito ai fini delle imposte sui redditi né della base imponibile IRAP. È cumulabile con altre agevolazioni sugli stessi costi, purché il cumulo non porti al superamento del costo sostenuto, e si utilizza solo in compensazione (comma 3), senza i limiti indicati dal testo.
