
L’autotutela sostitutiva consente di annullare atto impositivo viziato e rifarlo. Come si distingue dall'accertamento integrativo.
L’Amministrazione finanziaria può annullare un atto impositivo viziato e sostituirlo con uno nuovo, anche per un importo maggiore, finché non è decaduta dal potere di accertamento e non c’è giudicato. Non servono nuovi elementi, richiesti invece per l’integrativo.
L’autotutela sostitutiva è un procedimento di secondo grado: l’Ufficio riesamina un proprio atto, lo riconosce viziato, lo annulla e ne emette uno nuovo sugli stessi elementi già considerati. Secondo le Sezioni Unite (Cass., SS.UU., 21.11.2024 n. 30051) il nuovo atto può contenere una pretesa più alta, purché non sia scaduto il termine di decadenza previsto per il singolo tributo e sull’atto non vi sia sentenza passata in giudicato. Per il contribuente la conseguenza è concreta: ricevere un secondo avviso non dimostra che l’Ufficio abbia scoperto qualcosa di nuovo, ma occorre capire se l’atto sostituisce il primo, lo affianca o mescola le due figure.
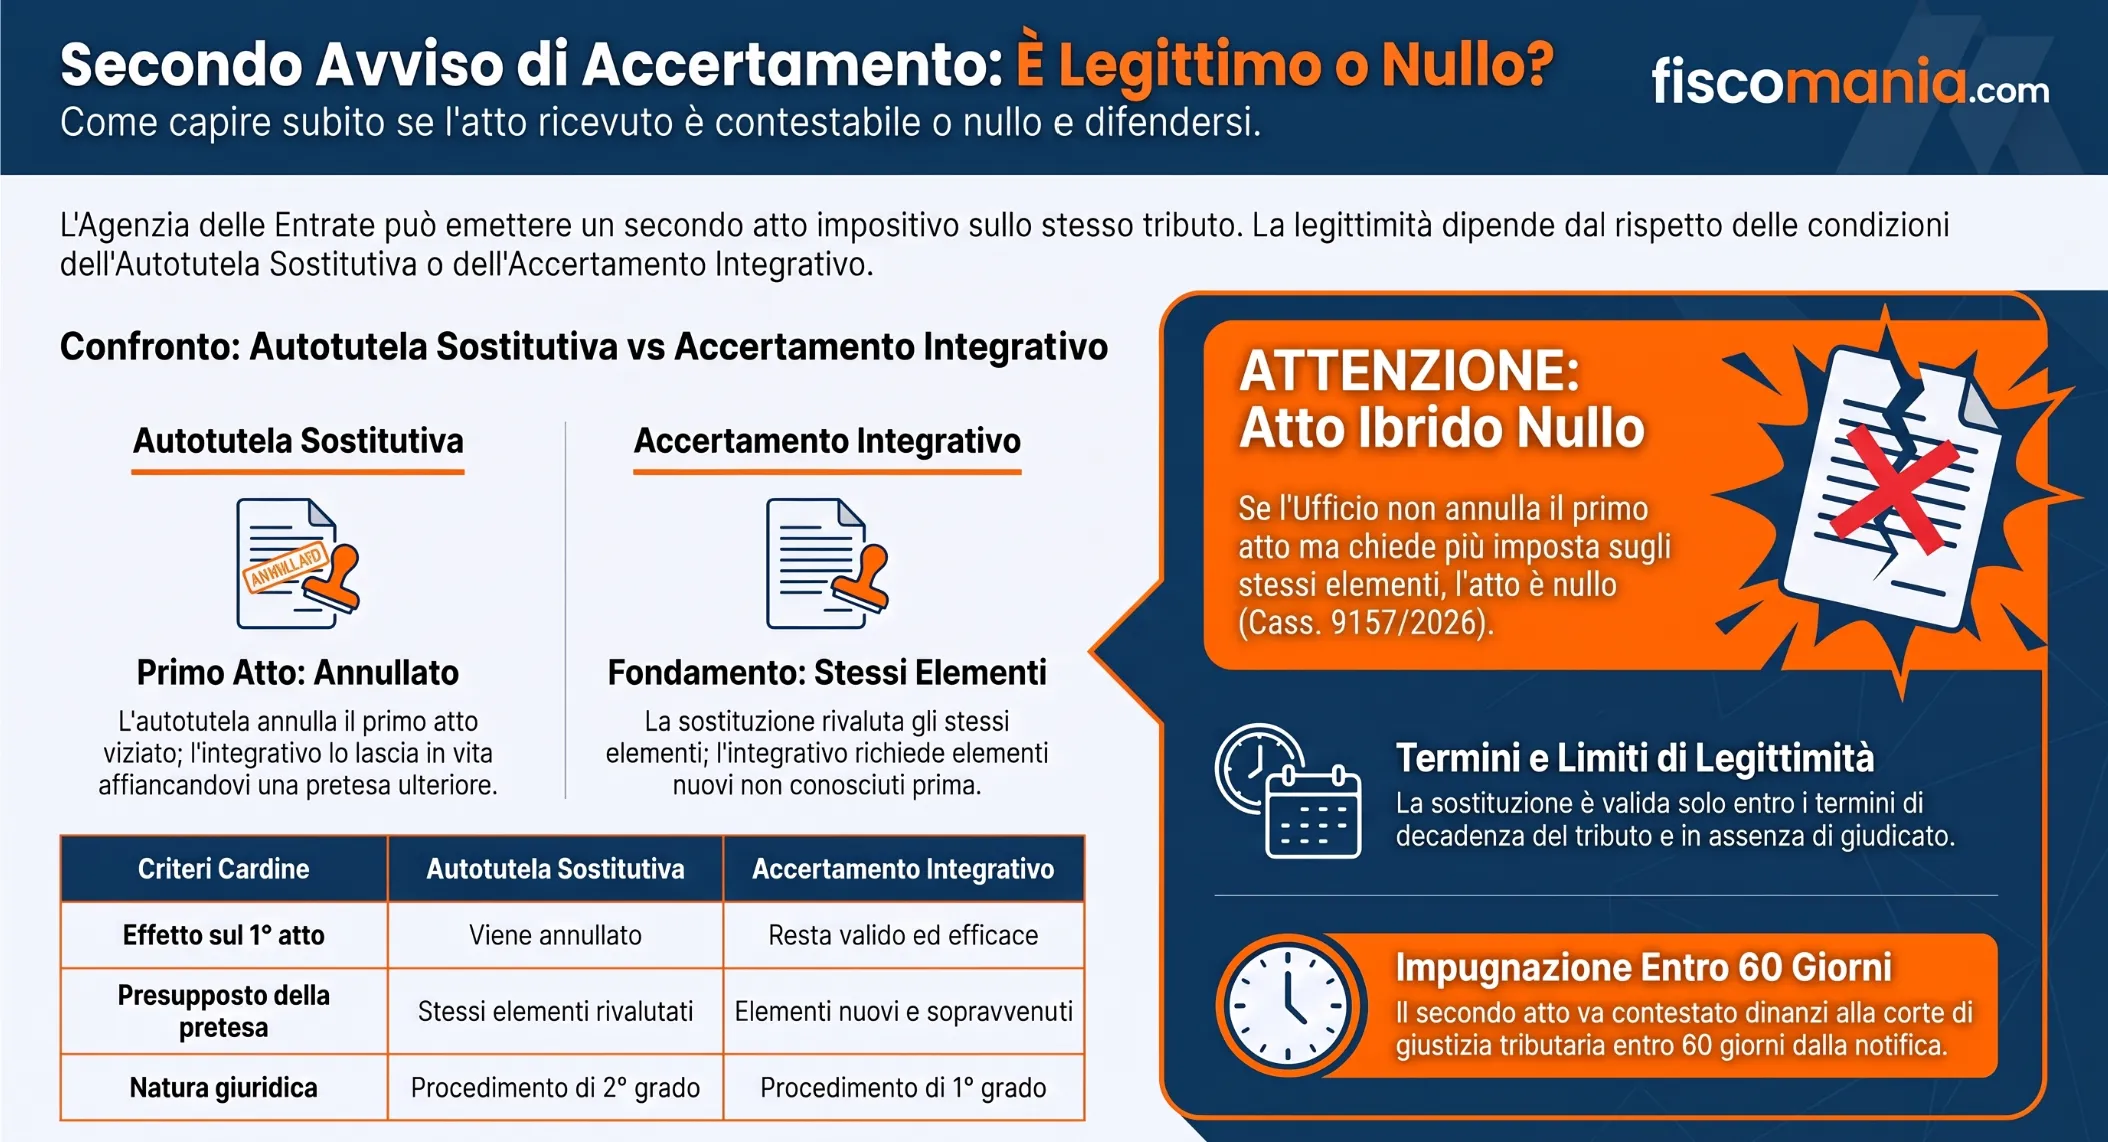
Autotutela sostitutiva e accertamento integrativo: come distinguerli
Le due figure si distinguono per ciò che accade al primo atto e per gli elementi su cui si fonda il secondo. L’autotutela sostitutiva annulla il primo atto e lo rifà sugli stessi elementi. L’accertamento integrativo lo lascia in vita e vi affianca una pretesa fondata su elementi nuovi.
Il solo aumento dell’imposta non qualifica l’atto, perché entrambe le figure possono portare a una pretesa più alta. Decide ciò che l’Ufficio ha fatto del primo atto e su quali elementi ha fondato il secondo: se ha annullato il primo e rivalutato gli stessi elementi, oppure se lo ha mantenuto e vi ha affiancato una pretesa fondata su elementi nuovi, specificamente indicati nell’atto (Cass., SS.UU., 21.11.2024 n. 30051).
La tabella mette a confronto le due figure sui criteri che cambiano l’esito.
| Criterio | Autotutela sostitutiva | Accertamento integrativo |
|---|---|---|
| Primo atto | Viziato: viene annullato | Valido ed efficace: resta in vita |
| Secondo atto | Sostituisce il primo, anche con una pretesa maggiore | Si affianca al primo con una pretesa ulteriore, per lo stesso tributo e periodo d’imposta |
| Elementi su cui si fonda | Gli stessi del primo atto, rivalutati | Elementi nuovi, non conosciuti al momento del primo atto |
| Requisito della sopravvenuta conoscenza di nuovi elementi | Non si applica, anche se l’imposta aumenta | Si applica: i nuovi elementi vanno indicati specificamente nell’atto |
| Natura | Procedimento di secondo grado | Si inserisce nel procedimento di primo grado |
| Riferimenti | Cass., SS.UU., 30051/2024 | Cass., SS.UU., 30051/2024; art. 43 DPR 600/1973; art. 57 DPR 633/1972 |
Un esempio con due ipotesi
Gli importi seguenti sono ipotetici e servono solo a mostrare la differenza. Un avviso di accertamento relativo a una società accerta una maggiore imposta di 9.600 €, per costi ritenuti non documentati.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
