
Quanto costa assicurare una moto nel 2026 e quando si può dedurre?Differenze tra privati e partite IVA, regimi fiscali e documenti.
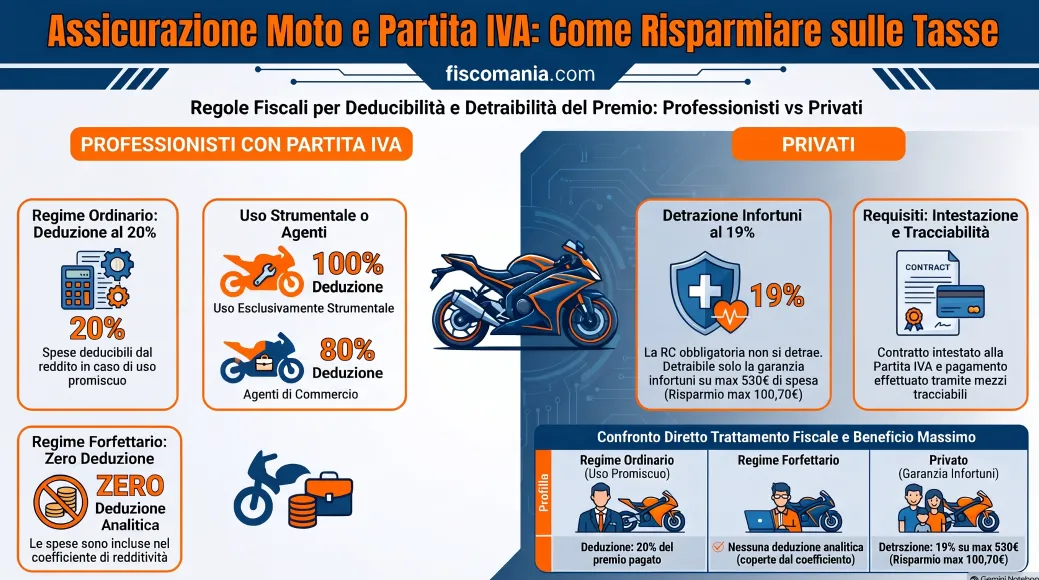
Il premio dell’assicurazione moto è deducibile solo se il mezzo è inerente all’attività: nel regime ordinario, in uso promiscuo, la deduzione è del 20%, mentre per il forfettario i costi non si deducono analiticamente.
Le rilevazioni diffuse dall’IVASS nel secondo trimestre del 2026 confermano una pressione tariffaria costante sui premi della responsabilità civile per i veicoli a due ruote, con incrementi annui del 6,1% per i motocicli, anche se rispetto al trimestre precedente c’è stata una riduzione dei prezzi del -4,4%.
Se per l’utente privato la stipula di una polizza moto rappresenta un puro costo di gestione non recuperabile ai fini fiscali, per i liberi professionisti e i lavoratori autonomi il quadro cambia in misura rilevante. L’impiego del mezzo per ragioni professionali apre infatti la strada a forme di deducibilità delle spese sostenute, trasformando una voce passiva obbligatoria in una componente del reddito d’impresa o di lavoro autonomo da gestire con metodo e consapevolezza contabile.
Quanto costa assicurare una moto nel 2026?
I dati dell’indagine IPER condotta dall’istituto di vigilanza mostrano una marcata variabilità del premio medio a livello territoriale, determinata dalla differente frequenza dei sinistri e dal costo medio dei risarcimenti liquidati nelle varie province.
Nelle aree metropolitane del centro e del meridione, la spesa annua per circolare legalmente raggiunge importi superiori rispetto alla media nazionale, penalizzando anche i conducenti inseriti nella classe di merito più virtuosa. Le province più costose risultano essere Napoli, Caserta, Salerno e Catania. Le variazioni del prezzo vedono aumenti più evidenti nel Lazio (Rieti), in Abruzzo (Pescara, Chieti) e in alcune province del Sud (Crotone, Avellino).
L’andamento generale risente inoltre dell’adeguamento dei costi dei ricambi e delle riparazioni specialistiche, spingendo le compagnie ad aggiornare i listini per mantenere l’equilibrio tecnico tra premi incassati e indennizzi erogati, un fattore che rende fondamentale monitorare costantemente le oscillazioni del mercato.
Assicurazione moto e dichiarazione dei redditi: quali spese si possono dedurre?
Il premio della RC moto non dà alcun beneficio fiscale al privato, mentre la quota relativa all’infortuni del conducente si detrae dall’imposta. Per chi usa la moto nell’attività il premio è invece un costo deducibile dal reddito, secondo l’articolo 164 del TUIR.
Il privato: conta solo la garanzia infortuni del conducente
Per il privato il premio della responsabilità civile obbligatoria non dà diritto ad alcuna detrazione. Fa eccezione la quota di premio relativa alla garanzia accessoria di infortuni del conducente: l’articolo 15, comma 1, lettera f), del TUIR consente di detrarre dall’IRPEF il 19% dei premi contro gli infortuni, calcolato su un importo massimo di 530 euro, limite che vale complessivamente anche in presenza di più contratti. Il risparmio massimo è quindi di 100,70 euro. Secondo la circolare 13/E del 2019 dell’Agenzia delle Entrate, la detrazione non spetta se la copertura riguarda genericamente chiunque guidi il veicolo. La stessa garanzia, abbinata all’auto, è trattata nella guida sulla detrazione dell’assicurazione auto.
Chi usa la moto per lavoro: il premio è un costo
Quando la moto serve all’attività d’impresa o di lavoro autonomo, il premio non si detrae dall’imposta ma si deduce dal reddito, come spesa d’impiego del veicolo. La differenza è sostanziale: la deduzione riduce il reddito su cui si calcola l’imposta, la detrazione riduce direttamente l’imposta dovuta. Il presupposto è l’inerenza: l’uso professionale del mezzo deve poter essere dimostrato, e la misura della deduzione dipende dal regime e dall’uso, come si vede nella sezione seguente.
Partita IVA e utilizzo professionale della moto: cosa cambia tra i regimi fiscali?
Chi è in regime ordinario o semplificato deduce il premio nella misura del 20% se la moto non è utilizzata esclusivamente come bene strumentale, mentre il contribuente forfettario non deduce alcun costo analiticamente.
Regime ordinario e semplificato: la regola del 20%
L’articolo 164, comma 1, lettera b), del TUIR limita al 20% la deduzione delle spese relative ai motocicli non utilizzati esclusivamente come beni strumentali, e tra le spese d’impiego rientra il premio assicurativo. Per chi esercita arti e professioni in forma individuale la deduzione è ammessa limitatamente a un solo veicolo. Il limite di 4.131,66 euro sul costo di acquisizione dei motocicli riguarda invece ammortamento e canoni di leasing, non il premio. La deduzione è integrale per i motocicli utilizzati esclusivamente come beni strumentali nell’attività propria dell’impresa (lettera a), e sale all’80% per agenti e rappresentanti di commercio.
Dal 1° gennaio 2027 la disciplina confluisce nell’articolo 168 del nuovo Testo unico delle imposte sui redditi (D.Lgs. 19 giugno 2026, n. 117), mentre per il periodo d’imposta 2026 si applica ancora l’articolo 164. Per autovetture, leasing e IVA si rinvia alla guida sui costi auto: trattamento fiscale e IVA.
Regime forfettario: nessuna deduzione analitica
Il contribuente forfettario determina il reddito applicando ai ricavi o compensi percepiti il coefficiente di redditività (articolo 1, comma 64, legge 190/2014). I costi effettivamente sostenuti, premio assicurativo compreso, non rilevano né analiticamente né in quota.
| Situazione | Trattamento del premio | Riferimento |
|---|---|---|
| Privato, RC obbligatoria | Nessuna detrazione | Art. 15, c. 1, lett. f), TUIR, che non include la RC |
| Privato, garanzia infortuni del conducente | Detrazione dall’IRPEF del 19%, su un massimo di 530 euro | Art. 15, c. 1, lett. f), TUIR |
| Impresa o lavoro autonomo, moto non esclusivamente strumentale | Deduzione del 20%; per il professionista individuale, un solo veicolo | Art. 164, c. 1, lett. b), TUIR |
| Moto esclusivamente strumentale nell’attività propria dell’impresa | Deduzione integrale | Art. 164, c. 1, lett. a), TUIR |
| Agente o rappresentante di commercio | Deduzione dell’80% | Art. 164, c. 1, lett. b), TUIR |
| Regime forfettario | Nessuna deduzione analitica; reddito determinato con il coefficiente | Art. 1, c. 64, L. 190/2014 |
Si ipotizzi un premio RC di 600 euro per una moto usata da un professionista in regime ordinario, senza uso esclusivamente strumentale: la quota deducibile è di 120 euro (600 × 20%) e riduce il reddito imponibile, con un risparmio d’imposta che dipende dall’aliquota marginale del contribuente. Se invece un privato paga 150 euro per la sola garanzia infortuni del conducente, la detrazione è di 28,50 euro (150 × 19%) e riduce direttamente l’imposta dovuta.
Come valutare il costo complessivo della copertura assicurativa
La quantificazione della spesa reale impone di andare oltre la semplice responsabilità civile obbligatoria, esaminando l’intero pacchetto di protezione. Chi adopera la due ruote per raggiungere clienti o trasportare materiale documentale non può fare a meno di garanzie accessorie mirate, quali l’assistenza stradale con veicolo sostitutivo, la tutela legale e la protezione contro gli infortuni del conducente.
È bene ricordare che il premio concordato al momento della sottoscrizione non coincide necessariamente con il costo degli anni successivi: all’atto del rinnovo della polizza moto possono intervenire rincari tariffari generali o rivalutazioni del profilo di rischio, rendendo opportuna una verifica periodica delle condizioni applicate.
In questo senso, la configurazione modulare delle singole clausole permette di simulare preventivi differenti, confrontando l’incidenza economica di ciascuna opzione rispetto all’effettivo livello di protezione desiderato.
Documentazione e controlli per la corretta gestione delle spese
Per sostenere la deducibilità fiscale dei costi assicurativi in sede di verifica contabile, il professionista deve conservare con ordine una serie di riscontri oggettivi.
Il presupposto primario risiede nell’intestazione formale del contratto: la quietanza di pagamento e i documenti relativi all’assicurazione devono riportare chiaramente i dati anagrafici del titolare di partita IVA e il codice fiscale o numero identificativo dell’attività. È altrettanto fondamentale conservare la ricevuta della transazione economica, che deve avvenire attraverso sistemi tracciabili come bonifico bancario, carta di debito o carta di credito aziendale, escludendo l’uso del contante.
Unitamente al libretto di circolazione attestante la disponibilità del motoveicolo, queste attestazioni documentali provano l’effettivo sostenimento dell’onere, garantendo la regolarità della deduzione operata nel modello dei redditi.
