
D.Lgs. 33/25: tabelle di raccordo tra DPR 602/1973, D.Lgs. 241/1997 e nuove disposizioni dal 2027, con abrogazioni, decorrenze e correttivi.
Il D.Lgs. 33/2025 riordina dal 1° gennaio 2027 le disposizioni sui versamenti e sulla riscossione tributaria. Le tabelle riportano le principali corrispondenze tra vecchie e nuove norme, evidenziando abrogazioni, modifiche successive e raccordi non integrali.
Il Testo Unico in materia di versamenti e riscossione, approvato con il D.Lgs. 24 marzo 2025, n. 33, raccoglie disposizioni precedentemente contenute nel D.P.R. 602/1973, nel D.Lgs. 241/1997 e in numerosi altri provvedimenti.
Per individuare la nuova collocazione normativa non è sufficiente confrontare la numerazione degli articoli: alcune disposizioni sono state accorpate, altre sono confluite solo parzialmente nel decreto, mentre ulteriori interventi legislativi ne hanno modificato il contenuto.
Le tabelle seguenti consentono di individuare le principali corrispondenze, distinguendo le fonti di provenienza dai semplici rinvii normativi e segnalando le particolarità rilevanti per la consultazione professionale.
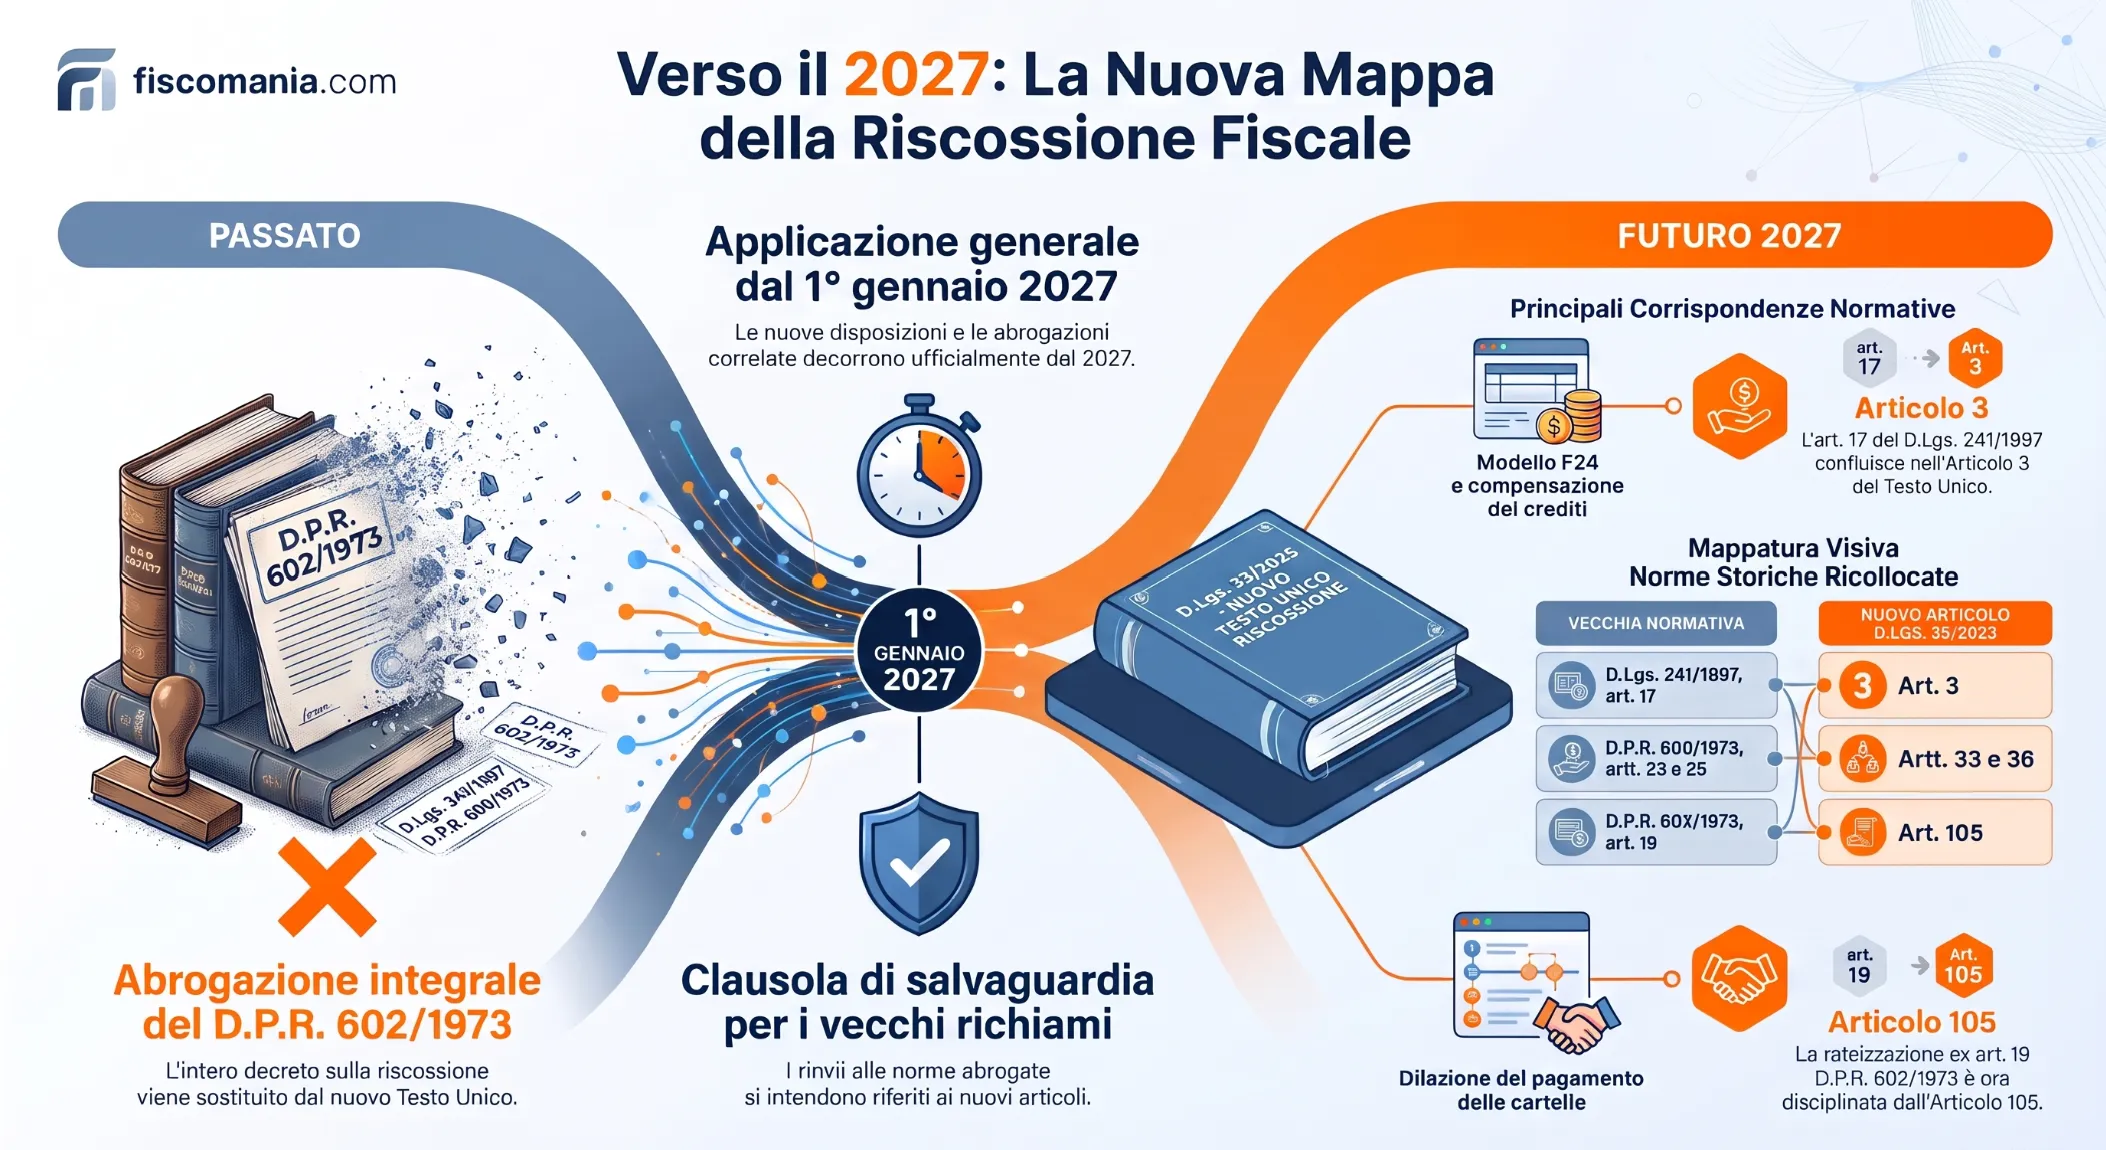
Quando si applica il Testo Unico versamenti e riscossione?
Il D.Lgs. 33/2025 è entrato in vigore il 27 marzo 2025, ma le sue disposizioni si applicano, in via generale, dal 1° gennaio 2027, ai sensi dell’art. 243, come modificato dall’art. 4, comma 4, del D.L. 200/2025, convertito dalla L. 26/2026.
Dalla stessa data operano le abrogazioni espressamente previste dall’art. 241, ferme restando le discipline transitorie e le eventuali decorrenze specifiche.
L’art. 241, comma 2, stabilisce inoltre che i richiami alle disposizioni espressamente abrogate si intendono riferiti alle corrispondenti norme del Testo Unico, salvo diversa previsione e fuori dai casi di abrogazione per incompatibilità.
La concordanza non implica necessariamente identità di contenuto: per individuare la disciplina applicabile occorre considerare anche gli interventi correttivi e le eventuali disposizioni che continuano a regolare fattispecie precedenti.
Versamenti, modello F24 e compensazioni: tabella di raccordo
Le disposizioni sui versamenti unitari, sulla compensazione dei crediti tributari e sul modello F24 sono confluite principalmente negli articoli 3–18 del D.Lgs. 33/2025, che riordinano norme precedentemente contenute nel D.Lgs. 241/1997 e in altri provvedimenti.
Il Testo Unico comprende anche le modalità di riscossione di particolari entrate e la disciplina degli interessi sui tributi indiretti.
La tabella riporta le principali corrispondenze, comprese quelle interessate dai correttivi del 2026. Per le regole operative sull’utilizzo dei crediti, sui limiti e sugli obblighi dichiarativi, si rinvia alla guida alla compensazione dei crediti fiscali.
| Normativa precedente | D.Lgs. 33/2025 | Oggetto | Note |
|---|---|---|---|
| D.Lgs. 241/1997, art. 17; L. 388/2000, art. 34, c. 1; L. 234/2021, art. 1, c. 72; L. 213/2023, art. 1, c. 98 | Art. 3 | Versamenti unitari e compensazione dei crediti | Provenienza plurima; modificati alcuni rinvii dal D.Lgs. 141/2026. |
| D.L. 185/2008, art. 32-ter | Art. 4 | Modello F24 enti pubblici | Comma 2 sostituito nel 2026. |
| D.L. 203/2005, art. 2, c. 10-bis; D.L. 223/2006, art. 37, cc. 49–49-quinquies; D.L. 66/2014, art. 11, c. 2; D.L. 78/2009, art. 10, c. 7; L. 147/2013, art. 1, c. 574 | Art. 5 | Modalità di esecuzione dei versamenti, controlli e compensazioni | Provenienza plurima; indicazioni precisate e disposizioni modificate nel 2026. |
| D.L. 78/2010, art. 31 | Art. 6 | Preclusione alla compensazione in presenza di debiti iscritti a ruolo | Raccordo parziale dopo la soppressione di alcuni periodi nel 2026. |
| D.Lgs. 241/1997, art. 17-bis; D.L. 223/2006, art. 35, c. 6-ter | Art. 7 | Versamento delle ritenute e compensazioni negli appalti | Provenienza plurima; modificati i commi 1 e 9 nel 2026. |
| D.Lgs. 241/1997, art. 18 | Art. 8 | Termini di versamento | Aggiornato il rinvio relativo all’acconto IVA. |
| D.Lgs. 241/1997, art. 19; D.Lgs. 37/1999, art. 1; D.Lgs. 1/2024, artt. 17 e 18, c. 1 | Art. 9 | Versamenti mediante delega di pagamento | Provenienza plurima. |
| D.Lgs. 241/1997, art. 20 | Art. 10 | Pagamento rateale di imposte e contributi | Da distinguere dalla dilazione delle cartelle disciplinata dall’art. 105. |
| D.L. 223/2006, art. 37, c. 11-bis | Art. 11 | Differimento degli adempimenti e dei versamenti | Concordanza documentata. |
| D.Lgs. 241/1997, artt. 21–23 | Artt. 12–14 | Intermediari, ripartizione delle somme e mezzi di pagamento | Corrispondenza rispettivamente articolo per articolo. |
| L. 208/2015, art. 1, cc. 778–780 | Art. 15 | Compensazione dei crediti per spese, diritti e onorari di avvocato | Disciplina speciale. |
| D.P.R. 602/1973, artt. 28-quinquies e 28-sexies | Artt. 16–17 | Compensazione di crediti verso pubbliche amministrazioni | Raccordi rispettivi; aggiornati i rinvii normativi nel 2026. |
| D.Lgs. 241/1997, art. 28 | Art. 18 | Versamenti in favore di enti previdenziali | Concordanza documentata. |
| D.Lgs. 237/1997, artt. 1–4, 6–8 e 16; D.P.R. 602/1973, art. 6 | Artt. 19–27 | Riscossione di particolari entrate e versamenti diretti | Raccordo per gruppi; l’art. 24 deriva dal D.P.R. 602/1973. |
| L. 29/1961, artt. 1–3 | Artt. 28–30 | Interessi sui tributi indiretti | Corrispondenze rispettive; art. 28 corretto nel 2026. |
Ritenute, acconti e rimborsi: principali concordanze normative
Le disposizioni sulle ritenute alla fonte e sugli acconti delle imposte sui redditi sono raccolte negli articoli 31–74 del D.Lgs. 33/2025, mentre quelle sui rimborsi fiscali e relativi interessi si trovano negli articoli 75–88.
Il riordino interessa principalmente il D.P.R. 600/1973, il D.P.R. 602/1973 e il D.Lgs. 239/1996, oltre a numerose disposizioni speciali. Alcune corrispondenze sono parziali o sono state modificate dai correttivi del 2025 e del 2026.
Le tabelle riportano i principali riferimenti di provenienza, senza riprodurre le regole di calcolo e versamento delle singole imposte, approfondite nella guida al saldo e agli acconti
| Normativa precedente | D.Lgs. 33/2025 | Oggetto | Note |
|---|---|---|---|
| D.P.R. 602/1973, art. 2 | Art. 31 | Riscossione per ritenuta diretta | Fonte di provenienza. |
| D.P.R. 602/1973, art. 8; D.Lgs. 1/2024, art. 9, c. 4 | Art. 32 | Termini dei versamenti diretti | Provenienza plurima. |
| D.P.R. 600/1973, art. 23 | Art. 33 | Ritenute sui redditi di lavoro dipendente | Provenienza precisata per commi, lettere e periodi dal D.Lgs. 141/2026. |
| D.P.R. 600/1973, art. 24 | Art. 34 | Ritenute sui redditi assimilati al lavoro dipendente | Articolo sostituito nel 2026. |
| D.P.R. 600/1973, art. 25 | Art. 38 | Ritenute sui redditi di lavoro autonomo, d’impresa e altri redditi | Articolo sostituito nel 2026; specifica disciplina sui redditi d’impresa con decorrenza dal 2028. |
| D.P.R. 600/1973, artt. 25-bis e 25-ter | Artt. 39–40 | Ritenute sulle provvigioni e sui corrispettivi dovuti dai condomìni | Raccordi rispettivi; modifiche e precisazioni nel 2026. |
| D.P.R. 600/1973, art. 26; altre disposizioni speciali | Art. 48 | Ritenute su interessi e redditi di capitale | Provenienza plurima. |
| D.P.R. 600/1973, art. 27 | Art. 55 | Ritenute sui dividendi | Disposizione modificata da interventi del 2025 e del 2026. |
| D.L. 133/2026, art. 2-bis, comma 13, convertito dalla L. 166/2026 | Art. 55-bis | Anticipazione delle ritenute sui dividendi per determinate imprese energetiche | Disposizione aggiunta nel 2026, con specifiche previsioni temporali; non costituisce una semplice rinumerazione. |
| D.P.R. 600/1973, art. 26-quinquies; L. 77/1983, art. 10-ter | Artt. 58–59 | Ritenute sui proventi degli OICR | Corrispondenze rispettive. |
| D.Lgs. 239/1996, artt. 1–9 e 11 | Artt. 62–71 | Interessi, obbligazioni, titoli similari e relative imposte sostitutive | Raccordi per articolo; per gli artt. 65 e 69 sono stati abrogati alcuni commi nel 2026. |
| L. 97/1977, art. 1; ulteriori disposizioni speciali | Art. 72 | Determinazione degli acconti delle imposte sui redditi | Provenienza plurima; articolo modificato nel 2026. |
| D.L. 669/1996, art. 1, c. 3; L. 97/1977, art. 2; D.L. 69/1989, art. 4 | Artt. 73–74 | Acconti sui redditi a tassazione separata, eccedenze e irregolarità | Il primo riferimento confluisce nell’art. 73; gli altri nell’art. 74. |
| Normativa precedente | D.Lgs. 33/2025 | Oggetto | Note |
|---|---|---|---|
| D.P.R. 602/1973, artt. 37–38 | Artt. 75–76 | Rimborso di ritenute e versamenti diretti | Corrispondenze rispettive; aggiornati alcuni rinvii nel 2026. |
| D.P.R. 602/1973, art. 41 | Art. 77 | Rimborsi d’ufficio | Rinvii coordinati nel 2026. |
| D.Lgs. 241/1997, art. 30 | Art. 78 | Rimborsi IRPEF in caso di separazione o divorzio | Disciplina speciale. |
| D.P.R. 602/1973, artt. 42 e 42-bis | Artt. 79–80 | Esecuzione dei rimborsi e procedure automatizzate | Corrispondenze rispettive. |
| L. 413/1991, art. 78, cc. 27–29 e 33; D.L. 50/2017, art. 1, cc. 4-bis e 4-ter | Art. 81 | Rimborsi tramite conto fiscale | Provenienza plurima; coordinamento con il Testo Unico IVA. |
| D.P.R. 602/1973, art. 43 | Art. 82 | Recupero delle somme erroneamente rimborsate | Disposizione modificata nel 2026. |
| D.P.R. 602/1973, artt. 44 e 44-bis | Artt. 83–84 | Interessi sui rimborsi fiscali | Corrispondenze rispettive. |
| D.P.R. 602/1973, artt. 43-bis e 43-ter; D.L. 16/2012, art. 2, c. 3-bis | Artt. 85–86 | Cessione dei crediti chiesti a rimborso e delle eccedenze nel gruppo | Provenienza plurima per l’art. 86, precisata nel 2026 per specifici commi. |
| D.L. 223/2006, art. 37, c. 50; L. 29/1961, art. 5 | Artt. 87–88 | Divieto di anatocismo e interessi sui rimborsi dei tributi indiretti | Corrispondenze rispettive. |
Ruoli, cartelle di pagamento e rateizzazioni: tabella di raccordo
Le disposizioni sulla formazione dei ruoli, sulla notificazione delle cartelle, sulle dilazioni e sulla sospensione della riscossione sono confluite negli articoli 89–120 del D.Lgs. 33/2025, principalmente dal D.P.R. 602/1973.
Le corrispondenze riguardano sia le procedure ordinarie sia alcune disposizioni speciali, comprese quelle introdotte dalla riforma della riscossione del 2024.
La tabella evidenzia i principali raccordi e le particolarità delle norme modificate. Per i requisiti e le modalità di presentazione delle istanze si rinvia alla guida alla rateazione delle cartelle di pagamento.
| Normativa precedente | D.Lgs. 33/2025 | Oggetto | Note |
|---|---|---|---|
| D.P.R. 602/1973, artt. 11–12 | Artt. 90–91 | Oggetto, formazione e contenuto dei ruoli | Corrispondenze rispettive. |
| D.L. 16/2012, art. 3, commi 10–11 | Art. 92 | Importi minimi iscrivibili a ruolo | Il D.Lgs. 192/2025 ha eliminato il riferimento all’art. 12-bis del D.P.R. 602/1973, ricollocato nell’art. 123. |
| D.P.R. 602/1973, artt. 14, 15, 15-bis e 15-ter | Artt. 93–96 | Iscrizioni definitive, provvisorie, straordinarie e inadempimenti nei pagamenti | Corrispondenze rispettive; aggiornati alcuni rinvii nel 2026. |
| D.P.R. 602/1973, artt. 20–22 e 24 | Artt. 97–100 | Interessi e consegna dei ruoli | Corrispondenze rispettive. |
| D.P.R. 602/1973, artt. 25, 26 e 26-bis | Artt. 101–103 | Cartella di pagamento, notificazione e comunicazioni al domicilio digitale | Corrispondenze rispettive; coordinamento dei rinvii nel 2026. |
| D.P.R. 602/1973, art. 28 | Art. 104 | Pagamento delle somme iscritte a ruolo | Fonte di provenienza. |
| D.P.R. 602/1973, art. 19; D.Lgs. 110/2024, art. 13, commi 2–4 | Art. 105 | Dilazione del pagamento delle somme iscritte a ruolo | Provenienza plurima. Il comma 15 conserva la precedente disciplina per le richieste presentate entro il 31 dicembre 2024. |
| D.P.R. 602/1973, art. 28-ter; D.L. 78/2010, art. 31, comma 1, settimo periodo; D.Lgs. 110/2024, art. 16, commi 4–5 | Art. 108 | Compensazione volontaria tra rimborsi fiscali e debiti iscritti a ruolo | Provenienza plurima, precisata dal D.Lgs. 192/2025. |
| D.P.R. 602/1973, art. 28-quater | Art. 109 | Compensazione con crediti verso pubbliche amministrazioni | Disciplina speciale. |
| D.P.R. 602/1973, artt. 30–31 | Artt. 111–112 | Interessi di mora e imputazione dei pagamenti | Corrispondenze rispettive. |
| D.P.R. 602/1973, artt. 32–36 | Artt. 113–117 | Responsabilità solidale di possessori, sostituti d’imposta, liquidatori, amministratori e soci | Corrispondenze rispettive; aggiornati alcuni rinvii nel 2026. |
| D.P.R. 602/1973, artt. 39 e 19-bis | Artt. 118–119 | Sospensione amministrativa e sospensione per situazioni eccezionali | Corrispondenze rispettive. |
| L. 228/2012, art. 1, commi 537–542 | Art. 120 | Sospensione legale della riscossione | Disposizione proveniente da normativa speciale. |
Riscossione coattiva, pignoramenti, ipoteche e fermo amministrativo: tabella di raccordo
Le disposizioni sulla riscossione coattiva sono confluite negli articoli 140–191 del D.Lgs. 33/2025, che riordinano principalmente la disciplina del D.P.R. 602/1973 relativa all’esecuzione forzata, ai pignoramenti, all’espropriazione immobiliare e alle misure cautelari.
Le corrispondenze riguardano anche le opposizioni all’esecuzione e il recupero dei crediti nelle procedure concorsuali.
La tabella riporta i principali riferimenti normativi, evidenziando le disposizioni con provenienze multiple e quelle interessate dai correttivi del 2025 e del 2026.
| Normativa precedente | D.Lgs. 33/2025 | Oggetto | Note |
|---|---|---|---|
| D.P.R. 602/1973, art. 45 | Art. 140 | Riscossione coattiva | Fonte di provenienza. |
| D.P.R. 602/1973, art. 48-bis; L. 207/2024, art. 1, c. 85 | Art. 144 | Verifiche sui pagamenti delle pubbliche amministrazioni | Provenienza plurima; disposizione integrata nel 2026. |
| D.P.R. 602/1973, art. 49; L. 228/2012, art. 1, c. 544; L. 44/1999, art. 20, c. 7-ter | Art. 145 | Espropriazione forzata e azioni cautelari | Provenienza plurima. |
| D.P.R. 602/1973, art. 50 | Art. 146 | Termini per l’inizio dell’esecuzione | Concordanza documentata. |
| D.P.R. 602/1973, artt. 52–53 | Artt. 149–150 | Procedimento di vendita e inefficacia del pignoramento | Corrispondenze rispettive. |
| D.P.R. 602/1973, art. 57 | Art. 154 | Opposizioni all’esecuzione e agli atti esecutivi | Disciplina integrata dal D.Lgs. 192/2025. |
| D.P.R. 602/1973, artt. 62–71 | Artt. 159–168 | Espropriazione mobiliare, custodia dei beni e vendita | Raccordi rispettivi, articolo per articolo. |
| D.P.R. 602/1973, artt. 72 e 72-bis | Artt. 169–170 | Pignoramento dei crediti verso terzi | Corrispondenze rispettive. |
| D.P.R. 602/1973, art. 72-ter | Art. 171 | Limiti di pignorabilità | Concordanza documentata. |
| D.P.R. 602/1973, artt. 76–77 | Artt. 177–178 | Espropriazione immobiliare e iscrizione di ipoteca | Corrispondenze rispettive. |
| D.P.R. 602/1973, artt. 78–85 | Artt. 179–186 | Vendita immobiliare, distribuzione del ricavato e assegnazione | Raccordi rispettivi; aggiornato un rinvio nell’art. 180 nel 2026. |
| D.P.R. 602/1973, art. 86; L. 147/2013, art. 1, c. 611, lett. e); D.L. 70/2011, art. 7, c. 2, lett. gg-octies) | Art. 187 | Fermo amministrativo di beni mobili registrati | Provenienza plurima; corretta la sotto-rubrica nel 2026. |
| D.P.R. 602/1973, art. 87; D.Lgs. 112/1999, artt. 33–34 | Art. 188 | Liquidazione giudiziale e ammissione al passivo | Provenienza plurima; rinvio al Codice della crisi aggiornato nel 2026. |
| D.P.R. 602/1973, artt. 88–90 | Artt. 189–191 | Ammissione con riserva, esenzione dalla revocatoria e concordato preventivo | Corrispondenze rispettive. |
Altre disposizioni sulla riscossione: estensione del ruolo, assistenza UE e servizio nazionale
Il D.Lgs. 33/2025 riordina anche la riscossione di entrate diverse dalle imposte sui redditi, la cooperazione tra Stati membri dell’Unione europea per il recupero dei crediti e il funzionamento del servizio nazionale della riscossione.
Le disposizioni sono contenute negli articoli 121–139 e 192–236 e provengono principalmente dai D.Lgs. 46/1999, 149/2012, 112/1999 e 110/2024.
La tabella raggruppa le principali corrispondenze, mantenendo distinti i raccordi normativi dalle modifiche intervenute successivamente.
| Normativa precedente | D.Lgs. 33/2025 | Oggetto | Note |
|---|---|---|---|
| D.Lgs. 46/1999, artt. 17–18 | Artt. 121–122 | Entrate riscosse mediante ruolo ed estensione della riscossione coattiva | Corrispondenze rispettive. |
| D.P.R. 602/1973, art. 12-bis; L. 289/2002, art. 25; L. 296/2006, art. 1, c. 168 | Art. 123 | Importi minimi iscrivibili a ruolo e riscossione di somme di modesto ammontare | Provenienza plurima; articolo sostituito dal D.Lgs. 192/2025. |
| D.Lgs. 46/1999, artt. 24–26 | Artt. 131–133 | Crediti previdenziali e rateazione delle entrate diverse dalle imposte sui redditi | Corrispondenze rispettive; l’art. 133 richiama la disciplina dell’art. 105. |
| D.Lgs. 46/1999, art. 32 | Art. 139 | Riscossione spontanea mediante ruolo | Concordanza documentata. |
| D.Lgs. 149/2012, artt. 1–16 | Artt. 192–207 | Mutua assistenza UE per informazioni, notificazioni e recupero dei crediti | Raccordi rispettivi, articolo per articolo. |
| D.Lgs. 149/2012, art. 19 | Art. 208 | Disposizioni finanziarie sulla mutua assistenza | Concordanza specifica. |
| D.Lgs. 112/1999, art. 17 | Art. 209 | Oneri di funzionamento del servizio nazionale della riscossione | Fonte di provenienza. |
| D.Lgs. 110/2024, artt. 1 e 3–9 | Artt. 210–217 | Pianificazione della riscossione, discarico e riaffidamento dei carichi | Raccordi rispettivi; art. 211 modificato dal D.L. 38/2026. |
| D.Lgs. 112/1999, artt. 22–23; D.Lgs. 237/1997, artt. 9 e 13; D.L. 207/2008, art. 42, c. 7-novies | Artt. 219–220 | Riversamento delle somme riscosse e obblighi contabili | Provenienze plurime; art. 220 modificato nel 2025. |
| D.Lgs. 112/1999, artt. 25–26 | Artt. 221–222 | Conto giudiziale e rimborso delle somme riconosciute indebite | Corrispondenze rispettive. |
| D.L. 203/2005, art. 3, c. 29; D.Lgs. 112/1999, art. 18; ulteriori disposizioni speciali | Artt. 223–224 | Trattamento dei dati personali e accesso alle informazioni per la riscossione | Provenienza plurima dell’art. 224. |
| D.Lgs. 112/1999, artt. 35, 37, 39 e 40; D.Lgs. 110/2024, art. 2; D.L. 146/2021, art. 5-octies | Artt. 225–230 | Obblighi, adempimenti e responsabilità dell’agente della riscossione | Raccordi raggruppati provenienti da fonti differenti. |
| D.Lgs. 112/1999, artt. 41–45 e 70 | Artt. 231–236 | Personale della riscossione, ufficiali, messi notificatori e autonomie speciali | Corrispondenze rispettive; art. 232 modificato nel 2025. |
Abrogazioni e disposizioni transitorie dal 2027
L’art. 241 del D.Lgs. 33/2025 individua le disposizioni abrogate a decorrere dal 1° gennaio 2027, distinguendo tra interi provvedimenti e singole norme confluite nel Testo Unico.
L’abrogazione non riguarda necessariamente tutti gli articoli dei decreti precedenti. Inoltre, la nuova collocazione normativa non esclude l’applicazione delle discipline transitorie espressamente previste, come nel caso delle rateizzazioni disciplinate dall’art. 105.
La tabella riepiloga le principali fonti interessate, sulla base dell’elenco aggiornato dal D.Lgs. 192/2025.
| Normativa precedente | Abrogazione dal 2027 | Riferimento D.Lgs. 33/2025 | Precisazioni |
|---|---|---|---|
| D.P.R. 602/1973 | Intero decreto | Art. 241, c. 1, lett. c) | Fatte salve le disposizioni transitorie espressamente previste, tra cui l’art. 105, c. 15. |
| D.P.R. 600/1973 | Artt. 23–30 e 64 | Art. 241, c. 1, lett. b) | Abrogazione parziale; restano escluse le altre disposizioni del decreto. |
| D.Lgs. 241/1997 | Artt. 17–28 e 30 | Art. 241, c. 1, lett. t) | Abrogazione parziale; non tutti gli articoli soppressi presentano una corrispondenza autonoma. |
| D.Lgs. 237/1997 | Intero decreto | Art. 241, c. 1, lett. s) | Riordino delle disposizioni sulla riscossione di particolari entrate. |
| D.Lgs. 239/1996 | Artt. 1–9 e 11 | Art. 241, c. 1, lett. p) | Abrogazione limitata alle disposizioni espressamente indicate. |
| D.Lgs. 46/1999 | Intero decreto | Art. 241, c. 1, lett. aa) | Estensione della riscossione mediante ruolo. |
| D.Lgs. 112/1999 | Intero decreto | Art. 241, c. 1, lett. bb) | Disciplina del servizio nazionale della riscossione. |
| D.Lgs. 149/2012 | Intero decreto | Art. 241, c. 1, lett. zz) | Mutua assistenza UE per il recupero dei crediti. |
| D.Lgs. 110/2024 | Artt. 1–9; art. 13, cc. 2–4; art. 16, cc. 4–5 | Art. 241, c. 1, lett. zzz) | Abrogazione parziale delle disposizioni della riforma della riscossione confluite nel Testo Unico. |
L’art. 239 disciplina inoltre l’abrogazione di precedenti disposizioni di interpretazione autentica, mentre l’art. 240 riepiloga norme già abrogate, senza introdurre nuove soppressioni dal 2027.
Per i riferimenti normativi contenuti in altri provvedimenti resta applicabile il criterio di coordinamento dell’art. 241, comma 2, ferme le eccezioni previste dal Testo Unico e i casi di abrogazione per incompatibilità.
Domande frequenti
Come individuare una corrispondenza non riportata nelle tabelle?
È possibile utilizzare TrovaTU del Dipartimento delle Finanze, ricercando la disposizione precedente per decreto, articolo ed eventualmente comma. Il risultato deve essere confrontato con il testo aggiornato del D.Lgs. 33/2025, verificando le modifiche successive e la disciplina temporale applicabile.
Se TrovaTU non trova una corrispondenza, significa che la norma è abrogata?
No. L’assenza di una corrispondenza non dimostra, da sola, l’abrogazione della disposizione precedente. Occorre verificare il testo normativo e, in particolare, le abrogazioni espressamente previste dall’art. 241 del D.Lgs. 33/2025. Una disposizione può non essere confluita nel Testo Unico e continuare comunque ad applicarsi.
Fonti e riferimenti
- D.Lgs. 24 marzo 2025, n. 33, Testo Unico in materia di versamenti e riscossione, con particolare riferimento agli artt. 3–30, 31–88, 89–191, 192–236 e 237–243.
- D.P.R. 29 settembre 1973, n. 602, disposizioni sulla riscossione delle imposte sul reddito, con riferimento agli articoli richiamati nelle tabelle di concordanza.
- D.P.R. 29 settembre 1973, n. 600, artt. 23–30 e 64, e D.Lgs. 9 luglio 1997, n. 241, artt. 17–28 e 30, per le disposizioni sulle ritenute, sui versamenti unitari e sulle compensazioni.
- D.Lgs. 1° aprile 1996, n. 239; D.Lgs. 9 luglio 1997, n. 237; D.Lgs. 26 febbraio 1999, n. 46; D.Lgs. 13 aprile 1999, n. 112; D.Lgs. 14 agosto 2012, n. 149, per le disposizioni di provenienza relative a redditi finanziari, riscossione mediante ruolo, servizio nazionale e mutua assistenza europea.
- D.Lgs. 29 luglio 2024, n. 110, artt. 1–9, 13 e 16, per le disposizioni della riforma della riscossione confluite nel Testo Unico, comprese quelle sulle dilazioni e sul discarico.
- D.Lgs. 18 dicembre 2025, n. 192, art. 18, comma 4, relativo alle modifiche integrative e correttive al D.Lgs. 33/2025, comprese quelle sulle provenienze normative e sulle abrogazioni.
- Legge 30 dicembre 2025, n. 199, art. 1, per gli interventi in materia di compensazioni, ritenute e dividendi.
- D.L. 31 dicembre 2025, n. 200, art. 4, comma 4, convertito dalla L. 27 febbraio 2026, n. 26, relativo al differimento dell’applicazione del Testo Unico al 1° gennaio 2027.
- -D.L. 27 marzo 2026, n. 38, convertito dalla L. 22 maggio 2026, n. 88, per gli interventi in materia di ritenute e discarico dei carichi.
- D.Lgs. 5 agosto 2026, n. 141, art. 6, relativo alle modifiche di coordinamento e correttive del Testo Unico in materia di versamenti e riscossione.
- D.Lgs. 7 agosto 2026, n. 148, art. 26, per gli ulteriori interventi correttivi in materia di ritenute sui dividendi.
- D.L. 27 luglio 2026, n. 133, art. 2-bis, comma 13, convertito dalla L. 25 settembre 2026, n. 166, relativo all’introduzione dell’art. 55-bis nel D.Lgs. 33/2025.
