
Nel concordato minore i debiti con Fisco e INPS possono essere ristrutturati. Scopri quando opera il cram down e la convenienza del piano.
Il mancato consenso del Fisco o degli enti previdenziali non impedisce sempre l’omologazione del concordato minore. Il giudice può superarlo a condizioni precise, tra cui il carattere determinante dell’adesione e la convenienza rispetto alla liquidazione controllata.
Per i professionisti e gli imprenditori minori in stato di sovraindebitamento, il concordato minore consente di formulare ai creditori una proposta che può prevedere anche pagamenti parziali, nel rispetto delle regole applicabili ai crediti privilegiati. La procedura, disciplinata dagli artt. 74 e seguenti del D.Lgs. n. 14/2019, richiede l’intervento dell’Organismo di composizione della crisi (OCC) e si distingue dalla ristrutturazione dei debiti del consumatore. Quando l’Amministrazione finanziaria o un ente previdenziale non aderisce alla proposta, l’art. 80, comma 3, consente, in determinate circostanze, l’omologazione forzosa. Occorre però verificare la rilevanza del consenso mancante e il trattamento economico che il creditore pubblico riceverebbe nella liquidazione controllata.
Chi può accedere al concordato minore?
Il concordato minore è una procedura di regolazione del sovraindebitamento riservata ai debitori diversi dal consumatore, che non possono essere assoggettati alla liquidazione giudiziale o alle altre procedure liquidatorie indicate dall’art. 2, comma 1, lett. c), del D.Lgs. n. 14/2019 (Codice della crisi d’impresa e dell’insolvenza).
Possono accedervi, in presenza dei requisiti di legge, i professionisti, gli imprenditori minori, gli imprenditori agricoli, le start-up innovative e gli altri soggetti individuati dalla disposizione. L’obiettivo è consentire una ristrutturazione sostenibile delle passività, anche tributarie e previdenziali, attraverso una proposta sottoposta ai creditori e all’omologazione del tribunale.
La procedura si distingue dagli accordi di ristrutturazione dei debiti disciplinati dagli artt. 57 e seguenti del CCII, che costituiscono uno strumento differente di regolazione della crisi e prevedono specifici requisiti di accesso e di adesione dei creditori.
Continuità dell’attività e apporto di risorse esterne
L’art. 74 CCII individua due condizioni alternative per proporre il concordato minore:
- Concordato in continuità: la proposta consente la prosecuzione dell’attività imprenditoriale o professionale, utilizzando anche i flussi economici futuri per soddisfare i creditori.
- Concordato senza continuità: in assenza della prosecuzione dell’attività, è necessario un apporto di risorse esterne che incrementi in misura apprezzabile l’attivo disponibile al momento della presentazione della domanda.
Questa distinzione è particolarmente importante per i professionisti che intendono proseguire l’attività nonostante l’esistenza di debiti fiscali o contributivi. La continuità deve trovare riscontro in una proposta economicamente sostenibile, non nella semplice intenzione di continuare a lavorare.
L’accesso non è comunque automatico. Ai sensi dell’art. 77 CCII, la domanda è inammissibile, tra l’altro, in presenza di precedenti esdebitazioni nei limiti temporali e numerici previsti dalla legge, di atti diretti a frodare i creditori o di documentazione obbligatoria mancante. Devono inoltre essere verificati i requisiti dimensionali applicabili.
Un’ulteriore limitazione riguarda l’imprenditore già cancellato dal Registro delle imprese: l’art. 33, comma 4, CCII esclude la possibilità di presentare domanda di concordato minore dopo la cancellazione. La cessazione dell’attività deve quindi essere considerata attentamente nella scelta dello strumento di gestione dell’indebitamento.
Come vengono trattati i debiti con il Fisco e gli enti previdenziali?
Nel concordato minore è possibile prevedere il pagamento parziale dei debiti tributari e previdenziali, compresi quelli nei confronti dell’Agenzia delle Entrate e dell’INPS. La riduzione dell’importo dovuto deve però rispettare le cause di prelazione e le condizioni previste dal Codice della crisi d’impresa e dell’insolvenza.
L’art. 74, comma 3, del D.Lgs. n. 14/2019 consente di formulare una proposta di soddisfacimento dei creditori anche parziale, attraverso diverse modalità, indicando tempi e condizioni di esecuzione. Il piano può prevedere la suddivisione dei creditori in classi, tenendo conto delle rispettive posizioni giuridiche ed economiche.
Occorre distinguere i crediti chirografari, privi di cause legittime di prelazione, da quelli assistiti da privilegio, pegno o ipoteca. La distinzione è essenziale perché non tutti i debiti possono essere ridotti nella stessa misura.
Crediti privilegiati e diritto di voto
L’art. 75, comma 2, CCII ammette il soddisfacimento non integrale dei crediti privilegiati, purché sia assicurato un pagamento non inferiore a quanto realizzabile in caso di liquidazione, considerando il valore dei beni o dei diritti sui quali insiste la prelazione.
La valutazione deve essere attestata dall’Organismo di composizione della crisi (OCC). La parte del credito che non trova capienza nel valore di liquidazione può essere trattata come chirografaria.
La circolare dell’Agenzia delle Entrate n. 9/E del 21 ottobre 2026 sostiene che nel concordato minore debbano essere rispettati anche i principi sostanziali sul trattamento dei crediti tributari e previdenziali previsti dall’art. 88 CCII. Secondo questa interpretazione, la proposta non può attribuire ai crediti pubblici un trattamento deteriore rispetto a quello riconosciuto a creditori di rango inferiore o di posizione giuridica omogenea. La questione non è però definitivamente risolta dalla Cassazione: la sentenza n. 14555/2026 ha escluso l’obbligatorietà del procedimento di transazione fiscale dell’art. 88, senza pronunciarsi in modo conclusivo sull’applicabilità delle disposizioni sostanziali del comma 1. La posizione dell’Amministrazione finanziaria deve quindi essere distinta dall’effettiva portata del principio affermato dalla Suprema Corte.
Il trattamento proposto incide anche sulla partecipazione al voto, secondo l’art. 79, comma 1, CCII:
- Creditori privilegiati integralmente soddisfatti: non partecipano al voto e non sono computati nelle maggioranze, salvo rinuncia totale o parziale alla prelazione.
- Creditori privilegiati soddisfatti parzialmente: partecipano al voto per la parte residua del credito, equiparata a quella chirografaria.
- Creditori chirografari: partecipano al voto secondo le regole generali, salvo specifiche esclusioni di legge.
Questa classificazione assume particolare rilievo quando il Fisco o un ente previdenziale rappresenta una quota significativa dell’indebitamento. Prima di verificare le maggioranze occorre quindi determinare correttamente quali crediti siano ammessi al voto e per quale importo.
Nella mia attività professionale mi capita spesso di analizzare situazioni nelle quali il contribuente ritiene che l’ostacolo principale sia rappresentato dall’Agenzia delle Entrate o dall’INPS. In realtà, nella maggior parte dei casi, il problema non è l’esistenza del debito tributario in sé, ma la mancanza di una ricostruzione completa della situazione economica e patrimoniale.
Prima ancora di discutere la percentuale di pagamento proposta al Fisco, è necessario comprendere quali beni siano concretamente liquidabili, quali redditi possano essere destinati alla procedura e quali passività debbano essere correttamente incluse nel piano. Molte procedure si complicano non per l’entità del debito fiscale, ma per errori nella costruzione del progetto di risanamento.
Quando il giudice può superare la mancata adesione del Fisco o dell’INPS?
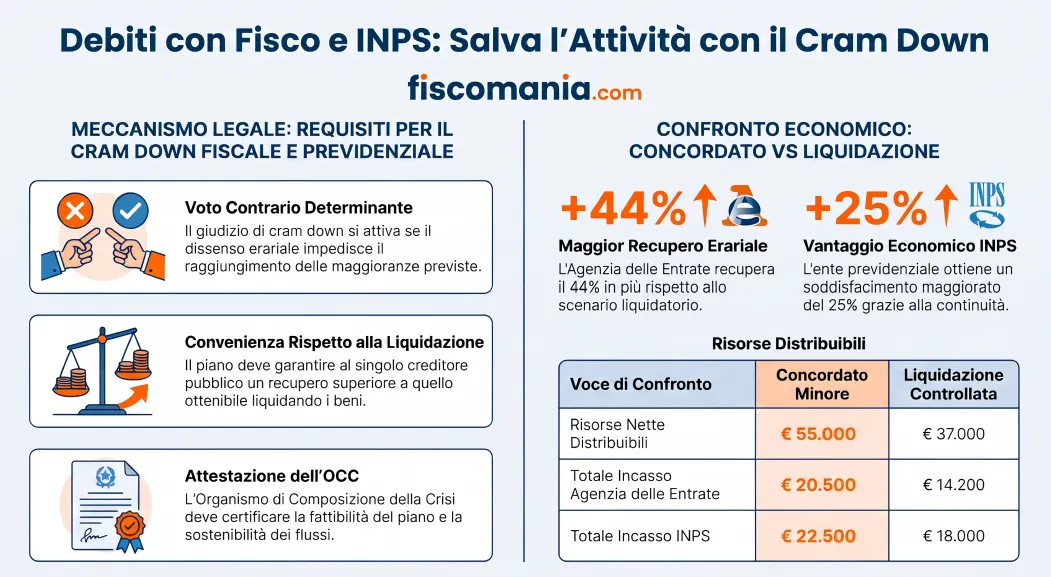
L’art. 80, comma 3, del D.Lgs. n. 14/2019 consente al tribunale di omologare il concordato minore anche senza l’adesione dell’Amministrazione finanziaria o degli enti previdenziali. Il meccanismo, denominato cram down fiscale e previdenziale, richiede che tale adesione sia determinante per raggiungere la maggioranza prevista dalla legge e che la proposta risulti conveniente rispetto alla liquidazione controllata.
L’adesione determinante per il raggiungimento della maggioranza
L’art. 79, comma 1, CCII stabilisce che il concordato minore è approvato dai creditori che rappresentano la maggioranza dei crediti ammessi al voto.
Sono previste due ulteriori condizioni:
- Quando un unico creditore detiene più della metà dei crediti ammessi al voto, occorre anche la maggioranza per teste dei voti espressi dai creditori ammessi.
- In presenza di diverse classi, la maggioranza dei crediti ammessi al voto deve essere raggiunta anche nel maggior numero delle classi.
Il mancato consenso del creditore pubblico può quindi impedire l’approvazione della proposta. In questa situazione il giudice può intervenire, verificando i presupposti dell’art. 80, comma 3.
Occorre tuttavia distinguere il dissenso espresso dal silenzio del creditore: l’art. 79, comma 3, considera il mancato invio della comunicazione all’OCC entro il termine assegnato come consenso alla proposta. Il cram down assume pertanto particolare rilevanza quando l’Amministrazione finanziaria o l’ente previdenziale esprime un voto contrario determinante.
La tabella riepiloga le condizioni da verificare.
| Situazione | Effetto sull’omologazione | Riferimento |
|---|---|---|
| Maggioranza dei crediti ammessi al voto raggiunta | La proposta può essere omologata, previa verifica degli altri requisiti. | Art. 79, comma 1, CCII |
| Unico creditore titolare di oltre metà dei crediti ammessi al voto | È richiesta anche la maggioranza per teste dei voti espressi. | Art. 79, comma 1, CCII |
| Presenza di diverse classi di creditori | La maggioranza dei crediti ammessi al voto deve essere raggiunta anche nel maggior numero delle classi. | Art. 79, comma 1, CCII |
| Mancata risposta del creditore nel termine assegnato | Il silenzio equivale a consenso alla proposta. | Art. 79, comma 3, CCII |
| Dissenso determinante del Fisco o di un ente previdenziale | È possibile il cram down se ricorrono le condizioni di legge, compresa la convenienza rispetto alla liquidazione controllata. | Art. 80, comma 3, CCII |
| Contestazione della convenienza da parte di un creditore | Il giudice verifica che il creditore opponente riceva un trattamento non inferiore all’alternativa liquidatoria. | Art. 80, comma 3, CCII |
Il cram down non comporta comunque un potere indiscriminato del giudice di superare il dissenso pubblico. La circolare dell’Agenzia delle Entrate n. 9/E del 21 ottobre 2026 richiama la necessità di verificare anche l’ammissibilità della procedura e l’eventuale presenza di comportamenti fraudolenti o abusivi.
In particolare, la prevalenza dei debiti erariali sull’esposizione complessiva non dimostra, da sola, un utilizzo abusivo del concordato minore. Occorrono ulteriori elementi concreti, come omissioni tributarie reiterate in presenza di risorse disponibili o pagamenti preferenziali. Il cram down non è uno strumento destinato a superare qualsiasi dissenso del creditore pubblico, ma rappresenta una tutela eccezionale applicabile soltanto quando il piano offre effettivamente un risultato migliore rispetto alla liquidazione controllata. Per questo motivo la predisposizione della relazione dell’OCC e la dimostrazione della convenienza economica assumono un ruolo centrale nell’intera procedura.
La differenza rispetto alla transazione fiscale dell’art. 88 CCII
La Corte di cassazione, con la sentenza n. 14555 del 16 maggio 2026, ha chiarito che il cram down nel concordato minore non richiede l’obbligatoria presentazione di una proposta di transazione fiscale secondo il procedimento dell’art. 88 CCII, previsto per il concordato preventivo.
La procedura è autonoma e si caratterizza per l’intervento dell’OCC. Non è quindi necessario acquisire il parere conforme della Direzione regionale dell’Agenzia delle Entrate secondo le modalità stabilite dall’art. 88, comma 6.
Rimangono tuttavia rilevanti, secondo l’interpretazione espressa nella circolare 9/E/2026, i principi sostanziali sul corretto trattamento dei crediti tributari e previdenziali, inclusa la tutela delle cause di prelazione.
La distinzione è importante: la semplificazione procedurale non elimina l’obbligo di dimostrare che la proposta rispetti i requisiti di legge e offra al creditore pubblico un trattamento economicamente conveniente rispetto alla liquidazione controllata.
Come si valuta la convenienza rispetto alla liquidazione controllata?
Nel concordato minore, la convenienza della proposta per il Fisco e gli enti previdenziali deve essere valutata confrontando il soddisfacimento previsto dal piano con quello concretamente conseguibile attraverso la liquidazione controllata. Il confronto riguarda le utilità effettivamente distribuibili ai creditori, non il semplice valore contabile del patrimonio del debitore.
La distinzione è stata approfondita dal Tribunale di Torino nelle pronunce del 17 giugno e del 28 agosto 2026. In particolare, la decisione del 28 agosto ha chiarito che il valore di liquidazione non coincide con quanto i creditori potrebbero recuperare mediante singole procedure esecutive, ma comprende tutte le risorse acquisibili nell’ambito della procedura concorsuale.
Patrimonio liquidabile e flussi di reddito futuri
La ricostruzione dell’alternativa liquidatoria deve considerare tre componenti:
- Patrimonio realizzabile: il valore dei beni e dei diritti che potrebbero essere acquisiti e venduti nell’ambito della liquidazione controllata, sulla base di stime realistiche.
- Redditi futuri disponibili: la quota dei compensi professionali, degli stipendi o di altre entrate acquisibile alla procedura, al netto delle somme necessarie al mantenimento del debitore e della sua famiglia.
- Ulteriori utilità recuperabili: crediti esigibili, somme conseguibili mediante azioni recuperatorie e altre risorse patrimoniali ragionevolmente acquisibili dal liquidatore.
Per i redditi futuri, il Tribunale di Torino ha considerato il periodo triennale rilevante nella liquidazione controllata. Ai sensi dell’art. 268, comma 4, lett. b), CCII, le somme necessarie al sostentamento del debitore e del nucleo familiare restano escluse nei limiti stabiliti dal giudice.
La pronuncia del 28 agosto 2026 richiama, quale parametro di riferimento per valutare la congruità delle spese familiari, la spesa mediana per consumi rilevata dall’ISTAT per nuclei familiari comparabili. Non si tratta di un importo automaticamente applicabile: occorre considerare le esigenze effettive e documentate del debitore.
Beni esclusi e valore effettivamente distribuibile
Non tutti i beni formalmente appartenenti al debitore possono essere considerati risorse disponibili per soddisfare i creditori.
Devono essere esclusi quelli sottratti alla liquidazione da specifiche disposizioni normative. Occorre inoltre verificare se altri cespiti, pur astrattamente acquisibili, abbiano una concreta capacità di generare un ricavato utile, tenendo conto dei costi di realizzo e degli eventuali diritti di terzi.
Il Tribunale di Torino, nella pronuncia del 28 agosto 2026, ha affrontato anche la posizione di un immobile costituito in fondo patrimoniale, valutandone l’esclusione dall’attivo liquidatorio in relazione alle caratteristiche del caso. La presenza di un fondo patrimoniale non determina, tuttavia, un’esclusione automatica in ogni situazione.
La circolare dell’Agenzia delle Entrate n. 9/E del 21 ottobre 2026, al paragrafo 4.7, precisa che il confronto deve fondarsi su dati omogenei, concreti e verificabili, considerando le cause di prelazione, i tempi e i costi della liquidazione, nonché le utilità conseguibili mediante eventuali azioni recuperatorie.
Il valore complessivo così ricostruito deve essere tradotto nelle somme effettivamente spettanti a ciascun creditore, secondo il relativo grado di prelazione. Per il cram down fiscale e previdenziale, l’art. 80, comma 3, CCII richiede che il trattamento offerto al creditore pubblico sia più conveniente rispetto all’alternativa liquidatoria.
Ne consegue che un piano capace di distribuire complessivamente più risorse ai creditori non è necessariamente più conveniente per l’Amministrazione finanziaria o per l’ente previdenziale: occorre verificare la quota attribuita a ciascuno di essi e la concreta realizzabilità dei pagamenti proposti.
Esempio pratico: quando il piano è più conveniente per il creditore pubblico?
Per verificare la convenienza del concordato minore non basta confrontare le risorse complessivamente disponibili nelle due procedure. Occorre determinare quanto ciascun creditore pubblico potrebbe effettivamente recuperare, considerando la graduazione dei crediti e le somme distribuibili.
Si consideri il caso ipotetico di un professionista sovraindebitato che intende proseguire l’attività e presenta una proposta di concordato minore in continuità.
L’esposizione debitoria ammonta a 125.000 euro, così suddivisi:
- Agenzia delle Entrate: 45.000 euro, di cui 10.000 euro da soddisfare in via privilegiata e 35.000 euro degradati al chirografo.
- INPS: 40.000 euro, di cui 15.000 euro da soddisfare in via privilegiata e 25.000 euro degradati al chirografo.
- Fornitori: 40.000 euro di crediti chirografari.
Per semplicità, si assume che la capienza delle cause di prelazione sia già stata verificata dall’OCC ai sensi dell’art. 75, comma 2, CCII e che non vi siano ulteriori crediti da soddisfare in prededuzione rispetto alle risorse nette indicate.
La proposta prevede tre classi di crediti ammessi al voto: una per la parte chirografaria del credito dell’Agenzia delle Entrate, una per quella dell’INPS e una per i fornitori. La classificazione è assunta come coerente con le rispettive posizioni giuridiche ed economiche e consente di considerare separatamente il trattamento dei crediti pubblici degradati al chirografo, secondo l’impostazione richiamata dalla circolare 9/E/2026.
Confronto tra concordato minore e liquidazione controllata
Nel concordato minore il professionista prevede di destinare al piano 45.000 euro di flussi netti derivanti dalla prosecuzione dell’attività, oltre a 10.000 euro di finanza esterna. Le risorse complessivamente distribuibili, già al netto degli oneri di esecuzione, ammontano quindi a 55.000 euro.
Nell’alternativa della liquidazione controllata si ipotizzano, invece, 31.000 euro dalla vendita dei beni, 15.000 euro di redditi futuri acquisibili e 3.000 euro da altre azioni recuperatorie. Sottraendo 12.000 euro di costi di procedura e realizzo, rimangono 37.000 euro.
La diversa capacità di generare reddito nei due scenari è un’ipotesi illustrativa, che in una procedura effettiva dovrebbe essere supportata da previsioni economiche verificabili.
La tabella confronta la distribuzione delle risorse, ipotizzando il pagamento integrale delle quote privilegiate individuate e la ripartizione proporzionale dell’attivo residuo tra i crediti chirografari.
| Elemento | Concordato minore | Liquidazione controllata |
|---|---|---|
| Risorse nette distribuibili | 55.000 € | 37.000 € |
| Quota privilegiata Agenzia Entrate | 10.000 € | 10.000 € |
| Quota privilegiata INPS | 15.000 € | 15.000 € |
| Residuo destinato ai chirografari | 30.000 € | 12.000 € |
| Quota chirografaria Agenzia Entrate | 10.500 € | 4.200 € |
| Quota chirografaria INPS | 7.500 € | 3.000 € |
| Quota chirografaria fornitori | 12.000 € | 4.800 € |
| Totale recuperabile Agenzia Entrate | 20.500 € | 14.200 € |
| Totale recuperabile INPS | 22.500 € | 18.000 € |
La ripartizione chirografaria è calcolata su 100.000 euro di crediti ammessi al voto: 35% all’Agenzia delle Entrate, 25% all’INPS e 40% ai fornitori.
Il concordato offre quindi all’Amministrazione finanziaria 6.300 euro in più rispetto alla liquidazione e all’INPS un recupero superiore di 4.500 euro. Entrambi i creditori pubblici ottengono un trattamento economicamente più conveniente nell’ipotesi considerata.
Verifica della maggioranza e del cram down
Si ipotizzi che tutti i fornitori votino favorevolmente, mentre Agenzia delle Entrate e INPS esprimano voto contrario.
I voti favorevoli rappresentano il 40% dei crediti ammessi al voto, percentuale insufficiente per l’approvazione della proposta. Inoltre, la maggioranza risulta raggiunta soltanto in una delle tre classi, mentre l’art. 79, comma 1, CCII richiede, in presenza di classi, il raggiungimento della maggioranza anche nel maggior numero di esse.
L’adesione di ciascuno dei due creditori pubblici sarebbe determinante per superare entrambe le verifiche: con il voto favorevole dell’Agenzia delle Entrate si raggiungerebbe il 75% dei crediti ammessi al voto e la maggioranza in due classi su tre; con quello dell’INPS si arriverebbe al 65% dei crediti e, ugualmente, a due classi favorevoli su tre.
Nell’ipotesi descritta ricorrono quindi i due presupposti economici e di voto richiesti dall’art. 80, comma 3, CCII per valutare l’omologazione forzosa: adesione determinante e convenienza della proposta rispetto alla liquidazione controllata.
Il risultato non comporta un’omologazione automatica. Il tribunale deve comunque verificare l’ammissibilità, la fattibilità del piano e gli ulteriori requisiti previsti dalla legge, sulla base anche della relazione dell’OCC.
L’esempio evidenzia soprattutto un principio: una proposta complessivamente più vantaggiosa non sarebbe sufficiente se il trattamento riservato al singolo creditore pubblico interessato dal cram down risultasse meno conveniente rispetto alla sua specifica alternativa liquidatoria.
Quali verifiche deve documentare l’OCC prima dell’omologazione?
La relazione particolareggiata dell’Organismo di composizione della crisi (OCC) è un documento essenziale per l’omologazione del concordato minore. Ai sensi dell’art. 76, comma 2, del D.Lgs. n. 14/2019, deve consentire al tribunale di verificare la completezza e l’attendibilità della documentazione, la fattibilità del piano e la sua convenienza rispetto alla liquidazione controllata.
Non è sufficiente, quindi, che il debitore dichiari di poter destinare determinate somme al pagamento dei creditori. Le risorse previste devono essere supportate da elementi documentali e previsioni economicamente sostenibili.
In particolare, la relazione deve affrontare i seguenti aspetti:
- Origine dell’indebitamento: ricostruzione delle cause della crisi, della diligenza del debitore nell’assunzione delle obbligazioni e delle ragioni dell’incapacità di adempiere.
- Correttezza della condotta: indicazione di eventuali atti in frode ai creditori o di atti impugnati da questi ultimi.
- Fattibilità del piano: valutazione dell’attendibilità delle risorse disponibili, dei flussi finanziari previsti e della concreta possibilità di rispettare gli impegni proposti.
- Convenienza della proposta: confronto documentato con la liquidazione controllata, considerando le utilità recuperabili e il trattamento spettante ai creditori.
- Costi della procedura: indicazione degli oneri presumibili, che incidono sulle risorse effettivamente destinabili al soddisfacimento dei debiti.
La verifica delle esposizioni tributarie e previdenziali
Un passaggio particolarmente delicato riguarda la corretta ricostruzione dei debiti verso gli enti pubblici.
L’art. 76, comma 4, CCII prevede che l’OCC, entro sette giorni dal conferimento dell’incarico, ne dia notizia all’agente della riscossione e agli uffici fiscali competenti, compresi quelli degli enti locali. Questi ultimi devono comunicare entro quindici giorni il debito tributario accertato e gli eventuali accertamenti pendenti.
La circolare dell’Agenzia delle Entrate n. 9/E del 21 ottobre 2026 evidenzia l’importanza del coordinamento tra uffici fiscali e agente della riscossione, soprattutto quando esistono rateazioni, definizioni agevolate o carichi già affidati per la riscossione.
In concreto, è necessario evitare che uno stesso credito venga conteggiato due volte oppure che siano omesse passività ancora non affidate all’agente della riscossione. La corretta quantificazione dei debiti condiziona sia la formazione delle maggioranze sia la distribuzione prevista dal piano.
Quando viene richiesto il cram down fiscale o previdenziale, la relazione dell’OCC assume un’ulteriore funzione: deve fornire al giudice elementi sufficienti per accertare la maggiore convenienza della proposta rispetto alla liquidazione controllata, secondo l’art. 80, comma 3, CCII.
La convenienza economica, da sola, non garantisce l’omologazione. Una documentazione incompleta, valutazioni patrimoniali inattendibili, previsioni finanziarie non sostenibili o la presenza di cause di inammissibilità possono compromettere l’esito della procedura, anche quando il piano promette ai creditori pubblici un recupero superiore a quello della liquidazione.
La presenza di debiti verso l’Agenzia delle Entrate o l’INPS non significa automaticamente che il concordato minore sia la soluzione più efficace. In alcuni casi la procedura può rappresentare uno strumento concreto per il riequilibrio della posizione debitoria, mentre in altri può essere opportuno valutare soluzioni alternative previste dal Codice della crisi.
L’analisi preliminare della posizione fiscale, contributiva e patrimoniale costituisce generalmente il primo passaggio per comprendere la fattibilità di qualsiasi percorso di composizione della crisi.
Domande frequenti
Se il concordato minore non viene omologato, si apre automaticamente la liquidazione controllata?
No. Se rigetta l’omologazione, il giudice dichiara inefficaci le eventuali misure protettive e può aprire la liquidazione controllata su istanza del debitore. In caso di frode, la richiesta può provenire anche da un creditore o dal pubblico ministero. Il decreto di rigetto è reclamabile (art. 80, commi 5-7, CCII).
Fonti e riferimenti
- D.Lgs. 12 gennaio 2019, n. 14. Codice della crisi d’impresa e dell’insolvenza, artt. 2, 33, 74-80 e 268: requisiti di accesso al concordato minore, trattamento dei creditori, maggioranze, omologazione e liquidazione controllata. Artt. 57 e 88 per il confronto con gli altri strumenti di regolazione della crisi.
- Agenzia delle Entrate, circolare n. 9/E del 21 ottobre 2026. Il sovraindebitamento e l’esdebitazione (Parte II), paragrafo 4: disciplina del concordato minore, trattamento dei crediti tributari, maggioranze, silenzio-assenso e cram down fiscale.
- Corte di Cassazione, Sezione I civile, sentenza n. 14555 del 16 maggio 2026: autonomia della procedura di concordato minore rispetto alla transazione fiscale disciplinata dall’art. 88 CCII.
- Tribunale di Torino, Sezione VI civile, 17 giugno 2026: presupposti dell’omologazione forzosa del concordato minore in assenza dell’adesione dei creditori fiscali e previdenziali, ai sensi dell’art. 80, comma 3, CCII.
- Tribunale di Torino, Sezione VI civile, 28 agosto 2026: determinazione del valore di liquidazione, rilevanza dei redditi futuri e delle utilità effettivamente acquisibili ai creditori nel giudizio di convenienza del concordato minore.
